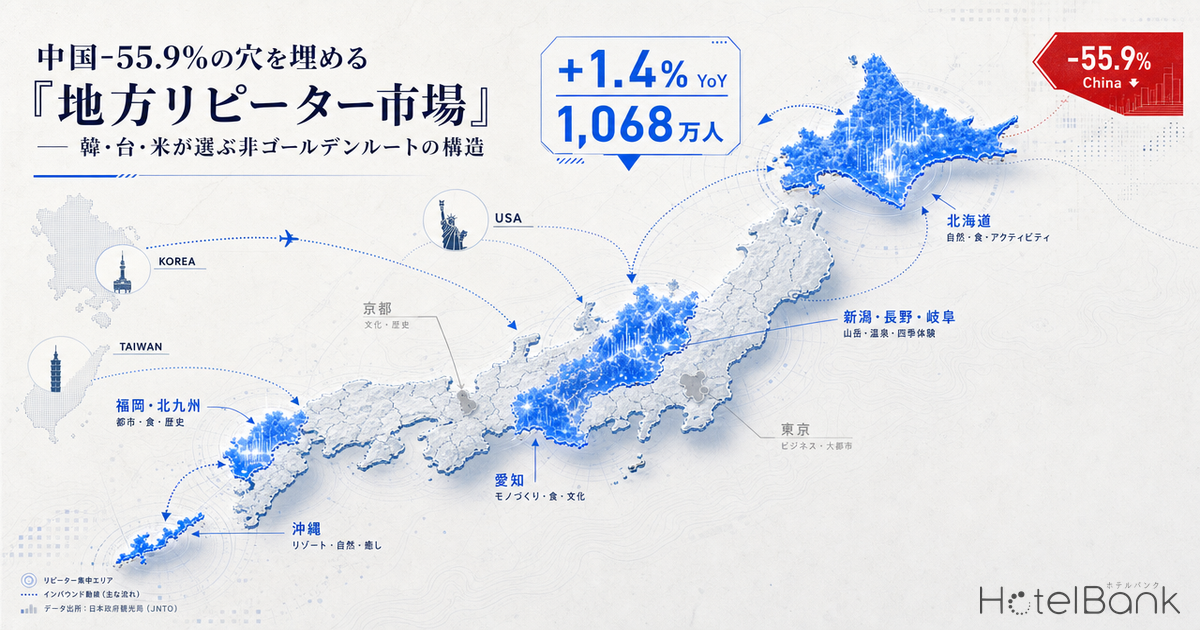
JNTOが2026年4月15日に発表した3月分の訪日外客数(速報)で、累計1,068万人(前年同期比+1.4%)と2年連続で第1四半期に1,000万人を突破した一方、最大市場だった中国は3月単月で前年比-55.9%、Q1累計でも-54.6%と半減した。にもかかわらず総数が前年並みを維持できたのは、韓国・台湾・米国・東南アジアといった「リピーター比率が高い市場」が伸びたためである。本記事では、このリピーター主導市場が「東京・京都ではない地方」を選んでいるという構造を、JNTO訪日外客統計と観光庁宿泊旅行統計(2026年1〜2月、第2次速報、客室数20室以上の施設)の都道府県×国籍別データから定量化する。
本記事における指標の定義
- リピーター主導3市場(Rep3):本記事独自の集計指標。観光庁の訪問回数調査でリピーター比率(2回目以上)が概ね80%超とされる韓国・台湾、および直近2年で訪日が定着しつつある米国の3市場合計の、各都道府県外国人延べ宿泊者数に占める構成比。
- 外国人延べ宿泊者数:観光庁「宿泊旅行統計調査」参考第1表(客室数20室以上の施設)。2026年1月・2月の第2次速報値を合算。
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- データ出典:JNTO訪日外客統計、観光庁宿泊旅行統計調査、メトロエンジンリサーチ
中国は半減でも総数は前年超え — その「埋め手」を国別に分解する
2026年第1四半期の訪日総数は10,683,481人で前年比+1.4%だった。3ヶ月で1,000万人を突破するのは2年連続である。一方で構成は大きく組み替わった。最大市場であった中国は2026年Q1累計で1,073,519人(前年比-54.6%)、3月単月では-55.9%まで縮んだ。中国政府による日本渡航自粛の呼びかけ、航空便の減便などが要因とされる。中国市場が宿泊市場全体に与えるインパクトの全体像については、中国客マイナス60%の衝撃 — 2026年Q1 国籍別訪日客と宿泊市場の地殻変動でも分析している。
つまり、約130万人分の中国客減が消えたにもかかわらず総数は維持された。その「穴」を埋めたのは誰か。下図のように、絶対値の伸びでは韓国(+55.2万人)、台湾(+41.8万人)、米国(+8.7万人)、ベトナム・マレーシア・フィリピン・タイ・インドネシア・インド・豪州・英独仏伊スペインといった広範な市場が分散して上振れした構図である。
出典:JNTO「訪日外客統計(2026年3月推計値)」よりホテルバンク編集部作成
注目すべきは、中国減を埋めた市場の多くが、観光庁の訪日回数調査において「2回目以上のリピーター比率が80%超」とされている韓国・台湾・香港、ないし2024〜2025年で訪日定着が急加速した米国・東南アジア・欧州主要国であるという点である。一方、減少した中国は元々「初回訪問者比率が高い新規市場」の代表格であった。マーケットの「質」が、初訪客主体から「リピーター主体」へ静かに移行している。
リピーター市場は「地方を選ぶ」 — 都道府県別Rep3シェア
観光庁の訪日外国人消費動向調査では、訪日リピーターほど三大都市圏ではなく地方部での宿泊・周遊を選ぶ傾向が指摘されてきた。具体的に検証するため、観光庁宿泊旅行統計(参考第1表、2026年1〜2月の第2次速報)から、都道府県ごとの外国人延べ宿泊者数に占める「リピーター主導3市場(Rep3=韓国+台湾+米国)」の構成比を算出した。
結果は明瞭である。沖縄県68.6%、福岡県66.2%、九州運輸局全体で68.5%、東北運輸局54.0%といった「地方」では、外国人宿泊者の半数以上がリピーター主導3市場で構成される。一方、東京都36.0%、京都府37.2%、千葉県37.6%といった「ゴールデンルート」の中心地ではRep3シェアが30%台にとどまり、欧州・アジア各国や中国が分散的に占める構造になっている。下のヒートマップ的ランキングがその差を如実に示す。
出典:観光庁「宿泊旅行統計調査」参考第1表(2026年1月・2月 第2次速報)よりホテルバンク編集部作成。客室数20室以上の施設対象。総数5万人泊以上の都道府県を表示
沖縄県では台湾37.2%+韓国25.0%+米国6.4%=合計68.6%が韓・台・米で占められ、中国は5.1%に過ぎない。福岡県は韓国43.5%+台湾20.8%=64.3%が韓・台で、九州における近距離リピーター市場の集中ぶりが鮮明である。熊本県73.4%、鹿児島県78.8%、大分県71.7%と九州他県もRep3比率が極めて高い。これは九州〜韓国・台湾を結ぶLCC・フェリー網(福岡-釜山航路、那覇-台北便等)が日常の移動手段化していることと整合する。国籍別×都道府県の宿泊シェアをより細かく分解した分析は中国客減を誰が埋めたか — 訪日7カ国×都道府県の宿泊シェア分析を参照されたい。
東北では福島県70.5%、宮城県56.1%、岩手県50.6%が比較的高い。台湾人の北東北(雪・温泉・桜需要)への定着が背景にあると見られる。一方、東京・京都・大阪のように「初訪客が必ず通る都市」では、欧州主要国、中国、インド、東南アジア新興市場など多様な国籍の比率が高くなり、結果としてRep3シェアは抑えられる。
散布図でみる「都市化⇄リピーター化」の構造線
都道府県のインバウンド総数(X軸)とRep3シェア(Y軸)を散布図にすると、明確な「ふたつのクラスタ」が現れる。右下に集中するのが東京都・京都府・千葉県・神奈川県といった大都市圏(総数大きく、Rep3低い=多国籍分散型)、左上に集中するのが鹿児島・熊本・大分・福島・愛媛など地方リピーター集中エリア(総数小さく、Rep3が60〜80%超)である。沖縄・福岡は両者の中間に位置し、「規模も大きく、かつRep3比率も高い」という稀有なポジションを取る。
出典:観光庁「宿泊旅行統計調査」参考第1表(2026年1月・2月 第2次速報)よりホテルバンク編集部作成
この構造から導かれる経営的含意は二つある。第一に、「沖縄・福岡」は中国減の影響を最も受けにくいエリアである。中国人宿泊者シェアが沖縄5.1%、福岡8.3%、九州運輸局7.1%と極めて低いため、中国-55%の打撃が表面化しにくい。第二に、地方リピーター集中エリアでは、客室の言語対応・OTA予約導線・地域内交通アクセス情報を韓国語・繁体字中心に最適化することで、より高い回収率を狙える可能性がある。逆に東京・京都・大阪では、欧州・東南アジア・インドといった「次の新規市場」への対応が引き続き重要となる。
ADRも地方が底支え — リピーター集中エリアの価格上昇が継続
需要の側で地方リピーター市場が拡大していることは、価格データからも裏付けられる。メトロエンジンリサーチが集計する2026年1月の都道府県別ADR(販売中の公開価格平均、2名1室利用・税込)を前年同月と比較すると、中国依存度が低くRep3シェアが高い地方主要県で、軒並みプラス圏を維持している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。N=各県500〜1,800施設、2026年1月単月平均
沖縄県¥31,300→¥32,500(前年同月比+3.9%)、福岡県¥29,000→¥29,800(+2.7%)、北海道¥32,200→¥33,100(+2.7%)、長野県¥36,700→¥38,000(+3.6%)、大分県¥41,000→¥43,800(+6.7%)と、リピーター主導市場が宿泊の中心を占めるエリアでADRが伸びている。韓国の短期連休に応じて九州ADRが連動的に動く実勢については、韓国連休が動かす九州ADR:訪日『日常化』を実勢で検証するでも詳しく検証している。一方、東京・京都・大阪のような大都市圏では2025年Q1平均と2026年Q1平均の比較で東京+18.5%、京都+16.1%と高水準の上昇となっており、欧米豪・東南アジアの旺盛な需要を捉えている。
新潟県・岐阜県でわずかに前年割れとなった点は注意が必要である。両県は台湾比率が高い(新潟14.9%、岐阜は北陸信越運輸局として28.4%)が、宿泊施設の構成や雪需要の繁閑差で価格が振れやすい。とはいえRep3シェア自体は40%超で、2026年通年で見れば需要基盤は厚いと想定される。
中国依存度の「地理的偏在」 — 影響を受けやすい県、受けにくい県
中国-55%の影響度は都道府県によって大きく異なる。下図は、2026年1〜2月の外国人延べ宿泊者数に占める中国シェアと、Rep3シェアを並べたものである。
出典:観光庁「宿泊旅行統計調査」参考第1表(2026年1月・2月 第2次速報)よりホテルバンク編集部作成
中国シェアが高いのは青森県27.0%、和歌山県23.6%、兵庫県20.4%、神奈川県19.8%、北海道18.4%、静岡県17.5%といった、ゴールデンルート周辺+雪・温泉・港湾エリアである。青森は中国系クルーズ船寄港の影響、兵庫は神戸港寄港、和歌山は南紀白浜・高野山ルート、北海道はニセコ・札幌の中国向けスキー&都市需要などが背景に推察される。これらのエリアでは、2026年Q1の中国客減を、現状はまだ韓国・台湾・米国の伸びで完全に補えていない可能性がある。
逆に中国シェアが低いのは大分県3.9%、福島県2.9%、熊本県5.0%、鹿児島県5.9%、沖縄県5.1%、香川県10.7%、岡山県5.9%といった顔ぶれで、これらは中国減の影響をほぼ受けず、リピーター市場の伸びを純粋に享受している格好である。
地方ホテルが取るべき3つの最適化
以上の構造分析を踏まえると、2026年以降の地方ホテル経営においては、リピーター主導市場のニーズに沿った「3つの最適化」が収益機会となる。
| 最適化テーマ | 具体的な打ち手 | 想定対象市場 |
|---|---|---|
| 言語対応 | 韓国語・繁体字中国語の客室案内、館内案内、Wi-Fiサポートを優先整備。英語より先にこの2言語の対応コンテンツを充実。 | 韓国(Rep率8割超)、台湾(同) |
| 予約導線 | Rep率の高い国の旅行者は「自社サイト直予約・LINE・KakaoTalk」など特定チャネルを使う傾向。多チャネル連携と決済(韓国カード・繁体字対応)の整備で、OTA経由率を逓減させる。 | 韓国・台湾・香港 |
| 地域内回遊 | 2回目以降のゲストは「初回で行かなかった近隣エリア」を求める。周辺の地酒蔵、温泉、ローカル飲食、文化体験のキュレーション情報を施設発信することで、近隣再訪を喚起。 | 韓国・台湾・米国(地方滞在型) |
特に、九州・沖縄エリアの宿泊事業者にとっては、「中国市場の動向に一喜一憂する経営」から、「韓国・台湾・米国の3市場で総客の3分の2を占める安定構造」を前提にした中期計画への切替えが現実的な選択肢になる。Rep3シェアが68%超の沖縄・福岡エリアでは、もはや韓・台・米向けマーケティングが「メインストリーム」であり、それ以外の市場対応は補完的位置づけとなる。
まとめ — 「日常化したインバウンド」が地方を底上げする
2026年Q1の構造変化は、訪日インバウンドが「単発のブーム」から「日常的な近距離往来」へ局面転換していることを示唆する。中国-55%という大きな揺らぎを総数1,068万人で吸収できた背景には、韓国(+22%)、台湾(+25.7%)、米国(+12.1%)、ベトナム(+9.3%)、マレーシア(+8.2%)、インドネシア(+21.7%)、メキシコ(+59.7%)といった広範な市場の自律的な伸びがあった。
そしてこれらリピーター主導市場の宿泊需要は、東京・京都ではなく、九州・沖縄・東北・北陸といった地方部で偏在的に集中している。Rep3シェアが沖縄68.6%、福岡66.2%、熊本73.4%、鹿児島78.8%、福島70.5%、大分71.7%という数字は、地方ホテルにとって「中国減でも揺らがない需要基盤」を意味する。価格データも、これら地方主要県でADRが前年同月比プラス圏を維持していることを示しており、2026年は「地方リピーター市場」が日本のインバウンド宿泊の安定剤になっていく蓋然性が高い。
地方の宿泊事業者にとって、「ゴールデンルート以外」を選ぶリピーター層をどう取り込み、どう再訪につなげるかは、2026年通年の収益を左右する論点となる。
⚠ データに関する注意:本記事のRep3シェアは観光庁宿泊旅行統計調査の参考第1表(2026年1月・2月、第2次速報、客室数20室以上の施設対象)を用いた集計です。20室未満の小規模施設・民泊・地方旅館の一部は対象外となるため、実態との誤差があり得ます。3月分の都道府県別×国籍別データは2026年5月時点では第1次速報に未掲載であり、本記事は1〜2月の集計を用いています。ADRはOTA等で公開されている販売価格の平均であり、実際の成約価格とは異なります。
あわせて読みたい
- 中国客減を誰が埋めたか — 訪日7カ国×都道府県の宿泊シェア分析(2026年Q1)
- 中国客マイナス60%の衝撃 — 2026年Q1 国籍別訪日客と宿泊市場の地殻変動
- JNTO累計1000万人突破から読む|7市場が単月最高の3月、地方ADRはどこまで波及したか
- 韓国連休が動かす九州ADR:訪日「日常化」を実勢で検証する
- 台湾がインバウンド消費首位に|Q1消費2.3兆円の国籍シフトとホテル価格感応度
- JNTO発表:2026年1月の訪日外国人数は359万7,500人、前年同月比4.9%減も韓国は単月110万人超で過去最高
- 観光庁2026年1月速報深掘り|外国人比率50%超え定着の東京と日本人需要が薄まる地殻変動
参考資料・出典一覧
- JNTO「訪日外客数(2026年3月推計値)」(2026年4月15日発表)
- JNTO「国籍/月別 訪日外客数(2003年〜2026年)」Excelデータ
- 観光庁「宿泊旅行統計調査」(2026年1月・2月 第2次速報)
- 観光庁「宿泊旅行統計調査 2026年2月分(第2次速報値)」報道発表資料
- 観光庁「インバウンド消費動向調査」(旧 訪日外国人消費動向調査)
- トラベルボイス「訪日外国人数、2026年3月は362万人」
- トラベルボイス「JNTO 2025年インバウンド動向分析、地方誘客14%増、中国シェア21%に」
- マナミナ「2025年訪日外国人の年間動向と2026年の予測」アウンコンサルティング
- メトロエンジンリサーチ — OTA公開価格データ(都道府県別ADR、2025年1月・2026年1月)