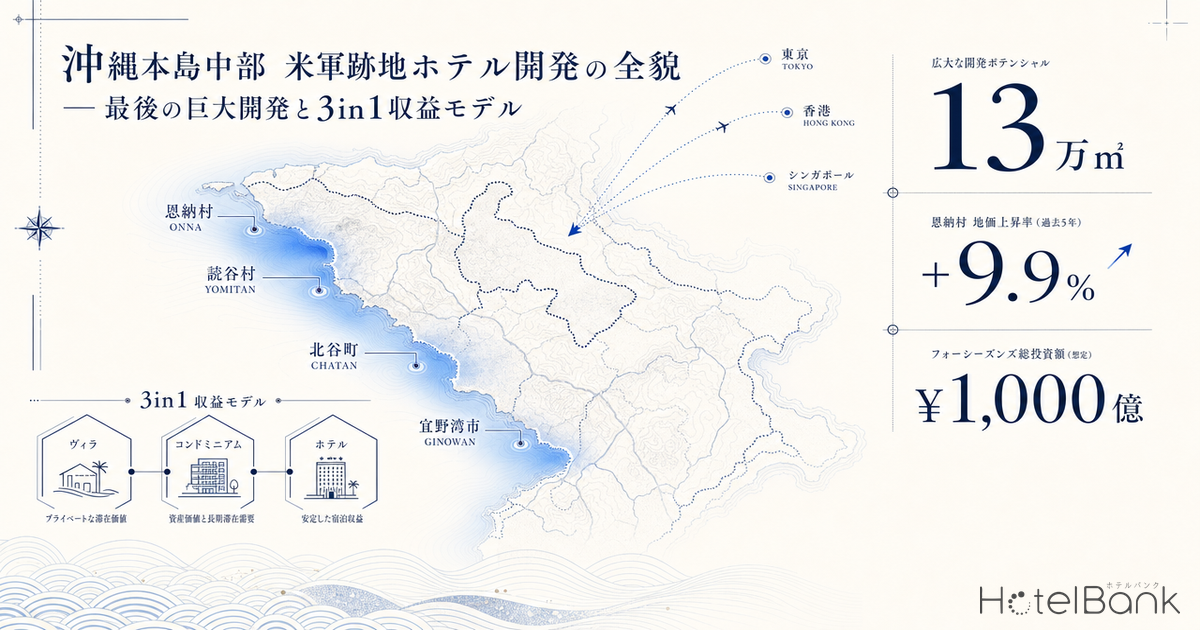
沖縄本島中部 ― 恩納村、読谷村、北谷町、宜野湾市。この4エリアで、過去半世紀の沖縄観光を作ってきた米軍基地の跡地が、いま「最後の巨大ホテル開発」の舞台に変わりつつある。2024年3月に起工した恩納村のフォーシーズンズリゾート(総事業費約1,000億円・米軍恩納通信所跡地13万㎡超)を筆頭に、2026年4月にはリーガロイヤルリゾート沖縄北谷(観覧車跡地・209室)が開業、2026年7月にはBLISSTIA SUITES&RESORT沖縄恩納村(139室)が続く。3年で中部4エリアだけで1,000室以上の高単価リゾートが市場に追加される。本記事では、メトロエンジンリサーチのOTA公開価格データと公開情報をもとに、この「最後の開発機会」の規模、価格構造、3in1(ヴィラ・コンドミニアム・ホテル)収益モデル、Cap Rateの位置づけまでを体系的に整理する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- Cap Rate(キャップレート):不動産投資の期待利回り。NOI(純営業収益)÷物件取得価格で計算。低いほど投資家の評価が高い(=価格が高い)。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — 1,000億円規模のフォーシーズンズリゾート沖縄(127室+ヴィラ28戸+コンドミニアム124室・2027年夏開業)が本島中部「最後の巨大開発」の象徴となる。
- — 米軍跡地は恩納・北谷・読谷の3エリアに事実上集約。普天間飛行場代替施設の30年遅延で、中期的に開発対象となる跡地は希少。
- — 沖縄県全体OCC84.7%(2026年5月推定・N=1,109施設)と需給逼迫。冬ピークADR上位帯(¥10万円超)はわずか3施設のみで、ヴィラ・コンドミニアム比率の高い新規供給は希釈効果が限定的。
- — 3in1収益モデル(ヴィラ分譲一時収入・コンドミニアム所有者プログラム・ホテル稼働)で投資回収を加速。フォーシーズンズはこの構造で想定Cap Rate 3.5%水準を狙う。
- — 出口戦略はプリンス31施設/GIC・1,500億円型ポートフォリオ売却が参照モデル。Cap Rate階層(那覇5.0%・ニセコ低位・沖縄想定3.5%)で価格形成を読み解く。
エグゼクティブサマリー
沖縄本島中部の米軍跡地ホテル開発は、3つの構造変化が同時進行することで「最後の巨大開発」と呼ばれる。第一に、嘉手納以南返還計画で13万㎡超の連続した平地が出るのは恩納通信所跡が事実上最後で、今後はキャンプ瑞慶覧の喜舎場住宅地区(2026年度中5ha返還予定)など小規模・分散型の返還にシフトする。第二に、外資(ベルジャヤ・グループ)が単独で1,000億円を投じる規模感は国内で稀有で、ローズウッド宮古島(三菱地所・ヴィラ55棟・2025年3月開業)と並ぶ巨大プロジェクトとなる。第三に、ヴィラ分譲・コンドミニアム所有者プログラム・ホテル稼働を1施設で組み合わせる「3in1収益モデル」が、用地希少性と高ADR(冬ピーク¥168,200)を背景に経済合理性を持ち始めている。
2026年中部4エリア 米軍跡地ホテル開発タイムライン
過去数年で公表された中部4エリアの主要プロジェクトを開業順に整理する。リーガロイヤルリゾート沖縄北谷(2026年4月1日・209室・観覧車跡地)が口火を切り、BLISSTIA SUITES&RESORT沖縄恩納村(2026年7月15日・139室)が続く。そして2027年夏、フォーシーズンズリゾート アンド プライベートレジデンス沖縄(米軍恩納通信所跡地・ホテル127室+コンドミニアム124室+ヴィラ28戸の計279室+α)が開業を迎える。総事業費はベルジャヤ・グループ単独で約1,000億円、これは2025年3月開業のローズウッド宮古島(ヴィラ55棟)と並ぶ国内ラグジュアリーリゾート史上最大級の投資規模である。
| 開業 | ホテル名 | 立地(跡地・特性) | 客室数 | 主要機能 |
|---|---|---|---|---|
| 2026/4/1 | リーガロイヤルリゾート沖縄北谷 | 北谷町美浜(観覧車跡地) | 209 | コンドミニアム型・18階 |
| 2026/4/3 | ホテルモントレ ラ・スール那覇 | 那覇市(参考・南部) | 223 | シティホテル |
| 2026/5/5 | かねひで恩納マリンビューパレス | 恩納村 | 39 | リゾート |
| 2026/5/23 | サウスゲートホテル沖縄 | (沖縄県) | 216 | シティ |
| 2026/7/15 | BLISSTIA SUITES&RESORT沖縄恩納村 | 恩納村 | 139 | スイート型リゾート |
| 2026/7/3 | PGMホテルリゾート沖縄 | (沖縄県) | 201 | リゾート |
| 2027/夏 | フォーシーズンズ沖縄 | 恩納村(米軍恩納通信所跡地・13万㎡) | 279+ | 3in1(ホテル127+コンド124+ヴィラ28) |
米軍跡地分布と中部4エリアの位置関係
嘉手納飛行場以南の米軍施設・区域は約1,048ヘクタール(東京ドーム約220個分)が返還対象とされている。ただし、嘉手納以南返還計画には3つの区分があり、(I)手続完了で速やかに返還可能(II)沖縄県内で代替施設整備後に返還(III)海兵隊の国外移転後に返還、と段階を経る。普天間飛行場(宜野湾市・約481ha)については、辺野古移設の遅延(くい打ち工事進捗率6.6%・軟弱地盤難航)に加え、米国防総省が長距離滑走路の追加条件を提示しており、返還時期は度重なる先送りで30年が経過している。つまり、宜野湾市の中核地は中期的に観光開発の対象にはなりにくい。
結果として、現実的に「巨大開発が動いている」のは恩納村・北谷町・読谷村の3エリアに集中する。恩納村は西海岸リゾート集積の中心(リザンシーパークホテル谷茶ベイ826室、ANAインターコンチネンタル万座400室、ザ・ブセナテラス410室、ハレクラニ沖縄360室など)で、フォーシーズンズはこの帯にラグジュアリー上位を新設する。北谷町はアメリカンビレッジを核とした都市型リゾート(ヒルトン沖縄北谷346室、ベッセルホテルカンパーナ沖縄324室、ザ・ビーチタワー沖縄280室)、読谷村はホテル日航アリビラ396室、ジ・ウザテラス ビーチクラブヴィラズ48室を擁し、コンパクトかつ高単価。宜野湾市はムーンオーシャン宜野湾177室、ラグナガーデンホテル303室で、コンベンション・ビジネス需要中心。
中部4エリアの地価・規制・災害リスク
沖縄県の2025年公示地価は住宅地+7.3%で2年連続全国1位、2025年基準地価では市町村別の上昇率1位が恩納村+9.9%、2位が北谷町+9.4%と中部勢が独占する。北谷町の住宅地公示価格は205,600円/㎡(変動率+9.19%)、宜野湾市は140,687円/㎡(+8.28%)。この上昇は単なる住宅需要ではなく、ホテル・コンドミニアム・別荘の混合需要が地価を押し上げている構造である。米軍跡地の返還後利用は土地区画整理事業を経て民間に放出されるため、希少性が極めて高い。
| エリア | 基準地価変動率 | 住宅地公示価格 | 主要用途 | 津波・洪水リスク | ホテル開発適性 |
|---|---|---|---|---|---|
| 恩納村(西海岸) | +9.9% | — | 市街化調整・観光地区 | 中(沿岸部津波) | 最高(西海岸ビュー) |
| 北谷町(美浜) | +9.4% | ¥205,600/㎡ | 商業地域・準工業地域 | 中(海抜低) | 高(都市型) |
| 読谷村(残波岬) | +8%前後(推計) | — | 市街化調整区域 | 低(高台多い) | 高(風景) |
| 宜野湾市 | +8.3% | ¥140,687/㎡ | 商業・住居系 | 中(沿岸) | 中(普天間返還未定) |
規制面では、恩納村の西海岸沿岸は市街化調整区域が多くを占めるが、リゾート目的の地区計画(都市計画法第12条の4)による特例で大型開発が可能となる。フォーシーズンズの13万㎡は単一敷地として極めて大規模で、今後同等の敷地を中部で確保するのは事実上困難である。北谷町美浜は商業地域指定が中心で、リーガロイヤルリゾート沖縄北谷(18階建・209室)のような高層ホテル開発に適する。災害リスクは沿岸部の津波・高潮が共通だが、ハレクラニ沖縄や万座ビーチリゾートが既に長年稼働している実績から、設計対応可能なリスクである。
既存ラグジュアリーリゾートのADRポジショニング(冬ピーク)
新規開発の経済合理性を測るには、まず既存ラグジュアリーリゾートのADR実勢を把握する必要がある。メトロエンジンリサーチが集計した2025年12月〜2026年2月(冬ピーク・90日間)の中部4エリア+名護市のADR上位を見ると、ジ・ウザテラス ビーチクラブヴィラズ(読谷・48室)が¥168,200で突出、続いて星のや沖縄(読谷・100室)¥107,800、ハレクラニ沖縄(恩納・360室)¥107,200、ザ・リッツ・カールトン沖縄(名護・97室)¥117,700と、¥10万円超のラグジュアリー帯が形成されている。注目すべきは、ヴィラ型・ヴィラ併設型(ウザテラス、星のや、リッツ・カールトン)が客室数100室以下の小規模でありながら最上位を占めることである。
WS① ヴィラ・小規模ラグジュアリー
¥10万円超 × 48〜100室。ウザテラス、星のや、リッツの3施設のみ。フォーシーズンズのヴィラ28戸+コンドミニアム124室がここに参入。需要超過の上位帯。
WS② アッパーミッド中規模(127室帯)
¥6〜10万円 × 100〜300室。HIYORIオーシャンリゾート、ヒルトン北谷、ハイアット瀬良垣等。フォーシーズンズのホテル127室はここの上位を狙う。
既存厚層 中・大規模リゾート
¥3〜6万円 × 300〜800室帯。かりゆしビーチリゾート、ルネッサンス、リザンシーパーク等。既存施設の主戦場で、新規参入には差別化必須。
冬ピークのADRに加え、夏ピーク(7-8月)も価格水準は同等以上に張る傾向がある(本記事の集計は冬ピークのみだが、星のや・ハレクラニ等は通年で¥10万円台を維持)。沖縄県全体の2026年5月推定OCCは84.7%(N=1,109施設・51,396室)、ビジネスホテル87.0%、リゾート・シティの上位帯も80%台後半と、需要は既に逼迫している。フォーシーズンズが2027年に追加する279室+はこの逼迫構造を緩和するが、ヴィラ・コンドミニアム比率が高いため「ADR水準を切り下げる希釈効果」は限定的と見られる。沖縄に限らず2026年は全国でラグジュアリー新規供給が集中する年であり、各エリアの市場インパクトについては2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析で詳しく扱っている。
需給バランス ― 2026年5月推定OCC(沖縄県全体)
メトロエンジンリサーチが推定する2026年5月の沖縄県OCCは、全施設平均84.7%(N=1,109施設・51,396室、観測8日間平均)。これは観光庁宿泊旅行統計の公式OCCと方法論が異なる速報値だが、需給逼迫の方向性を示すには有効である。日次推移を見ると、月初¥26,600/夜→月中¥22,000台で底打ち→GW明けの週末に向け¥25,000台まで戻す典型的パターン。在庫が増えるにつれ価格は微減し、OCCは80%台前半→80%台後半に上昇する=値下げ余地を残しながらも90%手前で天井に近づく構造である。
3in1収益モデル ― ヴィラ分譲・コンドミニアム・ホテル稼働の相互補填
フォーシーズンズ沖縄の「ホテル127+コンドミニアム124+ヴィラ28」という構成は、単なる客室タイプの多様化ではない。3つの収益源を1敷地で組み合わせる「3in1モデル」が、用地希少性とラグジュアリー需要の同時存在を前提に経済合理性を持つ。同様のモデルはローズウッド宮古島(三菱地所・ヴィラ55棟・2025年3月開業・敷地9.5万㎡・最安¥194,700/泊)が国内初進出で先行しており、本部町のQUILL RESORT OKINAWA(日鉄興和不動産・三菱地所レジデンス・コスモスイニシア・ゆがふHD共同・2025年8月分譲開始)も区分所有型コンドミニアムホテルとして同様の構造を採る。
| 収益源 | 規模 | 収益タイミング | 想定価格帯 | 役割 |
|---|---|---|---|---|
| ヴィラ分譲 | 28戸 | 開業前後で一括(キャピタル回収) | ¥3〜10億円/戸(国内ラグジュアリー水準推計) | 事業費の初期回収・建設費分担 |
| コンドミニアム所有者プログラム | 124室 | 分譲+運営委託フィー(継続) | ¥5,000万〜2億円/室・年間運営フィー | 運営空室リスクの一部を所有者に移転・継続収益 |
| ホテル稼働 | 127室 | 稼働連動(日次) | ADR ¥80,000〜200,000/泊 | ブランド維持・スタッフ稼働率確保 |
| 共通インフラ | スパ/レストラン/プール/チャペル | 所有者会費+宿泊客利用+外部利用 | — | 3者で固定費を分担(管理費の相互補填) |
3in1モデルの戦略的価値は3点ある。第一に、ヴィラ分譲による初期キャピタル回収で、1,000億円規模のプロジェクトのリスクを大幅に軽減できる。28戸×平均5億円なら140億円、上振れすれば280億円規模の前倒し回収となる。第二に、コンドミニアム所有者プログラムは「所有者が利用しない期間にホテルとして貸し出す」運用方式(あなぶき興産DUAL LIFE、QUILL RESORT前田産業ホテルズ運営など参考)で、空室リスクの一部を所有者と分担できる。第三に、スパ・チャペル・レストランの固定費を3つの利用者層(ヴィラ所有者・コンドミニアム所有者・ホテル宿泊客)で分担することで、施設の収益損益分岐点が下がる。
Cap Rate階層比較 ― 那覇5.0%・ニセコ低位・フォーシーズンズ沖縄想定3.5%
ホテル投資のキャップレート(Cap Rate=NOI/取得価格)は、市場成熟度と将来期待で大きく分かれる。那覇のホテル取引Cap Rateは2025年時点で約5%前後、ニセコのプレミアムリゾートは1-2%台(アマン、シックスセンシズ、カペラ等の取引・開発水準)、フォーシーズンズ沖縄のヴィラ・コンドミニアム分譲後の残るホテル部分は3.5-4.0%程度が想定される。Cap Rateが低いほど投資家評価が高い=価格が高いことを意味する。JLLの調査によれば、2024年の国内ホテル投資額は1兆613億円で初の1兆円突破、2025年1-6月期のラグジュアリーRevPARは2019年比+15%と引き続き堅調である。
フォーシーズンズ沖縄が3.5%水準で取引可能になるためには、ホテル部分のADR ¥80,000〜120,000(冬ピーク水準を年間で維持)、年間OCC 75%以上、GOP率35-40%が必要となる。既存のリッツ・カールトン沖縄(冬ピークADR ¥117,700・97室)とハレクラニ沖縄(同¥107,200・360室)の実績を踏まえれば、フォーシーズンズというブランド力をもってすればこの水準は射程圏内にある。ただし、これはあくまで簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である。同様にDBJ推計とOTA実勢を突合してラグジュアリー需給を点検したケースとして、関西ラグジュアリーホテル需給の転換点も参考になる。
2026年沖縄ホテル開発・新規開業の全景(中部以外を含む)
メトロエンジンリサーチが追跡する2026年沖縄県の新規開業ホテル(OTA掲載確認ベース)は46件・年内累計推計1,000室超で、全国の都道府県別で1位。ただし内訳は貸別荘・小規模ヴィラが多く、20室以上の中・大規模施設に絞ると20件程度となる。本島中部(恩納・北谷・読谷・宜野湾・名護等)に絞ると、20室以上は7件で計430室+α。さらに2027年夏のフォーシーズンズ279室+を加えると、3年間で中部4エリアだけで約1,000-1,500室が追加される計算となる。これは既存中部の客室総数の約10-15%増に相当し、需給に明確なインパクトを与える規模である。なお、北部市場(今帰仁村・名護市)についてはジャングリア沖縄開業に伴うシーズナリティ転換が並行して進んでおり、その検証はジャングリア沖縄開業で北部市場は「通年型」へ転換するかで別途分析している。
出口戦略 ― プリンスホテル31施設/GIC・1,500億円型のポートフォリオ売却シナリオ
大型ホテル開発のExit(出口)シナリオで近年最も注目されたのが、西武HDによるプリンスホテル31施設のGIC(シンガポール政府系ファンド)への一括売却(2022年合意・譲渡価格約1,500億円・譲渡益約800億円)である。「保有型から回転型の不動産ビジネスへの転換」を打ち出したこの取引は、開発・運営・所有を分離する流れの象徴となった。ベルジャヤ・グループのフォーシーズンズ沖縄も、ヴィラ・コンドミニアム分譲で初期投資を回収した後、ホテル部分を年金基金・REIT・海外ソブリンファンド等にCap Rate 3.5-4.0%で売却するシナリオが現実的である。
| シナリオ | 取引対象 | 想定金額 | 取得主体例 | 備考 |
|---|---|---|---|---|
| A. ホテル部分のみ売却 | ホテル127室+共有施設運営権 | ¥350-500億円(Cap 3.5-4.0%) | 海外ソブリン、年金基金 | 運営はフォーシーズンズに継続委託 |
| B. リゾート全体売却 | ホテル+残コンドミニアム枠 | ¥600-900億円 | 海外PEファンド | 所有者プログラム継続 |
| C. ヴィラ分譲継続+ホテル長期保有 | 段階的キャッシュフロー回収 | 累計¥1,000-1,500億円(10年) | — | 本命シナリオ(初期回収+運営収益) |
| D. 西武HD型31施設一括 | ベルジャヤ国内ポートフォリオ | — | GIC等政府系ファンド | 参考事例(2022年・¥1,500億円) |
「最後の巨大開発」と呼ばれる希少性
本記事のタイトルにある「最後の巨大開発」は、3つの理由に裏付けられる。第一に、嘉手納以南返還計画のうち単一敷地で13万㎡を超える土地は恩納通信所跡が最後に近い。今後返還が進むキャンプ瑞慶覧の喜舎場住宅地区(2026年度中5ha)など、規模はいずれも数〜十数ヘクタール単位で、超大型リゾート開発に直接転用できる規模ではない。第二に、普天間飛行場(481ha・宜野湾市)は辺野古移設の遅延で返還時期が不透明、仮に返還されても住宅地区画整理と公的用途優先で観光開発に出る面積は限定的と見られる。第三に、那覇軍港(浦添ふ頭代替施設整備が条件)など南部の返還地は港湾・物流用途が想定され、ラグジュアリーリゾート用地ではない。
つまり、外資の単独大型投資(1,000億円規模)を受け入れられる「未利用かつ景観良好な13万㎡超の連続敷地」は、中部西海岸では恩納通信所跡が事実上最後である。これは沖縄県の地価上昇率が2年連続全国1位である本質的な理由でもある=未来に同等の供給が見えないため、現存する大規模用地と既存リゾートの希少性プレミアムが急上昇している。投資家にとっては、この希少性プレミアムをどう評価するかが2026-2030年の意思決定の中核となる。
SDGs・ESG認証の動向 ― 投資家ニーズと地域社会の接点
近年、ESG投資家がホテル取得時に重視する指標として、SDGs・ESG関連認証の取得が広がっている。沖縄県内では、沖縄プリンスホテル オーシャンビューぎのわんが「Sakura Quality An ESG Practice」(通称サクラクオリティグリーン)の「4御衣黄ザクラ」を取得(県内宿泊施設4軒目)、ホテルJALシティ那覇もESG関連認証の取得を進めている。フォーシーズンズ沖縄・リーガロイヤルリゾート沖縄北谷など新規開業組がESG認証取得を進めれば、海外機関投資家のCap Rate圧縮(=取得価格上昇)に直接寄与する。これは出口戦略の選択肢を広げる重要なレバーである。
結論 ― 投資家・開発事業者への示唆
沖縄本島中部の米軍跡地ホテル開発は、(1)用地希少性、(2)地価+9.9%/年の上昇トレンド、(3)冬ピーク¥10万円超のラグジュアリー需要、(4)3in1収益モデルの経済合理性、(5)1兆円超の国内ホテル投資市場、という5つの構造要因に支えられる「最後の巨大開発機会」である。フォーシーズンズ沖縄の1,000億円投資はこの全要因が揃って初めて成立する規模感であり、今後同等プロジェクトの登場は中部4エリアでは限定的と見られる。一方、リーガロイヤルリゾート沖縄北谷(2026年4月・コンドミニアム型209室)やBLISSTIA SUITES&RESORT沖縄恩納村(2026年7月・139室)のように、100-200室規模のコンドミニアム/サービスアパートメント型は引き続きアップサイドを期待できる帯域である。投資家にとっては、(a)新規ラグジュアリーへの参画、(b)既存ラグジュアリーの取得+リブランディング、(c)コンドミニアム所有者プログラム参画、の3つの選択肢が今後5年間で順次表面化する。
⚠ 将来日程のADRおよび投資試算に関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。また、Cap Rate、ヴィラ分譲価格、出口シナリオ金額等の試算値は同種ラグジュアリーリゾートの参考値に基づく簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。米軍跡地返還スケジュールは政治・外交要因により大きく変動する可能性があり、開発計画も都市計画・地区計画の手続き次第で変更されうる点にご留意ください。
あわせて読みたい
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- ジャングリア沖縄開業で北部市場は「通年型」へ転換するか — 6エリアADRと売切率で検証
- 関西ラグジュアリーホテル需給の転換点 — DBJ推計とOTA実勢で読む2026
- ESG認証ホテルは口コミ・ADRでプレミアムが出るか — 35施設×397対照群の実勢分析
- 【取材】沖縄・備瀬にフクギの森に抱かれた一棟貸しヴィラ「備瀬縁梵」が開業
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- マンダリン オリエンタル瀬戸内が変える地方ラグジュアリー市場|香川ADR+17%の背景と開業インパクト
- 投資・開発の記事一覧
- 新規開業・供給の記事一覧
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングのOTA公開価格データ(N=65施設・中部4エリア・2025年12月-2026年2月の90日間平均ADR)、同推定稼働率(2026年5月・N=1,109施設・51,396室・観測8日間平均)、新規開業データ(2026年沖縄県N=573)。加えて、JLL「2025年日本のホテル投資市場」のキャップレート参照レンジ、防衛省「沖縄の在日米軍施設・区域に関する統合計画」、内閣府沖縄総合事務局「返還跡地・返還合意施設ガイド」、沖縄県公示地価データを併用。
■ 試算前提
Cap Rate試算は、NOI = (ADR × OCC × 365 × 客室数 – 運営費)、Cap Rate = NOI ÷ 取得価格として算定。フォーシーズンズ沖縄の想定値はADR ¥80,000〜120,000・年間OCC 75%・GOP率35-40%を前提とする中位ケース。3in1収益モデルはヴィラ分譲(1棟あたり1〜5億円帯)・コンドミニアム所有者プログラム(自家利用+運用収益分配)・ホテル稼働の合算で投資回収期間を試算。冬ピークADRは2025年12月-2026年2月の90日間に観測したOTA公開価格の平均値で、税・サービス料込・素泊まり基準。
■ 限界・留意点
(1) OCCは観光庁宿泊旅行統計の公式値ではなくOTA在庫消化率に基づく推定速報値であり、方法論差異があるため水準の絶対比較ではなく方向性把握に用いる。(2) Cap Rate試算は簡易モデルであり、実際の投資判断にはフィージビリティ・スタディが必要。(3) フォーシーズンズ沖縄等の総投資額・収益構造は公開情報と業界レポート参照に基づく推定値で、事業主体の正式発表ではない。(4) 米軍跡地返還タイムラインは政治・防衛情勢で度重なり変動し、本記事の時点(2026年5月)以降の更新で前提が変わり得る。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=65中部4エリア施設・ADR、2025年12月-2026年2月)、推定稼働率(OCC、2026年5月・N=1,109施設)、新規開業データ(2026年沖縄県N=573)
■ 政府統計・公的データ
- 防衛省「沖縄における在日米軍施設・区域に関する統合計画」
- 防衛省「普天間飛行場代替施設について」
- 内閣府沖縄総合事務局「返還跡地・返還合意施設ガイド」
- 沖縄県「地価調査・地価公示」
- 沖縄タイムス「沖縄の公示地価2026 地価上昇率ランキング」
■ 業界レポート
- JLL「2025年 日本のホテル投資市場はさらなる飛躍を遂げる」
- トラベルボイス「日本のホテル市場の最新動向、世界比較で割安感」(2025年12月、JLL調査)
- トラベルボイス「西武HD、プリンスホテル31物件をGICへ譲渡、譲渡価格は1500億円」
- GIC「西武ホールディングスからホテル・レジャー事業資産31施設の取得を発表」
■ ニュース・プレスリリース(各プロジェクト)
- ホテレス「フォーシーズンズ沖縄、コンドミニアム・ヴィラを備え2027年開業を見込み起工式開催」
- 沖縄タイムス「フォーシーズンホテルが起工 沖縄・米軍恩納通信所の跡地に2027年夏に開業予定」
- 関西散歩「フォーシーズンズリゾートアンドプライベートレジデンス沖縄 2027年夏開業 総事業費1,000億円」
- ロイヤルホテル プレスリリース「リーガロイヤルリゾート沖縄北谷 2026年4月開業」
- 日経新聞「リーガロイヤルリゾート沖縄北谷、4月1日開業 コンドミニアム型で」
- 宮古新報「ローズウッド宮古島 開業 ヴィラタイプ55棟 大浦湾南岬一帯」
- 日鉄興和不動産「QUILL RESORT OKINAWA condominium hotel 2025年8月20日第一期分譲案内開始」
- ホテレス「沖縄プリンスホテル オーシャンビューぎのわん SDGsを実践する宿泊施設の国際認証取得」