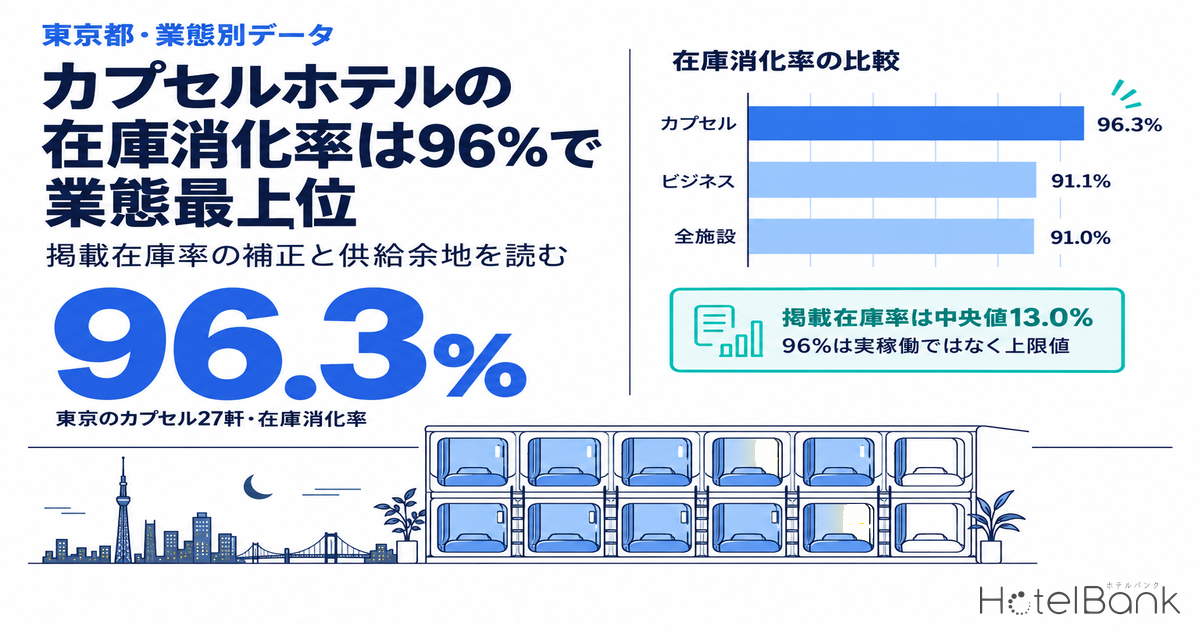
カプセルホテルは、宿泊業態のなかで最も在庫が埋まりやすい業態になっている。メトロエンジンリサーチが集計した2026年8月の稼働率(OTA掲載在庫ベース・推定、以下「在庫消化率」)は、東京都のカプセル27軒で96.3%と、ビジネス(91.1%・N=872)、シティ(90.7%・N=100)、デラックス(93.1%・N=40)を含む8業態の最上位にあり、カプセルを3軒以上含む11都道府県のすべてで全施設平均を上回った。ただし、この数字はOTAに出した在庫の消化具合を測るものであり、カプセルは総ベッド数のごく一部しかOTAに掲載していない施設が多い。本稿では、まず8業態の在庫消化率と単価を同じ座標で並べ、次に掲載在庫率でこの見かけを補正し、そのうえで全国237施設・約3万ベッドの地理分布と開業パイプラインから、どの都市と価格帯に伸びしろが残るかを読み解く。
本記事における指標の定義
- 在庫消化率(稼働率・OTA掲載在庫ベース・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。掲載外の客室を消化済み側に数えるため、OTAへの掲載在庫率が低い施設ほど高めに出ます。カプセルホテルでは「客室」はカプセルユニット(ベッド)1台を指します。
- 掲載在庫率:各施設の総客室数(カプセルではベッド数)に対し、観測期間中にOTA上で販売可能として掲載された客室数の最大値が占める割合。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- 掲載価格(全プラン平均):OTAに掲載された全プランの平均価格(2名1室利用時・1室あたり・税込)。本文の散布図と業態別表の「単価」はこの掲載価格であり、ADRではありません。
- データ出典:メトロエンジンリサーチ(国内約168,000施設を追跡し、うちOTA上で稼働が確認できる約27,000施設を分析対象)。公的統計は観光庁「宿泊旅行統計調査」、e-Stat「建築着工統計」。
- — 在庫消化率96.3%:2026年8月、東京都のカプセル27軒は8業態の最上位。カプセルを3軒以上含む11都道府県のすべてで全施設平均を上回った(東京以外は3〜5軒の参考値)。
- — 掲載在庫率は中央値13.0%:カプセルはベッドのごく一部しかOTAに出しておらず、96%は実稼働ではなく上限値として読む。一方で東京の推定成約ADRは前年同月比+4.6%(全施設は−9.2%)。
- — 全国237施設・30,453ベッド:東京に41%、4都府県に69%が集中。ホテル100室あたり2〜3ベッドの福岡・北海道・愛知・千葉に供給の伸びしろが残る。
8業態の在庫消化率×単価 — カプセルは「最も安く、最も埋まる」象限に一つだけ座る
まずは東京都を例に、8業態を在庫消化率と掲載価格の2軸で並べる。2026年8月、全施設1,383軒(184,093室)の在庫消化率は91.0%、掲載価格(全プラン平均・2名1室・税込)は¥20,900だった。これに対しビジネスは91.1%・¥16,600、シティは90.7%・¥33,500、デラックスは93.1%・¥59,800、旅館は91.9%・¥26,900と、価格帯が3倍以上開いても在庫消化率は90〜93%の帯に収まっている。価格が高いほど埋まりにくい、という素朴な関係は8月の東京では観察されない。
その帯から上に外れるのがカプセルである。27軒・4,115ベッドで在庫消化率96.3%、掲載価格は¥11,900と8業態で最も低い。散布図の左上、「安くて埋まる」象限に座るのはカプセルだけで、ビジネスとの差は5.2ポイントになる。逆に下へ外れるのはリゾート(82.7%・N=14)だが、こちらは都内の対象施設が14軒と少なく、構成の影響が大きい点に留意したい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都・2026年8月・円の大きさ=対象施設数)
| 業態 | 施設数(N) | 客室数(カプセルはベッド) | 在庫消化率 | 掲載価格(全プラン平均) |
|---|---|---|---|---|
| ビジネス | 872 | 126,555 | 91.1% | ¥16,642 |
| シティ | 100 | 32,712 | 90.7% | ¥33,496 |
| デラックス | 40 | 11,924 | 93.1% | ¥59,815 |
| リゾート | 14 | 1,045 | 82.7% | ¥37,279 |
| 旅館 | 46 | 1,058 | 91.9% | ¥26,900 |
| カプセル | 27 | 4,115 | 96.3% | ¥11,893 |
| ラグジュアリー(掲載10万円以上) | 35 | 3,682 | 90.5% | ¥124,336 |
| 全施設 | 1,383 | 184,093 | 91.0% | ¥20,902 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都・2026年8月。ラグジュアリーは掲載価格10万円以上の施設を横断的に抽出した区分で、他業態と重複する)
日次で追うと差の性格がはっきりする。8月の東京で全施設の在庫消化率が最も下がったのはお盆明けの8月16日(日)・31日(月)の85.5%で、ビジネスも同日に84.6%まで下がった。一方、カプセルの月内最低値は8月17日(月)の94.0%、最高値は29日(土)の98.5%である。全施設が10ポイント近く振れた月に、カプセルは4.5ポイントの幅しか動いていない。需要の谷でも埋まり続けたことが、月平均の差を作っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都・2026年8月・日次。カプセルN=27、ビジネスN=872、全施設N=1,383)
11都道府県すべてで全施設平均を上回る — ただしサンプルは東京以外3〜5軒
東京だけの現象ではないかを確かめるため、47都道府県すべてに同じ集計を広げた。在庫消化率を算出できるカプセルは全国で80軒あり、そのうち3軒以上を含む都道府県は11ある。この11都道府県では例外なくカプセルが全施設平均を上回り、差は最小の熊本で+4.6ポイント、東京は+5.3ポイント、最大の大阪で+12.1ポイント(98.0%対85.9%)だった。11都道府県のカプセル62軒・8,552ベッドをベッド数で加重した在庫消化率は97.1%になる。
ただし、東京の27軒を除くとサンプルは3〜5軒と小さい。福岡5軒で98.9%、大阪5軒で98.0%、北海道4軒で98.1%、神奈川・千葉・愛知は3軒で98%台、京都は3軒で94.8%と、いずれも少数サンプルのため参考値として読む必要がある。1軒の在庫設定が変われば数ポイント動く規模であり、表では都道府県ごとにNを併記した。それでも「方向が11地域で一致している」こと自体は、東京の結果が偶然ではないことを支える材料になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年8月・カプセル3軒以上の11都道府県。東京以外は少数サンプルのため参考値)
| 都道府県 | カプセルN | ベッド数 | カプセル在庫消化率 | カプセル掲載価格 | 全施設在庫消化率 | 差 |
|---|---|---|---|---|---|---|
| 東京都 | 27 | 4,115 | 96.3% | ¥11,893 | 91.0%(N=1,383) | +5.3pt |
| 福岡県 | 5 | 595 | 98.9% | ¥10,229 | 92.1%(N=631) | +6.8pt |
| 大阪府 | 5 | 911 | 98.0% | ¥11,767 | 85.9%(N=722) | +12.1pt |
| 北海道 | 4 | 692 | 98.1% | ¥12,297 | 91.8%(N=1,388) | +6.3pt |
| 神奈川県 | 3 | 441 | 98.3% | ¥8,614 | 87.3%(N=696) | +11.0pt |
| 沖縄県 | 3 | 399 | 96.9% | ¥9,487 | 87.9%(N=1,174) | +9.0pt |
| 千葉県 | 3 | 303 | 98.1% | ¥9,960 | 89.1%(N=734) | +9.0pt |
| 熊本県 | 3 | 171 | 95.9% | ¥9,307 | 91.3%(N=518) | +4.6pt |
| 香川県 | 3 | 165 | 97.3% | ¥14,827 | 89.1%(N=286) | +8.2pt |
| 京都府 | 3 | 296 | 94.8% | ¥11,567 | 83.9%(N=1,150) | +10.9pt |
| 愛知県 | 3 | 464 | 98.4% | ¥14,560 | 86.7%(N=555) | +11.7pt |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年8月。単価は掲載価格・全プラン平均・2名1室利用時・税込。東京以外のカプセルは少数サンプルのため参考値)
月をずらしても順位は変わらない。東京都のカプセル27軒は2026年7月に97.5%(全施設93.2%)、9月に97.4%(全施設92.2%)と、3ヶ月連続で8業態の首位にある。夏の繁忙期だけ埋まる業態ではなく、閑散に向かう9月でも消化率が落ちていない点は、後述する供給余地の議論につながる。
掲載在庫率で見かけを補正する — カプセルはベッドの13%しかOTAに出していない
ここで一度立ち止まる必要がある。在庫消化率は「OTAに出した在庫のうち売れた割合」を総客室数に対して置き直した推定値であり、観光庁「宿泊旅行統計調査」の客室稼働率(2026年8月 第1次速報で全体64.4%)とは定義がまったく違う。観光庁の統計は施設が報告する全客室の実稼働を数えるのに対し、本稿の指標はOTA上の残室から逆算する。OTAに掲載していない客室は「残っていない」側に数えられるため、掲載在庫率が低い施設ほど在庫消化率は高く出る。カプセルが最上位に見える理由の一部が、この見かけ要因である可能性を検証しなければならない。推定OCCと完売率がどこで食い違うかは、推定OCCと完売率は何が違うのかが東京都3業態のブッキングカーブで読み分けている。
そこで、各施設が観測期間中にOTA上へ掲載した最大在庫数を総ベッド数で割った「掲載在庫率」を、東京・大阪・福岡・北海道のカプセル62施設と、比較対象として東京のビジネスホテル100施設(2026年8月20日チェックイン分のデータがある483施設のうち、残室率の低い順に100施設)で求めた。結果は明確で、カプセルの掲載在庫率の中央値は13.0%(東京のみ39施設では14.3%)、ビジネスは45.1%だった。カプセルは62施設のうち27施設(43.5%)が10%未満で、ビジネスで10%未満は100施設中12施設にとどまる。一方で、カプセルにも50%以上を掲載する施設が19施設(30.6%)あり、分布は「ごく薄く出す群」と「大半を出す群」に二極化している。業態を問わず予約サイトに出す客室が総客室の約5割にとどまる構造は、予約サイトに出す客室は総客室の約5割 — 旅館・ホテル1.1万施設の掲載在庫比率で1.1万施設を対象に整理している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(カプセル:東京・大阪・福岡・北海道の62施設、ビジネス:東京都の100施設。2026年8月20日チェックイン分の観測)
この二極化には業態固有の理由がある。カプセルホテルは1室=1ベッドで、ツインやスイートのような客室タイプの階層がない。価格帯で在庫を振り分けられないため、在庫管理の主な手段は「OTAに何ベッド出すか」というアロットメントの操作になる。160ベッドの施設が10〜20ベッドだけをOTAに出し、売れるたびに補充する運用では、OTA上の残室はしばしば0に触れる。この運用は在庫消化率を押し上げる方向に働く。ただし、公開データだけでは、公式サイト直販や法人契約が主体なのか、OTAへの割当を契約上小さくしているのか、売れ行きに応じて小出しに追加する在庫コントロールなのかは判別できず、複数の可能性が併存すると考えるべきである。
見かけ要因の影響を数字で確認する方法が一つある。同じ8月の東京を、掲載在庫率30%以上の施設だけで組み直すと、全施設の在庫消化率は91.0%から88.2%へ2.8ポイント下がり、ビジネスは91.1%から88.8%になる。そしてこの条件では、カプセルは1軒も残らない。つまり27軒のうち、月を通じて総ベッドの3割以上を安定して掲載し続けた施設はなかったということで、96.3%という数字はカプセルの実稼働を示す値ではなく、「薄く出した在庫が繰り返し売り切れた」ことを示す上限値として読むのが正確である。
それでは、カプセルの需給が強いという結論は消えるのか。消えない、と考える根拠が三つある。第一に、掲載在庫率の低さは2026年7月や9月にも共通しているのに、全施設との差はお盆のある8月よりむしろ9月(+5.2ポイント)でも維持されている。第二に、掲載在庫率50%以上を出す「大半を出す群」19施設を含めても、カプセルの日次在庫消化率の最低値は94.0%で、全施設の最低値85.5%を8.5ポイント上回る。第三に価格である。東京都のカプセルの推定成約ADRは2026年8月に¥5,400(N=39、1ベッドあたり・税抜相当)と、前年同月の¥5,200(N=41)から+4.6%上がった。同じ月の東京都全施設のADRが¥11,800(N=1,140)と前年同月の¥13,000から−9.2%だったことを考えると、カプセルは市場が単価を譲った月に単価を上げながら埋めている。在庫の見かけに依存しない価格側のシグナルが、需給の強さを裏打ちしている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都カプセル・推定成約ADR・1ベッドあたり税抜相当。2024年はN=57〜59、2025年はN=29〜60、2026年はN=32〜39。対象施設数が系列中央値の6割を下回る2026年1月、および2025年11〜12月は非表示)
なお大阪府のカプセルADRは2026年8月に¥4,000(N=10)と前年同月の¥5,600から大きく下がり、福岡県は¥5,700(N=6)で前年の¥6,100から−6.5%だった。大阪は前年が万博会期中という特殊な比較になるうえ、いずれもNが10以下のため、ここでは参考値として記すにとどめる。
全国237施設・3万ベッドの地理分布 — 東京に41%、4都府県に69%が集まる
需給が強い業態の供給はどこにあるのか。メトロエンジンリサーチが把握する範囲で、2026年10月時点に稼働が確認できるカプセルホテルは全国237施設・30,453ベッドである。都道府県別では東京都が94施設・12,516ベッドで全体の41.1%を占め、大阪府26施設・4,697ベッド、京都府16施設・1,856ベッド、神奈川県15施設・1,875ベッドが続く。この4都府県でベッド数の68.8%に達し、カプセルが立地する都道府県は31にとどまる。16県にはOTA上で稼働を確認できるカプセルホテルが1軒もない。
市区町村単位ではさらに偏りが強い。大阪市中央区14施設・2,687ベッド、東京都港区14施設・1,755ベッド、台東区13施設・2,097ベッド、中央区11施設・1,595ベッド、新宿区10施設・1,736ベッドが上位で、繁華街と鉄道ターミナルの徒歩圏に集中している。横浜市中区8施設、福岡市博多区8施設、札幌市中央区6施設、京都市中京区6施設・下京区5施設も同じ型である。
規模の分布を見ると、100〜199ベッドの施設が101軒(42.6%)と最も多く、200ベッド以上は37軒で合計10,600ベッドと全ベッドの34.8%を占める。50ベッド未満の小規模施設も37軒あるが、ベッド数では970と3.2%にすぎない。中規模から大規模の施設がストックの中核であり、1施設あたり平均128ベッドという規模感は、ビジネスホテルの平均客室数に近い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(稼働が確認できるカプセルホテル237施設・2026年10月時点)
開業パイプラインと建築着工 — 2017〜19年の波のあと、年10軒前後の静かな増加
供給がいつ積み上がったのかを開業年で追うと、カプセルの供給には明確な波がある。OTA掲載確認ベースの開業数は2015年の12軒から2016年24軒、2017年45軒、2018年42軒、2019年36軒と、インバウンドの第一波と重なる5年間に159軒・17,762ベッドが開業した。現在のストックの半分以上がこの時期に生まれた施設である。2020年に16軒、2021年と2022年は7軒ずつに落ち込み、2023年9軒、2024年10軒、2025年10軒と、年10軒前後・およそ470〜720ベッドの穏やかな回復局面にある。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=224施設・2015〜2026年開業)。OTA掲載の時期は開業の前後にずれるため、直近の年は今後の掲載で増加する可能性あり
2026年は10月時点で6軒・375ベッドの開業を確認しているが、この数字は確定値ではない。OTA掲載の時期は開業の前後にずれるため、直近の開業は集計時点で捕捉しきれていない可能性がある。2026年の件数は時間の経過とともに増える前提で読む必要がある。直近2年の開業を個別に見ると、地方都市の駅前やターミナル(松江、福井、長崎、別府)、空港(那覇空港)、サウナを前面に出した都心型(麻布十番、品川、赤坂)という三つの型が並行して増えており、東京一極の2010年代後半とは分布が変わりつつある。
| 開業月 | 施設名 | 都道府県 | ベッド数 |
|---|---|---|---|
| 2025-01 | HOTEL minimumms. | 沖縄県 | 61 |
| 2025-04 | カプセルホテル長崎 | 長崎県 | 24 |
| 2025-05 | STATION INN THE URASHIMA | 広島県 | 150 |
| 2025-07 | カプセルホステル別府タワー | 大分県 | 92 |
| 2025-07 | PreciousCABIN | 福岡県 | 27 |
| 2025-08 | HOTEL ENSO TOKYO赤坂 | 東京都 | 26 |
| 2025-08 | スゴイサウナ&ステイ麻布十番駅前 | 東京都 | 38 |
| 2025-08 | HOTEL WINDS ASAKUSA Capsule Inn | 東京都 | 119 |
| 2025-10 | ファーストキャビン那覇空港 | 沖縄県 | 72 |
| 2025-10 | HOTEL GALAXY POD本川越店 | 埼玉県 | 32 |
| 2026-01 | ファーストキャビン松江 | 島根県 | 32 |
| 2026-02 | Cabin Hotel DNK | 福井県 | 18 |
| 2026-03 | CABIN KUTEKUN | 北海道 | 55 |
| 2026-04 | ナインアワーズ名古屋栄 | 愛知県 | 184 |
| 2026-05 | カプセルホテル ノースキャビン | 北海道 | 58 |
| 2026-08 | casual hotel Ma.city | 北海道 | 28 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース。開業月は掲載情報にもとづく。2026年は10月時点)
業態を限定しない宿泊業全体の着工動向も確認しておく。e-Stat「建築着工統計」によると、宿泊業用建築物の着工棟数は全国で2019年の2,300棟から2021年に1,422棟まで減り、2022年2,374棟、2023年2,222棟、2024年には2,836棟と2019年を上回る水準に戻った。一方で着工床面積は2018年の約304万㎡をピークに2024年は約176万㎡で、1棟あたりの床面積は2018年の約1,435㎡から2024年は約619㎡へと半分以下になっている。棟数は増え、1棟は小さくなるという構図で、小規模な宿泊施設の着工が全体を押し上げている。東京都では2024年に67棟・約53万㎡が着工し、床面積では大型案件の寄与が大きい。カプセルを含む宿泊特化型の供給は、この「棟数は多く床は小さい」流れの中に位置づけられる。
需要側の環境も記しておく。観光庁の宿泊旅行統計調査(2026年8月 第1次速報)では、8月の延べ宿泊者数は6,268万人泊で前年同月比−6.7%、うち外国人は1,264万人泊で−10.3%と、前年の高水準からの調整局面にある。なお2026年1月分から調査の層化基準が「従業者数」から「客室数」に変わっており、前年比には見直しの影響が含まれる。宿泊者数が前年を下回った月にカプセルが単価を上げて埋まったという本稿の観察は、この文脈で読むと意味が強まる。
どの都市・価格帯に伸びしろが残るか — ホテル100室あたりカプセル2〜3ベッドの都市
供給の厚みを都市間で比べるには、生の施設数ではなく既存ホテル客室に対する比率で見るのが適切である。各都道府県のビジネス・シティ・デラックスの合計客室数100室あたりのカプセルベッド数を求めると、東京都は9.2ベッド、京都府と神奈川県は6.4、大阪府は6.0と、首都圏と関西の中心で密度が高い。これに対し福岡県は3.3、千葉県3.0、兵庫県2.8、愛知県と沖縄県2.6、北海道2.2、静岡県1.1と、政令市を抱える地域でもカプセルの密度は東京の3分の1前後かそれ以下にとどまる。
この密度を在庫消化率と重ねると、伸びしろの所在が見えてくる。福岡(密度3.3・在庫消化率98.9%・N=5)、北海道(2.2・98.1%・N=4)、愛知(2.6・98.4%・N=3)、千葉(3.0・98.1%・N=3)は、いずれも供給密度が低く、少数ながら既存施設の在庫消化率が東京を上回っている。少数サンプルの参考値であることを繰り返したうえで言えば、既存のカプセルが薄く、かつ埋まっている都市がこの4地域である。逆に東京は密度が最も高いにもかかわらず96.3%を保っており、需要が供給の厚みを吸収している。京都は密度6.4に対して在庫消化率94.8%(N=3)と11地域で最も低く、全施設も83.9%と8月の需給は他地域より緩い。
| 都道府県 | カプセル施設数 | カプセルベッド数 | ホテル客室数 | 100室あたりベッド | カプセル在庫消化率 | 全施設在庫消化率 |
|---|---|---|---|---|---|---|
| 東京都 | 94 | 12,516 | 135,964 | 9.2 | 96.3%(N=27) | 91.0% |
| 大阪府 | 26 | 4,697 | 77,658 | 6.0 | 98.0%(N=5) | 85.9% |
| 京都府 | 16 | 1,856 | 28,885 | 6.4 | 94.8%(N=3) | 83.9% |
| 神奈川県 | 15 | 1,875 | 29,426 | 6.4 | 98.3%(N=3) | 87.3% |
| 福岡県 | 10 | 1,395 | 42,026 | 3.3 | 98.9%(N=5) | 92.1% |
| 千葉県 | 9 | 942 | 31,367 | 3.0 | 98.1%(N=3) | 89.1% |
| 北海道 | 8 | 1,141 | 51,738 | 2.2 | 98.1%(N=4) | 91.8% |
| 愛知県 | 7 | 1,094 | 41,763 | 2.6 | 98.4%(N=3) | 86.7% |
| 広島県 | 6 | 793 | 20,304 | 3.9 | 参考値なし(N=2) | 90.7% |
| 兵庫県 | 5 | 667 | 23,971 | 2.8 | 参考値なし(N=2) | 91.3% |
| 沖縄県 | 5 | 423 | 16,581 | 2.6 | 96.9%(N=3) | 87.9% |
| 静岡県 | 2 | 261 | 24,381 | 1.1 | 参考値なし(N=2) | 89.3% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(施設数・ベッド数は2026年10月時点の稼働確認ベース。ホテル客室数はビジネス・シティ・デラックスの合計。在庫消化率は2026年8月。カプセルN=2の地域は参考値を省略)
価格帯については、カプセルの掲載価格(2名利用時)が東京¥11,900、大阪¥11,800、福岡¥10,200、神奈川¥8,600と、同じ都道府県のビジネスホテルの6〜7割の水準にあることが出発点になる。推定成約ADRでは東京のカプセルが1ベッド¥5,400、福岡¥5,700、大阪¥4,000で、ビジネスホテルのシングル1室とのあいだに¥5,000〜¥8,000の価格差がある。この差が大きい都市ほど、ホテルの単価上昇で押し出された需要の受け皿としてカプセルが機能しやすい。カプセルベッドメーカーが2026年8月の新製品発表で、インバウンドの増加と宿泊料金の高騰をカプセル需要の背景として挙げている点も、この見方と一致する。
運営側への示唆としては、第一に、在庫消化率が96%を超える地域では掲載在庫を段階的に広げる余地がある。OTA上の残室が月の大半で0に触れる状態は、価格を試す機会を逸している可能性があり、掲載在庫を増やしたうえで需要日ごとの価格差を付けるほうが、総収入を伸ばす選択肢になりうる。第二に、出店や投資の観点では、密度が低く既存施設が埋まっている福岡・名古屋・札幌・千葉のターミナル周辺が候補に挙がる。第三に、サウナや大浴場、女性専用フロアといった付加価値は、公開プラン名の集計でも大浴場が12%、女性向けが21%に登場しており、単価¥5,000台から¥7,000台への移行を支える要素になっている。いずれも簡易な集計にもとづく方向性であり、個別の投資判断には立地ごとの需要調査が必要である。カプセル型が成立する地価の上限と1ベッドあたりの床効率については、カプセル型の成立地価は坪899万円、ビジネス型の1.28倍が逆算している。
まとめ
2026年8月のカプセルホテルは、東京27軒で在庫消化率96.3%と8業態の最上位にあり、3軒以上を含む11都道府県のすべてで全施設平均を上回った。ただしカプセルはOTAへの掲載在庫率が中央値13%と低く、掲載在庫率30%以上に絞ると対象が1軒も残らないことから、96%という数字は実稼働ではなく「薄く出した在庫が繰り返し売れた」上限値として読むべきである。それでも、日次の最低値が94%を下回らなかったこと、3ヶ月連続で首位であること、そして市場全体のADRが−9.2%の月にカプセルの推定成約ADRが+4.6%だったことは、見かけ要因では説明できない需給の強さを示している。
供給は全国237施設・30,453ベッドで、東京に41%、4都府県に69%が集中する。開業は2017〜19年の波のあと年10軒前後で推移し、2024〜26年は地方ターミナル・空港・サウナ型都心の三つの型に分散しつつある。ホテル100室あたりのカプセルベッド密度が2〜3と低く、既存施設が98%台で埋まる福岡・北海道・愛知・千葉には、少数サンプルの参考値という条件つきながら供給の伸びしろが残る。カプセルという業態は、ホテル単価の上昇が続く局面で最も需給が締まる受け皿であり、その供給余地は東京の外側に広がっている。
よくある質問
Q. 2026年8月のカプセルホテルの在庫消化率96%は、客室稼働率96%という意味ですか。
いいえ。本記事の在庫消化率はOTAに掲載された在庫の消化状況から推定した値で、観光庁の客室稼働率(2026年8月 第1次速報で全体64.4%)とは定義が異なります。カプセルはOTA掲載在庫率の中央値が13%と低く、掲載していないベッドは消化済み側に数えられるため、実際の稼働率より高めに出ます。96.3%は上限値としてお読みください。
Q. 全国にカプセルホテルは何施設ありますか。
メトロエンジンリサーチが把握する範囲で、2026年10月時点にOTA上で稼働が確認できるカプセルホテルは237施設・30,453ベッドです。東京都が94施設・12,516ベッドで全体の41%を占め、大阪府26施設、京都府16施設、神奈川県15施設が続きます。OTAに掲載していない施設は含まれません。
Q. カプセルホテルの宿泊単価はどのくらいですか。
推定成約ADRは2026年8月で東京都¥5,400(N=39、1ベッドあたり・税抜相当)、福岡県¥5,700(N=6)、大阪府¥4,000(N=10)です。OTAの掲載価格(2名利用時・全プラン平均・税込)では東京¥11,900、大阪¥11,800、福岡¥10,200で、同じ都道府県のビジネスホテルの6〜7割の水準にあります。
宿向け:このテーマに効くプラン名のヒント
カプセルホテルで公開されているプラン名(N=1,947)に多い訴求要素 ——
素泊まり 31%男性 31%女性 21%朝食付 17%割引 16%早割 16%
実際の名前の例(匿名化):
- [10%OFF+] [大型セール] ★連泊割★[男性専用 素泊り] サウナ付大浴場でのんびり
- [10%OFF+] [大型セール] ★連泊割★[女性専用 素泊り] サウナ付大浴場でのんびり
- [10%OFF+] [大型セール] [男性専用 素泊り] サウナ付大浴場でのんびり★スタンダードプラン
※公開プラン名の集計にもとづく傾向で、命名が販売を生む因果を示すものではありません。
あわせて読みたい
- 予約サイトに出す客室は総客室の約5割 — 旅館・ホテル1.1万施設の掲載在庫比率と、人手不足感38.5%で戻せる売上
- 推定OCCと完売率は何が違うのか — 東京都3業態のブッキングカーブで読む「広く薄く」と「先に完売」の見分け方
- カプセル型の成立地価は坪899万円、ビジネス型の1.28倍 — 1ベッド10.2㎡の床効率を逆算
- 2026年上期開業1,002施設のいま — 単価と在庫消化を業態別に既存施設と比べる
- 宿が増えた街・減った街2026|市区町村別の純増減マップ、新規開業3,189軒に対し退出1,325軒
- 宿泊旅行統計調査とは|観光庁の宿泊統計の読み方 — 稼働率61.6%・簡易宿所29.6%、速報と確定の差【2025年】
- ビジネスホテルの素泊まり相場は1泊約1.3万円|朝食付きは+770円(6%)、都道府県別の実額と差額を2026年9月の掲載価格で読む
- 一棟貸しの宿、接客への口コミ言及はホテル並み — 2026年開業1,665施設の56%を占める業態の単価と省人運営
参考資料・出典一覧
- 観光庁「宿泊旅行統計調査(2026年8月 第1次速報・2026年7月 第2次速報)」(最終更新 2026年9月30日)
- 観光庁「宿泊旅行統計調査」統計ページ
- e-Stat「建築着工統計調査」宿泊業用建築物(統計ID: 0003114490)
- コトブキシーティング「新型カプセルベッド『TENON』デザイン公開」プレスリリース(2026年8月4日)
- メトロエンジンリサーチ — 都道府県×業態別の稼働率(OTA掲載在庫ベース・推定)および掲載価格(2026年7〜9月)、施設別の掲載在庫率(2026年8月20日チェックイン分・カプセル62施設・ビジネス100施設)、推定成約ADR(東京都カプセルN=32〜60、全施設N=1,120〜1,140)
- メトロエンジンリサーチ&コンサルティング — カプセルホテル施設データ(稼働確認ベース237施設・2026年10月時点)、新規開業データ(OTA掲載確認ベース)