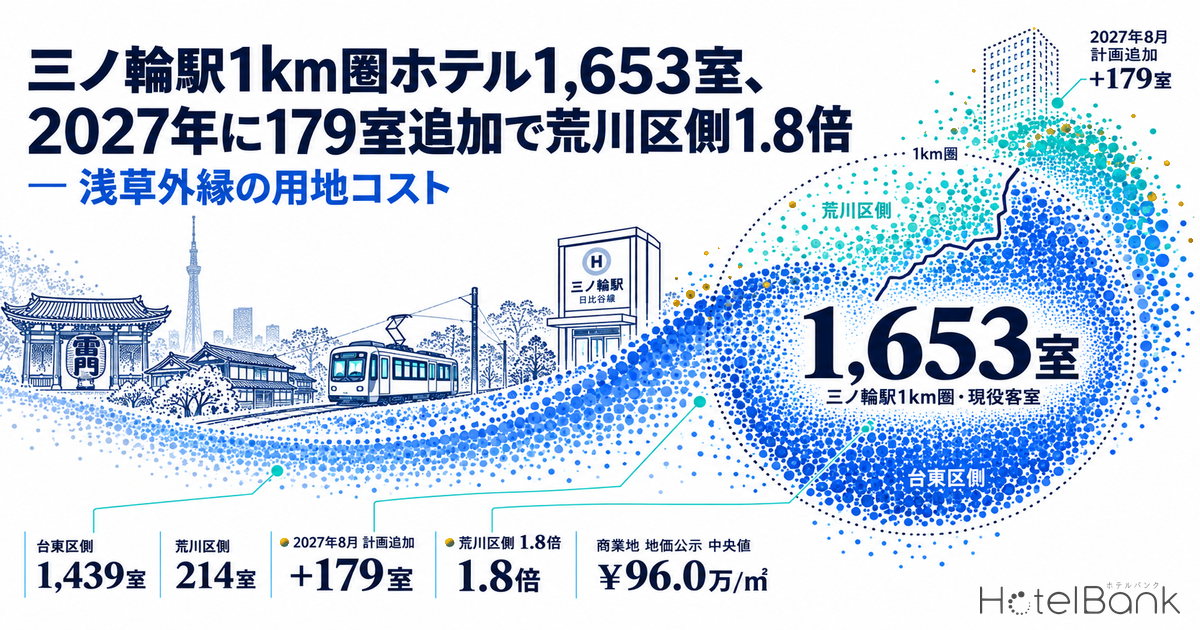
東京メトロ日比谷線・三ノ輪駅は、台東区竜泉・三ノ輪と荒川区東日暮里・南千住の区境に立つ。駅から半径1kmの円を描くと、2026年10月時点で宿泊販売が確認できる宿泊施設は47施設・1,653室あり、その87%にあたる1,439室が台東区側、荒川区側は5施設・214室にとどまる。2025年11月に東横INN三ノ輪駅(168室)が開業して圏内の客室は1年で2割強増え、2027年8月には荒川区東日暮里1丁目で14階・179室のホテル計画(仮称アパホテル〈東京三ノ輪駅前〉)が完成予定で、荒川区側の客室は1.8倍になる。本稿では、この1km圏の客室を施設単位で棚卸しし、隣接する入谷・南千住・鶯谷・日暮里と浅草・上野の価格帯、荒川区と台東区の推定成約ADRの月次差、居住8.4万人・就業2.4万人という立地タイプ、そして地価公示から逆算した1室あたり土地コストを、都心外縁で用地を探すデベロッパーと地域金融機関の視点で読み解く。
本記事における指標の定義
| ADR(推定成約ADR) | 各施設が主要予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なる。エリア単位のADRは対象施設の中央値。 |
| 掲載価格 | 2名1室利用時の1室あたり料金(税込)の全プラン平均。ADRとは別の指標で、本文では「掲載価格(全プラン平均)」と表記する。 |
| OCC(稼働率) | エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。 |
| 1km圏の客室ストック | 駅点(国土数値情報の三ノ輪駅・日比谷線、北緯35.7299・東経139.7918)から約60m南西の地点を中心とする半径1kmに所在し、2026年7〜9月のいずれかの月に宿泊販売の価格観測がある施設を「現役」と判定し、客室数が確認できる施設を1施設1件として集計した。年次推移は開業年で積み上げ、開業年が不明な施設は価格観測の初月で計上している。 |
| データ出典 | メトロエンジンリサーチ&コンサルティング(価格・客室・在庫)、国土交通省 不動産情報ライブラリ(地価公示・用途地域・駅乗降客数)、国土交通省 国土数値情報(250mメッシュ将来推計人口)、総務省・経済産業省 経済センサス(事業所・従業者)。 |
- — 47施設・1,653室:三ノ輪駅1km圏の現役施設(2026年10月時点)。2015年末比+54%で、増加の約半分は東横INN三ノ輪駅168室を含む2025年の+283室。
- — +179室で荒川区側1.84倍:2027年8月完成予定の179室計画が実現すれば、圏内は1,832室(+10.8%)、荒川区側は214室から393室になる。
- — 推定成約ADR中央値¥6,700:三ノ輪のビジネス系(2026年7〜9月平均、N=12)。浅草¥15,300・上野¥12,300との段差の中間に、東横INN三ノ輪駅の¥9,100〜10,200が入った。
- — 商業地¥96万/㎡:2026年地価公示の中央値(n=7)は浅草の6割・上野の3分の1。容積率600%・18㎡/室で土地は約290万円/室、総コスト1,474万円の約2割。
- — 粗利回り8.0〜11.0%:ADR¥9,000〜11,000・通年稼働率80〜90%・GOP率45%の簡易試算。居住8.4万人の住宅地で、観光外縁と生活圏需要が軸になる。
結論 — 浅草・上野の外縁に、初めて「中価格帯のチェーン客室」が積まれた
三ノ輪駅1km圏の宿泊ストックは、長く清川・日本堤(いわゆる山谷地区)の低価格帯ホテルと、2016年以降に増えたホステル・一棟貸で構成されてきた。2015年末の1,074室から2024年末の1,295室まで、10年近くで増えたのは221室にすぎない。ここに2025年、東横INN三ノ輪駅の168室とホステル2軒(STAY&GO入谷北76室、Joe Backpackers35室)が加わり、1年で1,578室へ跳ねた。2026年10月時点の1,653室は2015年比で+54%になる。
価格面では、圏内のビジネスホテル13施設の推定成約ADR中央値は¥6,700(2026年7〜9月平均、N=12)で、浅草駅1km圏の¥15,300(N=74)、上野駅1km圏の¥12,300(N=68)とは明確な段差がある。東横INN三ノ輪駅の推定成約ADRは開業以来¥9,100〜10,200で推移しており、山谷の低価格帯と入谷・鶯谷の¥12,000台のあいだに、これまで空白だった中価格帯を開いた格好になる。荒川区東日暮里1丁目の179室計画は、この中価格帯の受け皿をさらに広げるものと読める。
用地の観点では、1km圏の商業地の公示地価中央値は¥96万/㎡(2026年、n=7)で浅草駅1km圏の6割、上野駅1km圏の3分の1にあたる。容積率600%・1室あたり延床18㎡の宿泊特化型で換算すると、1室の土地コストは約290万円。2025年の宿泊業建築費(217.8万円/坪)から求めた建築費約1,190万円/室と合わせた1,470万円のうち土地は2割で、浅草の3割・上野の4割より軽い。居住8.4万人が2040年まで増え続ける住宅地であることと、オフィス系従業者比率8.0%という業務性の低さを踏まえると、この立地は出張需要ではなく「浅草・上野の観光外縁+家族訪問・都市内移動需要」で組み立てる場所である。以下、順に検証する。
客室ストックの棚卸し — 10年で+579室、うち2025年の1年で+283室
まずは圏内の客室がどう積み上がってきたかを施設単位で確認する。半径1kmの円内には宿泊施設として登録のある143件があるが、山谷地区の簡易宿所を中心に客室数が公開されていないものや、現在は販売が確認できないものが多く、2026年7〜9月に販売が確認できる現役施設は47施設・1,653室だった。業態別ではビジネスホテル13施設・872室が52.8%を占め、ホステル・ドミトリー・ゲストハウス22施設・576室(34.8%)、カプセル1施設・128室、旅館3施設・69室、一棟貸7施設・7室、その他1施設と続く。圏内の3分の1を占めるホステル系の供給が台東区全体でどう分布しているかは、ホステル投資が成立する首都圏の条件 — 台東150軒・渋谷27軒・さいたま1軒の供給格差が首都圏横断で整理している。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=47施設。三ノ輪駅1km圏・現役施設の開業年で積み上げ、2027年は建築計画179室を加算した見込み値)
年次で追うと、2015年末1,074室(22施設)→2019年末1,203室(29施設)→2024年末1,295室(39施設)と、年20〜30室のゆるやかな増加が続いた。2019年に荒川区側で64室増えたのはアンドホステル南千住(南千住3丁目)の開業で、荒川区側の客室は150室から214室になり、以後は2026年まで動いていない。一方で2025年は台東区側に東横INN三ノ輪駅168室を含む283室が加わり、圏内の客室は1年で+21.9%となった。2026年も一遊ホテル浅草(千束3丁目・26室)など75室が加わり、1,653室に達している。
| 施設名 | 区 | 業態 | 客室数 | 開業年 | 推定成約ADR(7〜9月平均) |
|---|---|---|---|---|---|
| 東横INN三ノ輪駅 | 台東区 | ビジネスホテル | 168 | 2025年 | ¥9,243 |
| 1泊1980円ホテル Tokyo | 台東区 | カプセル | 128 | 2014年 | — |
| ホテル ヒカリ | 台東区 | ビジネスホテル | 126 | 2005年 | ¥3,975 |
| ホテル丸忠CLASSICO | 台東区 | ビジネスホテル | 125 | 2007年 | ¥4,704 |
| ホテルアクセラ | 台東区 | ビジネスホテル | 117 | 2007年 | ¥3,739 |
| ホテル丸忠CENTRO | 荒川区 | ビジネスホテル | 104 | 2004年 | ¥5,308 |
| STAY&GO入谷北 | 台東区 | ホステル | 76 | 2025年 | — |
| ホテル 寿陽 | 台東区 | ホステル | 72 | 1991年 | — |
| エコノミーホテルほていや | 台東区 | ビジネスホテル | 71 | 2012年 | ¥4,969 |
| アンドホステル南千住 | 荒川区 | ドミトリー | 64 | 2019年 | — |
| パレスジャパン | 台東区 | ホステル | 62 | 2011年 | — |
| OHWA hostel minowa station | 台東区 | ホステル | 59 | 2024年 | — |
| ホテル ネオ・ルージュ | 台東区 | ビジネスホテル | 40 | 1982年 | ¥9,596 |
| エースイン浅草 | 台東区 | ホステル | 39 | 1989年 | — |
| ビジネスホテルサンパレス | 荒川区 | ビジネスホテル | 39 | 1983年 | ¥7,993 |
| SOHO浅草 | 台東区 | ビジネスホテル | 35 | 価格観測 2026年07月〜 | — |
| Joe Backpackers | 台東区 | ゲストハウス | 35 | 2025年 | — |
| 江戸さくら | 台東区 | 旅館 | 30 | 2013年 | ¥13,077 |
| plat hostel keikyu minowa forest | 台東区 | ホステル | 27 | 2016年以前 | — |
| 一遊ホテル浅草 | 台東区 | ビジネスホテル | 26 | 価格観測 2026年06月〜 | ¥15,094 |
| 行燈旅館 | 台東区 | 旅館 | 24 | 2003年 | ¥7,434 |
出典:メトロエンジンリサーチ&コンサルティング(1km圏の現役施設のうち24室以上、N=21施設。ADRは検証済み業態のみ算出、「—」は対象外業態)
上位を見ると、ホテルヒカリ(126室)、ホテル丸忠CLASSICO(125室)、ホテルアクセラ(117室)、ホテル丸忠CENTRO(104室)、エコノミーホテルほていや(71室)と、清川・日本堤・南千住3丁目に集まる低価格帯ホテルが客室の3分の1を占める。推定成約ADRは¥3,700〜5,300で、国内外のバックパッカーや長期滞在者を長年受け止めてきた層である。ここに168室の東横INN三ノ輪駅が加わったことで、圏内で最も客室の多い施設が初めて中価格帯のチェーンになった。この構造変化が、次に見る「外縁の価格帯」を押し上げる起点になる。
計画パイプライン — 2027年8月の179室で荒川区側は1.84倍、小規模計画も12件
圏内の供給は2027年にもう一段増える。当社が把握する建築計画情報では、荒川区東日暮里1丁目に14階建て・延床約3,100㎡・ホテル179室の計画(仮称アパホテル〈東京三ノ輪駅前〉、2027年8月完成予定)があり、産業タイムズ社「ホテル・宿泊施設 計画総覧 2026年版」にも東京都の新設計画として同名が掲載されている。開業時期・客室数は事業者の公式発表前であり、本稿では計画情報ベースの数値として扱う。実現すれば圏内の客室は1,653室から1,832室(+10.8%)へ、荒川区側は214室から393室へ1.84倍になる。荒川区の既存ストックに対する追加供給の比率は23区横断で東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%が比較しており、本稿の1km圏の数字と併せて読むと区全体の供給圧の位置づけがつかめる。
| 計画名(仮称) | 所在地 | 階数 | 延床㎡ | 完成予定 | 駅からの距離 |
|---|---|---|---|---|---|
| アパホテル〈東京三ノ輪駅前〉 | 荒川区東日暮里1丁目 | 14 | 3,100 | 2027年8月 | 約170m |
| 日本堤ホテル新築工事 | 台東区日本堤2丁目 | 9 | 329 | 2026年12月 | 約450m |
| 台東区竜泉3丁目ホテル新築工事 | 台東区竜泉3丁目 | 8 | 392 | 2027年6月 | 約540m |
| CLASS上野根岸 | 台東区根岸5丁目 | 10 | 991 | 2027年1月 | 約560m |
| MKG HOTEL竜泉 | 台東区竜泉3丁目 | 8 | 419 | 2026年2月 | 約570m |
| 台東区千束4丁目ホテル | 台東区千束4丁目 | 5 | 528 | 2028年8月 | 約670m |
| 台東区下谷3丁目新築工事 | 台東区下谷3丁目 | 5 | 265 | 2027年2月 | 約700m |
| アクセラアネックス新築工事 | 台東区日本堤1丁目 | 9 | 620 | 2027年5月 | 約780m |
| 台東区入谷2丁目計画 | 台東区入谷2丁目 | 9 | 1,970 | 2026年10月 | 約820m |
| 台東区千束2丁目計画 | 台東区千束2丁目 | 15 | 1,434 | 2027年6月 | 約900m |
| 台東区入谷二丁目レジデンシャルホテル新築工事 | 台東区入谷2丁目 | 12 | 1,155 | 2028年7月 | 約960m |
| 台東区入谷一丁目計画新築工事 | 台東区入谷1丁目 | 14 | 1,496 | 2028年3月 | 約970m |
| 台東区入谷1丁目ホテル新築工事 | 台東区入谷1丁目 | 13 | 594 | 2026年9月 | 約1,000m |
出典:建築計画のお知らせ(現地標識)・建設業界紙等の建築計画情報よりメトロエンジンリサーチ&コンサルティング作成(三ノ輪駅1km圏、2026年10月時点。客室数が判明しているのは179室計画のみ)
179室計画のほかに、台東区側では延床265〜1,970㎡の小規模ホテル計画が12件、合計約10,190㎡ある。客室数はいずれも未公表だが、東横INN三ノ輪駅(延床3,165㎡・168室=18.8㎡/室)や179室計画(3,100㎡・179室=17.3㎡/室)と同じ延床原単位18㎡/室で換算すると、合計で約570室相当のボリュームになる。ただし小規模案件の多くは1フロア1〜2室のアパートメント型や旅館業の簡易宿所になる可能性があり、この換算値は上限の目安にとどめたい。なお建築計画は確認申請ベースで、調査時点以降の申請追加で件数は増える見込みである。台東区は2026年10月施行の条例改正で、旅館業の遵守事項に違反した営業者への指導・勧告・命令・公表の規定を新設しており(東京6区で旅館業の条例改正)、小規模案件の実現率には制度面の影響も織り込む必要がある。
隣接駅との比較 — 三ノ輪は浅草の¥15,300、上野の¥12,300に対し¥6,700の外縁
三ノ輪が「浅草・上野の外縁」としてどの価格帯を受けているかを、同じ方法で隣接駅の1km圏と比べる。入谷・南千住・鶯谷・日暮里の4駅と、需要の中心である浅草・上野の2駅について、現役施設数・客室数・ビジネスホテル系の推定成約ADR中央値(2026年7〜9月平均)・掲載価格の中央値を並べた。隣接駅の円は一部重なるため(三ノ輪〜南千住は約800m、三ノ輪〜入谷は約1,100m)、各列は独立したエリアではなく「その駅から1km以内」の重なりを含む値として読んでほしい。
出典:メトロエンジンリサーチ&コンサルティング(各駅1km圏の現役施設、2026年7〜9月。ADRはビジネスホテル・シティホテルの推定成約ADR中央値)
| 駅1km圏 | 現役施設 | 客室数 | うちビジネス系 | ビジネス系 推定成約ADR中央値 | 掲載価格中央値(全業態) |
|---|---|---|---|---|---|
| 三ノ輪 | 47 | 1,653 | 13施設 872室 | ¥6,651(N=12) | ¥15,871(N=46) |
| 南千住 | 30 | 1,108 | 8施設 644室 | ¥4,837(N=8) | ¥11,768(N=29) |
| 入谷 | 109 | 5,304 | 41施設 3,760室 | ¥12,149(N=40) | ¥20,093(N=109) |
| 鶯谷 | 79 | 4,503 | 33施設 3,226室 | ¥12,360(N=33) | ¥20,260(N=78) |
| 日暮里 | 36 | 1,352 | 13施設 884室 | ¥12,226(N=13) | ¥17,614(N=36) |
| 浅草 | 189 | 10,963 | 75施設 8,522室 | ¥15,302(N=74) | ¥25,095(N=189) |
| 上野 | 119 | 9,621 | 68施設 7,443室 | ¥12,252(N=68) | ¥22,405(N=117) |
出典:メトロエンジンリサーチ&コンサルティング(2026年7〜9月平均。駅点は国土数値情報、円は重なりを含む)
結果は三層にきれいに分かれる。浅草駅1km圏は189施設・10,963室でビジネス系の推定成約ADR中央値が¥15,300、上野・入谷・鶯谷・日暮里は¥12,100〜12,400でほぼ一つの帯をつくり、三ノ輪(¥6,700)と南千住(¥4,800)は山谷地区の低価格帯クラスターを含むため、その半分以下の水準にある。掲載価格(全プラン平均)の中央値で見ても、三ノ輪の¥15,900は入谷・鶯谷の¥20,000台、浅草の¥25,100より明確に低い。
この段差こそが三ノ輪の立地価値である。日比谷線で上野へ2駅、浅草寺まで徒歩20分程度という近接性がありながら、客室の価格帯は隣接駅の半分で推移してきた。東横INN三ノ輪駅の推定成約ADR¥9,100〜10,200は、まさにこの段差の中間に置かれており、浅草・上野で¥12,000〜15,000を払う層のうち価格に敏感な観光客と、山谷の¥4,000〜5,000では満たせない設備水準を求める層の両方を取り込める位置にある。179室計画も同じ帯に入る可能性が高く、入谷・鶯谷の¥12,000台に向けて三ノ輪の価格帯が収れんしていく余地は大きい。
荒川区と台東区の推定成約ADR — 月次差は−600〜+1,900円、夏場に開く
区境に立つ駅であるため、荒川区と台東区の価格差も確認する。両区の推定成約ADR(全業態中央値)を2025年10月から2026年9月まで並べると、12ヶ月平均は荒川区¥13,700(N=11〜13)、台東区¥14,500(N=161〜177)、東京都全体¥14,600(N=1,067〜1,145)だった。荒川区の対象施設は日暮里・南千住・町屋に散らばる11〜13施設と薄く、月次のぶれは大きいが、両区の差は秋冬に縮み、夏に開くという季節形状が読み取れる。
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR・全業態中央値。荒川区N=11〜13施設、台東区N=161〜177施設。2026年は9月まで確定値)
| 月 | 荒川区 | 台東区 | 差(台東−荒川) | 荒川/台東 | 東京都 |
|---|---|---|---|---|---|
| 2025年10月 | ¥15,684 | ¥15,802 | ¥118 | 99.3% | ¥15,625 |
| 2025年11月 | ¥17,368 | ¥16,765 | −¥603 | 103.6% | ¥17,088 |
| 2025年12月 | ¥15,640 | ¥15,623 | −¥17 | 100.1% | ¥15,814 |
| 2026年1月 | ¥12,116 | ¥12,302 | ¥186 | 98.5% | ¥13,192 |
| 2026年2月 | ¥12,196 | ¥12,953 | ¥757 | 94.2% | ¥13,855 |
| 2026年3月 | ¥15,578 | ¥16,511 | ¥933 | 94.3% | ¥15,895 |
| 2026年4月 | ¥17,040 | ¥18,516 | ¥1,476 | 92.0% | ¥17,830 |
| 2026年5月 | ¥14,870 | ¥15,724 | ¥854 | 94.6% | ¥15,068 |
| 2026年6月 | ¥11,358 | ¥11,988 | ¥630 | 94.7% | ¥12,146 |
| 2026年7月 | ¥10,379 | ¥12,269 | ¥1,890 | 84.6% | ¥12,642 |
| 2026年8月 | ¥10,240 | ¥11,579 | ¥1,339 | 88.4% | ¥11,810 |
| 2026年9月 | ¥12,236 | ¥13,366 | ¥1,130 | 91.5% | ¥13,660 |
出典:メトロエンジンリサーチ&コンサルティング(推定成約ADR・全業態中央値、税抜相当。荒川区N=11〜13、台東区N=161〜177、東京都N=1,067〜1,145)
2025年10〜12月の荒川区は台東区と同水準かやや上(99.3〜103.6%)で推移し、紅葉・年末の需要期には区境の差がほとんど消える。ところが2026年に入ると差は開き、4月に¥1,500、7月には¥1,900(荒川区は台東区の84.6%)まで広がった。前年同月比で見ると2026年9月は荒川区−6.9%、台東区+4.4%、東京都+1.9%で、台東区が都平均を上回って伸びる一方、荒川区は前年の水準を下回っている。荒川区側の対象施設はビジネスホテル9〜11施設に集中しており、夏場に浅草・上野の中心部で価格が緩むと、外縁側がより大きく価格で調整する構図と読める。
需給の側から補足すると、2026年9月の稼働率(OTA掲載在庫ベース・推定)は台東区89.6%(対象145施設/客室13,647室、主要予約サイト掲載ベース)、荒川区84.5%(対象12施設/客室906室、同)だった。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なるが、両区とも85〜90%の高い水準で、外縁側の価格差は稼働の弱さではなく価格設定の差で生じていることがわかる。東横INN三ノ輪駅の推定成約ADR¥9,600(2026年9月)は台東区の全業態中央値¥13,400に対して価格優位にあり、開業初年度から幅広い層を取り込む価格設定と読める。中価格帯の新規客室がこの帯を¥12,000台へ引き上げられるかが、2027年以降の圏内ADRを決める。
立地タイプの定量化 — 居住8.4万人が2040年まで増える住宅地、オフィス系従業者は8%
三ノ輪がどんな需要で成り立つ場所かを、公的統計で定量化する。国土数値情報の250mメッシュ将来推計人口によると、駅1km圏(46メッシュ)の居住人口は2020年82,295人、2025年83,665人で、2040年には87,308人(2020年比+6.1%、2025年比+4.4%)まで増えると推計されている。年齢構成は生産年齢66.5%、高齢者24.4%で、都心周辺の住宅地としては若い。東京23区の外縁でありながら2040年まで人口が増える推計になっている点は、南千住・日暮里周辺で続く住宅開発を反映したものとみられる。
出典: 国土交通省 国土数値情報(250mメッシュ別将来推計人口・R6国政局推計)。居住人口(国勢調査ベース)であり滞在・通過人口ではない
一方で就業の側は薄い。経済センサス(2021年)を国勢調査小地域で集計すると、駅1km圏の事業所は3,541、従業者は24,228人、うち情報通信・金融・不動産・専門サービスなどオフィス系の従業者は1,931人で、比率は8.0%にとどまる。従業者の大半は卸小売・飲食・製造・医療福祉で、平日の出張需要を生む業務地ではない。この「居住8.4万人・就業2.4万人・オフィス比率8%」という組み合わせは、ビジネスホテルの典型立地(業務地)ではなく、浅草・上野の観光需要の外縁と、住宅地ならではの帰省・家族訪問・冠婚葬祭・通院付き添いといった生活圏需要を受ける立地だと言える。
交通結節の強さは観光外縁としての条件を満たす。国土数値情報の駅別乗降客数では、三ノ輪駅(日比谷線)の1日平均乗降客数は2019年43,601人、2020年32,927人と落ち込んだ後、2023年には43,935人とコロナ前を上回る水準に戻っている。隣の南千住駅は常磐線33,132人・日比谷線31,318人・つくばエクスプレス12,500人(2023年)の3路線結節で、成田・茨城方面からの流入口でもある。日比谷線一本で上野・秋葉原・銀座・六本木へ直通する動線は、浅草に泊まれなかった訪日客が「もう一駅先」で選ぶ理由として十分に機能する。
競合マップ — 1km圏47施設の分布と計画地
圏内の施設分布を地図で確認する。円の大きさは客室数、色は業態を示し、赤い菱形が2027年8月完成予定の179室計画地、濃紺の円が2025年11月開業の東横INN三ノ輪駅である。清川・日本堤・南千住3丁目に100室超の低価格帯ホテルが集まり、千束・竜泉・根岸にホステルと一棟貸が点在する構図がわかる。
出典: メトロエンジンリサーチ&コンサルティング(現役47施設、2026年10月時点)、国土交通省 国土数値情報(駅点)
出典:メトロエンジンリサーチ&コンサルティング(1km圏の現役施設のうち4室以上で掲載価格が観測できる35施設、2026年7〜9月の掲載価格・全プラン平均)
客室規模と掲載価格(全プラン平均)の散布図を見ると、東横INN三ノ輪駅を除く100室超の施設はすべて掲載価格¥10,000以下の帯に集中し、¥15,000〜25,000の帯には40室以下の小規模施設しかない。東横INN三ノ輪駅(168室・掲載価格¥14,100)は、この「規模×価格」の空白をほぼ単独で埋めている。50〜200室で掲載価格¥14,000〜20,000という帯に次の計画がどう入るかが、圏内のポジショニングの焦点になる。
地価と1室あたり土地コスト — 商業地¥96万/㎡は浅草の6割、上野の3分の1
用地の論点に移る。国土交通省の2026年地価公示を駅1km圏で集めると、商業地7地点の中央値は¥960,000/㎡、住宅地4地点の中央値は¥715,000/㎡だった。同じ方法で浅草駅1km圏は商業地12地点の中央値¥1,610,000/㎡、上野駅1km圏は17地点で¥2,870,000/㎡である。三ノ輪の商業地は浅草の59.6%、上野の33.4%の水準にあり、前年比の上昇率は圏内の11地点すべてで+10.0〜+19.6%で、商業地・住宅地を問わず二桁の上昇が続いている。
出典:国土交通省 不動産情報ライブラリ(2026年地価公示)よりメトロエンジンリサーチ&コンサルティング作成(各駅1km圏の商業地標準地の中央値。三ノ輪n=7、浅草n=12、上野n=17)
| 標準地 | 区分 | 駅からの距離 | 公示価格(円/㎡) | 前年比 | 容積率 |
|---|---|---|---|---|---|
| 荒川-3 | 住宅地 | 105m | ¥1,610,000 | +17.5% | 600% |
| 台東5-16 | 商業地 | 323m | ¥880,000 | +18.9% | 400% |
| 荒川5-3 | 商業地 | 354m | ¥739,000 | +13.3% | 300% |
| 荒川5-5 | 商業地 | 422m | ¥1,190,000 | +17.8% | 600% |
| 台東5-25 | 商業地 | 555m | ¥1,260,000 | +18.9% | 700% |
| 台東5-33 | 商業地 | 601m | ¥627,000 | +17.2% | 400% |
| 台東5-36 | 商業地 | 763m | ¥960,000 | +18.8% | 500% |
出典:国土交通省 不動産情報ライブラリ(2026年地価公示、三ノ輪駅から1km以内の標準地のうち近い7地点。距離は円の中心からの直線距離)
駅至近の標準地を見ると、駅至近(円の中心から105m)の「荒川-3」は住宅地区分ながら容積率600%で¥1,610,000/㎡(+17.5%)、竜泉側の「台東5-16」(同323m・商業地・容積率400%)は¥880,000/㎡(+18.9%)、荒川区側の「荒川5-5」(容積率600%)は¥1,190,000/㎡(+17.8%)である。駅前の高容積地は¥120万〜160万/㎡、一歩入った商業地・近隣商業地は¥60万〜100万/㎡という二層になっており、179室計画地のある東日暮里1丁目は前者に近い。
この地価を宿泊特化型の1室あたりに換算する。東横INN三ノ輪駅と179室計画の延床原単位(17.3〜18.8㎡/室)から1室あたり延床18㎡と置き、容積率600%なら必要敷地は3.0㎡/室、400%なら4.5㎡/室になる。商業地中央値で計算した土地コストは、三ノ輪が容積率600%で約290万円/室(400%で約430万円)、浅草が約480万円(同720万円)、上野が約860万円(同1,290万円)となる。建築費は国土交通省「建築着工統計」の2025年ホテル・旅館の工事費予定額(床面積1,806,839㎡・119,056,679万円)から217.8万円/坪で、18㎡=5.45坪なら約1,190万円/室である。
| 駅1km圏(容積率600%・18㎡/室) | 商業地中央値 | 土地コスト/室 | 建築費/室 | 合計/室 | 土地比率 |
|---|---|---|---|---|---|
| 三ノ輪 | ¥960,000/㎡ | 288万円 | 1,186万円 | 1,474万円 | 19.5% |
| 浅草 | ¥1,610,000/㎡ | 483万円 | 1,186万円 | 1,669万円 | 28.9% |
| 上野 | ¥2,870,000/㎡ | 861万円 | 1,186万円 | 2,047万円 | 42.1% |
出典:国土交通省「地価公示(2026年)」「建築着工統計(2025年)」よりメトロエンジンリサーチ&コンサルティング作成(簡易試算。設計監理費・諸経費・FF&E・金利は含まない)
土地と建築を合わせた1室あたりコストは三ノ輪1,474万円、浅草1,669万円、上野2,047万円で、三ノ輪は浅草より12%、上野より28%軽い。重要なのは土地比率の差である。三ノ輪では土地が全体の2割にとどまるため、総コストの変動要因は建築費に集中する。建築費が年5%前後で上昇している局面(Turner & Townsend予測では2026年+5.3%、2027年+5.0%)では、地価の安い外縁ほど建築費インフレの影響を直接受ける一方、地価上昇(+17〜19%)による用地取得コストの膨張は中心部より小さい。用地の確保を急ぐべき理由が、地価の絶対水準ではなく上昇率にあることを示している。
投資論点 — 中価格帯の空白、建築費主導のコスト構造、供給+10.8%の消化
価格帯の空白
東横INN三ノ輪駅を除く圏内の100室超は推定成約ADR¥5,300以下、隣接駅は¥12,000台。¥9,000〜12,000の中価格帯にある客室は東横INN三ノ輪駅の168室とホテル ネオ・ルージュの40室のみで、179室計画が加わってもなお、浅草・上野外縁の受け皿として拡大余地が大きい。
土地2割・建築8割
容積率600%で1室の土地コストは約290万円、総コスト1,474万円の19.5%。地価が+17〜19%で上がっても1室あたりの影響は約50万円で、建築費+5%(約60万円)と同程度。コスト管理の主戦場は建築費になる。
供給の消化余地
2027年8月に+179室(+10.8%)。台東区の推定稼働率89.6%、荒川区84.5%(2026年9月)という高水準と、2040年まで増える居住人口を踏まえると、中価格帯の新規客室が稼働を落とさずに吸収される余地は大きい。
最後に、三ノ輪で容積率600%の商業地を取得し、1室18㎡の宿泊特化型を建てた場合の粗利回りを感度で示す。前提は1室あたり土地+建築1,474万円、GOP(営業総利益)率45%(宿泊特化型の一般的なレンジ50〜60%に対し、開業初年度の保守値として設定)、通年の想定稼働率とADRを3段階ずつ動かした。ADRは東横INN三ノ輪駅の実績帯(¥9,100〜10,200)と、入谷・鶯谷への収れんを見込んだ¥11,000までを置いている。
| 年間客室売上/粗利回り(1室) | 通年OCC 80% | 通年OCC 85% | 通年OCC 90% |
|---|---|---|---|
| ADR ¥9,000 | 263万円 / 8.0% | 279万円 / 8.5% | 296万円 / 9.0% |
| ADR ¥10,000 | 292万円 / 8.9% | 310万円 / 9.5% | 328万円 / 10.0% |
| ADR ¥11,000 | 321万円 / 9.8% | 341万円 / 10.4% | 361万円 / 11.0% |
出典:メトロエンジンリサーチ&コンサルティング(簡易試算。粗利回り=年間客室売上×GOP率45%÷1室あたり土地・建築費1,474万円。設計監理費・諸経費・FF&E・金利・税は含まない)
ADR¥9,000・通年稼働率80%でも粗利回りは8.0%、¥11,000・90%なら11.0%に届く。地価の安さが効くのは分母であり、分子を決めるのは隣接駅との価格差をどこまで詰められるかである。本試算は簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要である点を付記しておく。
リスク要因としては、第一に小規模計画12件が同時期に立ち上がる場合の低価格帯の供給増、第二に台東区の旅館業条例改正による規制運用の厳格化、第三に建築費の上昇が挙げられる。一方で2040年まで続く人口増、3路線が結節する南千住との近接、日比谷線直通の観光動線は、いずれも中長期の需要を支える方向に働く。
まとめ
三ノ輪駅1km圏の宿泊ストックは47施設・1,653室で、2015年から+54%増えた。増加分の半分は2025年の1年に集中し、東横INN三ノ輪駅の168室が圏内で最大の施設になったことで、山谷の低価格帯と入谷・鶯谷の¥12,000台のあいだに中価格帯が初めて開いた。2027年8月の179室計画が実現すれば圏内は1,832室(+10.8%)、荒川区側は1.84倍になる。
価格は浅草¥15,300・上野¥12,300に対し三ノ輪¥6,700という三層構造で、荒川区と台東区の推定成約ADRの差は秋冬に消え、夏に最大¥1,900まで開く。立地は居住8.4万人(2040年に2020年比+6.1%)・就業2.4万人・オフィス比率8%で、出張需要ではなく観光外縁と生活圏需要で組み立てる場所である。商業地の地価¥96万/㎡は浅草の6割・上野の3分の1で、1室の土地コストは約290万円、総コスト1,474万円の2割にとどまる。用地コストの軽さを建築費管理と中価格帯のポジショニングに振り向けられるデベロッパーにとって、三ノ輪は浅草・上野の次に検討する外縁の筆頭候補になり得る。
よくある質問
| 三ノ輪駅周辺のホテル客室はどのくらいありますか? | 2026年10月時点で、駅から半径1km以内で宿泊販売が確認できる現役施設は47施設・1,653室です。台東区側が42施設・1,439室、荒川区側が5施設・214室で、業態別ではビジネスホテルが13施設・872室(52.8%)、ホステル・ゲストハウス系が22施設・576室です。 |
| 三ノ輪のホテル単価は浅草・上野と比べてどうですか? | 2026年7〜9月のビジネスホテル系の推定成約ADR中央値は、三ノ輪駅1km圏が¥6,700(N=12)、浅草駅1km圏が¥15,300(N=74)、上野駅1km圏が¥12,300(N=68)です。清川・日本堤の低価格帯ホテル群を含むため三ノ輪は低く、2025年11月開業の東横INN三ノ輪駅は¥9,100〜10,200で推移しています。 |
| 三ノ輪駅周辺で宿泊特化型ホテルを建てる場合の土地コストは? | 2026年地価公示の商業地中央値¥960,000/㎡を容積率600%・1室あたり延床18㎡で換算すると、土地コストは1室あたり約290万円です。2025年の宿泊業建築費(217.8万円/坪)による建築費約1,190万円/室と合わせた約1,470万円のうち、土地は約2割にあたります。 |
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが主要予約サイトの公開情報から集計した価格・客室・在庫データ(三ノ輪駅1km圏の現役47施設・1,653室と隣接6駅の1km圏、2026年7〜9月。推定成約ADRは2025年10月〜2026年9月、荒川区N=11〜13・台東区N=161〜177・東京都N=1,067〜1,145施設)。地価は国土交通省の2026年地価公示、人口は国土数値情報の250mメッシュ別将来推計人口(46メッシュ)、事業所・従業者は経済センサス(2021年)、建築費は建築着工統計(2025年計)による。
■ 試算前提
1室あたり延床は18㎡(東横INN三ノ輪駅18.8㎡/室・179室計画17.3㎡/室から設定)、容積率600%で必要敷地3.0㎡/室、土地単価は各駅1km圏の商業地公示価格の中央値、建築費は217.8万円/坪。粗利回りは「年間客室売上(ADR×通年稼働率×365日)×GOP率45%÷1室あたり土地・建築費1,474万円」で求め、ADR¥9,000〜11,000・通年稼働率80〜90%は試算上の想定値である。
■ 限界・留意点
推定成約ADRと稼働率は予約サイトの公開情報に基づく推定値で、各施設の実際の成約価格・実稼働率とは異なる。荒川区は対象が11〜13施設と少なく、月次の変動が大きい。客室数が公開されていない施設は1km圏の客室数に含まない。179室計画は事業者の公式発表前の計画情報で、開業時期・客室数は変わり得る。公示価格は標準地の価格で、実際の取引価格とは異なる。試算は設計監理費・諸経費・FF&E・金利・税を含まない簡易試算である。
■ 市場データ
| メトロエンジンリサーチ&コンサルティング — 推定成約ADR(荒川区N=11〜13、台東区N=161〜177、東京都N=1,067〜1,145施設)、駅1km圏の施設・客室棚卸し(三ノ輪47施設ほか7駅)、稼働率(OTA掲載在庫ベース・推定、台東区145施設/荒川区12施設)、掲載価格 |
■ 政府統計・公的データ
| 国土交通省 不動産情報ライブラリ — 地価公示(2026年)標準地点・用途地域・駅別乗降客数 |
| 国土交通省「令和8年地価公示」(2026年3月) |
| 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口(R6国政局推計)、駅別乗降客数(S12) |
| 総務省・経済産業省「経済センサス-活動調査(2021年)」(e-Stat 統計GIS 小地域集計) |
| 国土交通省「建築着工統計調査 令和7年計」 — 第3表-2 ホテル又は旅館(床面積1,806,839㎡・工事費予定額119,056,679万円) |
| 建築計画のお知らせ(現地標識)・建設業界紙等の建築計画情報(荒川区東日暮里1丁目 14階・179室計画、台東区内の小規模計画12件) |
■ 業界レポート・プレスリリース
あわせて読みたい
- 台東区はなぜ23区で最も宿が多いのか|上野・浅草「施設数最多×単価中位」の構造
- 東京23区ホテル供給圧2026 — 既存ストック比で荒川区16.0%、港区は室数首位でも4.5%
- 東京6区で旅館業の条例改正 — 2026年の新設要件強化と既存63,292室の希少性
- ホステル投資が成立する首都圏の条件 — 台東150軒・渋谷27軒・さいたま1軒の供給格差
- 前面道路4mで容積率600%が240%に — 商業地974地点で検証、1室あたり土地コスト2.5倍
- ホテル1室の建築費は2,067万円 — 計画31件の客室原単位35.0㎡から逆算
- ホテル用地の保有コストは年5.9% — 開業前3年で1室242万円、分岐点は地価+6%
- 新規開業ホテル2026年10月〜27年3月は14施設2,283室|100室超の全リストと供給インパクト
- アパホテル山形駅前237室、2028年3月開業 — 駅1km圏2,398室に+9.9%、平日は観測の9割が残室0