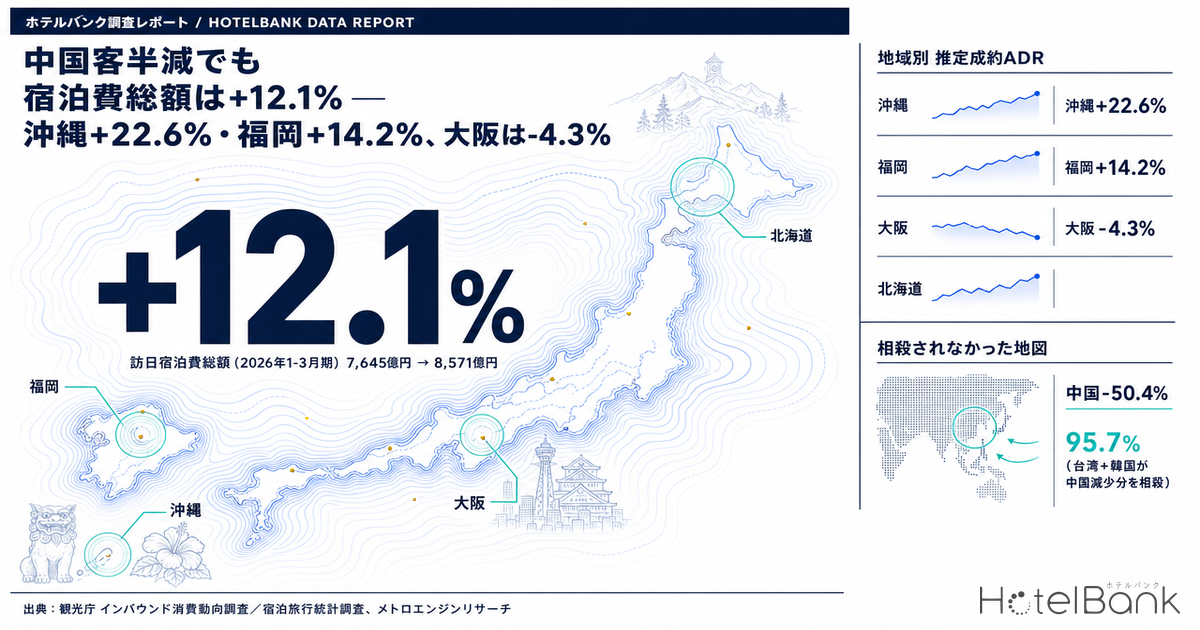
観光庁が2026年4月15日に公表した「インバウンド消費動向調査」2026年1-3月期(1次速報)で、国・地域別の旅行消費額の首位が中国から台湾に入れ替わった。台湾3,884億円(前年同期比+22.5%)に対し、中国は2,715億円(同-50.4%)とほぼ半減している。しかし宿泊事業者にとっての論点は「首位が誰か」ではない。中国客が落とした宿泊需要を、台湾・韓国の増加分がどこで、どの単価水準で埋めたのか、である。
本稿では、観光庁の消費動向調査と宿泊旅行統計、およびメトロエンジンリサーチの推定成約ADRを突き合わせ、国籍構成の入れ替わりが地域別の客室単価にどう現れているかを検証する。結論を先に書くと、全国計では台湾・韓国の増加分が中国の減少分をほぼ相殺している一方、その相殺は地理的には成立しておらず、九州・北海道・沖縄と大阪で正反対の動きが出ている。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 1人1泊当たり宿泊費:観光庁「インバウンド消費動向調査」の推計値。1人当たり宿泊費を平均泊数で除したもので、客室単価ではなく旅行者1人が1泊あたりに支払った宿泊費です(2名1室なら1室あたりは概ねこの2倍相当)。
- 延べ宿泊者数(人泊):観光庁「宿泊旅行統計調査」。国籍別の集計は客室数20室以上の施設が対象のため、全施設ベースの総数とは母集団が異なります。
- データ出典:メトロエンジンリサーチ(客室単価)、観光庁(消費額・宿泊者数)
- — 宿泊費総額は+12.1% — 中国の旅行消費が-50.4%となった2026年1-3月期に、訪日客の宿泊費は7,645億円から8,571億円へ増加。費目別で最大かつ唯一の2桁成長。
- — 人泊の95.7%は相殺済み — 中国-約116.7万人泊に対し、台湾+約69.5万・韓国+約42.2万人泊。全国計では入れ替わりがほぼ埋まっている(2026年2月)。
- — 相殺は地理的には成立せず — 三大都市圏-1.7%に対し地方部+7.8%。推定成約ADRも沖縄+22.6%・北海道+15.6%・福岡+14.2%に対し大阪-4.3%と方向が割れた(2026年1-3月・前年同期比)。
- — 1泊単価は3市場ほぼ横並び — 観光・レジャー目的の1人1泊当たり宿泊費は台湾10,285円・中国10,207円・韓国9,916円。国籍構成の入れ替わり自体は単価を押し下げない。
- — 量の回復は単価の回復と別物 — 佐賀県は人泊+76.8%でもADRは-2.5%。逆に沖縄県は人泊+1.3%でADR+22.6%。埋める問いと単価を保つ問いは分けて設計する。
首位交代の中身 — 中国-2,763億円を、台湾+713億円と韓国+359億円が受けた
2026年1-3月期の訪日外国人旅行消費額は2兆3,378億円で、前年同期比+2.5%。四半期としては第1四半期の過去最高を更新した。総額が伸びているにもかかわらず「インバウンドが崩れた」という声が出るのは、内訳の入れ替わりが激しいためである。
中国は5,478億円から2,715億円へ2,763億円減った。これを台湾(3,171億円→3,884億円、+713億円)、韓国(2,823億円→3,182億円、+359億円)、米国(2,223億円→2,592億円、+369億円)、オーストラリア(1,151億円→1,389億円、+238億円)などが分担して吸収した形になる。訪日客数でみると、中国は104.5万人(前年同期比-50.3%)まで落ちた一方、韓国は305.5万人(+22.4%)、台湾は198.1万人(+24.6%)と2桁増を記録している。
出典:観光庁「インバウンド消費動向調査」2026年1-3月期(1次速報)よりホテルバンク編集部作成
宿泊事業者にとって重要なのは、この2兆3,378億円のうち費目別で最大となった宿泊費が8,571億円(構成比36.7%)に達し、前年同期の7,645億円(同33.5%)から+12.1%増えていることだ。総消費額が+2.5%しか伸びていないなかで、宿泊費だけが2桁で伸びている。買物代が6,713億円→5,895億円と-12.2%減ったのと対照的で、消費の重心が「モノ」から「泊まる・食べる」へ移った四半期だったと読める。宿泊費が費目別で最大となる構図は4-6月期にも続いており、その総額と実勢の客室単価がどれだけ離れているかは訪日客は減っても宿泊費は最大費目 — 4-6月期2.5兆円と実勢ADRの距離で検証している。
1人1泊あたりでみると、台湾・韓国・中国の宿泊単価はほぼ横並び
「中国客は単価が高い」という前提で語られることが多いが、宿泊費に限れば実態はやや異なる。観光庁の推計では、中国の1人当たり宿泊費は82,845円で全国籍平均81,255円をわずかに上回る一方、平均泊数が16.6泊(前年同期差+8.2泊)と突出して長い。この結果、1人1泊当たり宿泊費は4,994円と、比較可能な主要5市場のなかで最も低くなる。
これは中国からの入国者に留学・就労・親族訪問など長期滞在の目的が相対的に多く含まれるためで、観光・レジャー目的に限定すると景色が変わる。観光・レジャー目的の1人1泊当たり宿泊費は、台湾10,285円、中国10,207円、韓国9,916円と、3市場がほぼ横並びになる。香港12,777円、米国13,567円が一段上に位置する構図だ。
出典:観光庁「インバウンド消費動向調査」2026年1-3月期(1次速報)参考1・参考2よりホテルバンク編集部作成
つまり、1泊あたりで受け取る宿泊費という一点だけを見れば、中国客が台湾客・韓国客に入れ替わることによる単価の下押しはほとんど生じない。単価そのものではなく、泊数と滞在地が入れ替わることが影響の本体である。国籍別の内訳を整理すると次のようになる。
| 国・地域 | 1人当たり 旅行支出 |
うち宿泊費 | 平均泊数 | 1人1泊当たり 宿泊費 |
同(観光・ レジャー目的) |
|---|---|---|---|---|---|
| 全国籍・地域 | 221,363円 | 81,255円 | 10.3泊 | 7,851円 | 11,191円 |
| 台湾 | 195,462円 | 61,487円 | 6.2泊 | 9,852円 | 10,285円 |
| 韓国 | 104,155円 | 36,009円 | 4.8泊 | 7,465円 | 9,916円 |
| 中国 | 259,120円 | 82,845円 | 16.6泊 | 4,994円 | 10,207円 |
| 香港 | 230,876円 | 77,511円 | 6.3泊 | 12,318円 | 12,777円 |
| 米国 | 323,555円 | 132,070円 | 12.0泊 | 10,982円 | 13,567円 |
| オーストラリア | 404,298円 | 170,199円 | 14.5泊 | — | — |
| 英国 | 398,733円 | 175,898円 | 13.2泊 | — | — |
| フランス | 407,759円 | 169,289円 | 24.4泊 | — | — |
出典:観光庁「インバウンド消費動向調査」2026年1-3月期(1次速報)図表5・参考1・参考2よりホテルバンク編集部作成。1人1泊当たり宿泊費は全目的・一般客ベースで、公表は全国籍・韓国・台湾・香港・中国・米国の6区分のみ
欧米豪の1人当たり宿泊費が突出して高いのは、単価の高さに加えて泊数の長さが効いている。フランスの24.4泊、オーストラリアの14.5泊という滞在の長さは、1人1泊あたりに直せば台湾や香港と大きく変わらない可能性が高い。逆に言えば、韓国の4.8泊・台湾の6.2泊という短い滞在は「1人あたりの落ちる金額」を小さく見せるが、人数の多さで人泊を稼ぐ構造になっている。
全国の人泊では95.7%が相殺されている — 台湾+69万・韓国+42万に対し中国-117万
金額ではなく、ホテルの供給に直接対応する「延べ宿泊者数(人泊)」で見ると、入れ替わりの規模がより明確になる。観光庁「宿泊旅行統計調査」2026年2月(第2次速報)の国籍別集計では、台湾が2,373,260人泊(前年同月比+41.4%)で初めて首位に立ち、韓国2,081,950人泊(同+25.4%)、中国1,721,030人泊(同-40.4%)と続く。
前年同月比から前年実績を逆算すると、台湾は約69.5万人泊、韓国は約42.2万人泊増えた計算になる。合計111.7万人泊の増加に対し、中国の減少は約116.7万人泊。台湾と韓国の増加分だけで、中国の減少分の95.7%を相殺している。米国(+10.2%)、香港(+11.6%)、カナダ(+49.6%)、英国(+39.5%)などの上積みがあり、全国の外国人延べ宿泊者数は2月時点で+5.8%と増加を維持した。
この「ほぼ完全な相殺」が、総消費額+2.5%・宿泊費+12.1%という全国集計の裏側にある構造である。ただし、相殺が成立しているのはあくまで全国の合計値においてであって、地図の上ではまったく成立していない。国籍ごとにどの県が受け皿になっているかを一枚の地図に落とした整理は首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026にまとめてある。
三大都市圏-1.7%、地方部+7.8% — 相殺は地理的には起きていない
観光庁の同統計は、外国人延べ宿泊者数を三大都市圏(埼玉・千葉・東京・神奈川・愛知・京都・大阪・兵庫の8都府県)と地方部に分けて公表している。2026年2月の前年同月比は三大都市圏-1.7%に対し、地方部+7.8%。地方部の構成比は2024年2月の36.4%から2025年2月39.2%、2026年2月41.4%へと2年で5.0ポイント上昇した。
都道府県別に見ると、その差は一段と鮮明になる。東京都は-0.3%、大阪府-0.5%、京都府-9.8%、愛知県-15.5%、北海道-3.7%と主要都市圏が軒並み前年割れした一方、佐賀県+76.8%、鹿児島県+77.4%、山口県+52.2%、長崎県+22.2%、大分県+21.3%、福岡県+15.8%と、九州・西日本の受け入れ地が大きく伸びている。台湾・韓国は九州各空港・関西・北海道への直行便が厚く、短い滞在で複数都市を回るというより特定圏内で完結する行程が多い。この行程特性が、そのまま人泊の地理的な偏りとして出ている。
ではこの人泊の増減が、実際の客室単価にどう反映されているか。メトロエンジンリサーチの推定成約ADRで、2026年1-3月と2025年1-3月を比較した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(各県 N=155〜1,145施設、2026年3月時点)
沖縄県+22.6%、北海道+15.6%、福岡県+14.2%が上位を占め、下位は大阪府-4.3%、佐賀県-2.5%。18都道県のうち16でプラスとなった。人泊の伸びとADRの伸びは重なる県もあれば、明確に食い違う県もある。両者を並べると次のようになる。
| 都道府県 | 外国人延べ宿泊者数 (2026年2月・人泊) |
同 前年同月比 | 推定成約ADR 2026年1-3月 |
同 前年同期比 |
|---|---|---|---|---|
| 沖縄県 | 627,050 | +1.3% | 12,100円 | +22.6% |
| 北海道 | 1,685,150 | -3.7% | 9,900円 | +15.6% |
| 福岡県 | 701,030 | +15.8% | 12,000円 | +14.2% |
| 大分県 | 163,180 | +21.3% | 15,900円 | +10.4% |
| 兵庫県 | 151,000 | +26.5% | 14,200円 | +10.3% |
| 東京都 | 4,273,080 | -0.3% | 14,300円 | +6.0% |
| 長崎県 | 65,170 | +22.2% | 8,000円 | +5.8% |
| 京都府 | 930,100 | -9.8% | 15,500円 | +4.0% |
| 熊本県 | 130,250 | -3.1% | 10,700円 | +2.0% |
| 佐賀県 | 37,290 | +76.8% | 12,800円 | -2.5% |
| 大阪府 | 1,896,300 | -0.5% | 9,300円 | -4.3% |
出典:観光庁「宿泊旅行統計調査」2026年2月(第2次速報)、メトロエンジンリサーチ、ホテルバンク編集部より作成。福岡県・大分県は標準誤差率20%超のため観光庁が留意を求めている
この表からは3つのパターンが読み取れる。第一に、人泊とADRがともに伸びた福岡県・大分県・兵庫県。第二に、人泊は前年割れでもADRが大きく伸びた沖縄県・北海道・東京都。第三に、人泊が大きく伸びてもADRが横ばい以下にとどまった佐賀県・熊本県。同じ「インバウンドが増えた」でも、単価に届くかどうかは受け入れる客層と既存の需給バランスによって変わる。
福岡と大阪 — 同じ年に正反対の月次カーブを描いた2府県
年間の季節性を揃えて比べると、福岡県と大阪府の動きは対照的である。福岡県は2026年1月に約12,000円へ乗せ、2025年1月比で+25.7%。そこから7月まで一貫して前年を上回り続けている。一方の大阪府は2026年2月以降、一貫して前年を下回る。
福岡県 推定成約ADR 月次(N=460〜473施設)
大阪府 推定成約ADR 月次(N=640〜653施設)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ただし大阪の4月以降の落差については、国籍構成の変化だけで説明してはならない。2025年4月13日から10月13日まで大阪・関西万博が開催されており、2025年4-10月のADRは万博需要で押し上げられている。前年同期比が2026年4月-22.1%、6月-32.3%と大きく見えるのは、比較対象である2025年の水準が特殊だったことによる部分が大きい。万博の影響を受けない1-3月に絞った比較で-4.3%というのが、国籍構成の入れ替わりを見るうえでの現実的な数字である。
福岡県のカーブは、2024年・2025年ではほぼ重なっていた1-3月が、2026年になって一段上に平行移動している。これは特定月のイベントではなく、年初からの水準そのものが切り上がったことを示す形状で、韓国・台湾からの直行便に支えられた通年の需要底上げと整合的である。もっとも足元では伸び幅そのものが鈍り始めており、単価の階段をどう作り直すかについては福岡の推定成約ADRは+14.4%→+3.6%へ鈍化 — 朝食プレミアムで単価の階段を作れるかで詳しく扱っている。
市区レベルで見ると差はさらに開く — 那覇+31.7%、大阪市浪速区-5.9%
中国依存が高いとされてきた繁華街を市区レベルで切ると、都道府県平均では見えない差が出てくる。2026年1-3月の推定成約ADRを前年同期と比べると、那覇市+31.7%、札幌市北区+19.0%、札幌市中央区+16.1%、福岡市博多区+15.4%、福岡市中央区+14.8%が上位を占めた。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(各区 N=22〜192施設、2026年3月時点)
注目したいのは東京と大阪の差である。銀座を含む東京都中央区は+13.3%と都内で最も伸びた。免税消費で中国客の存在感が大きかったエリアだが、客室単価という指標では前年を大きく上回っている。新宿区も+11.4%。これに対し、心斎橋・道頓堀を含む大阪市中央区は-5.8%、なんばを含む浪速区は-5.9%と、都内の同種エリアと逆方向に動いた。
両者を分けた要因として整理できるのは、需要の代替可能性である。東京都中央区は米国・オーストラリア・欧州など宿泊費単価の高い市場の滞在先としても機能しており、中国客の減少分をより高単価の客層が置き換える余地があった。観光庁の推計で米国13,567円、香港12,777円という観光目的の1泊あたり宿泊費水準は、台湾・韓国より2割から3割強高い。一方、大阪市中央区・浪速区は前年に万博前の需要期待も含めて供給・価格ともに強気に設定されていた面があり、そこからの水準調整が重なった可能性がある。
大阪市北区(梅田)が+0.7%とほぼ横ばいで踏みとどまっているのも、この読み方と整合する。北区はビジネス需要の比重が高く、レジャー客の国籍構成の変化を受けにくい。同じ市内でも、需要のポートフォリオが単価の耐性を決めている。
量で埋まる需要と、単価まで届く需要は別物 — 佐賀県のケース
「台湾・韓国が中国を埋めた」という説明で見落とされやすいのが、量の回復が必ずしも単価の回復を伴わないことである。佐賀県は2026年2月の外国人延べ宿泊者数が前年同月比+76.8%と全国屈指の伸びを示したが、1-3月の推定成約ADRは12,800円で前年同期比-2.5%だった。人泊が7割以上増えても、客室単価は前年に届いていない。
これは韓国の1人1泊当たり宿泊費が7,465円(全目的)と全国籍平均7,851円を下回る水準にあることと無関係ではない。韓国は平均泊数4.8泊と短く、価格に対する感応度が相対的に高い層を多く含む。人数と人泊は稼げるが、単価帯を押し上げる力は台湾や香港・欧米豪ほど強くない。九州の韓国ゲートウェイ県では、稼働の改善が先行し、単価は後からついてくる形になりやすい。
逆に沖縄県は、人泊が+1.3%とほぼ横ばいでありながらADRは+22.6%と全国最大の伸びを示した。ここでは客数の増加ではなく、単価帯の高いプランの構成比が上がったことが効いていると考えられる。「何人来たか」ではなく「どの価格帯が売れたか」を分けて見る必要があるということだ。
運営側の実務に落とすと、中国客の減少をどう埋めるかという問いは、次の2つに分解できる。ひとつは人泊を埋める問い(誰に、どのチャネルで届けるか)、もうひとつは単価を維持する問い(埋まった客層に対して、どの価格帯の商品を用意するか)。台湾・韓国の増加は前者を高い確度で解決するが、後者は自動的には解決しない。観光庁の推計で観光・レジャー目的の1泊あたり宿泊費が台湾10,285円・韓国9,916円と、中国10,207円とほぼ同水準にあることは、価格帯を維持する余地が構造的に存在することを示している。単価の下押しは需要側の支払い能力の問題というより、商品設計と価格設定の設計余地の問題として扱えるということだ。
まとめ — 全国では相殺、地図の上では再配分
2026年1-3月期のデータから確認できることを整理する。第一に、中国の旅行消費額-50.4%という減少に対し、訪日外国人全体の宿泊費は7,645億円から8,571億円へ+12.1%増えた。総額でみれば宿泊需要は縮小していない。
第二に、延べ宿泊者数ベースでは台湾+約69.5万人泊・韓国+約42.2万人泊の増加が、中国-約116.7万人泊の減少の95.7%を相殺している。相殺は全国計では成立している。
第三に、その相殺は地理的には成立していない。三大都市圏-1.7%に対し地方部+7.8%、都道府県別では京都府-9.8%・愛知県-15.5%と佐賀県+76.8%・鹿児島県+77.4%が同居する。推定成約ADRでも沖縄県+22.6%・北海道+15.6%・福岡県+14.2%に対し大阪府-4.3%と、方向が分かれた。
第四に、1人1泊当たりで見た宿泊単価は、観光・レジャー目的に限れば台湾・韓国・中国の3市場でほぼ横並びである。国籍構成の入れ替わり自体が単価を押し下げるわけではない。押し下げているのは、需要が向かう先が変わったことによる地域別の需給ギャップと、それに対する価格設定の追随度合いである。
2026年後半に向けては、中国からの回復ペースが最大の変数となる。ただし現時点で言えるのは、中国依存の高かったエリアであっても、東京都中央区のように単価を伸ばした市区が存在するということだ。国籍構成の変化を所与として、どの客層にどの価格帯を提示するかという設計が、地域差の実態をつくっている。
データの扱いについて:観光庁の2026年1-3月期消費動向調査は1次速報値であり、確報で改定される場合があります。宿泊旅行統計の国籍別集計は客室数20室以上の施設が対象で、全施設ベースの総数(2026年2月:1,404万人泊)とは母集団が異なります。本記事のADRは推定値であり、上場ホテルREITが開示する物件別実績との照合で誤差中央値は約7%です。2026年8月分は調査時点の掲載水準に基づく推定を含むため、集計から除外しています。
よくある質問
Q. 2026年1-3月期に中国からの旅行消費が半減して、宿泊需要は減ったのですか。
A. 宿泊需要の総額は減っていません。中国の旅行消費額は5,478億円から2,715億円へ-50.4%となりましたが、訪日外国人全体の宿泊費は7,645億円から8,571億円へ+12.1%増え、費目別で最大(構成比36.7%)になりました。総消費額の伸びが+2.5%にとどまるなかで、宿泊費だけが2桁で伸びた四半期です。
Q. 中国客の減った分は、どの国・地域が埋めたのですか。
A. 金額では台湾(+713億円)、米国(+369億円)、韓国(+359億円)、オーストラリア(+238億円)が分担しました。ホテルの供給に直接対応する延べ宿泊者数(人泊)でみると、2026年2月時点で台湾が約69.5万人泊、韓国が約42.2万人泊増え、この2市場だけで中国の減少(約116.7万人泊)の95.7%を相殺しています。
Q. 中国客が台湾・韓国客に入れ替わると、客室単価は下がりますか。
A. 1泊あたりでみる限り、入れ替わり自体による下押しはほとんど生じません。観光庁の推計では観光・レジャー目的の1人1泊当たり宿泊費は台湾10,285円、中国10,207円、韓国9,916円とほぼ横並びです。単価に効くのは国籍そのものではなく、需要が向かう先が変わることによる地域別の需給ギャップと、それに対する価格設定の追随度合いです。
Q. なぜ大阪の推定成約ADRだけが前年を下回っているのですか。
A. 2026年1-3月の前年同期比は-4.3%です。ただし4月以降の大きなマイナス(2026年4月-22.1%、6月-32.3%)は、比較対象である2025年4-10月が大阪・関西万博の需要で押し上げられていたことによる部分が大きく、国籍構成の変化だけでは説明できません。万博の影響を受けない1-3月に絞った-4.3%が、入れ替わりの影響を見るうえでの現実的な数字です。
Q. 外国人宿泊者が大きく増えた県では、客室単価も上がっているのですか。
A. 必ずしも連動しません。佐賀県は2026年2月の外国人延べ宿泊者数が前年同月比+76.8%と全国屈指の伸びでしたが、1-3月の推定成約ADRは12,800円で前年同期比-2.5%でした。逆に沖縄県は人泊が+1.3%とほぼ横ばいでADRは+22.6%と全国最大の伸びです。人泊を埋める問いと、単価を維持する問いは分けて設計する必要があります。
Q. この記事のADRは、実際に販売された価格ですか。
A. 推定値です。各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)で、上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%です。エリア単位の値は対象施設の中央値であり、個別施設の実際の成約価格・会計数値とは異なります。
あわせて読みたい
- 首位交代は米国、2位台湾・3位韓国 — 国籍別宿泊の県別受け皿マップ2026
- 訪日客は減っても宿泊費は最大費目 — 4-6月期2.5兆円と実勢ADRの距離
- 中国-58%の穴は非中国インバウンドで埋まったか — 2026年4月宿泊統計と地方ADRの再検証
- 福岡の推定成約ADRは+14.4%→+3.6%へ鈍化 — 朝食プレミアムで単価の階段を作れるか
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
- インバウンドとは|定義と宿泊の5指標 — 人数1位は韓国、人泊1位は米国【2026年】
- 訪日客7月344万人、通年着地は4,172万〜4,279万人 — 残り5か月の必要ペース
- 国慶節2026、平日OCCに県間21pt差 — 26県の在庫進捗と10月ADR
- 県平均ADRを下回る市区町村は6割 — 47都道府県946市区町村で検証した「県内◯倍」の再現性
- 観光庁2025年通年統計の深掘り分析:日本人-3.8%、外国人+8.2%の構造変化
参考資料・出典一覧
■ 政府統計・公的データ
- 観光庁「インバウンド消費動向調査 2026年1-3月期(1次速報)の結果について」(2026年4月15日)
- 観光庁「2026年1-3月期の調査結果(1次速報)の概要」PDF(図表1〜7・参考1〜3)
- 観光庁「宿泊旅行統計調査(2026年2月・第2次速報、2026年3月・第1次速報)」PDF(2026年4月30日)
- 観光庁「宿泊旅行統計調査」統計トップページ
- 観光庁「インバウンド消費動向調査(旧 訪日外国人消費動向調査)」統計トップページ
■ データソース
消費額・1人当たり支出・平均泊数は観光庁「インバウンド消費動向調査」2026年1-3月期(1次速報)、延べ宿泊者数は同「宿泊旅行統計調査」2026年2月(第2次速報)。客室単価はメトロエンジンリサーチの推定成約ADR(都道府県18区分 N=155〜1,145施設・市区17区分 N=22〜192施設、2024年1月〜2026年7月)。
■ 試算前提
前年比較は暦月・暦四半期を揃えた同期間比較。ADRの前年同期比は2026年1-3月と2025年1-3月の月次中央値の単純平均どうしを比較したもの。人泊の増減実数は公表された前年同月比から前年実績を逆算して算出しており、公表値そのものではない。相殺率95.7%は、台湾・韓国の増加人泊の合計を中国の減少人泊で除した値。
■ 限界・留意点
消費動向調査は1次速報値であり確報で改定される場合がある。宿泊旅行統計の国籍別集計は客室数20室以上の施設が対象で、全施設ベースの総数とは母集団が異なる。福岡県・大分県は標準誤差率20%超のため観光庁が利用上の留意を求めている。ADRは推定値で、上場ホテルREITの物件別開示との照合(91施設・直近3ヶ月)で誤差中央値は約7%。大阪府の2025年4-10月は大阪・関西万博の需要を含むため、前年同期比の解釈には万博の影響を切り分ける必要がある。本記事は市場構造の記述であり、個別施設の収益を予測するものではない。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(都道府県18区分・市区17区分、2024年1月〜2026年7月、N=22〜1,145施設)
■ 報道・参考