ホテルの投資分析は、ふつう1棟から始まる。取得価格、想定ADR、NOI利回り、そして長期修繕計画。ところが「日本の宿泊業という産業そのものが、稼いだ分をどれだけ建物に戻しているのか」という一段上の問いに、数字で答えている資料は驚くほど少ない。本稿は財務省「法人企業統計調査」の年次別調査から、宿泊業が単独業種として計上している設備投資額と減価償却費を11年分取り出し、産業全体のバランスシートとして読み解く。
本媒体では先に「ホテルの資本的支出は1室あたり年13万〜62万円 — REIT5社のIR開示で読む大規模修繕」を公開している。あちらは上場REITが保有する優良物件という、いわば選ばれたサンプルの話だった。本稿の主語はそれよりはるかに広い。資本金1千万円未満の小規模法人を含む宿泊業の全法人である。両者の距離そのものが、本稿の論点になる。
本記事における指標の定義と、使用した業種区分
- 業種区分:財務省「法人企業統計調査(年次別調査)」の業種分類コード139「宿泊業」を使用した。同調査では宿泊業が飲食サービス業と分離した単独業種として集計されており、本稿の主要な数値はすべてこの単独区分に基づく。「宿泊業,飲食サービス業(集約)」の値を用いた箇所は、その都度その旨を明記している。
- 更新投資比率=設備投資額 ÷ 減価償却費計。1.0を上回れば、その年度に費消した資産価値を上回る額を設備に投じたことを意味する(本記事による算出)。
- 売上高設備投資比率=設備投資額 ÷ 売上高(同上)。
- 有形固定資産回転率=売上高 ÷ 有形固定資産(法人企業統計の公表指標をそのまま引用)。
- 設備投資額:法人企業統計の「ソフトウェアを除く設備投資」。宿泊業ではこのうち土地が占める割合は年度により0.0〜3.4%で、実質的に建物・構築物・設備への投資である(四半期別調査の新設固定資産内訳による)。
- 客室ストック:メトロエンジンリサーチが追跡する国内約168,000施設のうち、OTA上で稼働が確認できる27,162施設・1,267,377室(2026年8月時点)。
- データ出典:財務省「法人企業統計調査」(e-Stat、統計表ID 0003060791/0003060191)、中小企業庁「中小企業実態基本調査」(同 0003286862/0003320726)、厚生労働省「衛生行政報告例」(同 0004048182)、メトロエンジンリサーチ&コンサルティング。
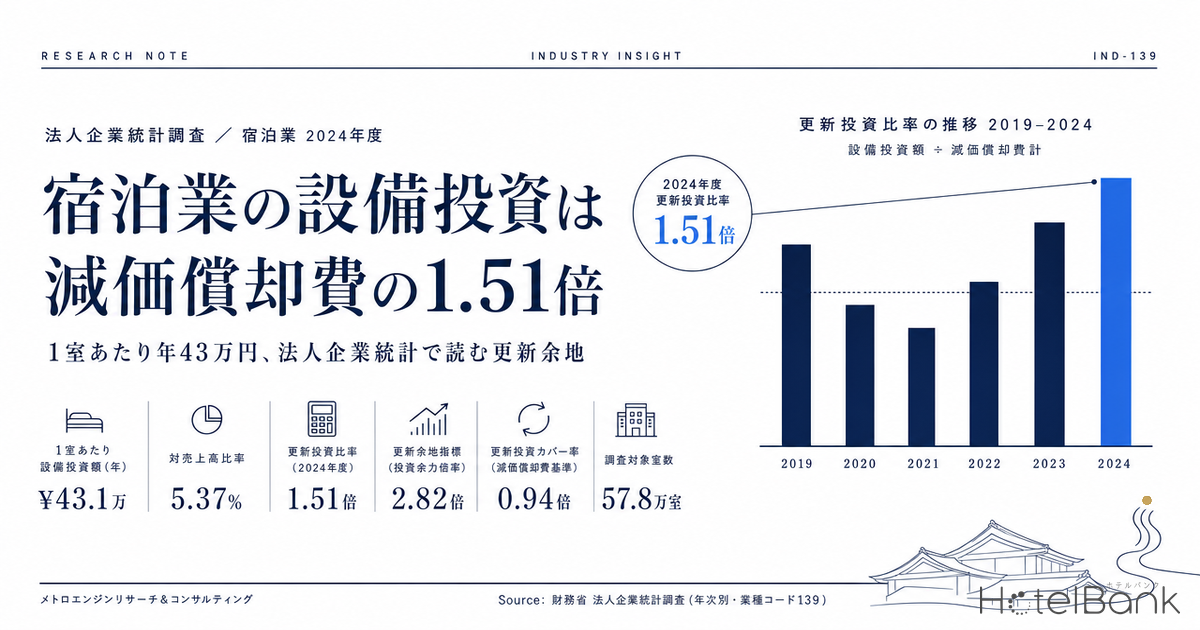
- — 更新投資比率1.51倍 — 2024年度の宿泊業は設備投資5,468億円が減価償却費計3,623億円を上回り、全産業の1.25倍を超えた。
- — 規模で二極化 — 資本金1億円以上は2.82倍まで戻した一方、1億円未満は0.94倍。中小規模層は費消した資産価値を取り戻せていない。
- — 1室あたり年31万〜43万円 — 産業平均は上場ホテルREIT保有物件の実績レンジ(13.4万〜62.4万円)の中ほどに位置する。
- — 受け皿は57.8万室 — 1995年以前開業の客室に年40万円を投じると年2,311億円、2024年度設備投資額の42.3%に相当する。
- — 直近5年通算は0.99倍 — コロナ期の投資停止を含めると、産業はまだ償却分を取り返した段階にとどまる。
エグゼクティブサマリー — 更新投資比率1.51倍、全産業1.25倍を上回る水準まで回復
結論を先に置く。宿泊業の設備投資額は2024年度に5,468億円となり、同年度の減価償却費計3,623億円に対して1.51倍に達した。全産業(金融業・保険業を除く、全規模)の1.25倍を上回る水準である。売上高に対する設備投資の比率も5.37%と、全産業の3.21%を大きく超える。宿泊業は、稼いだ分を建物に戻す度合いが産業横断で見ても高い側に位置している——これが法人企業統計から読み取れる第一の事実だ。
ただしこの1.51倍という数値は、コロナ禍で0.40倍まで落ち込んだ2020年度からの反動を含んでいる。5年間の累計で見れば設備投資1兆8,352億円に対し減価償却費計1兆8,600億円で、比率は0.99倍。つまり2020年度から2024年度までの5年間を通算すると、費消した資産価値とほぼ同額を戻したにとどまる。休業期間に見送られた工事のぶんだけ、再投資が向かう先はまだ大きく残っていると読むのが素直だろう。
そしてもうひとつ。設備投資額を稼働が確認できる客室ストックで割ると1室あたり年43.1万円となり、これは上場ホテルREIT4社の実績レンジ(1室あたり年13.4万〜62.4万円)のちょうど中ほどに収まる。産業全体が優良サンプルに見劣りしているわけではない。差が出るのは水準ではなく、後述するとおり規模階層の間である。
更新投資比率の11年 — 2つの独立した調査設計が同じ形を描く
法人企業統計調査には、資本金1千万円未満まで含めて全規模を捉える年次別調査と、資本金1千万円以上を対象に四半期ごとに実施される四半期別調査の2系統がある。母集団も調査設計も違う2つを並べたのが下図である。水準には差があるが、山と谷の位置はほぼ一致している。単一の標本の癖ではなく、産業の実際の投資行動を捉えていると考えてよい。
3つの局面が読み取れる。第1期(2016〜2018年度)は訪日需要の拡大局面で、比率は1.09倍→1.52倍→1.35倍と3年連続で1.0を超えた。売上高設備投資比率も5.95%→6.15%→5.99%と高止まりしている。この時期に投じられた資本が、いま築7〜10年の客室として稼働している。
第2期(2019〜2021年度)は0.72倍→0.40倍→0.71倍。2020年度の0.40倍は、この11年で最も低い。売上高が4兆1,613億円まで縮小するなかで、工期を要する更新工事の多くが後ろ倒しになった局面である。ここで見送られた工事は消えたわけではなく、後年の投資機会として繰り越されている。
第3期(2022〜2024年度)は1.04倍→1.24倍→1.51倍。3年連続で1.0を超え、しかも比率が毎年切り上がっている。四半期別調査でも1.12倍→1.26倍→1.60倍と同じ方向を示す。なお四半期別調査では2025年度(2025年4月〜2026年3月)の4四半期がすでに出揃っており、その値は1.26倍。2024年度の突出した水準からは落ち着いたものの、同調査ベースの過去10年の中央値1.27倍とほぼ同水準であり、1.0を挟んだ低位圏に戻ったわけではない。
絶対額で見ると、構図はさらにはっきりする。減価償却費は3,000億円台前半で驚くほど安定している——2019年度3,120億円、2020年度3,051億円、2024年度3,623億円。既存建物が毎年費消していく価値は、需要がどう動こうと止まらない。動くのは設備投資の側だけで、こちらは1,214億円(2020年度)から5,468億円(2024年度)まで4.5倍の振れ幅を持つ。
この非対称性が、宿泊業の資産管理を難しくしている。減価償却費は毎年ほぼ一定に発生する固定的な「資産の目減り」であり、設備投資は業績に連動して振れる。景気の谷で投資を絞ると、その年の比率は下がるが、目減りの側は止まらない。谷が長引くほど、後で戻すべき総量が積み上がる構造になっている。
| 年度 | 設備投資額 | 減価償却費計 | ①更新投資比率 | ②売上高設備投資比率 | ③有形固定資産回転率 | 参考:全産業① |
|---|---|---|---|---|---|---|
| 2015年度 | 3,275億円 | 3,447億円 | 0.95倍 | 4.76% | 1.02回 | 1.07倍 |
| 2016年度 | 4,644億円 | 4,250億円 | 1.09倍 | 5.95% | 0.72回 | 1.12倍 |
| 2017年度 | 5,348億円 | 3,513億円 | 1.52倍 | 6.15% | 1.46回 | 1.19倍 |
| 2018年度 | 4,810億円 | 3,553億円 | 1.35倍 | 5.99% | 1.25回 | 1.28倍 |
| 2019年度 | 2,234億円 | 3,120億円 | 0.72倍 | 3.27% | 1.28回 | 1.11倍 |
| 2020年度 | 1,214億円 | 3,051億円 | 0.40倍 | 2.92% | 0.68回 | 1.06倍 |
| 2021年度 | 3,146億円 | 4,445億円 | 0.71倍 | 6.95% | 0.72回 | 1.08倍 |
| 2022年度 | 3,950億円 | 3,797億円 | 1.04倍 | 6.82% | 0.85回 | 1.10倍 |
| 2023年度 | 4,574億円 | 3,684億円 | 1.24倍 | 5.74% | 1.42回 | 1.18倍 |
| 2024年度 | 5,468億円 | 3,623億円 | 1.51倍 | 5.37% | 1.74回 | 1.25倍 |
3つ目の指標である有形固定資産回転率も添えておく。2020年度の0.68回から2024年度は1.74回へ。有形固定資産1円あたりが生む売上が2.5倍前後に高まった計算であり、単価上昇と稼働回復が資産効率に表れている(分母である有形固定資産の年度間の振れも含む点は割り引いて読む必要がある)。この効率が高いあいだは、設備投資の原資も相対的に確保しやすい。再投資を前に進めるうえで追い風の局面といえる。
規模階層で分かれる — 資本金1億円以上は2.82倍、1億円未満は0.94倍
産業平均の1.51倍を、資本金階級で分解すると景色が変わる。2024年度、資本金1億円以上の層は2.82倍、1億円未満の層は0.94倍。同じ産業のなかで3倍の開きがある。
| 年度 | 全規模 | 資本金1億円以上 | 資本金1億円未満 | 参考:宿泊業,飲食サービス業(集約) |
|---|---|---|---|---|
| 2019年度 | 0.72倍 | 0.85倍 | 0.66倍 | 0.51倍 |
| 2020年度 | 0.40倍 | 0.24倍 | 0.47倍 | 0.38倍 |
| 2021年度 | 0.71倍 | 0.49倍 | 0.78倍 | 1.05倍 |
| 2022年度 | 1.04倍 | 1.02倍 | 1.05倍 | 0.96倍 |
| 2023年度 | 1.24倍 | 1.57倍 | 1.15倍 | 1.21倍 |
| 2024年度 | 1.51倍 | 2.82倍 | 0.94倍 | 1.17倍 |
興味深いのは、この序列が固定的ではないことだ。コロナ禍の2020〜2021年度は逆転していた。1億円以上の層が0.24倍・0.49倍まで絞り込んだのに対し、1億円未満の層は0.47倍・0.78倍を維持している。大規模層は大型改装を止められる代わりに、止めると比率が一気に落ちる。小規模層は日々の維持補修が投資の中心で、そもそも止めにくい。投資の弾力性が階層によって違うという構造が、この逆転に表れている。
そして2023年度以降、大規模層が一気に戻してきた。2024年度の2.82倍は、費消した資産価値のおよそ3倍を1年で設備に投じた計算になる。館内改装、客室リニューアル、省エネ設備の更新——需要の回復を確認したうえで、繰り越されていた工事が動き出した局面と読める。1億円未満の層の0.94倍は、この波がこれから届く余地を示している。産業全体の再投資が向かう先として、最も大きな面積を持つのがこの層である。
宿泊業の売上高設備投資比率は、2016年度以降、コロナ期の落ち込み(2019年度3.27%・2020年度2.92%)を除けばおおむね5〜7%で推移している。全産業の3%前後に対しても大きく上振れしており(全産業を下回ったのは2020年度の2.92%対3.01%の1年度のみ)、装置産業としての性格が数字にはっきり出ている。客室という資産を売る以上、資産に手を入れ続けなければ商品が古びる。この構造が、売上に対する投資負担を他産業より高くしている。
そして中小規模層では、その投資の使い道がさらに偏る。中小企業実態基本調査で宿泊業(産業中分類75)の設備投資を目的別に見ると、2016年度は「既存建物・設備機器等の維持・補修・更新」が83.0%を占めた。2014年度34.7%、2015年度47.5%からの急上昇である。金額でも2016年度の1,745億円は2014年度の174億円から10倍に増えている。新規出店や事業転換ではなく、いま持っている建物を保たせるための投資が中小層の設備投資の大半を占める——法人企業統計とは別の調査設計から、同じ絵が出てくる。
2つの調査を単純合算してはならない:法人企業統計調査(財務省)は資本金階層で層化された全規模の法人を対象とし、中小企業実態基本調査(中小企業庁)は中小企業基本法上の中小企業を対象とする。母集団も調査時点も異なるため、両者の設備投資額を足したり、一方を他方の内訳として扱うことはできない。本稿では中小企業実態基本調査を「中小規模層で何に投じられているか」という質的な補助情報としてのみ用いている。
1室あたりに直す — 産業平均年43.1万円は、REIT物件の実績レンジの中ほど
ここまでの金額を、投資家がふだん使う単位に翻訳する。2024年度の設備投資額5,468億円を、メトロエンジンリサーチが稼働を確認している国内1,267,377室(27,162施設)で割ると、1室あたり年431,433円。約43万円である。
分母の取り方で幅は出る。旅館業法上の「旅館・ホテル営業」の客室数は1,757,557室(2021年度末、厚生労働省「衛生行政報告例」)で、この広い分母を使えば1室あたり年311,107円まで下がる。本稿の1室換算は、いずれの分母でも概算である。法人企業統計の宿泊業には客室を持たない事業体が含まれ、逆に客室ストック側には法人格を持たない個人経営の宿が含まれる。分子と分母の母集団が完全には一致しない点は、あらかじめ断っておきたい。
並べてみると、産業平均はREIT保有物件の実績レンジ(1室あたり年13.4万〜62.4万円)のちょうど中ほどに位置する。上場REITが保有する優良物件と、産業全体の平均とのあいだに、桁が変わるような断絶があるわけではない。既往分析でREIT各社の再投資倍率(資本的支出÷減価償却費)が0.29〜1.43倍のレンジにあったことを思い出せば、2024年度の産業平均1.51倍はむしろその上限側にある。
もっとも、この比較には解釈の幅がある。REIT側の「資本的支出」は建物の資産価値を保つ工事に限定された概念で、法人企業統計の「設備投資」は新設固定資産の取得全般を指す。宿泊業では土地の構成比が0.0〜3.4%にとどまるため大枠での比較は成り立つが、産業平均5,468億円のなかには新規開業のための建設投資も含まれている。既存建物への更新投資だけを取り出せば、1室あたりの水準は上の数字より下に来る。そのぶん、既存ストックに向かう再投資の余地は数字の見た目より大きいと読むのが妥当だろう。
| 区分 | 対象 | 1室あたり年間額 | 再投資倍率 |
|---|---|---|---|
| REIT保有物件 | ジャパン・ホテル・リート投資法人(8985) | 624千円 | 1.43倍 |
| REIT保有物件 | インヴィンシブル投資法人(8963) | 564千円 | 1.00倍 |
| 産業平均 | 宿泊業全法人(稼働ストック1,267,377室で除算) | 431千円 | 1.51倍 |
| 産業平均 | 宿泊業全法人(旅館業法ストック1,757,557室で除算) | 311千円 | 1.51倍 |
| REIT保有物件 | いちごホテルリート投資法人(3463) | 268千円 | 1.26倍 |
| REIT保有物件 | 日本ホテル&レジデンシャル投資法人(3472) | 134千円 | 0.29倍 |
更新余地の総量 — 1995年以前開業の57.8万室が、投資の受け皿になる
更新投資比率は「フロー」の指標である。これに「ストック」の側を重ねると、再投資が向かう先の大きさが見えてくる。
本媒体では既に「旧耐震ホテル23.6万室・全客室の19.1%」および「地方中核32市ホテル22.6万室、42.7%が1996年以前開業」で、築古ストックの厚みを客室単位で確認している。全国ベースで開業年が判明する1,233,252室を世代別に分けると、次のようになる。
1995年以前に開業した客室は577,871室、開業年判明分の46.9%にあたる。1980年以前だけでも223,522室(18.1%)がいまも稼働している。1981〜1990年の246,147室は、開業から35〜45年が経過した最大の塊である。
ここに1室あたりの再投資額を掛けると、更新余地の総量が試算できる。1995年以前開業の577,871室について、REIT実績の中位に近い1室あたり年40万円の再投資が毎年回る姿を想定すると、必要額は年2,311億円。2024年度の産業全体の設備投資額5,468億円の42.3%に相当する。築古ストックの維持だけで、産業の設備投資の4割強を吸収する規模感である。
逆に言えば、この4割強はすでに需要が確定している投資機会だということでもある。宿泊需要が伸びるかどうかにかかわらず、建物は毎年古くなる。改修工事、設備更新、耐震補強、省エネ改修——受注する側から見れば、ここには読みやすい市場がある。では個々の宿にとって、その工事をいつ打つのが効くのか。開業からの経過年数と単価の関係は開業10年の宿はいま — 2016年コホートで測る改装の効きどきで実測している。
| 東京都 | 54,615室 | 35.1% |
| 北海道 | 46,979室 | 57.1% |
| 大阪府 | 31,530室 | 34.7% |
| 長野県 | 26,500室 | 60.7% |
| 静岡県 | 23,225室 | 52.9% |
| 千葉県 | 21,954室 | 53.0% |
| 兵庫県 | 20,660室 | 58.7% |
| 神奈川県 | 19,781室 | 46.7% |
感度分析 — 前提を動かしても、更新投資は産業の設備投資の2〜9割を占める
前節の2,311億円という試算は、「1室あたり年40万円」「対象は1995年以前開業の577,871室」という2つの前提に依存している。前提を動かしたときにどう振れるかを、格子で示す。
| 1室あたり年間再投資額 | 1995年以前開業 577,871室 | 2000年以前開業 677,473室 | 開業年判明の全ストック 1,233,252室 |
|---|---|---|---|
| 20万円 | 1,156億円 (21.1%) | 1,355億円 (24.8%) | 2,467億円 (45.1%) |
| 30万円 | 1,734億円 (31.7%) | 2,032億円 (37.2%) | 3,700億円 (67.7%) |
| 40万円(基準ケース) | 2,311億円 (42.3%) | 2,710億円 (49.6%) | 4,933億円 (90.2%) |
| 50万円 | 2,889億円 (52.8%) | 3,387億円 (61.9%) | 6,166億円 (112.8%) |
| 60万円 | 3,467億円 (63.4%) | 4,065億円 (74.3%) | 7,400億円 (135.3%) |
格子のどこを取っても、更新投資は産業の年間設備投資額に対して2割から9割という大きな比重を占める。1室あたり50万円以上を全ストックに当てはめると100%を超えるが、これは「全客室を毎年その水準で更新することは現実的でない」ことを示しているのであって、投資の必要量が過大なのではない。実際には5〜10年に一度まとまった山が来る形で平準化されている。
| シナリオ | 更新投資比率 | 比率の根拠 | 年間設備投資額 | 更新必要額2,311億円に対する充足率 |
|---|---|---|---|---|
| 悲観 | 0.40倍 | 2020年度実績(本記事集計の過去10年で最低) | 1,449億円 | 63% |
| 中位(基準ケース) | 1.51倍 | 2024年度実績(年次別調査・全規模) | 5,468億円 | 237% |
| 楽観 | 1.60倍 | 2024年度・四半期別調査ベース(資本金1千万円以上) | 5,797億円 | 251% |
3つのシナリオのうち、更新必要額を満たせないのは悲観ケースだけである。2020年度の0.40倍は感染症下で投資判断が一斉に止まった局面の値であり、この水準が続けば産業は必要な更新を積み残す。逆に言えば、平時の水準に戻っている限り、産業全体としては更新投資の原資が不足しているわけではない。制約は資金量ではなく、どの階層に資金が向かうかにある。
投資家の実務に置き換えると、示唆は3つある。
① 産業平均は使える基準になる
1室あたり年31万〜43万円という産業平均は、REIT保有物件のレンジの中ほどにある。個別物件の長期修繕計画を検証するとき、REITの開示値だけでなくこの産業平均を併置すると、その物件が産業のどのあたりに立っているかが見える。
② 規模階層で伸びしろの場所が違う
2024年度、資本金1億円以上は2.82倍まで戻したが、1億円未満は0.94倍。中小規模層には再投資が向かう余地が大きく残っている。地域金融機関にとっては、事業性評価で更新投資比率を見ることで、支援の入り口が具体化する。その資金の出し手側の設計については、地銀主導「小規模連続開発・改装ファンド」の構造分析が具体的なスキームを追っている。
③ 減価償却費は投資の下限を教える
減価償却費は3,000億円台前半で安定している。この額は毎年ほぼ確実に発生する資産の目減りであり、更新投資の年間下限の目安になる。フィージビリティを組むとき、償却額を上回る再投資を織り込んでおくと、改装年の資金計画に無理が出にくい。
まとめ — 産業のバランスシートは、いま再投資に向かう局面にある
財務省「法人企業統計調査」の年次別調査に、宿泊業は単独の業種として計上されている。飲食サービス業と合算された「宿泊業,飲食サービス業」の数値を使う必要はなく、産業単体の設備投資と減価償却費を11年分たどることができる。この事実自体が、ホテル投資の議論に新しい物差しを1本足す。
読み取れたのは4点である。第一に、2024年度の更新投資比率は1.51倍で、全産業の1.25倍を上回る。第二に、コロナ期を含む直近5年通算では0.99倍で、費消した資産価値とほぼ同額を戻したにとどまり、繰り越された投資機会が積み上がっている。第三に、資本金1億円以上は2.82倍、1億円未満は0.94倍と階層差が大きく、再投資が向かう最大の面積は中小規模層にある。第四に、1室あたりに直した産業平均年31万〜43万円は、上場REIT保有物件の実績レンジの中ほどに位置し、産業全体が特殊な位置にあるわけではない。
そして1995年以前に開業した客室が57.8万室、稼働ストックの46.9%を占める。この築古ストックを1室あたり年40万円で維持する姿を想定すると、必要額は年2,311億円——産業の年間設備投資額の42.3%にあたる。再投資が向かう先の総量は、需要の増減とは独立に、すでに確定している。ホテル投資を考えるとき、この土台の大きさを頭に置いておく価値はある。
よくある質問
Q. 法人企業統計調査で「宿泊業」は単独の業種として取得できますか。
はい。財務省「法人企業統計調査」の年次別調査・四半期別調査のいずれにも、業種分類コード139「宿泊業」が単独で設定されており、飲食サービス業と分離した設備投資額・減価償却費・売上高・有形固定資産を取得できます。コード156「宿泊業,飲食サービス業(集約)」は飲食サービス業を含む上位区分で、両者の数値は一致しません。2024年度の更新投資比率は宿泊業単独で1.51倍、集約区分では1.17倍でした。
Q. 宿泊業の更新投資比率(設備投資÷減価償却費)はどのくらいですか。
2024年度は1.51倍でした(財務省「法人企業統計調査(年次別調査)」、宿泊業単独・全規模)。同年度の全産業(金融業・保険業を除く)は1.25倍で、宿泊業はこれを上回っています。過去10年では2017年度1.52倍が最高、2020年度0.40倍が最低で、直近5年(2020〜2024年度)の通算では0.99倍です。
Q. 宿泊業の1室あたり年間設備投資額はいくらですか。
2024年度の設備投資額5,468億円を、稼働が確認できる1,267,377室で割ると1室あたり年431,433円(約43万円)。旅館業法上の旅館・ホテル営業1,757,557室(2021年度末)で割ると年311,107円(約31万円)です。いずれも概算で、法人企業統計の宿泊業には客室を持たない事業体が含まれる一方、客室ストック側には法人格を持たない個人経営の宿が含まれるため、分子と分母の母集団は完全には一致しません。
Q. 宿泊業の売上高設備投資比率は他産業と比べて高いのですか。
高い水準にあります。2024年度は5.37%で、全産業(金融業・保険業を除く)の3.21%を上回りました。2016年度以降は、コロナ期の2019〜2020年度(3.27%・2.92%)を除けばおおむね5〜7%で推移しており、全産業の3%前後を大きく上回っています(全産業を下回ったのは2020年度の1年度のみ)。客室という資産そのものを商品にする装置産業の性格が数字に表れています。
Q. 資本金規模によって設備投資の傾向は違いますか。
2024年度は資本金1億円以上が2.82倍、1億円未満が0.94倍と差がありました。ただし2020〜2021年度はこの関係が逆転しており(1億円以上0.24倍・0.49倍に対し1億円未満0.47倍・0.78倍)、大規模層は大型改装の実施時期によって比率が大きく振れる一方、小規模層は日常的な維持補修が中心で振れ幅が小さい構造がうかがえます。
Q. 中小規模の宿泊業は設備投資を何に使っていますか。
中小企業庁「中小企業実態基本調査」で宿泊業の設備投資を目的別に見ると、2016年度は「既存建物・設備機器等の維持・補修・更新」が83.0%(1,745億円)を占めました。2014年度は34.7%、2015年度は47.5%で、維持・更新の比重が高まっています。同調査で本表が公表されている最新年度は2016年度です。
あわせて読みたい
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- ホテル建設費はいくら?坪単価の目安と工法別コスト比較
- ホテルのGOPとは — GOP率の平均・目安と計算式、ADR×OCCからの逆算2026
- 借地でホテルを建てる事業性 — 9市場で上限地代を逆算、所有比1.38倍の地価に届く
- 開業10年の宿はいま — 2016年コホートで測る改装の効きどき
- 地銀主導「小規模連続開発・改装ファンド」の構造分析 — 大型REIT取得との資金供給比較
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
参考資料・出典一覧
■ データソース
財務省「法人企業統計調査」年次別調査(e-Stat 統計表ID 0003060791、業種コード139「宿泊業」・104「全産業(金融業,保険業を除く)」、1975〜2024年度)および四半期別調査(同 0003060191、資本金1千万円以上ベース)。中小企業庁「中小企業実態基本調査」(同 0003286862/0003320726)、厚生労働省「衛生行政報告例」(同 0004048182、2021年度末時点)。客室ストックはメトロエンジンリサーチ&コンサルティングのOTA掲載確認ベース(27,162施設・1,267,377室、うち開業年が判明する24,683施設・1,233,252室、2026年8月時点)。
■ 試算前提
更新投資比率=設備投資額(ソフトウェアを除く)÷減価償却費計。1室あたり年間再投資額は上場ホテルREIT4社の直近12ヶ月実績(13.4万〜62.4万円)を参照した20万〜60万円の単純前提で、基準ケースは40万円。更新余地の母数は開業年が判明する1,233,252室のうち1995年以前開業の577,871室。シナリオ表の更新投資比率は、本記事が集計した過去10年の実績レンジ(最低0.40倍/2020年度、最高1.52倍/2017年度)と四半期別調査ベースの2024年度値1.60倍の範囲内で設定した。
■ 限界・留意点
法人企業統計は法人単位の財務集計であり客室数を持たない。1室あたり額は産業合計の設備投資額を客室ストックで機械的に除した産業平均であって、個別物件の長期修繕計画を代替しない。年次別調査(全規模)と四半期別調査(資本金1千万円以上)は母集団が異なり、同一年度でも比率は一致しない(2024年度 1.51倍/1.60倍)。衛生行政報告例の最新公表は2021年度末で、客室ストックの基準時点が他データと揃わない。設備投資額には土地が年度により0.0〜3.4%含まれる。本記事は産業全体のバランスシートを扱うものであり、個別物件の投資判断・利回り査定を目的としない。
■ 政府統計(一次データ)
- 財務省「法人企業統計調査」時系列データ 金融業、保険業以外の業種(年次別調査・原数値)(e-Stat 統計表ID 0003060791、業種コード139「宿泊業」・104「全産業(除く金融保険業)」、規模区分 全規模/1億円以上/1億円未満)
- 財務省「法人企業統計調査」時系列データ 金融業、保険業以外の業種(四半期別調査・原数値)(e-Stat 統計表ID 0003060191、業種コード139「宿泊業」、新設固定資産の内訳による土地構成比の確認に使用)
- 中小企業庁「中小企業実態基本調査」統計表 5.設備投資 産業中分類別表(法人企業)(e-Stat 統計表ID 0003286862、産業中分類「宿泊業」、2014〜2016年度)
- 中小企業庁「中小企業実態基本調査」統計表 母集団企業 産業中分類別(e-Stat 統計表ID 0003320726、宿泊業の母集団企業数・従業者数)
- 厚生労働省「衛生行政報告例」生活衛生 旅館・ホテル営業の施設数・客室数及び簡易宿所・下宿営業の施設数(e-Stat 統計表ID 0004048182、2021年度末・全国)
- 厚生労働省「衛生行政報告例」統計調査概要
- 財務省「法人企業統計調査」調査の概要・調査対象
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 国内客室ストック(OTA掲載確認ベース、27,162施設・1,267,377室、うち開業年判明24,683施設・1,233,252室、2026年8月時点)、都道府県別・開業年世代別の客室数集計
■ 本媒体の既往分析(引用)
- 「ホテルの資本的支出は1室あたり年13万〜62万円 — REIT5社のIR開示で読む大規模修繕」(上場ホテルREIT5社の決算短信・資産運用報告・適時開示より集計。本稿では1室あたり年間再投資額および再投資倍率のみを引用し、再計算は行っていない)
- 旧耐震ホテル23.6万室・全客室の19.1% — 改修か建替えか、588棟の分岐点
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026