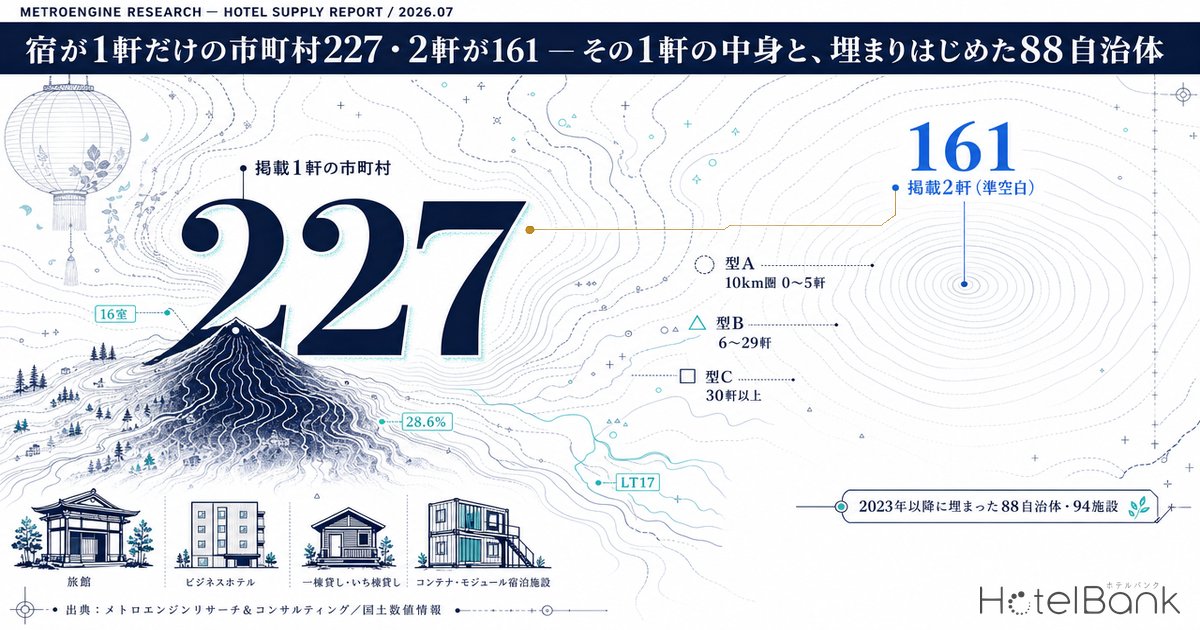
主要OTAに掲載されている宿泊施設が1軒だけの市町村は、2026年7月時点で227あった。掲載が2軒の「準空白」も161で、両者を合わせると掲載が確認できた1,496市町村の25.9%にあたる。ただし、この227をそのまま「泊まる場所がない自治体」と読むのは早い。半径10km圏の供給量で切り分けると3つの型に分かれ、その1軒の業態も客室規模も価格帯も、型ごとにはっきり違う。本稿では「その1軒が何なのか」を業態・規模・単価で分解し、2026年お盆の実測在庫消化と、2023年以降に空白が埋まった88自治体の中身まで踏み込む。
本記事における指標の定義と集計の前提
- 掲載施設数:2026年7月にOTA上で販売価格が観測できた宿泊施設の数(市区町村単位、2名1室利用の価格観測ベース)。これは全数調査ではない。OTAに掲載していない民宿・素泊まり宿・簡易宿所・自治体運営の宿泊研修施設・会員制施設などは含まれない。したがって本稿は一貫して「主要OTAに掲載されている宿が1軒」と表現し、「宿が1軒もない」という断定は行わない。
- 集計対象:政令指定都市の行政区および東京都特別区を除いた市町村のうち、掲載が確認できた1,496自治体。総務省が公表する全国の市町村数は1,718(市792・町743・村183)で、差分には掲載が確認できなかった自治体と、自治体名の表記差による突合漏れが含まれる。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%(対象=ビジネス・シティ・リゾート・旅館・カプセルの検証済カテゴリ)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値。掲載施設が1〜2軒の自治体では、対象が1〜2施設しかないため月次の振れが大きい点に留意が必要で、本稿では個別自治体の単月値ではなく型ごとの中央値で扱う。
- 掲載価格:2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。ADRとは基準が異なるため、本稿では明示的に区別して表記する。
- 商圏人口:各施設の所在地から半径5km以内の居住人口(2025年推計)。国土交通省 国土数値情報「250mメッシュ別将来推計人口」に基づく。居住人口であり、滞在人口・通過人口ではない。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。完売観測日数=観測期間中に残室0を記録した延べ日数。いずれも室ベースで判定しており、プラン本数の比率は使用していない。
- データ出典:メトロエンジンリサーチ&コンサルティング/国土交通省 国土数値情報/総務省「市町村合併」公表資料
- — 1軒・2軒の分布:掲載が確認できた1,496市町村のうち、1軒が227・2軒が161。合わせて388(25.9%)。実数では北海道37、福島県・埼玉県・奈良県が各12と続く。
- — その1軒の中身:旅館65軒(28.6%)とビジネスホテル54軒(23.8%)で半数超。客室数の中央値は16室、1〜9室の小規模が72軒ある一方、100室以上も24軒。
- — 3つの型:半径10km圏の供給量で切ると、型A(0〜5軒)92・型B(6〜29軒)78・型C(30軒以上)57。商圏人口の中央値は1,586人/31,763人/198,166人と2桁違う。
- — お盆の実測:2026年8月13日着の在庫を追うと、型Aの早期完売LT中央値はLT17・完売観測14日。型Bは LT0・1日、型Cは LT1・2日。孤立した1軒ほど、ピークの需要を早い段階で受け止め切っている。
- — 埋まり方:2023年以降に1〜2軒の自治体で新規開業したのは94施設・88自治体。客室数の中央値は6室で、1室の一棟貸しが30件、モジュール型のコンテナホテルが15件を占める。
掲載1軒は227、2軒は161 — 都市圏の県ほど「準空白」が多い
まず全体の分布を確認する。2026年7月にOTA上で価格が観測できた市町村(政令市の行政区と東京都特別区を除く)は1,496。このうち掲載施設が1軒だけの自治体が227、2軒が161だった。3軒以上が1,108なので、掲載の薄い自治体は全体の4分の1にあたる。
実数で並べると首位は北海道の37自治体で、以下、福島県・埼玉県・奈良県が各12、福岡県11と続く。ここで目を引くのは、上位に大都市圏を抱える県が並ぶことである。埼玉県・奈良県・大阪府・東京都・愛知県・福岡県はいずれも人口密度の高い県で、宿泊需要が乏しい地域ではない。にもかかわらず市域内の掲載が1軒にとどまるのは、宿泊需要が隣接する中心都市の在庫に吸収されているためと読める。掲載ゼロを含めた地理的な切り分けは別稿で詳述しているため、本稿は「1軒はあるが1軒しかない」227自治体の中身に焦点を当てる。
| 都道府県 | 掲載が確認できた市町村 | うち1軒 | うち2軒 | 1〜2軒の比率 |
|---|---|---|---|---|
| 北海道 | 154 | 37 | 23 | 39.0% |
| 福島県 | 50 | 12 | 11 | 46.0% |
| 埼玉県 | 50 | 12 | 7 | 38.0% |
| 福岡県 | 43 | 11 | 7 | 41.9% |
| 愛知県 | 44 | 7 | 10 | 38.6% |
| 奈良県 | 35 | 12 | 2 | 40.0% |
| 熊本県 | 40 | 8 | 5 | 32.5% |
| 山形県 | 33 | 7 | 6 | 39.4% |
| 長野県 | 70 | 7 | 6 | 18.6% |
| 青森県 | 31 | 8 | 4 | 38.7% |
| 東京都 | 32 | 7 | 4 | 34.4% |
| 大阪府 | 37 | 9 | 1 | 27.0% |
| 茨城県 | 39 | 3 | 7 | 25.6% |
| 岩手県 | 32 | 6 | 3 | 28.1% |
| 兵庫県 | 39 | 6 | 3 | 23.1% |
| 岡山県 | 25 | 2 | 7 | 36.0% |
| 宮崎県 | 23 | 5 | 3 | 34.8% |
| 佐賀県 | 18 | 6 | 1 | 38.9% |
その1軒は何か — 旅館28.6%・ビジネスホテル23.8%、客室数中央値16室
227自治体それぞれの「唯一の掲載施設」を業態別に集計すると、最も多いのは旅館の65軒(28.6%)だった。次いでビジネスホテル54軒(23.8%)。この2つで半数を超える。以下、大人専用17軒、貸別荘14軒、ゲストハウス14軒、コテージ13軒、リゾートホテル11軒と続く。温泉地の旅館と、幹線道路沿い・工業団地近接のビジネスホテルという2本柱に、近年増えている一棟貸し型が乗る構図である。
客室規模は中央値16室、平均37室。1〜9室の小規模が72軒と最も多い一方で、100室以上も24軒ある。つまり「1軒しかない」という状態は必ずしも小さな宿を意味しない。神奈川県大磯町の唯一の掲載施設は305室のリゾートホテルであり、京都府久御山町では2025年3月27日に開業した全224室のビジネスホテルが唯一の掲載施設になっている(ルートインジャパン株式会社プレスリリース)。1軒あたりの受け皿の大きさは、自治体によって二桁違う。
掲載価格(2名1室・税込・全プラン平均)の分布を見ると、1〜2万円帯が91自治体で最多、2〜3万円帯が57、3〜5万円帯が39、5万円以上も19ある。中央値は約20,100円だった。1万円未満は21自治体にとどまる。単価の階層が広いのは、温泉旅館(1泊2食が標準)とビジネスホテル(素泊まり中心)が同じ母集団に混在しているためである。
商圏人口で見ると分布は二極 — 中央値1.6万人、最小値と最大値は5桁違う
次に立地の中身を見る。各施設の所在地から半径5km以内の居住人口(国土交通省 国土数値情報の250mメッシュ推計、2025年)を集計すると、227自治体の中央値は15,606人だった。ところが分布は中央値が意味を持たないほど歪んでいる。第1四分位は1,728人、第3四分位は90,842人。5千人未満が87自治体ある一方で、3万人以上も92自治体ある。
掲載施設数のバンド別に商圏人口の中央値を比べると、1軒=15,606人、2軒=11,610人、3〜9軒=23,069人、10〜29軒=24,108人、30軒以上=18,485人となり、単調な関係にはならない。人口が薄いから掲載が少ないという一次元の説明では、この分布は説明できない。
そこで、自治体の境界ではなく半径10km圏に何軒の掲載施設があるかで227自治体を3つの型に分けた。市域内は1軒でも、隣接する市町に厚い在庫があれば、宿泊需要はそこで受け止められている。逆に10km圏まで広げても数軒しかないなら、その1軒が担う役割は質的に違う。
| 類型 | 自治体数 | 商圏人口 中央値 | 10km圏の掲載施設 /客室数(中央値) | その1軒の 客室数中央値 | 掲載価格 中央値 | 主な業態 |
|---|---|---|---|---|---|---|
| 型A 10km圏 0〜5軒 | 92 | 1,586人 | 2軒 / 26室 | 11室 | ¥24,600 | 旅館 40・ビジネスホテル 11・貸別荘 7 |
| 型B 10km圏 6〜29軒 | 78 | 31,763人 | 13軒 / 587室 | 19室 | ¥17,600 | ビジネスホテル 25・旅館 16・大人専用 7 |
| 型C 10km圏 30軒以上 | 57 | 198,166人 | 43軒 / 3,018室 | 38室 | ¥14,900 | ビジネスホテル 18・大人専用 10・旅館 9 |
型が変われば宿の性格も変わる。型A(10km圏0〜5軒)は92自治体で、商圏人口の中央値はわずか1,586人。旅館が40軒と最多で、客室数中央値11室、掲載価格中央値は約24,600円と3型の中で最も高い。宿そのものが目的地で、1泊2食の温泉宿が中心である。型C(10km圏30軒以上)は57自治体、商圏人口198,166人、ビジネスホテル中心で客室数中央値38室、掲載価格は約14,900円と最も低い。都市圏の内側にあり、近接する中心市の価格水準に連動している。
2026年お盆の実測 — 孤立した1軒ほど、早い段階で満室に到達していた
ここまでは供給側の構造である。では需要はどうか。2026年8月13日(お盆のピーク日)にチェックインする在庫を、リードタイム90日前から日次で追跡した結果を見る。すでに終了した日程のため、完売の有無は確定値として読める。
集計にあたっては、総客室のうちOTA上に公開されていた客室の割合が30%以上の施設に限定した。公開枠が小さい施設は、直販中心の運用、チェックインが近づくにつれて在庫を小出しに追加する運用、OTAへの割当自体を少なく設定している契約など複数の可能性があり、残室の推移からピーク需要を読み取るには適さないためである。条件を満たしたのは84施設だった。
| 類型 | 対象施設 | 早期完売LT 中央値 | 早期完売LT 第3四分位 | 完売観測日数 中央値 |
|---|---|---|---|---|
| 型A 10km圏 0〜5軒 | 29 | LT17 | LT41 | 14日 |
| 型B 10km圏 6〜29軒 | 29 | LT0 | LT21 | 1日 |
| 型C 10km圏 30軒以上 | 26 | LT1 | LT29 | 2日 |
結果ははっきりしている。型A(10km圏0〜5軒)の早期完売LT中央値はLT17、第3四分位はLT41、完売観測日数の中央値は14日だった。チェックインの半月前には残室が0になり、そこから2週間以上その状態が続いていた施設が半数を占める。一方、型B・型Cの早期完売LT中央値はそれぞれLT0・LT1、完売観測日数は1日・2日で、直前まで在庫が残っていた。
この差は、需要の強弱ではなく受け皿の厚みの差として読むのが自然である。型B・型Cは市域内の1軒が埋まっても、10km圏に587室・3,018室の代替在庫がある。宿泊需要は圏内で吸収され、個々の施設が早期に満室化する必要がない。対して型Aは圏内に中央値26室しかない。ピーク需要が生じれば、その1軒が真っ先に埋まり、あとは日帰りか遠方への流出になる。「掲載が1軒」という同じ表面の下に、まったく異なる需給が同居している。供給の薄い市場ほどピークの天井が高く、その分だけ在庫が速く抜けるという同じ傾向は、お盆2026・地方36市の在庫消化を実測した分析でも市単位で確認できる。
実際に、型Aとその周辺には早い段階で満室を実現した宿が並ぶ。以下は、OTA公開枠30%以上・10室以上・早期完売LT60以上の条件を満たした12施設である。北海道北竜町のサンフラワーパークホテル(14室)は観測開始のLT90時点ですでに残室0で、以降30日にわたって完売を観測した。高知県土佐町のさめうら荘(16室)はLT73で残室0に到達し、完売観測は71日。10km圏に他の掲載施設がない立地で、これだけの先行需要を集めている。
| 市町村 | 施設 | 客室数 | 業態 | 早期完売LT | 完売観測 | OTA公開枠 | 10km圏 |
|---|---|---|---|---|---|---|---|
| 北海道北竜町 | サンフラワーパークホテル | 14室 | 旅館 | LT90 | 30日 | 64.3% | 2軒 |
| 山形県庄内町 | ファミリーロッジ旅籠屋・庄内店 | 12室 | ビジネスホテル | LT89 | 66日 | 66.7% | 8軒 |
| 北海道松前町 | 温泉旅館 矢野 | 28室 | 旅館 | LT89 | 56日 | 32.1% | 2軒 |
| 山形県金山町 | ホテル シェーネスハイム金山 | 27室 | リゾートホテル | LT89 | 27日 | 59.3% | 1軒 |
| 宮崎県門川町 | ファミリーロッジ旅籠屋・日向門川店 | 12室 | ビジネスホテル | LT89 | 20日 | 58.3% | 7軒 |
| 熊本県嘉島町 | HOTEL AZ 熊本嘉島店 | 58室 | ビジネスホテル | LT87 | 75日 | 41.4% | 70軒 |
| 熊本県合志市 | HOTEL AZ 熊本合志北バイパス店 | 151室 | ビジネスホテル | LT82 | 14日 | 34.4% | 75軒 |
| 新潟県刈羽村 | ぴあパーク とうりんぼ | 13室 | その他 | LT80 | 68日 | 69.2% | 11軒 |
| 高知県土佐町 | さめうら荘 | 16室 | 会社・団体の宿泊所 | LT73 | 71日 | 37.5% | 0軒 |
| 京都府京田辺市 | スパアンドホテル水春松井山手 | 88室 | 温浴施設 | LT71 | 51日 | 36.4% | 30軒 |
| 北海道知内町 | ユートピア和楽園 知内温泉旅館 | 26室 | 旅館 | LT69 | 38日 | 30.8% | 1軒 |
| 北海道今金町 | クアプラザピリカ | 13室 | 旅館 | LT67 | 65日 | 46.2% | 1軒 |
2023年以降、88自治体で空白が埋まった — 94施設の中央値は6室
この構図は固定されていない。掲載1〜2軒の388自治体を対象に、その施設の開業時期を確認すると、2023年以降に開業した施設が94件あり、88自治体に分布していた。内訳は、唯一の掲載施設そのものが2023年以降の開業(掲載0軒から1軒になった自治体)が36件、2軒のうち1軒が新規開業(1軒から2軒になった自治体)が58件である。1〜2軒の自治体の22.7%が、この4年で新しい受け皿を得たことになる。
注目すべきは規模である。94施設の客室数中央値は6室で、うち30件は客室数1室の一棟貸し型だった。50室以上は11件にとどまる。空白を埋めているのは大型ホテルではなく、小さく速い供給である。こうした小箱の新規開業が既存施設と比べてどの単価帯・どの在庫消化で動いているかは、2026年上期開業1,002施設を業態別に既存施設と比べた分析が参考になる。
もうひとつの流れがモジュール型だ。94施設のうち15件が、株式会社デベロップが展開するコンテナモジュール型の「HOTEL R9」シリーズだった。1室13㎡の建築用コンテナを組み合わせる工法で、同社は平常時は宿泊施設として稼働し、災害時には客室ユニットを被災地へ移設できる「レスキューホテル」として自治体と災害協定を結ぶ運用を掲げている(株式会社デベロップ プレスリリース)。宿泊需要と防災機能を同じ資産で担う設計は、単独では需要が読みにくい小規模市場での成立条件を変えている。実際、本稿の集計でも福岡県上毛町・中間市・大刀洗町、群馬県甘楽町、佐賀県神埼市、岐阜県山県市など、掲載1軒の自治体でこのシリーズが唯一の掲載施設になっている例が並ぶ。
| 開業日 | 区分 | 市町村 | 施設 | 客室数 | 業態 |
|---|---|---|---|---|---|
| 2026-06-01 | 1→2 | 福島県双葉町 | FUTATABI FUTABA FUKUSHIMA | 98室 | リゾートホテル |
| 2026-05-31 | 0→1 | 奈良県下市町 | いやしの宿千代 | 1室 | 貸別荘 |
| 2026-05-28 | 0→1 | 北海道鹿部町 | リブマックスリゾート函館 鹿部温泉 | 110室 | その他 |
| 2026-05-01 | 1→2 | 広島県海田町 | ホテルアストンプラザ広島2号館 | 112室 | その他 |
| 2026-04-24 | 0→1 | 栃木県高根沢町 | GOOD DAYS INN | 15室 | グランピング |
| 2026-04-18 | 0→1 | 兵庫県市川町 | 市川 癒しの家 | 1室 | 貸別荘 |
| 2026-04-03 | 0→1 | 埼玉県川島町 | Earthboat Saitama Kawajima | 8室 | コテージ |
| 2026-04-01 | 0→1 | 宮城県山元町 | たびの邸宅WOOD STAY山元 | 1室 | 貸別荘 |
| 2026-04-01 | 1→2 | 茨城県行方市 | モビリタコート行方 | 6室 | 貸別荘 |
| 2026-04-01 | 1→2 | 長野県麻績村 | 一棟貸しの宿 途方 | 1室 | 貸別荘 |
| 2026-03-17 | 1→2 | 徳島県牟岐町 | Casa TEBA | 1室 | 貸別荘 |
| 2026-03-17 | 1→2 | 鹿児島県知名町 | ニア・ヤコモ | 1室 | 貸別荘 |
| 2026-02-27 | 0→1 | 福岡県大刀洗町 | HOTEL R9 The Yard 大刀洗 | 59室 | コテージ |
| 2026-01-01 | 1→2 | 山梨県西桂町 | Villa Sena | 1室 | 貸別荘 |
| 2026-01-01 | 1→2 | 高知県本山町 | 清流ハウス | 1室 | 貸別荘 |
| 2025-12-06 | 0→1 | 奈良県三宅町 | 634庵 | 1室 | 貸別荘 |
| 2025-12-01 | 1→2 | 青森県野辺地町 | Casa Hotel | 24室 | ビジネスホテル |
| 2025-11-29 | 1→2 | 茨城県那珂市 | THE BOTANICAL RESORT 林音 | 45室 | リゾートホテル |
| 2025-11-07 | 1→2 | 福岡県香春町 | HOTEL R9 The Yard 田川香春 | 43室 | ビジネスホテル |
| 2025-11-01 | 1→2 | 北海道広尾町 | ケンジロウハウス | 1室 | 貸別荘 |
開業データの読み方について:本稿の開業年はOTA掲載確認ベースであり、OTAへの掲載は開業の数ヶ月前から出るため、直近の月・年は構造的に過少カウントになる。2026年の15件は年途中の値であると同時に、今後の掲載で増加する見込みがある。逆に「2026年に減速した」という読み方はできない。
投資家・自治体にとっての読み分け — 3つの型で問いが変わる
「掲載が1軒しかない」というリストをそのまま出店候補として使うと、性格の異なる3つの市場が混ざったまま扱うことになる。型ごとに、確認すべき問いは違う。
型A — 受け皿が需要の上限を決めている
10km圏に中央値2軒・26室。お盆ピークで早期完売LT中央値17・完売観測14日と、限られた客室が早い段階で埋まっている。ここでの問いは「需要があるか」ではなく「どの規模なら年間を通して成立するか」。ピークだけを見て規模を決めると、平日の需要と噛み合わない。既存1軒の稼働パターンと、圏内の日帰り客数がまず確認すべき材料になる。
型B — ピーク時だけ圏内在庫が細る
商圏人口31,763人、10km圏587室。平常時は中心市が需要を吸収するが、繁忙期には圏内の余力が薄くなる。ビジネスホテルが最多業態であることが示すとおり、平日の法人需要と週末・連休のレジャー需要をどう組み合わせるかが成立条件になる。中規模で汎用性の高い客室構成に伸びしろがある。
型C — 比較対象は中心都市の在庫
10km圏に3,018室。市域の掲載1軒は供給不足の指標にならない。掲載価格中央値も約14,900円と3型で最も低く、中心都市の価格水準に連動している。ここで問うべきは「自治体内に宿がないこと」ではなく、中心都市の在庫が取りこぼしている層(大規模グループ、長期滞在、車での来訪)が残っているかどうかである。
自治体側の視点でも読み分けは同じである。型Cの自治体が宿泊施設の誘致を検討する場合、比較されるのは近隣の中心都市の既存在庫であり、価格・立地・アクセスのいずれかで明確な違いを作る必要がある。一方で型Aの自治体は、圏内の客室総数そのものが小さいため、1軒の新設が圏内在庫を大きく押し上げる。北海道大樹町のように10km圏に他の掲載施設がない立地では、宿の有無が「その地域に滞在できるかどうか」を直接左右する。
そして2023年以降の94施設が示すのは、この空白が実際に埋まりはじめているという事実である。中央値6室、1室の一棟貸しが30件、モジュール型が15件という構成は、従来のホテル開発とは投資規模も回収期間も異なる。小さく建てて需要を確かめ、必要なら増やすという進め方が、これまで単独では成立しにくかった市場に受け皿を作りつつある。掲載1軒・2軒の388自治体は、供給が届いていない領域であると同時に、いま最も手法が動いている領域でもある。
受け皿を1軒足すと何が変わるか — 前提を明示した感度試算
ここまでは観測値である。以下は観測ではない。掲載1〜2軒の自治体で新設を検討する場合に、どの変数がどれだけ効くかを見るための算術であり、予測ではない。本稿は稼働率を観測していない — OTA上の残室推移から読めるのはピーク期の在庫消化までで、年間の稼働水準は各自治体の日帰り客数・法人需要・季節性に依存する外生変数である。したがって稼働率は所与とせず、レンジで振る。
対象は型A(10km圏0〜5軒)に6室を新設した場合とする。6室は2023年以降に掲載1〜2軒の自治体で開業した94施設の客室数中央値であり、この市場で実際に選ばれている規模である。年間室料収入=客室数×365日×年間稼働率の想定×客室単価で計算した。客室単価は1室あたり・税込の掲載価格を基準に、成約水準への下方調整を前提ごとに明示している。
| 前提 | 年間稼働率の想定 | 客室単価(1室・税込) | 年間室料収入 | 単価の置き方 |
|---|---|---|---|---|
| 悲観 | 25% | ¥18,000 | 986万円 | 掲載価格から約27%下方。閑散期の値引きと素泊まり比率上昇を織り込む |
| 中位 | 40% | ¥21,000 | 1,840万円 | 掲載価格から約15%下方。型Aの旅館中心の構成を前提に置く |
| 楽観 | 55% | ¥24,600 | 2,963万円 | 型Aの掲載価格中央値どおり。目的地性が単価を支える前提 |
悲観と楽観の開きは約3.0倍。稼働率と単価が同時に振れるため、片方だけの感度で規模を決めると幅を読み違える。
| 客室単価(1室・税込) | 25% | 35% | 45% | 55% | 65% |
|---|---|---|---|---|---|
| ¥14,900 型C中央値 | 816 | 1,142 | 1,468 | 1,795 | 2,121 |
| ¥17,600 型B中央値 | 964 | 1,349 | 1,734 | 2,120 | 2,505 |
| ¥20,100 全体中央値 | 1,100 | 1,541 | 1,981 | 2,421 | 2,861 |
| ¥24,600 型A中央値 | 1,347 | 1,886 | 2,424 | 2,963 | 3,502 |
| ¥30,000 上位帯 | 1,642 | 2,300 | 2,956 | 3,614 | 4,270 |
列=年間稼働率の想定、行=客室単価。単価の各水準は本稿の型別・全体の掲載価格中央値に対応させている(¥30,000は上位価格帯の目安で、本稿の掲載価格帯分布では3〜5万円帯39自治体・5万円以上19自治体にあたる)。網掛け=中位前提にもっとも近いセル。出典:メトロエンジンリサーチ&コンサルティング(単価は2026年7月・N=227施設の掲載価格中央値)。稼働率は当社の観測値ではなく前提値である。
この表が示すのは規模判断の順序である。型Aでは単価が3型で最も高く(中央値¥24,600)、6室という小さな器でも単価が保てれば年間室料収入は2,000万円台に届く。一方で中位前提の40%を基準に稼働率の想定を10ポイント動かすと、収入は25%動く。型Aで先に確かめるべきは単価ではなく、年間を通した需要の厚みである。お盆の早期完売LT中央値がLT17・完売観測14日というピークの強さは、そのまま年間稼働の代理指標にはならない。逆に型C(掲載価格中央値¥14,900)では単価が中心都市の水準に引きずられるため、同じ6室でも収入の天井が低い。型Cで問われるのは単価を上げる差別化要因の有無になる。
まとめ
主要OTAに掲載されている宿が1軒だけの市町村は227、2軒が161。掲載が確認できた1,496自治体の25.9%にあたる。その1軒は旅館28.6%・ビジネスホテル23.8%が中心で、客室数の中央値は16室。半径10km圏の供給量で切ると、商圏人口1,586人で圏内にほぼ代替在庫がない型Aが92、商圏人口198,166人で圏内に3,018室を抱える型Cが57と、性格が大きく分かれる。2026年お盆の実測では、型Aの早期完売LT中央値はLT17・完売観測14日で、限られた客室がピーク需要を早い段階で受け止めていた。そして2023年以降、88自治体で94施設が新たに開業し、その中央値は6室。空白は静的な地図ではなく、いま書き換えられている途中である。
よくある質問
| 「掲載1軒」は、その自治体に泊まれる場所が1つしかないという意味ですか。 | いいえ。本稿の集計は主要OTAに掲載され販売価格が観測できた施設に限られます。OTAに掲載していない民宿・素泊まり宿・簡易宿所・自治体運営の宿泊研修施設などは含まれないため、実際に宿泊できる施設はこれより多い可能性があります。本稿が示すのは「オンラインで予約できる受け皿の厚み」です。 |
| 掲載が1軒でも、実際には困らない自治体があるのはなぜですか。 | 半径10km圏に十分な在庫があるためです。227自治体のうち57(型C)は10km圏に中央値43軒・3,018室を抱えており、市域の掲載が1軒でも商圏としては大都市圏の内側にあります。市域単位の在庫と、商圏単位の在庫は別の指標として扱う必要があります。 |
| 掲載施設が1〜2軒の自治体のADRは信頼できますか。 | 対象施設が1〜2施設しかないため、月次では大きく振れます。1施設の販売プラン構成が変わるだけで水準が動くためです。本稿では個別自治体の単月値ではなく、92施設・78施設・57施設からなる型ごとの中央値で扱っています。 |
| お盆の完売判定はどのように行っていますか。 | 室ベースです。各施設の総客室数に対するOTA上の残室数を、リードタイム90日前から日次で追跡し、残室が0室に到達したリードタイム(早期完売LT)と、残室0を記録した延べ日数(完売観測日数)で判定しています。プラン本数の比率は使用していません。また、OTA公開枠が総客室の30%未満の施設は集計から除外しています。 |
| 2026年の新規開業が少なく見えるのはなぜですか。 | OTA掲載は開業の数ヶ月前から出るため、直近の年は構造的に過少カウントになるためです。2026年の15件は年途中の値であり、今後の掲載で増加する見込みがあります。減速を示すものではありません。 |
あわせて読みたい
- 宿1軒以下の自治体は全国429 — 真の空白は51、その6割が北海道
- お盆2026、地方36市の在庫消化を実測 — 供給が薄い街ほど天井は高く、抜けるのも速い
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- ホテル建設の施工会社ランキング2026 — 大和ハウス99件、施工者未定は55%へ
- 【2026年4月時点】自治体独自の宿泊割引と観光庁予算1,383億円
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 2026年上期開業1,002施設のいま — 単価と在庫消化を業態別に既存施設と比べる
参考資料・出典一覧
■ データソース
市区町村別の掲載施設数・掲載価格・推定成約ADRは、主要OTA上で販売価格が観測できた施設を市区町村単位で集計したもの(2026年7月・政令指定都市の行政区および東京都特別区を除く1,496自治体)。業態・客室数・所在地は施設属性データ、在庫消化はチェックイン日2026年8月13日のリードタイム90日前からの日次残室観測(N=84施設)、開業時期はOTA掲載の初回確認日(N=94施設)による。商圏人口は国土交通省 国土数値情報「250mメッシュ別将来推計人口」から各施設所在地の半径5km圏を積み上げた。
■ 試算前提
感度試算(表6・表7)は型A(半径10km圏の掲載0〜5軒)に6室を新設した場合の年間室料収入で、客室数×365日×年間稼働率の想定×客室単価で算出した。6室は2023年以降に掲載1〜2軒の自治体で開業した94施設の客室数中央値。客室単価は1室あたり・税込の掲載価格中央値(型A ¥24,600/型B ¥17,600/型C ¥14,900/全体 ¥20,100)を基準とし、3前提では成約水準への下方調整(悲観 −約27%/中位 −約15%/楽観 調整なし)を明示して置いた。年間稼働率は当社の観測値ではなく25%〜65%のレンジで振った前提値である。
■ 限界・留意点
これはOTA掲載ベースの集計であり全数調査ではない。OTAに掲載していない民宿・簡易宿所・自治体運営の宿泊研修施設・会員制施設は母集団に含まれず、「掲載が1軒」は「宿が1軒しかない」ことを意味しない。掲載施設が1〜2軒の自治体では対象が1〜2施設のため月次の振れが大きく、本稿は個別自治体の単月値ではなく型ごとの中央値で扱っている。推定成約ADRは推定値であり各施設の実際の成約価格・会計数値とは異なる。直近年の開業件数はOTA掲載が開業の数ヶ月前から出る性質上、構造的に過少カウントとなる。感度試算は年間稼働率を観測しておらず、投資判断に用いる場合は各自治体の需要実態による裏付けが別途必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 市区町村別 掲載施設数(2026年7月・N=1,496自治体)、業態・客室数・掲載価格、推定成約ADR、在庫消化(チェックイン日2026年8月13日・N=84施設)、開業時期(OTA掲載確認ベース・N=94施設)
■ 政府統計・公的データ
- 総務省「市町村合併」— 本日の市町村数 1,718(市792・町743・村183)
- 国土交通省 国土数値情報「250mメッシュ別将来推計人口(R6国政局推計)」— 半径5km圏の居住人口
■ プレスリリース・企業公表資料
- ルートインジャパン株式会社「【京都府】ホテルルートイン京都久御山 3月27日(木)開業!」(2025年3月)
- 株式会社デベロップ「栃木県日光市にコンテナホテル『HOTEL R9 The Yard 日光今市』が2026年7月31日(金)開業! 同市と『レスキューホテル』災害協定を締結」
- 株式会社デベロップ「茨城県牛久市にコンテナホテル『HOTEL R9 The Yard 牛久』が2026年3月22日(日)開業!」
■ 関連分析