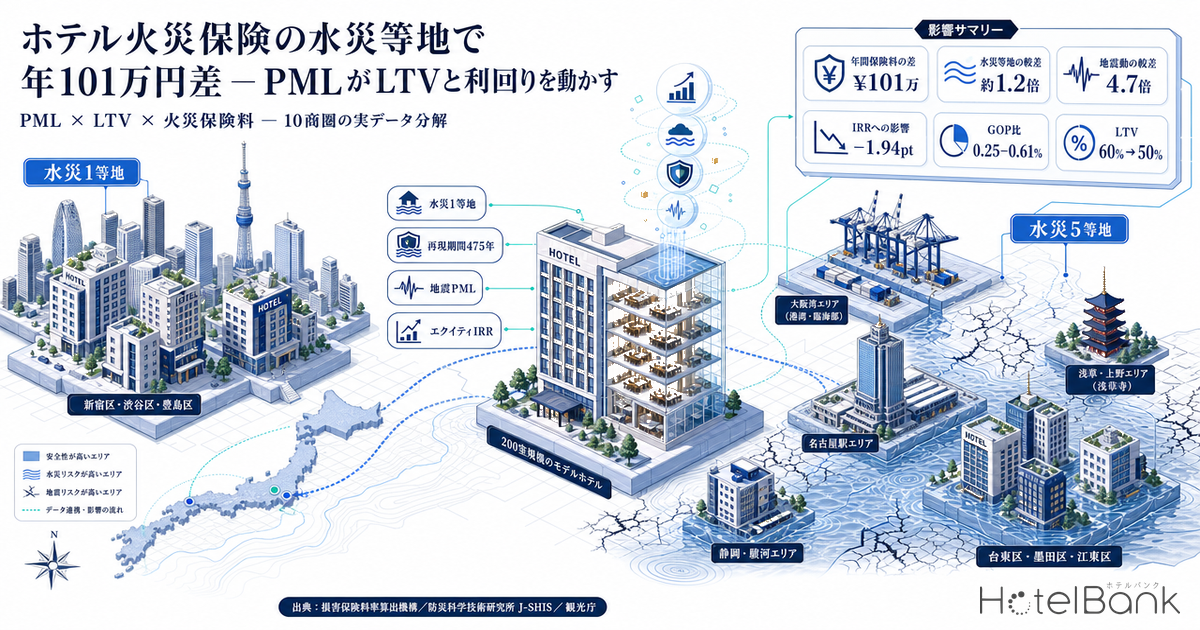
ホテルの取得検討で、エンジニアリング・レポートの地震リスク評価と、火災保険の見積書は、たいてい別々のフォルダに入っている。前者は「工事がいくらかかるか」の話として読まれ、後者は「経費のうちの小さい行」として一度だけ見られる。ところがこの2つは、1円も防災投資をしなくても、立地が決まった瞬間から毎年のP/Lと、借入の組み方そのものを静かに動かし続ける。本稿では防災改修(Capex)の話を一切せず、同じハザード差が「支払保険料」と「レンダーが出せるLTV」という2つの経路でNOIとエクイティ利回りにいくら効くのかを、全国10商圏の実データで分解する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、本稿は2025年8月〜2026年7月の12ヶ月平均を用いています。
- OCC(客室稼働率):観光庁「宿泊旅行統計調査」2025年年間値(速報値)の都道府県別・ビジネスホテルの客室稼働率。本稿では当社推定値を用いず、公表統計をそのまま採用しています。
- 水災等地:損害保険料率算出機構が火災保険参考純率において市区町村別に定める水災料率の区分。1等地(保険料が最も安いグループ)から5等地(最も高いグループ)までの5区分。
- PML(予想最大損失率):地震リスク評価の指標で、予想される最大の物的損失額の再調達価格に対する割合。再現期間475年(供用期間50年間に10%の超過確率)の地震動を基準とします。
- データ出典:メトロエンジンリサーチ&コンサルティング/損害保険料率算出機構/防災科学技術研究所 J-SHIS/観光庁
- — 年101万円 — モデル200室・保険金額45億円で、水災1等地と5等地の年間支払保険料差。GOP比0.25〜0.61%、販売1室あたり約17円にとどまる。
- — 1.94pt — PML起因でLTV60%→50%かつ地震補償年3,000万円となった場合のエクイティIRR低下幅(6.36%→4.42%)。保険料の等地差の影響(約0.05pt)のおよそ40倍。
- — 内訳はLTV低下が0.79pt、地震補償の保険料が1.15pt。金利1.8%ならLTV差の効きは0.98ptだが、金利3.4%では0.24ptまで縮む。
- — 水災等地と地震動は独立した軸。福岡・博多は水災3等地だが地震動は10商圏で下から2番目、名古屋駅前は水災5等地かつ地震動141.0cm/sで両軸とも高位。
- — 上場ホテルREIT298物件のうち4〜5等地は17.4%(客室数ベース14.1%、取得価格ベース10.7%)。取得価格の約9割が1〜3等地に置かれている。
結論 — 毎年効く費目は小さく、一度だけ効く条件は大きい
先に結論を置く。支払保険料の等地差は、単体では年100万円級である。モデル200室・保険金額45億円のホテルで、水災1等地と5等地の年間保険料差は約101万円。GOPに対しては0.25〜0.61%、RevPARに直せば販売1室あたり約17円にすぎない。この数字だけを見れば「誤差」と言いたくなる。
しかしながら、同じハザードがもう一本の経路を通ると桁が変わる。地震PMLが一定水準を超えると、レンダーは地震補償の付保を求め、同時にLTVを抑える。取得価格50億円・NOI2.5億円の代表物件で、LTV60%・地震補償なしのエクイティIRRは6.36%。これがLTV50%・地震補償の年間保険料3,000万円という条件に変わると4.42%まで下がる。差は1.94ptで、保険料の等地差がIRRに与える影響(約0.05pt)のおよそ40倍にあたる。
つまりハザードは「保険料という経常費用」としてよりも、「調達条件というバランスシート側の制約」として効く。そして後者は取得時に一度決まると、保有期間を通じて固定される。防災Capexを投じるかどうかの前に、この2本の経路を分けて見積もることが、取得デューデリの精度を上げる。低リスク立地は、この点で構造的な優位を持っている。
制度の確認 — 水災料率5区分は「市区町村」で保険料を分けた
2023年6月21日、損害保険料率算出機構は火災保険参考純率の変更を金融庁長官に届け出た(同月28日に適合性審査結果通知を受領)。改定の柱は2点である。ひとつは住宅総合保険の参考純率を全国平均で13.0%引き上げること。もうひとつが本稿の主題で、それまで全国一律だった水災に関する料率を、地域のリスクに応じて5区分に細分化することだった。各社の商品への反映は2024年10月から順次進んでいる。
細分化の設計は、機構の公表資料に明記されている。地域の単位は市区町村別。区分数は保険料が最も安い「1等地」から最も高い「5等地」までの5つ。そして較差は、細分化しなかった場合と比べて1等地が平均で約6%低い水準、5等地が約9%高い水準となり、最も高い地域は最も安い地域の約1.2倍になる。いずれも火災・風災・雪災・水災などを合計した保険料全体での数値であり、大幅な上昇を避けるための激変緩和措置を織り込んだ後の値である。
等地の判定に使われるデータも公表されている。水災リスクのうち外水氾濫が水害被害額の56.2%を占め、残り43.8%を内水氾濫や土砂災害などが占める。外水氾濫については洪水浸水想定区域図(洪水ハザードマップ)を、内水氾濫や土砂災害については水害統計や地形データを用いる。ここで実務上重要なのは、機構自身が注意事項として明記している次の点である。等地は外水氾濫だけでなく内水氾濫や土砂災害も含めた水災リスク全体で見ているため、洪水ハザードマップなどの一般のリスク情報とは必ずしも一致しない。ハザードマップで白かったから等地も低い、とは限らない。
① この5区分は住宅物件(住宅総合保険)の参考純率に関するものであり、ホテルが加入する一般物件・企業向け火災保険にそのまま適用される数値ではない。企業向けは自由料率で、各社が独自に料率を算出しており、公表された料率表は存在しない。本稿は公表されている参考純率の較差を地域差の方向感を測るベンチマークとして用い、絶対額はモデル前提として明示する。
② 企業向けの引受では、地域差は保険料だけでなく補償条件にも現れる。水災の免責金額(自己負担額)の設定、支払限度額(サブリミット)、縮小支払割合といった条件が、リスクの高い立地ほど厳しくなる。見積書の保険料の数字だけを比べても、条件差は捉えられない。
なお、2026年8月時点で、損害保険料率算出機構が公表する火災保険参考純率の改定届出は2023年6月のものが最新であり、それ以降の新たな届出は同機構のウェブサイト上で確認できない。将来の改定を織り込んだ数値は本稿では扱わない。
全国10商圏 — 同じ市内でも等地は分かれる
ホテルが実際に集積している商圏を10か所選び、損害保険料率算出機構の水災等地検索システムで市区町村ごとの等地を照会した。あわせて防災科学技術研究所の全国地震動予測地図(J-SHIS)から、各商圏の中心点における再現期間475年相当(供用期間50年間に10%の超過確率)の地表最大速度と、30年以内に震度6弱以上の揺れに見舞われる確率を取得している。前者はPML算定の入力側にあたる地震動レベルである。
結果は、都市単位で語ることの危うさを示している。東京23区は新宿区・渋谷区・豊島区が1等地、墨田区・台東区・江東区・江戸川区が5等地。同じ23区内で最小と最大が同居する。名古屋市はさらに極端で、名古屋駅前の中村区が5等地、直線で約2km東の栄(中区)が1等地である。大阪市は梅田の北区と心斎橋の中央区がいずれも1等地で、ベイエリアの港区・此花区が3等地。「東京だから」「名古屋だから」という粒度では、この差は消える。
2等地
3等地 中位
4等地
5等地 保険料が最も高いグループ
等地が低い市区町村は「他の市区町村に比べて相対的に水災リスクが低い」という意味であり、どの等地でも水害は発生する(同機構の注意事項より)。
| 東京都 新宿区/渋谷区/豊島区 | 1 |
| 東京都 千代田区/港区 | 2 |
| 東京都 台東区/墨田区/江東区/江戸川区 | 5 |
| 大阪市 北区/中央区 | 1 |
| 大阪市 港区/此花区 | 3 |
| 名古屋市 中区 | 1 |
| 名古屋市 中村区 | 5 |
| 京都市 下京区/仙台市 青葉区 | 1 |
| 札幌市 中央区/那覇市/長野市 | 2 |
| 福岡市 博多区/広島市 中区/横浜市 西区 | 3 |
| 商圏 | 水災 等地 | 再現期間475年 地表最大速度 (cm/s) | 30年以内に 震度6弱以上 | ADR (12ヶ月平均) | OCC (2025年) | 半径1.5km圏の供給 |
|---|---|---|---|---|---|---|
| 東京・浅草〜上野 東京都台東区 | 5 | 113.2 | 15.7% | ¥14,478 | 81.6% | 460軒 / 19,015室 |
| 東京・新宿 東京都新宿区 | 1 | 90.7 | 7.8% | ¥16,132 | 81.6% | 321軒 / 26,216室 |
| 大阪・ミナミ 大阪市中央区 | 1 | 72.4 | 5.2% | ¥12,776 | 83.0% | 500軒 / 39,788室 |
| 大阪ベイ・弁天町 大阪市港区 | 3 | 100.5 | 12.8% | ¥12,880 | 83.0% | 45軒 / 1,296室 |
| 名古屋駅前 名古屋市中村区 | 5 | 141.0 | 32.3% | ¥10,436 | 75.4% | 178軒 / 21,027室 |
| 名古屋・栄 名古屋市中区 | 1 | 89.9 | 9.7% | ¥9,678 | 75.4% | 146軒 / 21,626室 |
| 福岡・博多 福岡市博多区 | 3 | 47.7 | 3.5% | ¥14,273 | 77.8% | 474軒 / 30,809室 |
| 仙台・青葉 仙台市青葉区 | 1 | 46.9 | 0.8% | ¥9,647 | 69.1% | 136軒 / 15,894室 |
| 静岡・駿河 静岡市駿河区 | 3 | 166.0 | 44.3% | ¥7,396 | 72.7% | 63軒 / 5,046室 |
| 長野市 長野市 | 2 | 35.7 | 0.8% | ¥11,096 | 75.9% | 74軒 / 4,811室 |
地震動の側の開きは、水災等地よりもはるかに大きい。再現期間475年相当の地表最大速度は、長野市の35.7cm/sから静岡市駿河区の166.0cm/sまで約4.7倍の幅がある。30年以内に震度6弱以上となる確率で見ると、長野市と仙台市青葉区が0.8%であるのに対し、静岡市駿河区は44.3%、名古屋駅前は32.3%に達する。PMLは「この地震動 × その建物の耐震性能」で決まるから、同じ仕様・同じ築年の建物を置いたとき、立地だけでPMLは何倍にも開く。太平洋沿岸の観光地について地震リスクとADR・リスク調整後利回りを突き合わせた分析は、南海トラフ80%時代のホテル投資が10観光地の事例で掘り下げている。
この2軸で置くと、10商圏はきれいには並ばない。水災と地震は独立した軸であることがはっきり出る。福岡・博多は水災3等地だが地震動は47.7cm/sと10商圏で下から2番目。仙台・青葉は水災1等地かつ地震動46.9cm/sで両軸とも低位。逆に名古屋駅前は水災5等地かつ地震動141.0cm/sで両軸とも高位に位置する。「災害リスク」をひとつのスコアに丸めると、この違いが消える。保険の見積りと融資条件は別々の軸で決まるのだから、デューデリでも分けて持つほうが実務に合う。なお、同じハザード情報を防災Capexの投資対効果として読む視点は、ホテル立地評価の第4軸「災害リスク」を定量化するで全国8商圏を対象に整理している。
経路1:P/L — 支払保険料はGOPの0.25〜0.61%を動かす
まず経常費用の側を数える。商圏ごとの条件差を切り分けるため、建物仕様・保険金額・GOP率を全商圏で共通に固定し、変えるのは「その商圏のADR・OCC」と「その市区町村の水災等地」だけとした。モデルの前提は次のとおりである。
・客室数200室、延床面積6,600㎡(1室あたり33㎡)、宿泊主体型
・建物再調達価格=2,000坪 × 200万円/坪 = 40.0億円。坪単価は国土交通省「建築着工統計」に基づく2025年のホテル建築費(全構造平均195.2万円/坪)を踏まえた設定
・什器・備品等5.0億円を加え、保険金額(建物+動産)=45.0億円
・火災保険料率=保険金額の0.15%(モデル前提。企業向け一般物件は自由料率で公表された料率表がないため、絶対額は前提値として扱う)
・水災等地による調整=1等地×0.94、5等地×1.09(損害保険料率算出機構の公表値)。2〜4等地は両端を線形補間したモデル値で、機構は中間等地の較差を公表していない
・売上=200室 × ADR × OCC × 365日 × 1.05(付帯売上5%)。ADRは推定成約ADR(税抜相当)を使用
・GOP率40%。インヴィンシブル投資法人が開示する運営受託91物件のGOP実績38.9%(2024年12月期)を踏まえた設定
・NOI=GOP −(売上×7%:固定資産税・都市計画税、FF&E積立、AM/PMフィー)− 支払保険料
| 商圏 | 等地 | ADR | 年間売上 | GOP | 年間 保険料 | 保険料/ GOP | 1等地との 保険料差 | NOI |
|---|---|---|---|---|---|---|---|---|
| 東京・浅草〜上野 | 5 | ¥14,478 | 9.06億円 | 3.62億円 | 736万円 | 2.03% | +101万円 | 2.91億円 |
| 東京・新宿 | 1 | ¥16,132 | 10.09億円 | 4.04億円 | 634万円 | 1.57% | — | 3.27億円 |
| 大阪・ミナミ | 1 | ¥12,776 | 8.13億円 | 3.25億円 | 634万円 | 1.95% | — | 2.62億円 |
| 大阪ベイ・弁天町 | 3 | ¥12,880 | 8.19億円 | 3.28億円 | 675万円 | 2.06% | +40万円 | 2.64億円 |
| 名古屋駅前 | 5 | ¥10,436 | 6.03億円 | 2.41億円 | 736万円 | 3.05% | +101万円 | 1.92億円 |
| 名古屋・栄 | 1 | ¥9,678 | 5.59億円 | 2.24億円 | 634万円 | 2.83% | — | 1.78億円 |
| 福岡・博多 | 3 | ¥14,273 | 8.51億円 | 3.40億円 | 675万円 | 1.99% | +40万円 | 2.74億円 |
| 仙台・青葉 | 1 | ¥9,647 | 5.11億円 | 2.04億円 | 634万円 | 3.11% | — | 1.62億円 |
| 静岡・駿河 | 3 | ¥7,396 | 4.12億円 | 1.65億円 | 675万円 | 4.09% | +40万円 | 1.29億円 |
| 長野市 | 2 | ¥11,096 | 6.46億円 | 2.58億円 | 660万円 | 2.56% | +25万円 | 2.06億円 |
1等地と5等地の年間保険料差は約101万円。GOPに対する比率は、GOPの厚い東京・新宿で0.25%、GOPの薄い静岡・駿河で0.61%となる。RevPARに換算すると、稼働80%・200室で販売1室あたり約17円。総客室日ベースなら約14円である。1泊の価格に対して0.1%にも満たない。
この結果は、率直に言えば「保険料の等地差だけを理由に立地を諦める必要はない」ことを意味する。ただし、2つの留保がある。
留保のひとつめ。参考純率の±6%/+9%は火災・風災・雪災・水災を合計した保険料全体に対する較差であり、激変緩和措置も入っている。企業向けの引受で、水災部分だけに個別の地域係数が適用される場合、差は広がる。水災部分が保険料の25%を占め、そこに0.7倍〜1.5倍の係数が入るとすると差は年135万円、0.7倍〜2.0倍なら年219万円、0.6倍〜2.5倍なら年321万円になる。GOP比では0.3〜1.9%のレンジに乗る。ここまで来ると「誤差」とは呼びにくい。
留保のふたつめ。企業向けでは差が保険料よりも補償条件に現れることがある。水災の免責金額が1事故あたり数千万円に設定される、水災の支払限度額が保険金額の一定割合に制限される、といった条件は、保険料の見積額には表れない。取得検討では保険料の金額だけでなく、免責金額・支払限度額・縮小支払割合の3点を必ず条件表で突き合わせることになる。同じ「水災補償あり」でも、5等地の物件では実質的な自己負担が大きい設計になっている可能性がある。
逆に言えば、1等地・2等地に立地する物件は、この条件面でも交渉余地を持ちやすい。低リスク立地の優位は、保険料の数十万円ではなく「同じ保険料でより広い補償が取れる」という形で現れる。取得時のNOI査定に、この条件差を織り込めているかどうかが実務の分かれ目になる。
経路2:B/S — PMLが地震補償とLTVを通じてIRRを1.9pt動かす
もう一本の経路に移る。PML(Probable Maximum Loss:予想最大損失率)は、エンジニアリング・レポートの地震リスク評価で算定される指標で、予想される最大の物的損失額の再調達価格に対する割合と定義される。基準となる地震動は再現期間475年——建物の供用期間を50年とし、その50年間に10%の超過確率で発生する規模の地震——に相当する。前節の表で示した「再現期間475年相当の地表最大速度」は、まさにこのPML算定の入力側にあたる。
そして実務では、この数値が融資条件に直結する。損害保険ジャパンのリスクマネジメント部門が公表しているレポートは、「一定のPML値(一般に15%程度)を超過する場合、地震保険が付保されるケースが多い」と整理している。付保が求められれば保険料がNOIを削る。加えて、レンダーは担保価値の変動幅が大きい物件に対してLTVを抑える方向で条件を組むのが一般的とされる。つまりPMLは「保険料の増加」と「レバレッジの縮小」を同時に引き起こす。
| 地震補償 | LTV | 借入額 | 必要 エクイティ | Cash-on-Cash | エクイティ IRR(5年) | DSCR (利払) |
|---|---|---|---|---|---|---|
| 地震補償なし | 60% | 30.0億円 | 22.0億円 | 8.36% | 6.36% | 3.79 |
| 55% | 27.5億円 | 24.5億円 | 7.73% | 5.92% | 4.13 | |
| 50% | 25.0億円 | 27.0億円 | 7.22% | 5.57% | 4.55 | |
| 45% | 22.5億円 | 29.5億円 | 6.80% | 5.27% | 5.05 | |
| 地震補償 年1,500万円 | 60% | 30.0億円 | 22.0億円 | 7.68% | 5.65% | 3.56 |
| 55% | 27.5億円 | 24.5億円 | 7.12% | 5.29% | 3.88 | |
| 50% | 25.0億円 | 27.0億円 | 6.67% | 4.99% | 4.27 | |
| 45% | 22.5億円 | 29.5億円 | 6.29% | 4.75% | 4.75 | |
| 地震補償 年3,000万円 | 60% | 30.0億円 | 22.0億円 | 7.00% | 4.94% | 3.33 |
| 55% | 27.5億円 | 24.5億円 | 6.51% | 4.65% | 3.64 | |
| 50% | 25.0億円 | 27.0億円 | 6.11% | 4.42% | 4.00 | |
| 45% | 22.5億円 | 29.5億円 | 5.78% | 4.22% | 4.44 |
読み方はシンプルである。PMLが低位でLTV60%・地震補償なしを取れる物件のエクイティIRRは6.36%。同じNOIの物件でも、PMLが高くLTV50%まで抑えられ、かつ地震補償に年3,000万円を要する条件になるとIRRは4.42%。差は1.94ptで、必要エクイティは22.0億円から27.0億円へ5.0億円増える。同じ利回りを取りにいくなら、取得価格を下げるか、NOIを積み増すしかない。
内訳を分けると、LTVの60%から50%への低下がIRRを0.79pt、地震補償の年3,000万円がさらに1.15pt押し下げている。金利が上がるほどレバレッジの効きは弱まるため、この構図は金利水準によっても変わる。金利1.8%ならLTV60%と50%の差は0.98ptだが、金利3.4%では0.24ptまで縮む。低金利局面ほど「LTVが取れること」の価値は大きい——裏を返せば、金利上昇局面ではPML起因のLTV制約の相対的な重みは下がる。金利水準そのものが開発の成立条件をどこまで動かすかについては、政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算するが商圏別に試算している。
2つの経路を並べると、桁の違いがはっきりする。水災等地の差(年101万円)がIRRに与える影響は約0.05pt。これに対しPML起因の条件変更は最大1.94pt。およそ40倍の開きがある。取得デューデリで時間を配分するなら、保険見積の等地チェックは30分で終わらせ、残りをPMLと調達条件の設計に使うほうが合理的だ、という結論になる。
ここで強調しておきたいのは、これは「高PML立地が不利だ」という話ではないということである。PMLは立地だけで決まらない。同じ地震動でも、構造形式・設計年・耐震等級・地盤条件によってPMLは大きく変わる。むしろ実務的な含意は逆方向で、地震動の大きい商圏では「PMLの低い建物」が相対的に高い調達条件を引き出せるということだ。静岡や名古屋駅前のような商圏では、PMLの水準そのものが取得価格の交渉材料になり、また新耐震以降の物件が持つ資金調達上のプレミアムが大きい。地震動が小さい商圏では、この差別化余地は小さい。
上場ホテルREIT298物件を水災等地に振り分けると
市場全体ではこの費目がどう分布しているのか。国内の上場ホテルREIT7法人の保有物件マスターから国内物件を抽出し、所在市区町村を損害保険料率算出機構の水災等地に照合した。判定できたのは298物件・52,106室(取得価格の開示がある物件の合計は約1兆8,016億円)。政令指定都市の区まで特定して照会している。
| 水災等地 | 物件数 | 構成比 | 客室数 | 構成比 | 取得価格 | 構成比 |
|---|---|---|---|---|---|---|
| 1等地 | 65 | 21.8% | 11,971室 | 23.0% | 4,707億円 | 26.1% |
| 2等地 | 80 | 26.8% | 14,433室 | 27.7% | 6,262億円 | 34.8% |
| 3等地 | 101 | 33.9% | 18,365室 | 35.2% | 5,121億円 | 28.4% |
| 4等地 | 24 | 8.1% | 3,487室 | 6.7% | 927億円 | 5.1% |
| 5等地 | 28 | 9.4% | 3,850室 | 7.4% | 998億円 | 5.5% |
| 4〜5等地 計 | 52 | 17.4% | 7,337室 | 14.1% | 1,925億円 | 10.7% |
分布には一定の傾向がある。物件数では1〜3等地が82.5%を占め、4〜5等地は17.4%。客室数では4〜5等地が14.1%、取得価格ベースでは10.7%にとどまる。1等地は物件数構成比21.8%に対して取得価格構成比が26.1%と高く、1物件あたりの取得価格が大きい物件ほど等地の低い立地に置かれている傾向が読める。都心の高価格帯物件が集まるエリア(東京都心の台地、大阪市の北区・中央区、京都市下京区など)がいずれも1〜2等地であることと整合する。
この分布が意味することは2つある。ひとつは、ポートフォリオ全体で見れば水災等地起因の保険料上振れは限定的だということ。取得価格の約9割が1〜3等地にあるなら、等地差が全体のNOIに与える影響は前節の試算からしても十分に小さい。もうひとつは逆で、個別物件の取得判断では等地は依然として意味を持つということ。4〜5等地の52物件は市場に確かに存在し、そこで運営されている。等地が高いこと自体が問題なのではなく、その差が取得時の条件交渉と保険設計に織り込まれているかどうかが問われる。
取得デューデリで保険とPMLを見るときの7つのチェックポイント
ここまでの分解を、取得検討の実務に落とすと次の7項目になる。いずれもCapexを1円も伴わない確認作業で、ほとんどは着手前の机上で済む。
まとめ
P/Lへの影響は小さいが毎年続く
水災1等地と5等地の年間保険料差はモデル200室で約101万円、GOP比0.25〜0.61%、販売1室あたり約17円。単年では誤差だが保有期間を通じて毎年発生する。企業向けで水災部分に個別係数が入る場合は年135〜321万円まで広がりうる。
B/Sへの影響は一度で大きい
PMLが一定水準を超えると地震補償の付保要求とLTV抑制が同時に来る。LTV60%・地震補償なしのIRR6.36%に対し、LTV50%・地震補償年3,000万円では4.42%。差は1.94ptで、保険料の等地差の約40倍。
2つの軸は独立している
水災等地と地震動の相関は弱い。福岡・博多は水災3等地だが地震動は下から2番目、仙台・青葉は両軸とも低位。ひとつの「災害リスクスコア」に丸めず、保険条件を決める軸と調達条件を決める軸を分けて持つ。
費目としての保険料は、P/Lの中で目立たない行にとどまる。しかしその背後にある同じハザード情報が、レンダーの与信判断を通じてエクイティの必要額とIRRを大きく動かす。取得前に等地とPMLを分けて確認しておけば、この2つは「見落とされる費目」ではなく「事前に織り込める変数」になる。低リスク立地は保険条件の面で優位を持ち、地震動の大きい商圏ではPMLの低い建物が調達条件で差をつけられる。どちらの立地にも、精度を上げた投資判断が入り込む余地がある。
試算に関する注意:本稿の保険料・NOI・IRRはすべてモデル前提に基づく簡易試算です。企業向け火災保険および地震補償は自由料率であり、公表された料率表は存在しません。実際の保険料・補償条件は、建物の構造・築年・耐震性能・過去の損害履歴・付保割合・免責金額の設定、および各社の引受方針によって大きく異なります。融資条件についても同様で、レンダー・スポンサー・スキームにより実際の水準は変動します。実際の投資判断には、個別のエンジニアリング・レポートおよび詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- ホテル立地評価の第4軸「災害リスク」を定量化する — 全国8商圏のハザード×ADR×防災Capex
- 温泉旅館の河川氾濫リスクとレジリエンス投資 — 防災Capexと回収年数の試算
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 政策金利1.00%とホテル開発 — 主要8商圏の「成立ADR」を逆算する
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ2026
- 駅から何分までが「駅前価格」か — 主要8駅で測る立地プレミアムの距離減衰
参考資料・出典一覧
■ データソース
水災等地は損害保険料率算出機構「水災等地検索システム」で主要ホテル商圏31市区町村を市区町村単位で照会した(2026年8月照会)。地震動は防災科学技術研究所 J-SHIS 全国地震動予測地図(確率論的地震動予測地図 2020年版・平均ケース・全地震)から、各商圏中心点の再現期間475年相当の地表最大速度および30年以内に震度6弱以上となる確率を取得した。推定成約ADRはメトロエンジンリサーチ&コンサルティングの市区町村別集計(2025年8月〜2026年7月の12ヶ月平均、各商圏N=10〜192施設)、客室供給は各商圏中心から半径1.5km圏の施設数・客室数。OCCは観光庁「宿泊旅行統計調査」2025年年間値(速報値)の都道府県別・ビジネスホテルをそのまま採用し、当社推定値は用いていない。上場ホテルREITの等地分布は7法人の公表ポートフォリオに基づく保有関係マスター(2026年8月17日時点・国内298物件/52,106室)を、政令指定都市は区まで特定して等地に照合した。
■ 試算前提
モデル物件は客室数200室・延床6,600㎡・宿泊主体型。建物再調達価格40.0億円(2,000坪×200万円/坪)に什器備品5.0億円を加えた保険金額45.0億円、火災保険料率は保険金額の0.15%をモデル前提として置いた。水災等地係数は1等地×0.94・5等地×1.09(機構公表値)を用い、2〜4等地は両端を線形補間したモデル値である(機構は中間等地の較差を公表していない)。売上=200室×ADR×OCC×365日×1.05(付帯売上5%)、GOP率40%、NOI=GOP−売上×7%(公租公課・FF&E積立・AM/PMフィー)−支払保険料。IRR感応度はNOI2.50億円の代表物件、キャップレート5.0%・取得価格50.0億円・取得諸費用4%・金利2.2%・5年保有・期中元本返済なし・出口は同一キャップレートで売却費用1.0%控除。地震補償の追加保険料は年0円/1,500万円/3,000万円の3ケースを置いた。
■ 限界・留意点
水災料率5区分は住宅物件(住宅総合保険)の参考純率に関するものであり、ホテルが加入する一般物件・企業向け火災保険にそのまま適用される数値ではない。企業向けは自由料率で公表された料率表が存在しないため、本稿は公表された参考純率の較差を地域差の方向感を測るベンチマークとして用い、保険料・地震補償の絶対額はいずれもモデル前提である。実際の保険料と補償条件は建物の構造・築年・耐震性能・損害履歴・付保割合・免責金額の設定および各社の引受方針によって大きく変動し、地域差は保険料よりも免責金額・支払限度額・縮小支払割合といった条件面に現れることがある。融資条件もレンダー・スポンサー・スキームにより変動する。PMLは立地の地震動だけでなく構造形式・設計年・地盤条件によって決まるため、本稿の地震動データは商圏間の相対比較に用いるものであって個別物件のPMLを代替しない。等地は内水氾濫・土砂災害も含む水災リスク全体で判定されるため、洪水ハザードマップ等の一般のリスク情報とは必ずしも一致しない。実際の投資判断には個別のエンジニアリング・レポートおよび詳細なフィージビリティ・スタディが必要である。
■ 保険制度(一次情報)
- 損害保険料率算出機構「火災保険参考純率 改定のご案内」(2023年6月21日 金融庁長官への届出/同年6月28日 適合性審査結果通知受領)
- 損害保険料率算出機構「(別紙)水災料率の細分化について」(2023年6月)
- 損害保険料率算出機構「水災等地検索システム」(2026年8月照会)
- 金融庁「火災保険水災料率に関する有識者懇談会」
■ 地震リスク・PML
- 防災科学技術研究所「地震ハザードステーション J-SHIS」全国地震動予測地図(確率論的地震動予測地図 2020年版・平均ケース・全地震)
- 損害保険ジャパン/SOMPOリスクマネジメント「不動産デューデリジェンスにおけるリスク評価」RMレポート Issue 263(2024年12月12日)
- 損害保険料率算出機構「地震PMLの現状と将来」(損害保険研究)
- ロングライフビル推進協会(BELCA)「不動産投資・取引におけるエンジニアリング・レポート作成に係るガイドライン」解説
■ 政府統計・市場データ
- 観光庁「宿泊旅行統計調査」2025年(令和7年)年間値(速報値)
- 国土交通省「建築着工統計調査」(建築費坪単価の参照元)
- 国土交通省「ハザードマップポータルサイト」
- 日本不動産研究所「第54回 不動産投資家調査」(2026年4月現在)— 宿泊特化型ホテルの期待利回り
- インヴィンシブル投資法人 ポートフォリオ開示(GOP率の参照元)
■ 市場データ(自社)
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(10商圏・2025年8月〜2026年7月、N=10〜192施設)、商圏別客室供給(半径1.5km)、上場ホテルREIT保有関係マスター(2026年8月17日時点・国内298物件)