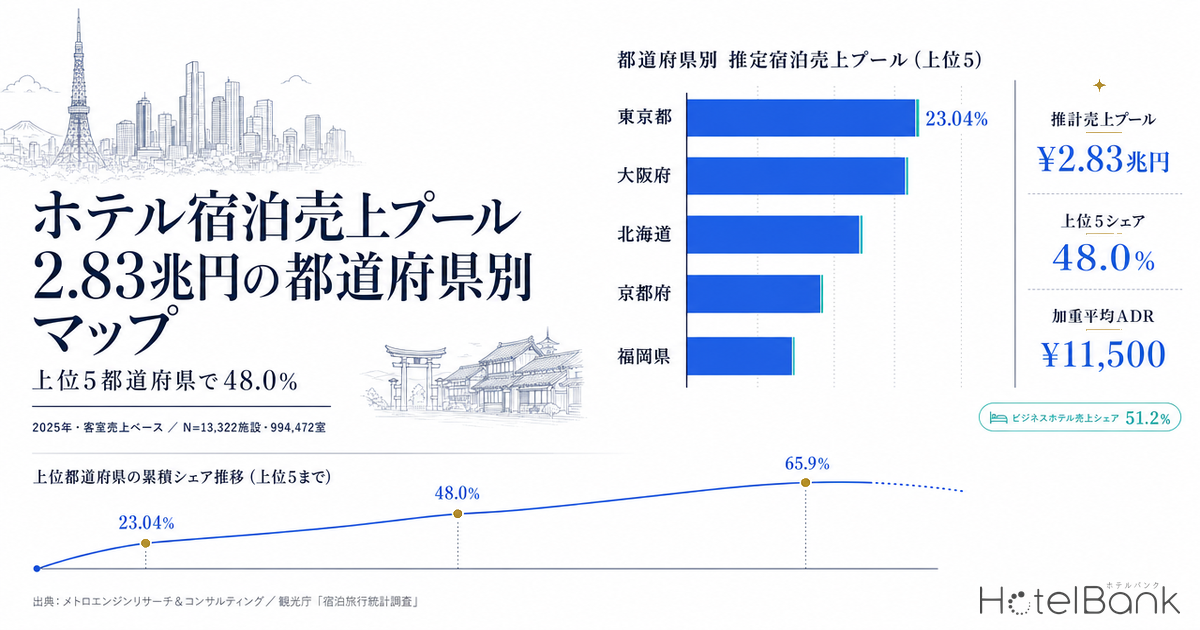
国内の宿泊市場は「どこに、いくらの売上が存在するのか」という問いに、意外なほど答えにくい。観光庁の統計は延べ宿泊者数と客室稼働率を都道府県別に公表しているが、そこに単価が掛かっていないため金額のマップにならない。本稿では、メトロエンジンリサーチ&コンサルティングが把握する客室ストックに、観光庁「宿泊旅行統計調査」の実績稼働率と推定成約ADRを掛け合わせ、2025年(暦年)の宿泊売上プールを都道府県別・業態別に推計する。推計値は全国で2兆8,292億円、上位5都道府県で48.0%を占めた。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%(検証済カテゴリ=ビジネス/シティ/リゾート/旅館/カプセル)。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値をもとに算出した、エリアの標準的な施設の水準であり、本稿の都道府県別ADRはこの業態別系列を客室数で加重平均した合成値です。
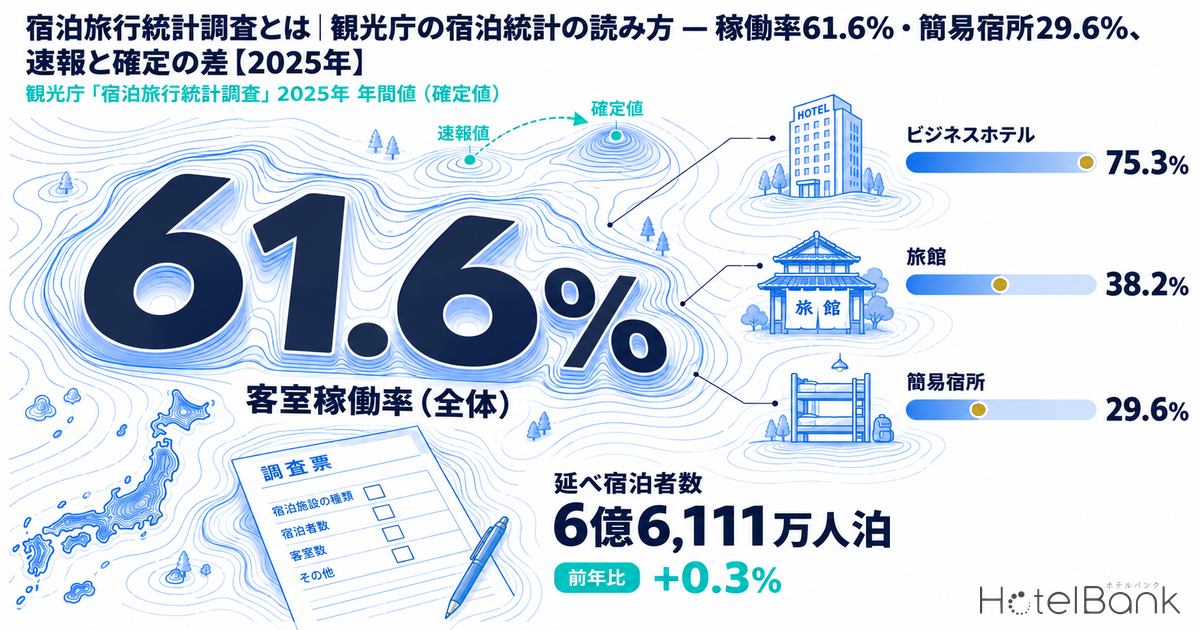
- OCC(客室稼働率):本記事のOCCは観光庁「宿泊旅行統計調査」が公表する都道府県別・宿泊施設タイプ別の客室稼働率(2025年=令和7年 年計)をそのまま用いています。当社推定値ではありません。
- 宿泊売上プール:客室数 × 365日 × OCC × ADR で算出した、年間の客室売上(ルームレベニュー)の推計値。料飲・宴会・その他部門の売上は含みません。
- 室あたり年間売上:宿泊売上プール ÷ 客室数。1室が1年間に生む客室売上の推計値で、年換算のRevPARに相当します。
- データ出典:メトロエンジンリサーチ&コンサルティング/観光庁「宿泊旅行統計調査」
- — 2兆8,292億円:2025年の客室売上プール推計(13,322施設・994,472室・主要4業態)。料飲・宴会を含まない客室売上のみで、OTA流通在庫ベースの下限値。
- — 上位5都道府県で48.0%:東京都が単独で23.04%(6,520億円)を占め、2位大阪府(9.33%)の2.5倍近い。上位10都道府県で65.9%に達する。
- — 順位相関0.974:観光庁「宿泊旅行統計調査」の延べ宿泊者数順位との一致度。金額は下限値だが、都道府県間の序列は公的統計と整合する。
- — 室あたり年間売上では序列が変わる:東京都524.2万円・京都府480.9万円に対し、客室数全国3位の北海道は268.3万円。量で稼ぐ市場と単価で稼ぐ市場が分かれる。
- — 2026年は全国+1.8%のラン・レート。ただし大阪府−25.2%と沖縄県+15.8%が同居しており、全国平均だけを見ると逆方向に動く市場を取り違える。
■ 試算前提
推計式
宿泊売上プール = Σ(都道府県 × 業態)〔 客室数 × 365日 × 客室稼働率 × ADR 〕
前提と採用データ
- 客室数:メトロエンジンリサーチ&コンサルティングが追跡する施設のうち、直近12ヶ月(2025年9月〜2026年8月宿泊分)にOTA上で販売が確認でき、かつ営業中として登録されている施設の客室数。集計対象は13,322施設・994,472室。追跡対象全体(19,340施設・1,080,808室)に対し客室数ベースで92.0%を占める。
- 業態区分:観光庁の宿泊施設タイプに合わせ、旅館/リゾートホテル/ビジネスホテル/シティホテルの4区分で集計。デラックスホテルはシティホテルに含めた。簡易宿所系(ゲストハウス・民宿・ペンション・貸別荘等)と会社・団体の宿泊所は、推定成約ADRの検証済みカテゴリに含まれないため集計対象外とした(除外分は86,336室・追跡客室の8.0%、かつ稼働率が低い業態のため売上への寄与はさらに小さい)。
- 客室稼働率:観光庁「宿泊旅行統計調査」の都道府県別・宿泊施設タイプ別 客室稼働率(2025年=令和7年 年計)。自社推定値は用いていない。
- ADR:推定成約ADR(settled ADR)の都道府県別・業態別 2025年1〜12月 日数加重平均。掲載価格の全プラン平均ではない。標本が急減した月(同系列中央値の60%未満)は除外した(該当:兵庫県のリゾート・ビジネス・シティ各1ヶ月)。
- 非対象:料飲・宴会・物販・その他部門の売上、サービス料・宿泊税・入湯税は含まない。あくまで客室売上(ルームレベニュー)の推計である。
- 基準年:2025年(暦年)。客室ストックは調査時点の在庫を用いているため、2025年中の開業・閉館分は厳密には反映していない。
この推計は「日本の宿泊市場の総額」ではなく、OTA上で流通している主要4業態の客室売上プールである。後述する検証セクションのとおり、全国の実際の客室ストックの一部しか捕捉していないため、金額としては下限値として読むのが正しい。一方で、都道府県間の相対的な大小関係については観光庁の実績値と高い一致を示しており、投資対象エリアのスクリーニングには十分な精度がある。そもそも各施設が総客室のどれだけをOTAに出しているのかという配分の実態は、12,941施設で測った在庫配分率の分析で詳しく検証している。
売上プールの4分の1は東京 — 上位10都道府県で65.9%
都道府県別に積み上げると、東京都が6,520億円で全体の23.04%を占め、単独で2位大阪府(2,639億円・9.33%)の2.5倍近い。3位北海道1,831億円、4位京都府1,344億円、5位福岡県1,246億円と続き、上位5都道府県の累計で48.0%、上位10で65.9%に達する。客室売上という切り口で見た日本の宿泊市場は、想像以上に少数の都市圏へ集中している。
もっとも、金額の大きさと1室あたりの収益力は別の話である。北海道は68,251室という全国3位の客室ストックを抱えるが、稼働率61.2%(2025年1月〜12月の年計・観光庁「宿泊旅行統計調査」)・推定ADR約11,000円のため、室あたり年間売上は268.3万円にとどまる。対して京都府は客室数27,946室と北海道の4割強でありながら、室あたり年間売上480.9万円で全国2位につけている。ストックの量で稼ぐ市場と、単価で稼ぐ市場が明確に分かれている。
売上プールの地理分布マップ
地図に落とすと、太平洋ベルトの都市圏と、北海道・沖縄という2つのリゾート極という構造が浮かぶ。とりわけ東京・大阪・福岡・名古屋を結ぶ軸上に売上プールの過半が乗っており、内陸県および日本海側は1県あたり200億〜400億円規模のレンジに収まる。
売上の51.2%はビジネスホテル — 客室シェアと収益シェアのねじれ
業態別に分解すると、ビジネスホテルが1.450兆円で全体の51.2%を占める。客室シェア58.0%に対し売上シェア51.2%とやや目減りする一方、シティホテルは客室シェア19.0%で売上シェア28.4%を稼ぎ出している。単価と稼働率の両方が高い都市型シティホテルの収益効率が、あらためて数字で確認できる。
| 業態 | 施設数 | 客室数 | 客室シェア | 推定ADR | 室あたり日次売上 | 売上プール | 売上シェア |
|---|---|---|---|---|---|---|---|
| ビジネスホテル | 5,336 | 576,923 | 58.0% | ¥9,174 | ¥6,884 | 1.450兆円 | 51.2% |
| シティホテル | 1,046 | 188,722 | 19.0% | ¥15,980 | ¥11,674 | 0.804兆円 | 28.4% |
| 旅館 | 5,933 | 146,143 | 14.7% | ¥14,683 | ¥5,726 | 0.305兆円 | 10.8% |
| リゾートホテル | 1,007 | 82,684 | 8.3% | ¥16,226 | ¥8,948 | 0.270兆円 | 9.5% |
旅館は5,933施設・146,143室と施設数では最多に近いが、稼働率が全国平均38.2%と構造的に低く、売上プールは3,050億円・シェア10.8%にとどまる。1施設あたり客室数が24.6室と小さく、稼働率が低い状態で単価が高い——という旅館業の収益構造が、そのままマクロの数字に表れている。逆に言えば、稼働率の底上げ余地が最も大きい業態でもある。
推計精度の検証 — 観光庁実績値との突合
推計の妥当性を、観光庁「宿泊旅行統計調査」の2025年実績と3つの角度から突き合わせた。
検証1:都道府県ランキングの一致度
本推計の売上プール順位と、観光庁が公表する延べ宿泊者数(2025年・全国661,105,480人泊)の順位を比較すると、スピアマンの順位相関係数は0.974だった。金額マップとしての序列は、公的統計の需要量マップとほぼ一致している。構成比で見ても、東京都は売上シェア23.04%に対し延べ宿泊者数シェア16.32%と+6.7ptの差があり、これは単価の高さがそのまま金額シェアに効いていることを示す。逆に沖縄県は−1.5pt、長野県は−0.9ptで、宿泊者数の割に客室売上が小さい。
| 都道府県 | 売上プール構成比 | 延べ宿泊者数構成比 | 差 | 1室あたり宿泊人数(含意値) |
|---|---|---|---|---|
| 東京都 | 23.04% | 16.32% | +6.72pt | 2.97 |
| 大阪府 | 9.33% | 8.89% | +0.44pt | 2.86 |
| 北海道 | 6.47% | 7.03% | -0.56pt | 2.79 |
| 京都府 | 4.75% | 5.02% | -0.26pt | 4.42 |
| 福岡県 | 4.40% | 3.85% | +0.55pt | 2.33 |
| 神奈川県 | 3.92% | 4.05% | -0.13pt | 2.89 |
| 千葉県 | 3.79% | 4.27% | -0.48pt | 2.91 |
| 沖縄県 | 3.64% | 5.12% | -1.49pt | 4.03 |
| 静岡県 | 3.36% | 3.39% | -0.03pt | 2.61 |
| 愛知県 | 3.19% | 3.44% | -0.25pt | 2.18 |
検証2:捕捉率の把握(1室あたり宿泊人数)
観光庁の延べ宿泊者数(人泊)を、本推計の延べ室泊(2億4,578万室泊)で割ると、全国で2.69人/室となる。国内の宿泊実態からすると1室あたり1.4〜1.7人程度が妥当なレンジであり、この乖離は本推計が全国の客室ストックの一部しか捕捉していないことを意味する。1室あたり1.55人と仮定すれば、全国の実際の延べ室泊は約4億2,700万室泊、本推計の捕捉率は約57.6%と逆算される。稼働率61.6%(2025年1月〜12月の年計・全施設タイプ計)で割り戻すと全国の客室ストックは約190万室と算出され、当社が追跡する99.4万室の約2倍という関係になる。この「客室1室あたり宿泊人数」という指標そのものを47都道府県で読み解いた分析は、2026年6月の稼働率56.2%と需給余地の記事にまとめている。
都道府県別に見ると、この含意値は中央値2.34、最小1.50(山口県)〜最大4.42(京都府)に分布する。値が大きいエリアほど、OTA上で継続的に販売されていない小規模宿——たとえば京都や沖縄に多い小規模の和風宿・簡易宿所——が多く、本推計の捕捉率が相対的に低い。本稿の金額は各都道府県の宿泊市場の総額ではなく、OTA流通在庫ベースの下限値であると読む必要がある。
検証3:上場REITの開示実績との水準比較
単価水準そのものの妥当性は、上場ホテルREITが月次で公表する実績と突き合わせて確認できる。いちごホテルリート投資法人が公表した2026年6月の実績(保有26ホテルのうち改装休館2施設を除く24ホテル合計)は稼働率80.6%・ADR8,872円・RevPAR7,147円。本推計におけるビジネスホテルの全国加重平均ADRは約9,200円、室あたり日次売上は約6,900円であり、宿泊特化型の実績水準と近い位置にある。インヴィンシブル投資法人の国内ホテル101物件(2026年6月)は稼働率82.7%・ADR12,412円・RevPAR10,264円で、都市部集中のポートフォリオである分だけ本推計の全国平均を上回る。いずれも、推計ADRが実績から大きく乖離していないことを示している。
スクリーニング — 収益力×需要成長の4象限
投資対象エリアの絞り込みには、金額の大きさだけでなく「1室あたりどれだけ稼げるか」と「需要が伸びているか」の2軸が要る。横軸に室あたり年間売上、縦軸に延べ宿泊者数の前年比(2025年 vs 2024年・観光庁実績)を取り、バブルの大きさを売上プールとした散布図が下図である。
右上:収益力・成長ともに中央値超
大阪府・北海道・福岡県・神奈川県・沖縄県・愛知県など12府県。売上プールの絶対額も大きく、コアアセットの取得対象になりやすい層。ただし競争も価格も既に織り込まれている。
左上:成長はあるが収益力は中央値以下
宮城県・福島県・鹿児島県・茨城県・岡山県・青森県など11県。需要は伸びているが室あたり年間売上が全国中央値を下回る。単価の引き上げ余地とバリューアップの機会が同居する層。
右下:高収益だが需要は横ばい〜減
東京都・京都府がここに入る。延べ宿泊者数は東京都−2.2%、京都府−3.1%と減少したが、室あたり年間売上は524.2万円・480.9万円と全国1・2位。数量ではなく単価で伸ばす市場に移行している。
注目したいのは、東京都と京都府が「需要減・高収益」の象限に位置している点である。2025年の訪日外客数は42,683,600人と過去最高を更新したが(日本政府観光局)、両都市の延べ宿泊者数は減少した。供給制約のなかで単価が上がり、価格に敏感な層が周辺県へ流出した——という構図が読み取れる。東京都の外国人比率は55.7%、京都府は55.2%といずれも全国最高水準であり、価格決定力の源泉が訪日需要にあることも同時に示している。
2026年ラン・レート — 大阪の反動を織り込むと全国は+1.8%
2025年の推計プールを起点に、2026年1〜5月の実績変化を年率換算で当てはめた簡易シナリオが下表である。稼働率は観光庁公表値の同期間比較、ADRは推定成約ADRの1〜6月日数加重平均の前年同期比を用いた。全国では2兆8,805億円、前年比+1.8%という結果になる。
| 都道府県 | 2025年推計 | 稼働率 1〜5月 | ADR前年比 | 2026年換算 | 前年比 |
|---|---|---|---|---|---|
| 東京都 | 6,520 | 75.9% → 75.5% | +4.5% | 6,778 | +4.0% |
| 大阪府 | 2,639 | 77.5% → 69.9% | -17.1% | 1,973 | -25.2% |
| 北海道 | 1,831 | 57.3% → 55.2% | +8.6% | 1,915 | +4.6% |
| 京都府 | 1,344 | 64.2% → 63.6% | +1.5% | 1,352 | +0.6% |
| 福岡県 | 1,246 | 72.4% → 70.3% | +12.1% | 1,356 | +8.8% |
| 神奈川県 | 1,109 | 64.9% → 65.5% | +6.5% | 1,192 | +7.5% |
| 千葉県 | 1,072 | 64.7% → 66.4% | +6.1% | 1,166 | +8.8% |
| 沖縄県 | 1,029 | 58.2% → 57.2% | +17.8% | 1,191 | +15.8% |
| 静岡県 | 952 | 55.1% → 53.4% | +4.9% | 967 | +1.6% |
| 愛知県 | 902 | 68.1% → 63.7% | +6.1% | 896 | -0.7% |
| 兵庫県 | 811 | 58.9% → 56.8% | +4.8% | 819 | +1.1% |
| 長野県 | 560 | 36.9% → 38.7% | +7.6% | 633 | +13.0% |
| 広島県 | 454 | 61.9% → 62.8% | +3.4% | 476 | +5.0% |
| 宮城県 | 440 | 55.1% → 56.3% | +8.9% | 489 | +11.3% |
| 三重県 | 373 | 55.7% → 53.6% | +2.3% | 368 | -1.5% |
全国+1.8%という穏当な数字の内訳は、しかし一様ではない。大阪府は稼働率が77.5%から69.9%へ7.6pt低下し、推定成約ADRも前年同期比−17.1%となった結果、ラン・レートでは−25.2%と大きく落ち込む。2025年4月から10月にかけて開催された大阪・関西万博の需要が一巡した反動であり、加えて同期間に進んだ新規供給が価格競争を強めている(大阪万博のホテルADRへの影響で検証済み)。
一方で沖縄県は+15.8%、長野県+13.0%、福岡県+8.8%、千葉県+8.8%と、地方・準都市圏の伸びが目立つ。訪日需要の地方分散が単価に反映されはじめている局面と読める。東京都は稼働率がほぼ横ばいの75.5%を保ちながらADRが+4.5%で、+4.0%の増加。数量ではなく単価で成長する構図が2026年前半も続いている。
⚠ 2026年ラン・レートに関する注意:観光庁は統計精度向上のため、2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しています。2025年同期との稼働率比較には、この見直しの影響が含まれる可能性があります。また本シナリオは1〜5月(ADRは1〜6月)の変化率を通年に外挿した簡易試算であり、下期の需要変動や新規供給は織り込んでいません。
推計の感度 — 2.83兆円はどこまで動くか
市場規模推計は、掛け合わせる稼働率と単価のわずかな差が総額を大きく動かす。本節では、これまでの推計を単一の点推定として扱わず、前提が動いたときに金額がどこまで振れるかを2つの形で示す。第一に2025年の推計総額そのものの2軸感度、第二に2026年ラン・レートの上下レンジである。いずれも推計の不確実性を可視化するための試算であり、将来予測ではない。
2025年推計の2軸感度(稼働率 × ADR)
本推計の骨格は「客室数 994,472室 × 365日 × 稼働率 × ADR」である。分母となる客室数と日数は確定値なので、振れるのは稼働率とADRの2つに絞られる。基準ケースは加重稼働率67.7%(2025年1月〜12月の年計ベース)・加重平均ADR ¥11,511(=推計延べ室泊2億4,578万室泊、売上プール2兆8,292億円)。ここから稼働率を±2pt刻み、ADRを±5%刻みで振ったのが下表である。
| 加重稼働率\加重平均ADR | ¥10,360 | ¥10,936 | ¥11,511(基準) | ¥12,087 | ¥12,662 |
|---|---|---|---|---|---|
| 63.7% | 2.396 | 2.529 | 2.662 | 2.795 | 2.928 |
| 65.7% | 2.471 | 2.608 | 2.746 | 2.883 | 3.020 |
| 67.7%(基準) | 2.546 | 2.688 | 2.829 | 2.971 | 3.112 |
| 69.7% | 2.621 | 2.767 | 2.913 | 3.058 | 3.204 |
| 71.7% | 2.697 | 2.847 | 2.996 | 3.146 | 3.296 |
稼働率が±4pt、ADRが±10%というレンジで、総額は2.396兆円〜3.296兆円に分布する。基準ケースに対して下方に約15%、上方に約16%の幅である。稼働率2ptの差は総額を約3.0%動かし、ADR5%の差は5.0%動かす。両者は同じオーダーで効くため、どちらか一方の精度だけを詰めても推計全体の確度は上がらない。稼働率に公的統計の実績値を用い、ADR側に業態別の補正を掛けているのは、この対称性を踏まえた設計である。
2026年ラン・レートの3シナリオ
前節のラン・レート換算(全国2兆8,805億円・前年比+1.8%)は、2026年1〜5月の変化率を通年に外挿した中位ケースにあたる。下期の需要変動と新規供給が織り込まれていないため、上下のレンジを併せて置く。
| シナリオ | 売上プール | 2025年比 | 前提 |
|---|---|---|---|
| 悲観 | 27,322億円 | −3.4% | 大阪府の反動が下期も続き、加えて新規供給が単価競争を強める場合。ADRが中位比−3%、稼働率が−1.5ptで着地する想定。 |
| 中位 | 28,805億円 | +1.8% | 本文のラン・レート換算そのまま。2026年1〜5月(ADRは1〜6月)の変化率を通年に外挿した値。 |
| 楽観 | 30,326億円 | +7.2% | 訪日需要の地方分散が単価に乗り続け、下期の供給消化も進む場合。ADRが中位比+3%、稼働率が+1.5ptで着地する想定。 |
中位で+1.8%、上下に振っても-3.4%〜+7.2%というレンジは、全国総額として見れば横ばい圏にとどまる。市場規模の総額そのものは投資判断の分岐点になりにくく、意思決定に効くのは前節で見た都道府県別の分散——大阪府−25.2%と沖縄県+15.8%が同居する構造——のほうである。総額の感度を確認したうえで、エリア単位の金額マップに降りることを勧めたい。
47都道府県 全データ
| # | 都道府県 | 客室数 | 施設数 | 稼働率 | 推定ADR | 売上プール(億円) | 構成比 | 室あたり年間売上(万円) | 外国人比率 |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 東京都 | 124,364 | 821 | 76.3% | ¥17,973 | 6,520 | 23.04% | 524.2 | 55.7% |
| 2 | 大阪府 | 69,225 | 429 | 78.6% | ¥12,859 | 2,639 | 9.33% | 381.2 | 41.7% |
| 3 | 北海道 | 68,251 | 716 | 61.2% | ¥10,994 | 1,831 | 6.47% | 268.3 | 28.6% |
| 4 | 京都府 | 27,946 | 382 | 66.8% | ¥17,900 | 1,344 | 4.75% | 480.9 | 55.2% |
| 5 | 福岡県 | 39,740 | 330 | 72.1% | ¥11,369 | 1,246 | 4.40% | 313.5 | 33.0% |
| 6 | 神奈川県 | 34,603 | 446 | 66.2% | ¥11,957 | 1,109 | 3.92% | 320.5 | 18.4% |
| 7 | 千葉県 | 36,099 | 301 | 64.0% | ¥11,044 | 1,072 | 3.79% | 296.9 | 15.5% |
| 8 | 沖縄県 | 32,575 | 327 | 60.3% | ¥12,239 | 1,029 | 3.64% | 315.8 | 27.2% |
| 9 | 静岡県 | 37,822 | 710 | 56.0% | ¥11,099 | 952 | 3.36% | 251.6 | 9.9% |
| 10 | 愛知県 | 39,752 | 388 | 69.2% | ¥8,634 | 902 | 3.19% | 226.9 | 21.4% |
| 11 | 兵庫県 | 28,006 | 465 | 61.1% | ¥11,541 | 811 | 2.87% | 289.5 | 12.1% |
| 12 | 長野県 | 30,057 | 724 | 39.0% | ¥10,303 | 560 | 1.98% | 186.4 | 13.2% |
| 13 | 広島県 | 19,308 | 220 | 64.4% | ¥8,851 | 454 | 1.60% | 234.9 | 18.2% |
| 14 | 宮城県 | 21,871 | 241 | 60.2% | ¥8,516 | 440 | 1.55% | 201.0 | 9.6% |
| 15 | 三重県 | 16,230 | 296 | 57.6% | ¥10,168 | 373 | 1.32% | 229.9 | 4.1% |
| 16 | 栃木県 | 16,554 | 291 | 55.2% | ¥9,926 | 372 | 1.31% | 224.6 | 4.3% |
| 17 | 新潟県 | 21,607 | 374 | 46.1% | ¥8,658 | 353 | 1.25% | 163.5 | 8.3% |
| 18 | 群馬県 | 16,213 | 369 | 46.8% | ¥10,409 | 351 | 1.24% | 216.7 | 4.1% |
| 19 | 熊本県 | 15,178 | 309 | 58.9% | ¥9,226 | 333 | 1.18% | 219.1 | 20.9% |
| 20 | 大分県 | 14,235 | 379 | 54.4% | ¥10,660 | 326 | 1.15% | 228.7 | 18.3% |
| 21 | 長崎県 | 14,601 | 201 | 56.3% | ¥9,245 | 317 | 1.12% | 216.8 | 10.0% |
| 22 | 福島県 | 20,140 | 343 | 49.2% | ¥7,637 | 301 | 1.06% | 149.5 | 3.7% |
| 23 | 岐阜県 | 13,796 | 319 | 56.0% | ¥9,794 | 296 | 1.05% | 214.5 | 24.6% |
| 24 | 石川県 | 13,024 | 187 | 57.1% | ¥10,158 | 291 | 1.03% | 223.6 | 22.5% |
| 25 | 山梨県 | 11,318 | 251 | 43.8% | ¥11,885 | 272 | 0.96% | 240.5 | 27.7% |
| 26 | 鹿児島県 | 16,317 | 250 | 51.6% | ¥7,183 | 260 | 0.92% | 159.5 | 8.4% |
| 27 | 埼玉県 | 12,041 | 151 | 66.7% | ¥8,015 | 252 | 0.89% | 209.1 | 5.2% |
| 28 | 茨城県 | 14,466 | 243 | 54.1% | ¥7,032 | 243 | 0.86% | 168.1 | 4.3% |
| 29 | 岡山県 | 12,080 | 154 | 59.2% | ¥8,229 | 238 | 0.84% | 197.0 | 11.6% |
| 30 | 青森県 | 12,433 | 164 | 61.1% | ¥7,964 | 234 | 0.83% | 187.9 | 10.7% |
| 31 | 岩手県 | 13,467 | 208 | 54.9% | ¥7,172 | 208 | 0.73% | 154.3 | 8.1% |
| 32 | 山形県 | 11,443 | 260 | 50.3% | ¥8,724 | 205 | 0.73% | 179.4 | 6.6% |
| 33 | 滋賀県 | 8,616 | 134 | 53.2% | ¥9,769 | 200 | 0.71% | 231.6 | 6.4% |
| 34 | 山口県 | 11,006 | 159 | 57.0% | ¥7,600 | 189 | 0.67% | 171.6 | 4.4% |
| 35 | 香川県 | 8,907 | 116 | 58.4% | ¥8,363 | 186 | 0.66% | 208.5 | 22.9% |
| 36 | 愛媛県 | 11,343 | 168 | 57.2% | ¥6,962 | 182 | 0.64% | 160.7 | 13.3% |
| 37 | 富山県 | 9,703 | 136 | 55.5% | ¥7,364 | 163 | 0.58% | 168.3 | 9.8% |
| 38 | 和歌山県 | 8,559 | 189 | 48.4% | ¥9,645 | 155 | 0.55% | 181.4 | 17.7% |
| 39 | 宮崎県 | 9,760 | 137 | 54.1% | ¥6,948 | 145 | 0.51% | 149.0 | 6.8% |
| 40 | 秋田県 | 8,898 | 147 | 48.3% | ¥7,876 | 144 | 0.51% | 162.0 | 5.0% |
| 41 | 島根県 | 6,488 | 139 | 54.2% | ¥9,460 | 131 | 0.46% | 202.1 | 3.3% |
| 42 | 佐賀県 | 5,991 | 117 | 52.4% | ¥9,259 | 128 | 0.45% | 213.8 | 10.7% |
| 43 | 福井県 | 7,260 | 184 | 46.2% | ¥9,059 | 124 | 0.44% | 170.8 | 2.8% |
| 44 | 高知県 | 6,528 | 98 | 48.6% | ¥7,588 | 114 | 0.40% | 174.0 | 5.0% |
| 45 | 鳥取県 | 6,591 | 122 | 52.2% | ¥7,899 | 113 | 0.40% | 172.0 | 7.9% |
| 46 | 奈良県 | 4,569 | 105 | 50.9% | ¥11,420 | 111 | 0.39% | 242.0 | 16.4% |
| 47 | 徳島県 | 5,491 | 122 | 52.6% | ¥6,405 | 76 | 0.27% | 137.5 | 8.6% |
まとめ — 金額マップが示すもの
2025年の宿泊売上プールは全国2兆8,292億円と推計され、東京都だけで23.04%、上位10都道府県で65.9%を占めた。業態別ではビジネスホテルが51.2%を握り、シティホテルが客室シェア19.0%で28.4%の売上を稼ぐ。旅館は施設数の多さに対し売上シェア10.8%にとどまり、稼働率の底上げがそのままアップサイドになる位置にある。
観光庁「宿泊旅行統計調査」との突合では、都道府県ランキングの順位相関0.974という高い一致を示す一方、1室あたり宿泊人数の含意値からは本推計が全国客室ストックの約6割弱を捕捉しているにとどまることも分かった。金額は下限値、序列は信頼できる——この2つを分けて読むことが、市場規模推計を投資判断に使ううえでの前提になる。
2026年前半の実績を織り込むと全国は+1.8%だが、大阪府−25.2%と沖縄県+15.8%が同居する。マクロの平均値だけを見て意思決定すると、まったく逆方向に動いている市場を取り違える。エリア単位で分解した金額マップを持つことの実務的な価値は、そこにある。
よくある質問
Q. この2.83兆円は日本の宿泊業の市場規模ですか?
いいえ。客室売上(ルームレベニュー)のみで、料飲・宴会・その他部門を含みません。また対象は主要4業態のOTA流通在庫に限られ、全国の客室ストックの6割弱の捕捉です。参考までに、観光庁「旅行・観光消費動向調査」2025年年間値(確報)における日本人の国内宿泊旅行消費額は21兆7,211億円ですが、これは交通費・飲食費・買物代を含む旅行支出総額であり、本稿の客室売上とは対象範囲が異なります。
Q. 稼働率になぜ自社推定値を使わないのですか?
年間を通じたマクロ集計には、標本設計が確立した公的統計のほうが適しているためです。自社の推定稼働率はデータ蓄積が2026年3月以降と浅く、直近から将来のブッキングカーブやカテゴリ別の短期比較には有効ですが、暦年の市場規模推計には向きません。
Q. 室あたり年間売上はそのまま投資利回りの目安になりますか?
なりません。室あたり年間売上は客室売上(トップライン)であり、ここから運営費・人件費・水道光熱費・OTA手数料等を差し引いたGOP、さらに賃料やFF&E積立を引いた後がキャッシュフローになります。1室あたり取得価格と組み合わせて初めて利回りの議論になる点にご留意ください。
あわせて読みたい
- 新規開業ホテルの供給圧ランキング2026-2027 — 既存ストック比の首位は熊本・大津町30.8%
- 大阪万博のホテルADRへの影響|REIT・OTA等データで検証
- シティホテル宿泊の45.9%は訪日客 — 業態別インバウンド比率と旅館の+3.7%
- 東京都2026年の新規開業68施設・2,055室を業態別に分解
- 2026年上期・47都道府県×4業態のADR前年比 — 符号が揃った16県、割れた31県
- 2026年6月の稼働率56.2% — 「客室1室あたり宿泊者数」で読む47都道府県の需給余地
- OTA等に出しているのは総客室の何割か — 12,941施設で測る在庫配分率
- その街の宿は何でできているか — 主要34市区町村の業態ミックスと単価
- 2026年に閉館した宿はどこか — ホテル立山ほか3施設316室と、延期された1,149室
参考資料・出典一覧
■ データソース
客室ストックと推定成約ADRはメトロエンジンリサーチ&コンサルティングの集計(13,322施設・994,472室、都道府県別×業態別・2025年1〜12月の日数加重平均)。客室稼働率および延べ宿泊者数は観光庁「宿泊旅行統計調査」の都道府県別・宿泊施設タイプ別公表値(2025年=令和7年 年計)で、当社推定値は用いていない。単価水準の検証にはいちごホテルリート投資法人・インヴィンシブル投資法人が公表する月次運営データ(2026年6月)を用いた。
■ 限界・留意点
本推計はOTA上で販売が確認できる主要4業態の客室在庫を母集団としており、全国の客室ストックを網羅していない。1室あたり宿泊人数の含意値から逆算した捕捉率は約57.6%で、金額は下限値として読む必要がある。簡易宿所系(ゲストハウス・民宿・ペンション・貸別荘等)と会社・団体の宿泊所は推定成約ADRの検証済みカテゴリに含まれないため集計対象外とした。料飲・宴会・物販等の部門売上、サービス料・宿泊税・入湯税は含まない。客室ストックは調査時点の在庫を用いているため2025年中の開業・閉館は厳密には反映していない。2026年ラン・レートおよび3シナリオは年初来の変化率を通年に外挿した感度試算であり、将来予測ではない。また観光庁は2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しており、前年同期との稼働率比較にはその影響が含まれる可能性がある。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(都道府県別・業態別、2025年1〜12月)、客室ストック(13,322施設・994,472室)
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」推移表(都道府県別 延べ宿泊者数/宿泊施設タイプ別 客室稼働率)
- 観光庁「旅行・観光消費動向調査 2025年年間値(確報)」
- 日本政府観光局(JNTO)「訪日外客数(2025年12月推計値)」
■ REIT開示資料