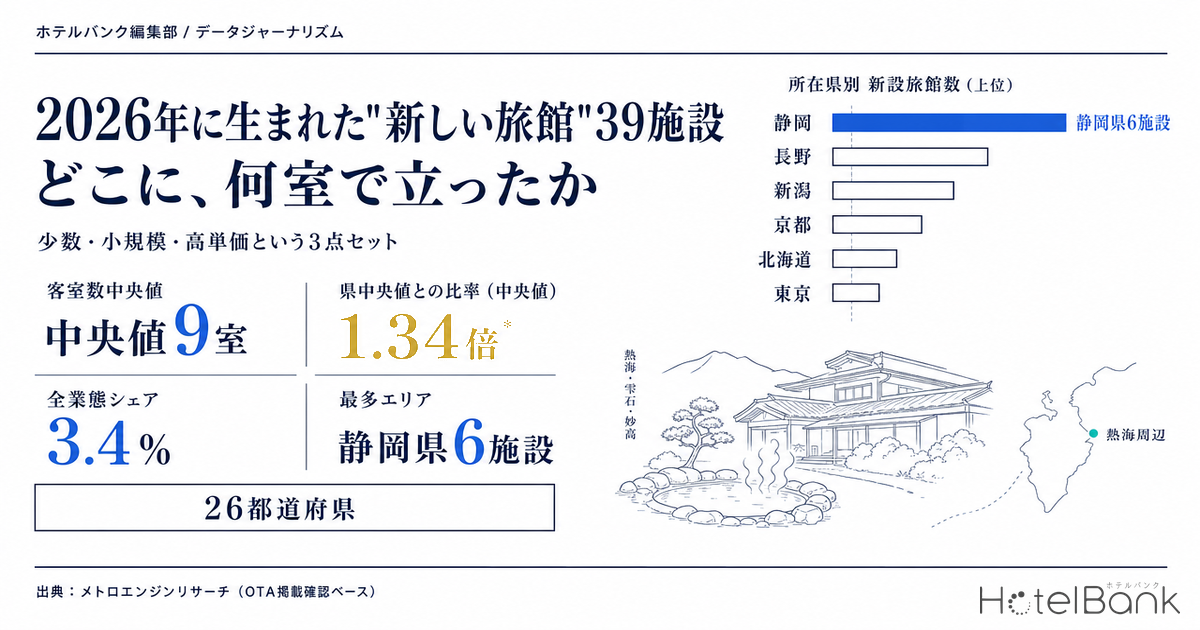
2026年に日本で新しく生まれた宿泊施設のうち、「旅館」として掲載されている施設は39施設・616室だった。全業態1,158施設の3.4%にすぎないが、1施設あたりの客室数中央値は9室と小さく、価格帯は同一県の旅館中央値の1.34倍(中央値)に位置する。数は少なく、規模は小さく、単価は高い——2026年の新設旅館は、そういう形で立ち上がっている。本稿では、メトロエンジンリサーチが把握する範囲で、新しい旅館が「どこに」「何室で」「いくらで」立ったのかを数え直す。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 新設施設:メトロエンジンリサーチが追跡する施設のうち、開業日が2026年に該当し、主要OTA上での掲載が確認できたもの。全数調査ではありません。
- 業態区分:主要OTA上の施設カテゴリ表記に基づく分類であり、旅館業法上の営業種別とは一致しません(後述)。
- データ出典:メトロエンジンリサーチ(OTA掲載確認ベース)
- — 2026年に新しく掲載が確認された旅館は39施設・616室。全業態1,158施設の3.4%にとどまり、上位15区分のなかで8番目の規模。
- — 客室数の中央値は9室、39施設中20施設(51.3%)が9室以下。20室以上は8施設、50室超は3施設のみ。
- — 所在地は26都道府県に分散。最多の静岡県でも6施設(15.4%)で、京都府に31/33施設が集中する町家とは対照的。
- — 推定成約ADRが観測できた32施設では、同一県・旅館区分の中央値に対する比率の中央値が1.34倍、20施設(62.5%)が県中央値を上回る。
- — 開業月の後半ほど件数が細るのは観測リードタイムの影響。掲載確認をトリガーに捕捉しているため、直近月・先の月は実態より少なく数えられる。
2026年の新設1,158施設のうち、旅館は39施設・616室
まず全体像から確認する。メトロエンジンリサーチが把握する範囲で、開業日が2026年に該当し主要OTA上で掲載が確認できた施設は1,158施設、平均28室である。この母集団を業態区分で割ると、最も多いのは貸別荘の545施設で、全体の47.1%を占める。次いでビジネスホテル135施設、区分が付与されていない施設88施設、ホステル66施設、ゲストハウス61施設と続く。
「旅館」として掲載されている施設は39施設。上位15区分の合計1,145施設のなかで8番目の規模であり、シェアは3.4%にとどまる。客室数の合計は616室で、これは2026年の新設客室総数から見ればごく一部だ。ただし後述するとおり、1施設あたりの規模と価格帯という2つの軸で見ると、旅館は他の小規模業態とは明確に異なる位置を占めている。
なお、この39という数字はデータ取得時点で件数と返却レコード数の双方が39で一致しており、抽出上限(200件)に達していないため、この区分については取りこぼしがない。一方で貸別荘のように件数が上限に張り付く区分では、返却レコード数だけを数えると実数を取り違える。以下の集計はすべて件数と返却レコード数を突合したうえで算出している。
N=1,158施設(2026年開業・全業態)。出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
「旅館」という括りに何が入っているのか — 町家・民宿・貸別荘との線引き
ここで一度、区分の定義を開示しておきたい。本記事の「旅館」は、主要OTA上で施設カテゴリが「旅館」と表示されている施設を指す。これは行政上の営業許可区分とは別物である。旅館業法は2018年6月の改正で「ホテル営業」と「旅館営業」の営業種別が「旅館・ホテル営業」に統合されており、法令上は現在、和風の宿と洋風のホテルを区別する営業種別そのものが存在しない(厚生労働省「平成29年旅館業法の改正」)。つまり「旅館か否か」は現在、法律ではなく市場側の表示によって決まっている。この法改正が小規模・1棟型の業態へどう効いたかは、改正旅館業法6/15施行『1室営業解禁』が554軒の新規開業データから整理している。
そのため、隣接する区分との違いは客室規模と提供形態にあらわれる。2026年開業分を区分ごとに平均客室数で並べると、旅館15.8室に対して、コテージ11.6室、ペンション5.8室、民宿5.7室、ゲストハウス4.0室、町家1.7室、貸別荘1.4室(上限200件のサンプル)となる。町家と貸別荘は「1棟=1室」として掲載されるケースが大半で、平均が2室を下回る。旅館は、この小規模業態群のなかで最も客室数が多い区分だと言える。
地理的な偏りも区分ごとに異なる。2026年開業の町家33施設のうち31施設が京都府に集中しており、実質的に京都固有の業態として機能している。貸別荘は北海道36施設・静岡県18施設・兵庫県11施設と、リゾート地とアクセス圏に分散する。これに対して旅館39施設は26都道府県に散らばっており、特定エリアに依存しない。読者が「旅館」という括りを読むときは、こうした提供形態(1棟貸しか客室貸しか)と分布(局所集中か全国分散か)の違いを前提に置いてほしい。1棟貸し・貸別荘が2026年の新規開業でどれだけの存在感を持っているかは、2026年新規開業の主役は「1棟貸し・貸別荘」で自炊・連泊適性の観点から扱っている。
| 業態区分 | 2026年新設 | 平均客室数 | 客室数中央値 | 最も多い都道府県 |
|---|---|---|---|---|
| 旅館 | 39施設 | 15.8室 | 9室 | 静岡県(6) |
| コテージ | 42施設 | 11.6室 | 5室 | 長野県(5) |
| ペンション | 10施設 | 5.8室 | 6室 | 長野県(4) |
| 民宿 | 20施設 | 5.7室 | 5室 | 三重県(3) |
| ゲストハウス | 61施設 | 4.0室 | 3室 | 北海道(5) |
| 町家 | 33施設 | 1.7室 | 1室 | 京都府(31) |
| 貸別荘 | 545施設 | 1.4室※ | 1室※ | 北海道(36)※ |
※貸別荘の客室数統計と都道府県内訳は抽出上限200件のサンプルに基づく。施設数は全件。出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
どこに立ったか — 26都道府県に分散、静岡が6施設で最多
39施設の所在地を都道府県で数えると、26都道府県に分散していた。最多は静岡県の6施設で、うち4施設が熱海周辺に位置する。次いで長野県3施設、新潟県・京都府・北海道・東京都・岐阜県・福島県が各2施設、残る18県が各1施設という構成である。上位1県が全体の15.4%を占めるにとどまり、貸別荘(200件サンプル中、北海道36件)や町家(33件中、京都府31件)と比べれば、集中度はかなり低い。
温泉地との重なりは明確だ。施設名に温泉・湯・源泉に類する語を含む施設が複数あり、熱海、雫石、妙高、上諏訪、飛騨古川、雲仙小浜といった既存温泉地に新しい宿が入っている。既に宿泊需要の土台がある土地に、小さな新規供給が乗る——これが2026年新設旅館の典型的な立ち上がり方である。裏を返せば、需要創出をゼロから行う必要がないぶん、開業初期の集客リスクを抑えやすい立地選択とも読める。
N=39施設(2026年開業・旅館区分)。出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
何室で立ったか — 半数が9室以下、中央値は4年連続で8〜11室
客室規模の分布を見ると、39施設のうち20施設(51.3%)が9室以下、11施設(28.2%)が10〜19室である。20室以上は8施設にとどまり、50室を超えるのは3施設のみ。中央値は9室、平均は15.8室で、平均が中央値を大きく上回るのは少数の大型施設が平均を押し上げているためだ。最大は群馬県の94室、次いで京都府の67室、岩手県の57室である。
この「小さく立つ」構造は単年の現象ではない。過去4年の新設旅館を並べると、2023年80施設・客室数中央値8室、2024年77施設・同9室、2025年59施設・同11室、2026年39施設・同9室となる。施設数は年を追って減っているように見えるが、これは後述する観測リードタイムの影響が大きく、中央値のほうは一貫して8〜11室のレンジで安定している。新設旅館の標準サイズは1桁台後半から10室前後という構造が、少なくとも4年続いていると読める。
この規模帯は、運営体制の設計と直結する。10室前後であれば少人数運営が成立し、一室あたりに割ける手間を厚くできる。次章で見るとおり、新設旅館の価格帯が同一県の旅館中央値を上回るケースが多いのは、この「客室数を絞って単価を取りにいく」設計と整合的である。
N=39施設(2026年開業・旅館区分)。出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
※2026年は掲載反映途上のため件数は下限値。出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
いくらで立ったか — 32施設中20施設が同一県の旅館中央値を上回る
次に価格帯を見る。2026年9月分の推定成約ADRが観測できたのは39施設のうち32施設。この32施設について、所在県の旅館カテゴリの推定成約ADR中央値と比較すると、比率の中央値は1.34倍、32施設中20施設(62.5%)が県中央値を上回っていた。新設旅館は、既存の同業態と同じ価格帯に並ぶのではなく、その上に置かれる傾向がある。
比率が高い側を見ると、静岡県の8室規模の宿が県中央値¥17,100に対して¥86,200(5.05倍)、北海道の19室の宿が県中央値¥12,800に対して¥62,900(4.93倍)、福島県の8室の宿が県中央値¥12,500に対して¥57,800(4.61倍)といった水準にある。いずれも10室台以下の小規模施設で、客室数を絞って高単価帯を狙う設計だ。静岡県の26室の宿は¥56,400(3.31倍)、群馬県の94室の宿は¥42,900(2.71倍)と、規模がある施設でも県中央値の2〜3倍帯に位置している。
一方、県中央値と同水準あるいはそれ以下に置かれている施設も12施設ある。福井県の34室の宿は¥11,500(0.95倍)、福岡県の17室の宿は¥10,400(0.80倍)で、いずれも県中央値に近い。両施設とも2026年9月1日開業で、記事執筆時点では販売開始直後にあたる。開業直後は掲載プランの本数が限られ、導入価格が設定されていることも多いため、この段階の水準は将来の定常水準とは限らない。むしろ、稼働実績を積んだうえで価格帯を組み直す余地が残っている段階と読むほうが自然である。開業後に単価が実際どのくらいの期間で立ち上がるかについては、2025年開業の91施設を追った新規開業ホテルの単価はいつ立ち上がるかが参考になる。
N=32施設(推定成約ADRが観測できた2026年開業の旅館)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
客室10室以上の新設旅館19施設 — 規模順の一覧
客室10室以上で開業した19施設を規模順に並べた。ADRは2026年9月分の推定成約ADR、同県中央値は同月・同業態(旅館)のエリア中央値である。「掲載観測なし」は、記事執筆時点で当該月の掲載価格が十分に観測できていない施設を指す。
| 所在 | 施設名 | 客室数 | 開業 | ADR(26/9) | 同県中央値 | 比率 |
|---|---|---|---|---|---|---|
| 群馬県 | 星野リゾート界草津 | 94 | 06/07 | ¥42,900 | ¥15,900 | 2.71倍 |
| 京都府 | 御室花伝抄 | 67 | 06/21 | ¥26,600 | ¥19,800 | 1.34倍 |
| 岩手県 | 源泉一途 岩手雫石 | 57 | 07/01 | ¥19,700 | ¥10,700 | 1.84倍 |
| 長崎県 | 雲仙小浜サンセット昭和館 | 41 | 07/01 | 掲載観測なし | ¥13,800 | — |
| 福井県 | 旅館 大谷 | 34 | 09/01 | ¥11,500 | ¥12,100 | 0.95倍 |
| 静岡県 | SHIJIMA ATAMI | 26 | 08/01 | ¥56,400 | ¥17,100 | 3.31倍 |
| 静岡県 | 熱海ニュー美松 | 20 | 03/15 | ¥10,400 | ¥17,100 | 0.61倍 |
| 静岡県 | すみよし館 | 20 | 01/01 | 掲載観測なし | ¥17,100 | — |
| 北海道 | 小樽リトリート 蔵群 by 温故知新 | 19 | 02/24 | ¥62,900 | ¥12,800 | 4.93倍 |
| 静岡県 | 源泉湯めぐり月の群れ | 18 | 06/01 | ¥56,500 | ¥17,100 | 3.31倍 |
| 熊本県 | 御宿 皐月 | 18 | 04/25 | ¥18,800 | ¥17,500 | 1.08倍 |
| 福岡県 | 乃宿-noyado-博多 | 17 | 09/01 | ¥10,400 | ¥13,000 | 0.80倍 |
| 千葉県 | いっぺ | 16 | 06/23 | ¥41,500 | ¥14,000 | 2.97倍 |
| 岡山県 | 烏石の庵|岡山城下のホテル | 14 | 05/01 | ¥17,900 | ¥14,000 | 1.28倍 |
| 大分県 | 御宿 湯のしずく | 12 | 10/02 | 掲載観測なし | ¥18,000 | — |
| 佐賀県 | 中尾甚六HOTEL | 11 | 01/30 | ¥24,000 | ¥18,100 | 1.33倍 |
| 山梨県 | HOTEL Mt.Fuji MoMoAung桃庵 | 11 | 03/01 | ¥10,700 | ¥13,900 | 0.77倍 |
| 長野県 | mont | 10 | 01/19 | ¥20,400 | ¥14,500 | 1.40倍 |
| 東京都 | ホテル奥源 | 10 | 03/09 | ¥9,400 | ¥14,000 | 0.67倍 |
N=19施設(2026年開業・旅館区分・10室以上)。同県中央値のN=49〜484施設。出典:メトロエンジンリサーチ(OTA掲載確認ベース)、ホテルバンク編集部より作成
観測リードタイムをどう読むか — 後半月の少なさは供給の実態ではない
最後に、数字の読み方について注意点を1つ置いておきたい。2026年の新設旅館39施設を開業月で並べると、1月4施設、2月7施設、3月9施設、4月3施設、5月2施設、6月5施設、7月5施設、8月1施設、9月2施設、10月1施設となり、後半になるほど件数が細る。全業態1,158施設でも同様で、1月237施設に対し9月10施設、11月4施設と落ち込む。
これは供給が止まるという意味ではない。当社データは主要OTA上での掲載確認をトリガーに開業を捕捉しており、掲載は開業の数ヶ月前からしか出ない。2024〜2025年開業施設のうちOTAへの事前掲載があったのは19%にとどまり、31%は開業から91日以上経過してから掲載が確認されている。したがって、記事執筆時点(2026年8月12日)に近い月や先の月ほど、実態より少なく数えられる。今後の掲載追加によって、2026年後半の件数は増えていく見込みだ。年別比較で2026年39施設が2025年59施設・2024年77施設を下回って見えるのも、同じ理由による部分が大きい。
この構造を踏まえると、2026年の新設旅館について現時点で確度をもって言えるのは、件数の絶対水準ではなく、規模の中央値が9室であること、26都道府県に分散していること、価格帯が同一県の旅館中央値の1.34倍(中央値)に置かれていること——この3点である。
⚠ 将来日程のADRに関する注意:本記事の2026年9月以降のADRは、調査時点でOTA等に公開されている販売価格に基づく推定値であり、チェックイン日に近づくにつれて変動します。とくに開業直後の施設は掲載プラン数が少なく、プラン追加や価格調整による変動余地が大きい点にご留意ください。
価格帯はどこまで振れるか — 観測された比率レンジで置き直す
ここまでの数値を、そのまま置き直しておく。新設旅館の推定成約ADRは「同県・旅館区分の中央値 × 比率」という形で表せる。比率は32施設の実測分布から、県中央値は本記事が対象とした26都道府県の実測値から取っているため、以下の表はいずれも本文に出てきた数値の掛け算であり、新しい推計や将来予測を含まない。
| ケース | 県中央値比 | 県中央値が¥9,600 の場合 | ¥14,300 の場合 | ¥21,300 の場合 | 読み方 |
|---|---|---|---|---|---|
| 慎重ケース(下位四分位) | 0.78倍 | ¥7,500 | ¥11,100 | ¥16,600 | 32施設の比率分布の下位四分位。開業直後で掲載プランが薄い施設が多く含まれる水準。 |
| 中位ケース(中央値) | 1.34倍 | ¥12,800 | ¥19,100 | ¥28,500 | 32施設の比率の中央値で、本文に示した水準と同じ。 |
| 強気ケース(上位四分位) | 2.56倍 | ¥24,500 | ¥36,600 | ¥54,400 | 32施設の比率分布の上位四分位。10室台以下で高単価帯を狙う設計の施設が集まる水準。 |
比率は推定成約ADRが観測できた32施設の分布(下位四分位0.78倍・中央値1.34倍・上位四分位2.56倍)、県中央値は対象26都道府県の旅館区分の実測レンジ。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
幅を広げて見ると、同じ「新設旅館」でも置かれる価格帯は一桁違う。県中央値の水準(縦軸)と比率(横軸)はどちらも本記事で観測された実測値で、各セルはその積である。
| 同県・旅館の推定成約ADR中央値 | 0.46倍 (最小) | 0.78倍 (下位四分位) | 1.34倍 (中央値) | 2.56倍 (上位四分位) | 5.05倍 (最大) |
|---|---|---|---|---|---|
| ¥9,600(26県の最小) | ¥4,400 | ¥7,500 | ¥12,800 | ¥24,500 | ¥48,400 |
| ¥12,800(下位帯) | ¥5,900 | ¥10,000 | ¥17,100 | ¥32,700 | ¥64,400 |
| ¥14,300(26県の中央値) | ¥6,600 | ¥11,100 | ¥19,100 | ¥36,600 | ¥72,200 |
| ¥17,100(上位帯) | ¥7,800 | ¥13,300 | ¥22,900 | ¥43,700 | ¥86,100 |
| ¥21,300(26県の最大) | ¥9,800 | ¥16,600 | ¥28,500 | ¥54,400 | ¥107,400 |
縦軸=対象26都道府県の旅館区分の推定成約ADR中央値(最小〜最大)、横軸=32施設で観測された県中央値比の5水準。セルは両者の積で、個別施設の実績値ではない。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
実務的な含意は2つある。ひとつは、県中央値そのものの差(¥9,600〜¥21,300、約2.2倍)より、比率の振れ幅(0.46倍〜5.05倍、約11倍)のほうが大きいということ。立地県の相場よりも、その県のなかでどの価格帯に置くかの設計が、結果として観測される単価をより強く決めている。もうひとつは、下位四分位の0.78倍という水準が、そのまま定常値とは限らないという点である。本文で触れたとおり、開業直後の施設は掲載プランが薄く、稼働実績を積んだうえで価格帯を組み直す余地が残っている。
まとめ — 少数・小規模・高単価という3点セット
2026年に新しく生まれた旅館は、メトロエンジンリサーチが把握する範囲で39施設・616室。全業態1,158施設の3.4%という小さなシェアだが、その内実は明確な特徴を持っている。客室数の中央値は9室で、この水準は2023年から4年連続で1桁台後半から10室台前半に収まっている。所在地は26都道府県に分散し、既存の温泉地に小さく入っていく形が目立つ。価格帯は同一県の旅館中央値の1.34倍(中央値)で、32施設中20施設が県中央値を上回る。
「旅館」という括りには、1棟貸し中心の町家や貸別荘とは異なり、客室を複数持ちながら少人数で運営できる規模帯の宿が入っている。この規模帯は、単価を取りにいく設計と運営効率を両立させやすい。開業から日が浅く掲載が薄い施設も7施設あり、これらは稼働実績を積んだうえで価格設計を組み直せる段階にある。今後の掲載追加とともに2026年の全体像はさらに厚みを増していくため、あらためて数え直す価値のあるテーマだといえる。
宿向け:旅館カテゴリで効くプラン名のヒント
旅館区分で公開されているプラン名(N=469)に多い訴求要素 ——
2食付 35%朝食付 20%温泉露天 19%会席コース 18%素泊まり 16%海鮮 10%
実際の名前の例(匿名化):
- 【手作り朝食バイキング付/天然温泉大浴場完備】
- 【当館一番人気】アワビ陶板焼きと地元産ポークの和食膳&温泉満喫プラン
※公開プラン名の集計にもとづく傾向であり、命名が販売を生む因果を示すものではありません。
あわせて読みたい
- 客室ストックはコロナ前を超えたか — 主要20商圏の15年供給曲線で読む参入余地
- 2026年上期・47都道府県×4業態のADR前年比 — 符号が揃った16県、割れた31県
- 秋のADRはどの月に山が来るか — 47都道府県を9月型/10月型/11月型/平坦型に分類した2026
- 埼玉県の宿泊単価は市区町村で4.8倍差 — 35エリアの階層構造と秋の価格カーブ
- 改正旅館業法6/15施行『1室営業解禁』— 小規模町家・古民家・ヴィラ業態への構造シフトを554軒新規開業データで読み解く
- 2026年新規開業の主役は「1棟貸し・貸別荘」— 自炊×連泊適性で選ぶ宿
- 新規開業ホテルの単価はいつ立ち上がるか — 2025年開業91施設のランプアップ分析
- 中規模施設が主導する持続的な供給構造:熱海市の新規開業施設
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが追跡する施設のうち、開業日が2026年に該当し主要OTA上での掲載が確認できたもの(N=1,158施設/うち旅館区分 N=39施設・616室)。業態区分・都道府県・開業月の集計はこの母集団から算出し、抽出件数と返却レコード数を毎回突合している。価格は施設別の推定成約ADR(N=32施設)と、都道府県×旅館区分のエリア中央値(N=49〜484施設)のいずれも2026年9月分。過年度比較は2023年80施設・2024年77施設・2025年59施設の同区分。
■ 試算前提
県中央値比は「施設の推定成約ADR ÷ 同一県・旅館区分の推定成約ADR中央値」で算出し、両者が同月(2026年9月)で観測できた32施設のみを対象とした。価格帯の早見表は、この比率の実測分布(最小0.46倍・下位四分位0.78倍・中央値1.34倍・上位四分位2.56倍・最大5.05倍)と、対象26都道府県の県中央値の実測レンジ(¥9,600〜¥21,300)の積であり、将来予測や個別施設の収支試算ではない。客室数の中央値は整数に丸めて表記している(2023年は7.5室、コテージは4.5室、ペンションは5.5室が実測値)。
■ 限界・留意点
(1) 全数調査ではなく、主要OTA上での掲載確認をトリガーとした捕捉であるため、記事執筆時点に近い月・先の月ほど実態より少なく数えられる。年別の施設数比較を供給量の増減としてそのまま読むことはできない。(2) 業態区分はOTA上の施設カテゴリ表記に基づくもので、旅館業法上の営業種別とは一致しない。(3) 貸別荘の客室数統計と都道府県内訳は抽出上限200件のサンプルに基づく(施設数のみ全件)。(4) 推定成約ADRは公開販売価格に業態別係数を適用した推定値で、実際の成約価格・会計数値とは異なる。2026年9月以降は将来日程のため、チェックイン日に近づくにつれ変動する。(5) 開業から日が浅く掲載が薄い7施設は価格比較の対象外としている。
■ 市場データ
- メトロエンジンリサーチ(OTA掲載確認ベース)— 2026年開業施設リスト(N=1,158施設/うち旅館区分 N=39施設)、業態別・都道府県別・月別集計、2023〜2025年の同区分比較
- メトロエンジンリサーチ — 推定成約ADR(施設別 N=32施設/都道府県×旅館区分 N=49〜484施設、2026年9月分)
■ 法令・行政資料