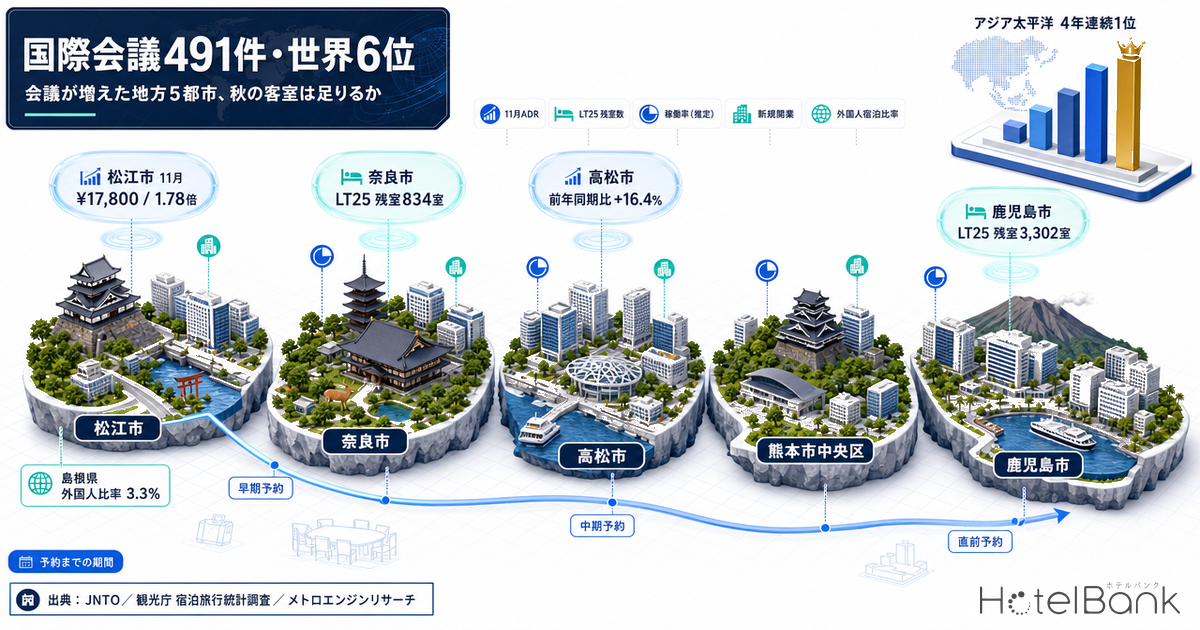
ICCA(国際会議協会)の2025年統計で、日本国内で開催された国際会議は491件となり、初めて世界第6位に入った。2024年の428件から15%増、アジア太平洋では4年連続の首位である。注目したいのは内訳で、東京・大阪・横浜といった大都市圏だけでなく、松江・奈良・鹿児島・熊本・高松といった地方都市でも開催件数が増えたとJNTOは公表している。学会・国際会議のピークは秋。では、会議が来るようになったこれらの都市に、参加者が泊まる部屋は足りているのだろうか。メトロエンジンリサーチのデータと公的統計で検証した。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等の予約サイト上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)です。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本記事では「稼働率(OTA掲載在庫ベース・推定)」と表記します。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- LT(リードタイム):チェックイン日までの日数。LT0=当日。ブッキングカーブは、チェックイン日に向けた残室数の推移を指します。
- データ出典:メトロエンジンリサーチ/観光庁「宿泊旅行統計調査」/日本政府観光局(JNTO)
- — ICCA2025年統計で日本の国際会議は491件・世界6位。前年428件から15%増で、松江・奈良・鹿児島・熊本・高松の地方5都市でも開催が増えた
- — 客室ストックは二極化。鹿児島市9,328室・熊本市中央区8,171室に対し、松江市4,122室・奈良市4,513室とおよそ半分の規模
- — 秋の単価の振れ幅が都市で大きく違う。2025年の年内最安比は松江市1.78倍・奈良市1.71倍に対し、鹿児島市1.14倍・熊本市中央区1.19倍
- — 2026年9月17日(木)LT25時点の残室は松江892室・奈良834室で在庫の約8割が稼働済み。鹿児島3,302室・高松1,813室は吸収余地を残す
- — 県単位の稼働率(2025年11月・奈良県57.7%等)は温泉地・離島を含む県全域の平均で、会議が開かれる市中心部の逼迫を捉えない
日本491件で初の世界6位 — 統計が示した「地方も増えた」
JNTOが2026年5月20日に公表した発表によれば、2025年に世界で開催された国際会議は2024年比12%増の12,438件。このうち日本開催は491件で、2024年統計の428件から15%増加した。国際会議の開催件数にICCA統計基準が採用されて以降、初めて世界第6位となり最高位を更新している。
推移を並べると、回復の速さがよく分かる。2019年は527件で世界8位、コロナ禍の2022年は228件・12位まで落ち込んだ。そこから2023年363件・7位、2024年428件・7位と積み上げ、2025年に491件・6位へ到達した。件数はまだ2019年の93%だが、順位ではすでに当時を上回っている。
出典:日本政府観光局(JNTO)公表のICCA国際会議統計よりホテルバンク編集部作成。2020〜2021年は非掲載
アジア太平洋域内での位置づけも変わっていない。2025年は中国326件、韓国286件、オーストラリア241件を大きく上回り、2022年以降4年連続で域内1位である。前年の2024年統計では中国249件、韓国243件、オーストラリア227件だったから、上位4カ国がそろって伸びるなかで日本の増加幅が最も大きかったことになる。
出典:日本政府観光局(JNTO)公表のICCA国際会議統計よりホテルバンク編集部作成
そして本稿の出発点になるのが、都市レベルの記述である。JNTOは、アジア太平洋の都市別ランキングで開催件数5件以上の上位85位のなかに国内19都市が入ったこと、開催件数1件以上の国内都市数が70都市以上と前年から増加したことを示したうえで、2024年と比較して「東京、大阪、横浜といった都市圏に加え、松江、奈良、鹿児島、熊本、高松など地方都市においても国際会議の開催件数が増加している」と記している。2026年3月に策定された第5次観光立国推進基本計画では「アジア最上位、世界5位以内」が目標に掲げられており、その達成には都市圏以外の受け皿がいっそう問われることになる。
ここから先は、名前が挙がったこの5都市に絞って、客室側の実態を見ていく。
5都市の客室ストック — 松江と奈良は4,000室台、鹿児島は9,300室台
まず母数を押さえる。メトロエンジンリサーチが把握する範囲で、各都市においてOTA等で稼働が確認できる施設と客室数を集計した(2026年9月17日チェックイン分の観測母集団)。熊本市は政令指定都市のため区単位の集計となり、市内のホテルストックの大半が集中する中央区を代表値として用いている。
| 都市 | 施設数 | 総客室数 | 50室以上の新規開業 2024–2026年・県単位 |
|---|---|---|---|
| 松江市 | 68 | 4,122室 | 3件・491室(島根県) |
| 奈良市 | 84 | 4,513室 | 2件・368室(奈良県) |
| 鹿児島市 | 94 | 9,328室 | 15件・1,973室(鹿児島県) |
| 熊本市中央区 | 66 | 8,171室 | 14件・2,044室(熊本県) |
| 高松市 | 112 | 6,484室 | 10件・1,293室(香川県) |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)。新規開業は各県の客室数50室以上、2024〜2026年開業分
客室数のスケール差は大きい。鹿児島市の9,328室、熊本市中央区の8,171室に対して、松江市は4,122室、奈良市は4,513室と、おおむね半分の規模である。高松市は6,484室で中間に位置する。
ここに直近3年の新規供給を重ねると、差はさらに開く。鹿児島県では50室以上の開業が15件・1,973室、熊本県では14件・2,044室と積み上がっている。熊本県は2026年だけで8件・1,079室が確認でき、ヴィアインプライム熊本〈雲雀の湯〉(232室)、たびのホテル阿蘇熊本空港(213室)、ワーカーズホテル熊本大津(202室)など200室級が続いた。香川県も2025年以降に厚みが出ており、2026年はJRクレメントイン高松兵庫町(191室)などで5件・653室である。
対照的に、島根県は3年で3件・491室(うち松江市内はホテルルートイン東松江189室とダイワロイネットホテル松江駅前208室の2件・397室)、奈良県は2件・368室にとどまる。奈良県は2026年の50室以上の開業が確認できていない。会議件数が伸びた5都市のなかで、供給側の増強がもっとも限られているのがこの2県ということになる。
※新規開業はOTA掲載が確認できた施設の開業年に基づく集計です。掲載は開業の数ヶ月前から出るため、直近以降の月・年は今後の掲載確認により件数・客室数が増加する可能性があります。現時点での観測値としてお読みください。
秋は5都市とも年間ピーク — ただし単価の振れ幅は1.14倍から1.78倍まで開く
次に単価である。2025年の月次推定成約ADRを都市別に並べると、いずれの都市も10〜11月が年内の高水準帯に入る点は共通している。しかし、その振れ幅はまったく違う。
出典:メトロエンジンリサーチ(推定成約ADR、対象施設N=松江市54・奈良市61・鹿児島市72・熊本市中央区58・高松市72、いずれも中央値)
松江市は2025年6月の¥10,000(年内最安)から11月の¥17,800へ、1.78倍まで上昇する。奈良市も2月の¥10,000から11月の¥17,200へ1.71倍。一方、鹿児島市は6月の¥6,300から11月の¥7,100で1.14倍、熊本市中央区は1月の¥7,900から11月の¥9,500で1.19倍にとどまる。高松市は8月に¥10,700の年内最高を付ける夏型で、11月は¥8,800(最安比1.30倍)である。
この差は、秋の需要の性格の違いを映している。松江市の11月は、山陰のズワイガニ漁解禁(11月6日)と重なる観光ピークだ(解禁日を境にした日本海側の単価の跳ね方はズワイガニ解禁11月6日で宿単価3.2倍で港町別に検証している)。奈良市の10〜11月も正倉院展をはじめとする観光ピークにあたり、会期中の平日の価格と在庫は正倉院展2026の奈良ホテル、会期中は平日+32%高いで追っている。つまりこの2都市では、会議需要が来る時期が、もともと最も部屋が取りにくい時期と重なっている。対して鹿児島市・熊本市中央区は業務需要が通年のベースを作っており、秋の上振れは限定的である。
| 都市 | 2025年 年内最安月 | 2025年11月 | 最安比 | 秋(9–11月)前年同期比 |
|---|---|---|---|---|
| 松江市 | ¥10,000(6月) | ¥17,800 | 1.78倍 | +0.9% |
| 奈良市 | ¥10,000(2月) | ¥17,200 | 1.71倍 | +13.8% |
| 高松市 | ¥6,700(1月) | ¥8,800 | 1.30倍 | +16.4% |
| 熊本市中央区 | ¥7,900(1月) | ¥9,500 | 1.19倍 | +0.9% |
| 鹿児島市 | ¥6,300(6月) | ¥7,100 | 1.14倍 | −1.8% |
出典:メトロエンジンリサーチ(推定成約ADR)。前年同期比は2024年9–11月・2025年9–11月とも確定月ベースで算出
前年同期比を見ると、秋の単価が伸びたのは高松市(+16.4%)と奈良市(+13.8%)で、松江市と熊本市中央区は横ばい(ともに+0.9%)、鹿児島市はわずかに軟化(−1.8%)している。奈良市と高松市は、需要の厚みが単価にすでに反映され始めた局面といえる。
9月の平日1泊、残っている部屋は — 松江892室・奈良834室、鹿児島は3,302室
単価だけでは「足りているか」には答えられない。そこで、秋の会議シーズンの入口にあたる2026年9月17日(木曜)チェックイン分について、ブッキングカーブ(チェックイン日に向けた残室数の推移)を都市別に追った。会議は平日に開かれるため、木曜の平日1泊を代表日とした。国内の学術集会が生む平日需要の全体像については、学術集会493件が生む平日需要が会期カレンダーと予約進度から都市別に整理している。
出典:メトロエンジンリサーチ(2026年9月17日チェックイン、稼働率はOTA掲載在庫ベースの推定値)
直近の観測点(LT25=チェックイン25日前)の残室数を並べると、都市の性格が分かれる。
| 都市 | 総客室数 | LT90時点の稼働率 | LT25時点の稼働率 | LT25時点の残室数 |
|---|---|---|---|---|
| 熊本市中央区※ | 8,171室 | 50.9% | 85.1% | 1,218室 |
| 奈良市 | 4,513室 | 67.7% | 81.5% | 834室 |
| 松江市 | 4,122室 | 59.6% | 78.4% | 892室 |
| 高松市 | 6,484室 | 60.1% | 72.0% | 1,813室 |
| 鹿児島市 | 9,328室 | 59.5% | 64.6% | 3,302室 |
出典:メトロエンジンリサーチ(2026年9月17日チェックイン、N=松江市68施設・奈良市84施設・鹿児島市94施設・熊本市中央区66施設・高松市112施設)
松江市は総客室4,122室に対して残り892室、奈良市は4,513室に対して834室。どちらも市内在庫の約8割が動いている。ICCA統計の基準は参加者50名以上だが、実際の国際会議は数百人規模になることも珍しくない。参加者数百名規模の会議が1本入れば、この残室の相当部分が動く水準だと考えてよい。しかも上で見たとおり、この2都市は11月にかけて観光需要のピークが重なる。
一方、鹿児島市は9,328室に対して3,302室が残っており、在庫の3分の1以上が空いている。高松市も6,484室に対して1,813室。この2都市は、秋の平日に大型の会議が入っても、なお吸収余地を残していることになる。
ここで一点、読み方の注意がある。会議主催者が旅行会社等を通じて事前にブロックした客室は、すでにOTA上の在庫からは抜けている。つまりこの残室数は「主催者手配の枠に入り損ねた参加者が、自力で取りにいける部屋」の量に近い。海外からの参加者が個別に手配するケースを考えると、この自力手配分の厚みは実務上の意味を持つ。
※熊本市中央区の数値の読み方:熊本市中央区は、LT55(7月24日観測)時点で稼働率54.8%(2026年7月)だったものが、LT50(7月29日観測)で61.7%、LT40(8月8日観測)で75.5%へと急上昇している。この加速は令和8年熊本地震(2026年7月28日発生)以降の観測点に集中しており、復旧関連をはじめ会議需要とは別の要因が含まれている可能性が高い。熊本市の在庫消化は、他の4都市と同じ物差しで会議需要の指標として読むべきではない。同様に、2026年8〜9月の推定成約ADRが例年より高い水準にあることも、この文脈で捉える必要がある。
なお、10月15日(木)・11月12日(木)チェックイン分についても同じ集計を行っているが、いずれも調査時点から30日以上先であり、ホテル側が在庫を段階的に投入している段階にあたる。現時点の途中経過として、10月15日はLT53時点で松江市80.0%・奈良市73.8%・高松市73.8%・鹿児島市70.5%、11月12日はLT81時点で松江市80.2%・高松市71.3%・奈良市69.2%・鹿児島市67.6%という水準を観測している。この段階の数値から需給の逼迫を断定することはできないが、松江市が2ヶ月半以上前の時点ですでに8割台に届いている点は、供給規模との関係で押さえておく価値がある。
県全体の稼働率は「余裕あり」に見える — 市中心部との乖離をどう読むか
公的統計でも裏を取っておきたい。観光庁「宿泊旅行統計調査」による2025年の月別客室稼働率(全宿泊施設)を、5都市が属する県について並べる。
| エリア | 2025年9月 | 2025年10月 | 2025年11月 |
|---|---|---|---|
| 全国 | 62.8% | 66.6% | 65.4% |
| 熊本県 | 59.3% | 64.7% | 67.9% |
| 香川県 | 58.0% | 64.1% | 66.4% |
| 島根県 | 56.2% | 66.3% | 65.1% |
| 鹿児島県 | 49.6% | 54.5% | 59.4% |
| 奈良県 | 50.6% | 57.7% | 57.7% |
出典:観光庁「宿泊旅行統計調査」(全宿泊施設・都道府県別客室稼働率)よりホテルバンク編集部作成
県単位で見ると、5県はいずれも10〜11月が年内のピークで、なおかつ全国平均(10月66.6%・11月65.4%)と同水準かそれ以下にとどまる。数字だけを追えば「余裕がある」と読めてしまう。
しかし、この統計は温泉地・離島・郊外を含む県全域の平均である。奈良県には吉野・十津川が、島根県には出雲・石見が、鹿児島県には離島群が含まれる。国際会議が開かれるのは会議施設のある市中心部であり、そこに立地する客室の消化状況は前節で見たとおり県平均とはかなり違う。奈良県の11月が57.7%であることと、奈良市の在庫が8割方動いていることは矛盾しない。県レベルの稼働率で会議期の受け皿を判断すると、実態を取り違えることになる。
国際会議の受け皿という観点 — 外国人宿泊比率にみる伸びしろ
「国際」会議である以上、部屋の数だけでなく、その客室ストックが海外からの宿泊者をどれだけ受け入れてきたかも受け皿の一部である。観光庁「宿泊旅行統計調査」の2025年通年値から、延べ宿泊者数に占める外国人の比率を算出した。
出典:観光庁「宿泊旅行統計調査」(2025年通年・延べ宿泊者数)よりホテルバンク編集部作成
2025年通年で、全国の延べ宿泊者数6億6,110万人泊のうち外国人は1億7,992万人泊、比率にして27.2%だった。5県を見ると、香川県が22.9%、熊本県が20.9%と全国平均に近い水準にある。奈良県は16.4%、鹿児島県は8.4%、島根県は3.3%と続く。
島根県の3.3%という数字は、そのまま伸びしろの大きさを示している。松江市は国際会議の開催件数が伸びた都市でありながら、県全体の宿泊者に占める外国人比率はまだ全国平均の8分の1程度にとどまる。会議を通じて海外からの宿泊者に接する機会が今後増えていくとすれば、多言語での案内、朝食時間帯の運用、決済手段といった受け入れ体制の整備が、そのまま新しい客層の獲得につながる余地がある。鹿児島県の8.4%も同様で、客室の物理的な余裕(前節の3,302室)と受け入れ体制の整備余地が重なる、伸びしろの大きい市場といえる。
まとめ — 「足りている都市」と「秋に重なる都市」は分けて考える
ここまでのデータを整理すると、名前が挙がった5都市は明確に2つのグループに分かれる。
ひとつは、客室に吸収余地が残るグループである。鹿児島市(9,328室・LT25残室3,302室)と高松市(6,484室・同1,813室)がこれにあたる。両県とも直近3年で50室以上の新規開業が1,200〜2,000室規模で積み上がっており、秋の単価上昇も限定的(鹿児島市1.14倍、高松市1.30倍)だ。大型の国際会議を平日に受け止める物理的な余地は残っている。ホテル側から見れば、会議期は平日・連泊・早期確定という良質な需要が入る局面であり、レジャー単価が上がりきらないこの時期にこそ、会議・団体枠を計画的に確保する意義がある。とくに高松市は秋の単価が前年同期比+16.4%と最も伸びており、需要の厚みが価格に乗り始めた局面をとらえやすい。
もうひとつは、会議期が観光ピークと重なるグループである。松江市(4,122室・LT25残室892室)と奈良市(4,513室・同834室)は、供給規模が5都市で最も小さく、しかも11月にかけて単価が1.7〜1.8倍に跳ね上がる観光ピークを抱える。加えて直近3年の新規供給も島根県491室・奈良県368室と限られる。この2都市では、会議の受け皿づくりは「空いている部屋を売る」問題ではなく、「観光需要と会議需要をどう配分するか」という設計の問題になる。事前ブロックの価値がもっとも高いのはこのタイプの都市であり、主催者・観光協会との早期の調整が、当日の混乱を減らすうえでも単価を守るうえでも効いてくる。
熊本市については、直近の在庫消化と単価が令和8年熊本地震(2026年7月28日)以降の特殊要因を含むため、会議需要の観点からの評価は、市場が平常化したあとの観測を待って判断するのが妥当である。ただし熊本県の新規供給が3年で2,044室と5県最大であること、外国人宿泊比率が20.9%と全国平均に近いことは、中期的な受け皿としての基盤が整いつつあることを示している。
日本の国際会議491件・世界6位という数字は、都市圏だけで積み上がったものではない。第5次観光立国推進基本計画が掲げる「アジア最上位、世界5位以内」に近づくほど、開催地は地方に広がっていく。そのとき問われるのは会議施設の収容力だけではなく、その街に何室あり、その季節に何室残るのかという、きわめて具体的な数字である。
⚠ 将来日程のADR・在庫に関する注意:本記事で扱う2026年8月以降の推定成約ADRおよび在庫の数値は、調査時点(2026年8月24日)でOTA等に公開されている販売価格・在庫に基づく推定であり、チェックイン日に近づくにつれて変動します。とくにチェックインまで30日以上ある日程については、ホテル側が在庫を段階的に投入している段階にあたるため、現時点の稼働率から需給の逼迫を断定することはできません。途中経過としてお読みください。
集計方法と出典
国際会議の開催件数は、日本政府観光局(JNTO)が2026年5月20日に公表したICCA(国際会議協会)2025年統計に関する発表に基づく。ICCA統計の選定基準は、参加者総数50名以上・定期的に開催・3カ国以上でのローテーション開催であり、二国間会議、政府系会議、国連主催の会議は除外される。
客室数・施設数・推定成約ADR・ブッキングカーブはメトロエンジンリサーチによる集計。メトロエンジンリサーチは国内約168,000施設を追跡し、うちOTA等の予約サイト上で稼働が確認できる約27,000施設・約126万室を分析対象としている。OTA未掲載の旅館・民宿・簡易宿所は含まれない。
客室稼働率(都道府県別)および延べ宿泊者数・外国人延べ宿泊者数は、観光庁「宿泊旅行統計調査」の推移表(月別)による。なお同調査は2026年1月分調査から層化基準を「従業者数」から「客室数」へ変更しているため、2026年以降の数値と過去の数値を比較する際は留意が必要である。本記事で用いた稼働率・宿泊者数はいずれも2025年までの数値であり、この変更の影響は受けない。
熊本市は政令指定都市であり、市内のホテルストックの大半が集中する中央区を代表値として用いた。新規開業データはOTA等への掲載が確認できた施設の開業年に基づくため、直近の期間は今後の掲載確認により件数が増加する可能性がある。
あわせて読みたい
- 学術集会493件が生む平日需要 — 会期カレンダーと予約進度で読む都市別インパクト
- お盆2026、地方36市の在庫消化を実測 — 供給が薄い街ほど天井は高く、抜けるのも速い
- 正倉院展2026の奈良ホテル、会期中は平日+32%高い — 10/24〜11/9の価格と在庫
- ズワイガニ解禁11月6日で宿単価3.2倍 — 日本海6県・港町別の11〜1月データ
- 訪日客の平均泊数、都道府県で2.0倍差 — 東京2.32泊・山梨1.16泊と運営効率への影響
- 地方中核32市ホテル22.6万室、42.7%が1996年以前開業 — 世代構成で読む更新余地マップ
- 令和8年熊本地震・災害救助法21市町村の客室ストック — 震央30km圏に13,269室
参考資料・出典一覧
■ 国際会議統計
- 日本政府観光局(JNTO)「ICCAより2025年の国際会議統計が発表〜日本は前年から1つ順位を上げ、世界第6位にランクアップ〜」(2026年5月20日)
- 日本政府観光局(JNTO)「ICCAより2024年の国際会議統計が発表」(2025年5月29日)
- 日本政府観光局(JNTO)「ICCAより2023年の国際会議統計が発表」(2024年5月17日)
- 日本政府観光局(JNTO)「JNTO国際会議統計」
■ 政府統計
■ データソース
国際会議の開催件数は日本政府観光局(JNTO)が2026年5月20日に公表したICCA2025年統計。都市別の施設数・総客室数・推定成約ADR・リードタイム別の在庫消化はメトロエンジンリサーチ&コンサルティング集計。都道府県別の客室稼働率・延べ宿泊者数・外国人延べ宿泊者数は観光庁「宿泊旅行統計調査」推移表(月別)。
■ 試算前提
秋の会議シーズンの代表日として、平日開催が中心である点を踏まえ2026年9月17日(木曜)チェックインの1泊を採用した。熊本市は政令指定都市のため、市内のホテルストックの大半が集中する中央区を市の代表値として用いている。推定成約ADRは各都市の対象施設の中央値(エリアの標準的な施設の水準)であり、単純平均ではない。残室数は総客室数から観測時点の販売済み客室数を差し引いた値で、会議主催者が事前にブロックした客室は観測時点ですでに在庫から外れている。
■ 限界・留意点
稼働率はOTA掲載在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なる。ADRも推定成約単価であり各施設の実際の成約価格・会計数値とは異なる。2026年8月以降の日程は在庫が段階的に投入される途中経過であり、現時点の数値から需給の逼迫は断定できない。熊本市の2026年7月28日以降の観測点には令和8年熊本地震に伴う会議需要以外の要因が含まれる。新規開業はOTA掲載が確認できた施設の開業年に基づくため、直近期間は今後の掲載確認により件数・客室数が増える可能性がある。都道府県別の稼働率は温泉地・離島・郊外を含む県全域の平均であり、市中心部の水準とは一致しない。
■ 市場データ
- メトロエンジンリサーチ — 都市別の客室数・施設数、推定成約ADR、ブッキングカーブ(稼働率はOTA掲載在庫ベースの推定値)、新規開業データ(OTA掲載確認ベース)
■ 参考(熊本地震関連)