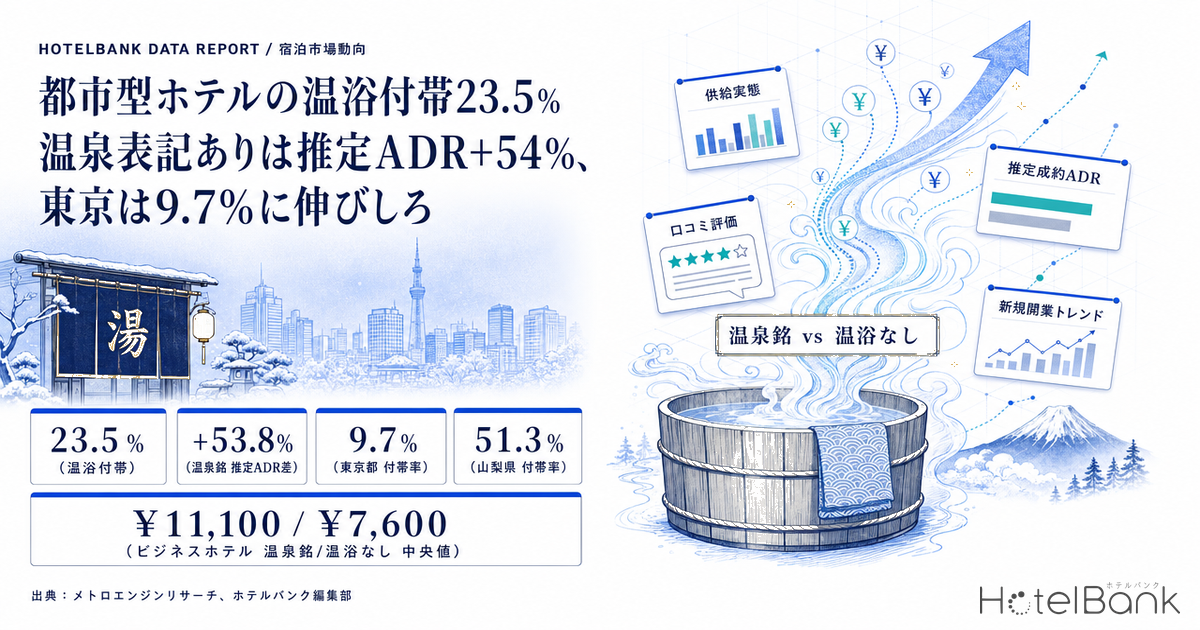
ビジネスホテルやシティホテルに大浴場を備える動きは、いまや珍しいものではなくなった。では実際に、都市型ホテルのうちどれだけが温浴設備を持ち、それは宿泊単価にいくら反映されているのか。メトロエンジンリサーチが把握する国内の稼働中都市型ホテル7,489施設(ビジネスホテル6,387施設・シティホテル1,102施設、客室数合計820,080室)を機械的に分類し、温浴付帯の供給実態・口コミ評価・推定成約ADRの三点から検証した。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合で誤差中央値は6.6%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)です。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- 温浴付帯:施設情報上で大浴場の保有が確認できる施設、または施設名に温泉表記(「天然温泉」「◯◯の湯」「温泉」「湯元」「湯本」)を含む施設。
- 都市型ホテル:施設区分がビジネスホテルまたはシティホテルの施設。旅館・リゾートホテルは比較対象としてのみ扱い、集計母数には含みません。
- データ出典:メトロエンジンリサーチ
- — 23.5% — 稼働中の都市型ホテル7,489施設のうち温浴付帯は1,761施設。客室ベースでは27.4%(224,365室)と高く、温浴を備える施設ほど平均規模が大きい。
- — 5.3倍 — 温浴付帯率の地域差。山梨県51.3%に対し東京都は9.7%で、神奈川12.2%・大阪18.1%と大規模市場が下位に並ぶ。
- — +1.3% — 同一県×同一客室規模帯で条件を揃えると、大浴場のみの層の推定成約ADR差はほぼ消える(70セル加重平均・正のセル41/70)。
- — +53.8% — 一方で施設名に温泉表記を掲げる層は同一県内の温浴なし層を大きく上回る(11県加重平均・正の県9/11)。単価を分けるのは設備の有無ではなく温泉として訴求できるかである。
- — 5,728施設 — 温浴を持たない層(595,715室)。大浴場は口コミスコアを全国ほぼ一律で+0.10pt前後押し上げるため、単価ではなく評価・稼働側のリターンとして回収余地が残る。
都市型7,489施設のうち温浴付帯は23.5% — 客室ベースでは27.4%
まず供給側の実態から確認する。稼働中の都市型ホテル7,489施設のうち、温浴設備の付帯が確認できたのは1,761施設(23.5%)、客室数では224,365室(全820,080室の27.4%)だった。施設ベースより客室ベースの比率が高いのは、温浴を備える施設のほうが平均規模が大きいためである。
内訳をさらに分けると、施設名に温泉表記を掲げる「温泉銘」層が97施設(1.3%・11,190室)、温泉表記はないが大浴場を備える層が1,664施設(22.2%・213,175室)、温浴を持たない層が5,728施設(76.5%・595,715室)という構成になる。つまり温浴付帯の大半は「温泉と名乗らない大浴場」であり、温泉を前面に出す都市型ホテルは全体の1%台にとどまる。この二層の違いが、後述する単価差の分岐点になる。
抽出方法と取りこぼしについて
本集計は、施設情報上の大浴場保有フラグと施設名の温泉表記という二つの機械的な条件で分類している。したがって、①施設名にも施設情報にも記載がないまま大浴場を運営している施設、②「スパ」「湯処」など今回の抽出語に含まれない名称を用いている施設、③OTA等に掲載がなく調査対象に入っていない施設は、いずれも「温浴なし」側に混入する。実際の温浴付帯率は本稿の23.5%より高いと考えるのが自然であり、本稿の数値は下限値として読まれたい。全数調査ではない。また施設区分そのものが運営者側の申告に基づくため、実態としてリゾート寄りの施設が都市型に分類されているケースも一定数含まれる。
温浴付帯率は山梨51.3%・東京9.7% — 5.3倍の地域差
都道府県別に見ると、温浴付帯率の地域差は極端である。最も高い山梨県は78施設中40施設・51.3%が温浴を備え、客室ベースでは60.8%に達する。長野県38.3%、岐阜県38.2%、福井県37.3%、三重県36.5%と、内陸・北陸・東北の各県が上位を占める。
一方で、東京都は858施設中83施設・9.7%にとどまる。客室ベースでも10.9%で、山梨県との差は施設比率で5.3倍、客室比率で5.6倍になる。沖縄県11.7%、神奈川県12.2%、徳島県13.1%が東京に続く低位群だ。大阪府18.1%、福岡県17.2%といった主要都市圏も全国平均を下回る。温浴設備の評価がどの地域・どの季節に効くかという地理的な偏りについては、夏の『水風呂・サウナ・かけ流し冷泉』口コミ偏在2026でも同じ方向の分布が確認できる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
この分布は、温泉資源の地理的な偏りだけでは説明しきれない。土地単価が高く延床面積あたりの収益効率が問われる都心部ほど、大浴場という「客室を生まない面積」を確保しにくいという構造がある。裏を返せば、東京都・神奈川県・大阪府といった大規模市場には、温浴を持たない層が施設数ベースで約1,370施設分残っている計算になる。これは差別化余地がそのまま残置されている領域とも読める。
都道府県別 温浴付帯状況(都市型ホテル50施設以上の45都道府県)
| 都道府県 | 温浴付帯 | 全施設 | 施設比率 | 温浴客室 | 全客室 | 客室比率 |
|---|---|---|---|---|---|---|
| 山梨県 | 40 | 78 | 51.3% | 3,080 | 5,064 | 60.8% |
| 長野県 | 70 | 183 | 38.3% | 5,718 | 13,755 | 41.6% |
| 岐阜県 | 42 | 110 | 38.2% | 4,672 | 9,369 | 49.9% |
| 福井県 | 19 | 51 | 37.3% | 2,420 | 4,563 | 53.0% |
| 三重県 | 38 | 104 | 36.5% | 4,998 | 10,727 | 46.6% |
| 秋田県 | 23 | 66 | 34.8% | 3,066 | 7,109 | 43.1% |
| 新潟県 | 55 | 162 | 34.0% | 5,209 | 14,830 | 35.1% |
| 岩手県 | 34 | 101 | 33.7% | 3,587 | 9,470 | 37.9% |
| 群馬県 | 36 | 107 | 33.6% | 3,279 | 8,285 | 39.6% |
| 山形県 | 31 | 94 | 33.0% | 3,144 | 7,707 | 40.8% |
| 静岡県 | 81 | 249 | 32.5% | 9,186 | 24,121 | 38.1% |
| 山口県 | 30 | 96 | 31.2% | 3,671 | 9,315 | 39.4% |
| 栃木県 | 37 | 119 | 31.1% | 3,079 | 9,705 | 31.7% |
| 大分県 | 31 | 101 | 30.7% | 3,574 | 9,432 | 37.9% |
| 茨城県 | 53 | 174 | 30.5% | 4,617 | 13,289 | 34.7% |
| 富山県 | 24 | 79 | 30.4% | 3,283 | 8,519 | 38.5% |
| 北海道 | 125 | 431 | 29.0% | 18,575 | 51,179 | 36.3% |
| 島根県 | 16 | 56 | 28.6% | 2,737 | 5,360 | 51.1% |
| 滋賀県 | 25 | 88 | 28.4% | 2,055 | 7,512 | 27.4% |
| 香川県 | 25 | 89 | 28.1% | 3,002 | 7,642 | 39.3% |
| 鳥取県 | 15 | 54 | 27.8% | 1,578 | 4,605 | 34.3% |
| 福島県 | 39 | 145 | 26.9% | 4,503 | 13,983 | 32.2% |
| 鹿児島県 | 43 | 160 | 26.9% | 4,465 | 14,069 | 31.7% |
| 石川県 | 27 | 103 | 26.2% | 4,614 | 11,044 | 41.8% |
| 高知県 | 18 | 70 | 25.7% | 1,553 | 5,631 | 27.6% |
| 愛知県 | 80 | 320 | 25.0% | 10,965 | 39,996 | 27.4% |
| 宮城県 | 38 | 154 | 24.7% | 6,754 | 19,760 | 34.2% |
| 京都府 | 62 | 253 | 24.5% | 8,426 | 27,601 | 30.5% |
| 愛媛県 | 28 | 116 | 24.1% | 3,243 | 10,172 | 31.9% |
| 熊本県 | 27 | 112 | 24.1% | 3,200 | 11,362 | 28.2% |
| 青森県 | 25 | 107 | 23.4% | 2,893 | 10,734 | 27.0% |
| 兵庫県 | 46 | 207 | 22.2% | 6,094 | 23,601 | 25.8% |
| 広島県 | 37 | 187 | 19.8% | 5,480 | 20,304 | 27.0% |
| 岡山県 | 21 | 110 | 19.1% | 2,966 | 11,754 | 25.2% |
| 埼玉県 | 26 | 138 | 18.8% | 2,815 | 12,406 | 22.7% |
| 千葉県 | 35 | 186 | 18.8% | 8,688 | 27,529 | 31.6% |
| 和歌山県 | 13 | 70 | 18.6% | 1,235 | 4,283 | 28.8% |
| 宮崎県 | 16 | 88 | 18.2% | 1,976 | 8,140 | 24.3% |
| 大阪府 | 89 | 491 | 18.1% | 15,705 | 70,400 | 22.3% |
| 福岡県 | 53 | 309 | 17.2% | 9,011 | 42,021 | 21.4% |
| 長崎県 | 24 | 144 | 16.7% | 1,782 | 11,211 | 15.9% |
| 徳島県 | 11 | 84 | 13.1% | 1,062 | 4,630 | 22.9% |
| 神奈川県 | 27 | 221 | 12.2% | 3,687 | 29,200 | 12.6% |
| 沖縄県 | 22 | 188 | 11.7% | 2,573 | 15,926 | 16.2% |
| 東京都 | 83 | 858 | 9.7% | 13,545 | 124,818 | 10.9% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
口コミ評価は温浴付帯側が優位 — 4系統すべてで同方向、44/47県で正
次に、温浴付帯が実際に宿泊者評価に結びついているかを検証する。都市型ホテル各施設の口コミ平均スコアを、単一の合成スコアではなく投稿元ソース別に再集計した。合成スコアは集計元ごとに評価尺度や欠測の扱いが異なり、そのまま平均すると層間比較が歪むためである。集計期間は2023年8月以降、1施設あたり10件以上の投稿があるものに限定した。
| 集計元 | 温泉銘 | 大浴場あり | 温浴なし | 温泉銘-温浴なし |
|---|---|---|---|---|
| 国内主要ソースA(N=88.2万件) | 3.98 N=78施設 | 3.85 N=1,392施設 | 3.76 N=4,100施設 | +0.23pt |
| 国内主要ソースB(N=83.9万件) | 4.30 N=81施設 | 4.13 N=1,440施設 | 4.03 N=4,312施設 | +0.28pt |
| 海外系ソースC(N=289.5万件) | 4.19 N=60施設 | 3.90 N=1,065施設 | 3.88 N=2,978施設 | +0.31pt |
| 検索系ソースD(N=113.6万件) | 4.18 N=76施設 | 3.91 N=1,383施設 | 3.88 N=4,405施設 | +0.30pt |
数値は施設別平均スコアの中央値(5点満点換算)。出典:ホテルバンク編集部調べ
4系統すべてで温泉銘 > 大浴場あり > 温浴なしという同じ順序が再現された。集計元が変わっても順序が崩れない点は、この差が特定の集計元固有の癖ではないことを示している。
ただし地域構成の違いが影響している可能性があるため、同一都道府県内で温浴あり/なしを比較する形でも検証した。国内主要ソースAでは47都道府県中42県、ソースBでは44県で温浴付帯側のスコアが高く、加重平均差はそれぞれ+0.11pt、+0.10ptだった。差の絶対値は小さいが、方向はほぼ全国一律である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
口コミ内容の解析でも、都市型ホテルにおける温浴の言及は明確な形で現れる。大浴場に関する言及率が高いビジネスホテル上位を見ると、京都ユニバーサルホテル烏丸が言及率6.45%(N=217件)、ホテルグローバルビュー新潟が9.24%(N=192件)、ホテルエルシエント京都八条口が6.79%(N=190件)、アパホテル〈広島駅前大橋〉が5.32%(N=161件)と、投稿の5〜10%が浴場について触れている。サウナ・水風呂への言及では名古屋ビーズホテル(N=80件・6.25%)、湯元「花乃井」スーパーホテル大阪天然温泉(N=74件・5.05%)、プレミアホテル-CABIN-札幌(N=64件・4.67%)が上位に並んだ。宿泊特化型の限られた滞在体験のなかで、浴場が想起の対象として大きな比重を占めていることがわかる。サウナを軸に評価を集めている施設の顔ぶれは、サウナで評判の宿 全国TOP30で詳しく分析している。
単価差の本質 — 大浴場だけでは+1.3%、温泉表記があると+53.8%
ここからが本題である。温浴付帯は推定成約ADRにいくら反映されているのか。2025年8月〜2026年7月の12ヶ月について、施設ごとの推定成約ADRを算出し(6ヶ月以上の実績月データがある3,240施設が対象)、層別に比較した。
まず全国一括での中央値は次のとおりである。
| 施設区分 | 温泉銘 | 大浴場あり | 温浴なし |
|---|---|---|---|
| ビジネスホテル | ¥11,100 N=72 | ¥7,800 N=1,213 | ¥7,600 N=1,458 |
| シティホテル | ¥17,000 N=9 | ¥12,000 N=235 | ¥10,100 N=253 |
推定成約ADR(2025年8月〜2026年7月の施設別平均の中央値・税抜相当)。出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
ここで注意が必要なのは、この差がそのまま「温浴の価値」ではないという点だ。温浴付帯施設は平均規模が大きく、また立地する都道府県の構成も異なる。そこで同一都道府県・同一客室規模帯どうしという条件を揃えたうえで層内比較を行った。
条件を揃えた層内比較(ビジネスホテル)
- 大浴場のみ(温泉表記なし)vs 温浴なし:同一県×同一規模帯の70セルで加重平均+1.3%(正のセル41/70)
- 温浴あり全体 vs 温浴なし:同71セルで加重平均+2.5%(正のセル43/71)
- 温泉銘 vs 温浴なし:同一県内比較11県で加重平均+53.8%(正の県9/11)
つまり、規模と立地を揃えると「大浴場を持っていること」自体の単価差はほとんど残らない。全国一括で見えていた温浴付帯層の高単価は、その大半が施設規模と立地の違いによるものだった。
これに対して、施設名に温泉表記を掲げる層だけは別格の水準にある。同一県内の温浴なし層に対して加重平均+53.8%、客室100〜199室帯の全国中央値では¥13,200対¥8,600(温泉銘N=41/温浴なしN=428)で+53%の開きがある。単価を分けているのは温浴設備の有無ではなく、それを温泉として訴求できるかどうかだと読める。
この構図は、都市型ホテルの温浴投資を考えるうえで重要な示唆を持つ。大浴場の設置は口コミ評価を確実に押し上げる(前節のとおり全国ほぼ一律で+0.10pt前後)一方、価格そのものへの反映は限定的である。評価の向上は稼働・リピート・レビュー経由の集客に効いてくるため、投資が無意味という意味ではまったくない。ただし単価のアップサイドを狙うなら、温泉源の確保や名称・ブランディングを含めた訴求設計まで踏み込んだ方が伸びしろは大きい、ということになる(設備別のプレミアム水準は客室サウナ・館内サウナ付ホテルのプレミアム検証も参考になる)。
感度・頑健性について
温泉銘層の+53.8%は、同一県内で温泉銘・温浴なしの両群が成立した11県(温泉銘N=41施設/温浴なしN=428施設)の客室数加重平均であり、正の県は9/11である。母集団が薄いため県構成の変化に対する感度が高く、幅を持って読む必要がある。客室100〜199室帯の全国中央値でも¥13,200対¥8,600(+53%)とほぼ同水準が再現されるが、これも単一の規模帯における観測にとどまる。一方、大浴場のみの層の+1.3%は70セル・正のセル41/70と母集団が厚く、「規模と立地を揃えると設備単体の単価差はほとんど残らない」という側の結論のほうが頑健である。したがって本稿は、+53.8%を確定的な水準ではなく訴求設計が単価に効く方向を示す指標として扱う。
都道府県別 温浴あり/なしの推定成約ADR比較(ビジネスホテル・両群N≥15の32都道府県)
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
都道府県別に見ると、32都道府県中30都道府県で温浴付帯側の推定成約ADRが高く、差の中央値は+10.7%だった。三重県+32.1%、京都府+29.5%、岐阜県+27.3%、熊本県+26.9%、新潟県+25.3%が上位に並ぶ。
一方、北海道は-4.8%、大阪府は-3.4%と逆転している。この2市場は温浴を持たない都心立地の宿泊特化型が高単価帯を形成しており、立地優位が温浴の有無を上回っている構図だ。愛知県も+0.4%とほぼ差がない。市場規模が大きく都心集積が強い地域ほど、温浴以外の要素で単価が決まっていると整理できる。
| 都道府県 | 温浴あり 推定ADR | N | 温浴なし 推定ADR | N | 差 |
|---|---|---|---|---|---|
| 三重県 | ¥7,600 | 27 | ¥5,800 | 19 | +32.1% |
| 京都府 | ¥15,000 | 35 | ¥11,600 | 39 | +29.5% |
| 岐阜県 | ¥7,800 | 31 | ¥6,100 | 20 | +27.3% |
| 熊本県 | ¥7,900 | 20 | ¥6,200 | 28 | +26.9% |
| 新潟県 | ¥8,000 | 38 | ¥6,400 | 30 | +25.3% |
| 栃木県 | ¥7,100 | 34 | ¥5,700 | 24 | +24.5% |
| 山口県 | ¥6,900 | 24 | ¥5,700 | 23 | +21.8% |
| 長野県 | ¥8,400 | 55 | ¥7,000 | 26 | +19.6% |
| 群馬県 | ¥6,900 | 30 | ¥5,900 | 15 | +17.3% |
| 宮城県 | ¥8,100 | 31 | ¥6,900 | 32 | +16.7% |
| 福島県 | ¥7,100 | 32 | ¥6,100 | 28 | +16.4% |
| 神奈川県 | ¥10,000 | 19 | ¥8,600 | 44 | +15.7% |
| 大分県 | ¥7,200 | 23 | ¥6,300 | 22 | +14.4% |
| 石川県 | ¥7,600 | 20 | ¥6,800 | 17 | +11.0% |
| 沖縄県 | ¥8,600 | 16 | ¥7,800 | 40 | +11.0% |
| 愛媛県 | ¥6,600 | 19 | ¥5,900 | 23 | +10.9% |
| 茨城県 | ¥7,100 | 41 | ¥6,400 | 40 | +10.4% |
| 埼玉県 | ¥7,900 | 21 | ¥7,100 | 28 | +10.3% |
| 香川県 | ¥8,500 | 17 | ¥7,700 | 16 | +9.8% |
| 青森県 | ¥7,800 | 22 | ¥7,100 | 23 | +9.2% |
| 広島県 | ¥7,600 | 26 | ¥7,000 | 37 | +9.0% |
| 長崎県 | ¥7,100 | 16 | ¥6,500 | 33 | +8.3% |
| 福岡県 | ¥10,200 | 36 | ¥9,400 | 58 | +7.8% |
| 東京都 | ¥13,700 | 60 | ¥12,700 | 215 | +7.7% |
| 滋賀県 | ¥8,000 | 20 | ¥7,400 | 19 | +7.4% |
| 千葉県 | ¥8,300 | 19 | ¥7,800 | 34 | +7.0% |
| 鹿児島県 | ¥6,200 | 22 | ¥5,900 | 44 | +4.8% |
| 静岡県 | ¥7,100 | 62 | ¥6,800 | 51 | +4.3% |
| 兵庫県 | ¥8,400 | 22 | ¥8,100 | 37 | +3.8% |
| 愛知県 | ¥8,200 | 69 | ¥8,100 | 58 | +0.4% |
| 大阪府 | ¥9,000 | 61 | ¥9,400 | 81 | -3.4% |
| 北海道 | ¥9,400 | 96 | ¥9,900 | 70 | -4.8% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
新規開業に占める温泉表記の比率は1%台から4%台へ
最後に供給トレンドを確認する。2016年以降に開業した都市型ホテルのうち、施設名に温泉表記を持つ施設の比率は次のように推移している。
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース)
2016〜2020年の5年間は年間0.7〜1.4%で推移していたが、2021年2.4%、2022年4.9%、2023年2.6%、2024年2.6%と水準が切り上がり、2025年は1.4%といったん低下したものの、2026年は169施設中8施設・4.7%となっている。開業件数そのものは2018年の626施設をピークに減少傾向にあるなかで、温泉を掲げる施設の比率は逆に上昇した。新規供給が絞られるほど、差別化要素としての温泉訴求の比重が上がっていると読める推移である。
供給データの読み方に関する注意
開業年はOTA等への掲載確認をもとにしたもので、掲載は開業の数ヶ月前から出るため、直近年(特に2026年)の施設数は今後の掲載反映で増加する。したがって2026年の「169施設」は確定値ではなく観測途中の数値であり、比率のほうを主として読まれたい。また、施設情報上の大浴場フラグは開業直後の施設では未整備のことが多く(2026年開業43施設のうち施設情報が整備済みなのは4施設のみ)、新規開業分の温浴付帯は施設名の温泉表記のみで判定している。この点でも本節の比率は下限値である。
2025年以降に開業した温泉表記付き都市型ホテル
| 開業 | 施設名 | 客室数 | 所在地 |
|---|---|---|---|
| 2025-07-01 | 天然温泉若狭の湯ドーミーイン敦賀 | 199室 | 福井県 |
| 2025-07-19 | スーパーホテル滋賀 長浜天然温泉 | 144室 | 滋賀県 |
| 2025-08-20 | 天然温泉 肥後の湯 御宿 野乃熊本 | 191室 | 熊本県 |
| 2025-12-18 | スーパーホテル岐阜・中津川天然温泉 | 142室 | 岐阜県 |
| 2026-01-30 | リブマックスリゾート川俣温泉 | 31室 | 栃木県 |
| 2026-02-18 | 天然温泉 越前の湯 御宿 野乃福井 | 152室 | 福井県 |
| 2026-03-01 | 天然温泉緋衣の湯ドーミーイン四日市 | 200室 | 三重県 |
| 2026-03-14 | スーパーホテル長崎・諫早天然温泉 | 152室 | 長崎県 |
| 2026-07-01 | ヴィアインプライム熊本 <雲雀の湯> | 232室 | 熊本県 |
| 2026-07-03 | 天然温泉碧宝の湯 ドーミーイン小松 | 171室 | 石川県 |
| 2026-08-07 | スーパーホテルPremier千歳天然温泉 | 212室 | 北海道 |
出典:メトロエンジンリサーチ&コンサルティング(OTA掲載確認ベース、N=11施設)
顔ぶれを見ると、100〜230室規模の宿泊特化型が中心で、所在地は福井・滋賀・熊本・岐阜・長崎・石川・北海道と地方中核都市に広く分散している。都心の高地価エリアではなく、延床面積に余裕があり温泉掘削も現実的な地方都市から、温浴付帯の宿泊特化型が積み上がっている構図だ。前節で見た「地方ほど温浴の単価反映が大きい」という結果とも整合する。
温浴を持たない層にある伸びしろ
ここまでの検証を整理する。
| 論点 | 結果 |
|---|---|
| 供給比率 | 都市型7,489施設中1,761施設(23.5%)・224,365室(27.4%)が温浴付帯。うち温泉表記層は97施設(1.3%) |
| 地域差 | 山梨51.3%〜東京9.7%で5.3倍。大都市圏ほど低い |
| 口コミ評価 | 4系統すべてで温泉銘>大浴場あり>温浴なし。同一県内比較で+0.10〜0.11pt、42〜44/47県で正 |
| 推定成約ADR | 同一県×同一規模では大浴場のみ+1.3%。温泉表記層は同一県内で+53.8% |
| 供給トレンド | 新規開業に占める温泉表記比率が1%台(2016-20年)から2021年以降は1.4〜4.9%へ切り上がり、2026年は4.7% |
この結果から見える機会は三つある。
第一に、温浴を持たない5,728施設(595,715室)に評価面のアップサイドがある。大浴場の付帯は口コミスコアを全国ほぼ一律で押し上げる。単価への直接反映は限定的でも、評価スコアはOTA等の検索順位や比較検討時の選好に効いてくるため、稼働側のリターンとして回収される余地がある。特に東京都・神奈川県・大阪府・沖縄県といった付帯率10%台の市場では、同一エリア内での相対的な差別化効果が大きくなりやすい。
第二に、すでに大浴場を持つ1,664施設には「訴求の伸びしろ」がある。設備を持ちながら温泉として名乗れていない層と、名乗れている層の間には同一県内で50%超の単価差が観測される。温泉源の有無という物理的制約はあるものの、泉質・加温方式・湯使いといった情報の開示、浴場そのものの名称化、館内体験としてのパッケージ化など、既存設備のまま打てる手は残っている。ポテンシャルが顕在化していない領域と言える。
第三に、地方中核都市には構造的な追い風がある。三重・京都・岐阜・熊本・新潟・栃木といった県では温浴付帯の単価差が20〜30%台で観測されており、実際に2025年以降の温泉付き新規開業もこれらの地域に集中している。土地単価と延床面積の制約が緩く、温泉資源へのアクセスもある地方都市は、都市型×温浴という組み合わせが最も成立しやすい市場である。
逆に、北海道・大阪府・愛知県のように立地優位が単価を決めている市場では、温浴は単価の梃子というより滞在満足度と再訪率の資産として位置づけるほうが実態に合う。全国一律の投資判断ではなく、市場ごとに温浴が果たす役割を分けて設計することが、この23.5%という数字から導かれる最も実務的な結論だろう。
集計方法と出典
本稿の集計対象は、メトロエンジンリサーチが把握する範囲で稼働が確認できる国内の都市型ホテル(施設区分がビジネスホテルまたはシティホテル)7,489施設である。温浴付帯の判定は、施設情報上の大浴場保有および施設名の温泉表記(「天然温泉」「◯◯の湯」「温泉」「湯元」「湯本」)という機械的条件によるもので、全数調査ではない。前述のとおり、抽出語に含まれない名称の浴場や施設情報が未整備の施設は「温浴なし」側に混入するため、本稿の付帯率は下限値である。
推定成約ADRは2025年8月〜2026年7月の12ヶ月を対象とし、実績月のデータが6ヶ月以上ある3,240施設について施設別平均を算出したうえで層別中央値を取った。口コミスコアは2023年8月以降の投稿を対象に、1施設あたり10件以上(都道府県内比較では20件以上)の投稿がある施設に限定し、投稿元ソース別に再集計している。新規開業データはOTA等への掲載確認をもとにした開業年で、直近年は観測途中である。
あわせて読みたい
- 夏の『水風呂・サウナ・かけ流し冷泉』口コミ偏在2026 — 35℃猛暑日に評価が伸びる温浴差別化の地理
- サウナで評判の宿 全国TOP30 — 都市ビジネスホテルが温泉旅館を逆転する『ととのう』時代
- 客室サウナ・館内サウナ付ホテルのプレミアム検証 — 1,500施設のADRから読み解く
- サウナ規制強化で変わる温浴Capex採算 — 投資・採算境界線とROI回収シナリオ
- 源泉は誰のものか — 自家源泉・引湯・集中管理で分かれる旅館取得のバリュエーション
- 足湯・湯上がり処が評価される宿TOP30|口コミで読む温泉地の偏在
- 東京23区のビジネスホテルを徹底分析 — エリアごとに多様化する供給拡大
- 宿泊市場動向の記事一覧
- エリア・施設分析の記事一覧
- 新規開業・供給の記事一覧
参考資料・出典一覧
■ データソース
メトロエンジンリサーチが保有する国内宿泊施設マスター(稼働が確認できる都市型ホテル7,489施設・820,080室/ビジネスホテル6,387施設・シティホテル1,102施設)、施設情報上の設備保有データ、宿泊者口コミの投稿元ソース別再集計(2023年8月以降・1施設あたり10件以上、都道府県内比較は20件以上)、推定成約ADR(2025年8月〜2026年7月・実績月が6ヶ月以上あるN=3,240施設)、および新規開業データ(OTA掲載確認ベース・2016〜2026年)。
■ 試算前提
温浴付帯は「施設情報上で大浴場の保有が確認できる」または「施設名に温泉表記(天然温泉/◯◯の湯/温泉/湯元/湯本)を含む」のいずれかを満たす場合に該当と判定した。推定成約ADRは各施設の最安プラン水準に業態別の補正係数を適用した推定値(税抜相当)で、上場ホテルREITが開示する物件別実績との照合における誤差中央値は6.6%。層内比較は同一都道府県×同一客室規模帯のセル単位で行い、客室数で加重平均している。口コミは合成スコアを用いず投稿元ソース別に再集計した。
■ 限界・留意点
本稿は全数調査ではない。抽出語に含まれない浴場名称(スパ・湯処等)を用いる施設、施設情報が未整備の施設、調査対象に入っていない施設はいずれも「温浴なし」側に混入するため、付帯率23.5%は下限値として読まれたい。温泉銘層の+53.8%は同一県内比較が成立した11県・温泉銘N=41施設という薄い母集団に基づき、県構成が変われば水準は動く。施設区分は運営者側の申告に基づくため、実態がリゾート寄りの施設が都市型に含まれる場合がある。開業年はOTA掲載確認ベースで、直近年(特に2026年)は観測途中の数値である。ADRはいずれも推定値であり、各施設の実際の成約価格・会計数値とは異なる。旅館・温泉地の宿との横断比較は本稿の集計母数の外にあり、対象外としている。
■ 市場データ
- メトロエンジンリサーチ — 都市型ホテル施設マスター(N=7,489施設・820,080室)、施設情報上の設備保有、推定成約ADR(2025年8月〜2026年7月・N=3,240施設)
- メトロエンジンリサーチ&コンサルティング — 新規開業データ(OTA掲載確認ベース、2016〜2026年)
- ホテルバンク編集部調べ — 宿泊者口コミスコアの投稿元ソース別再集計(2023年8月以降)、口コミ本文のNLP解析による設備言及率
■ 業界動向・参考