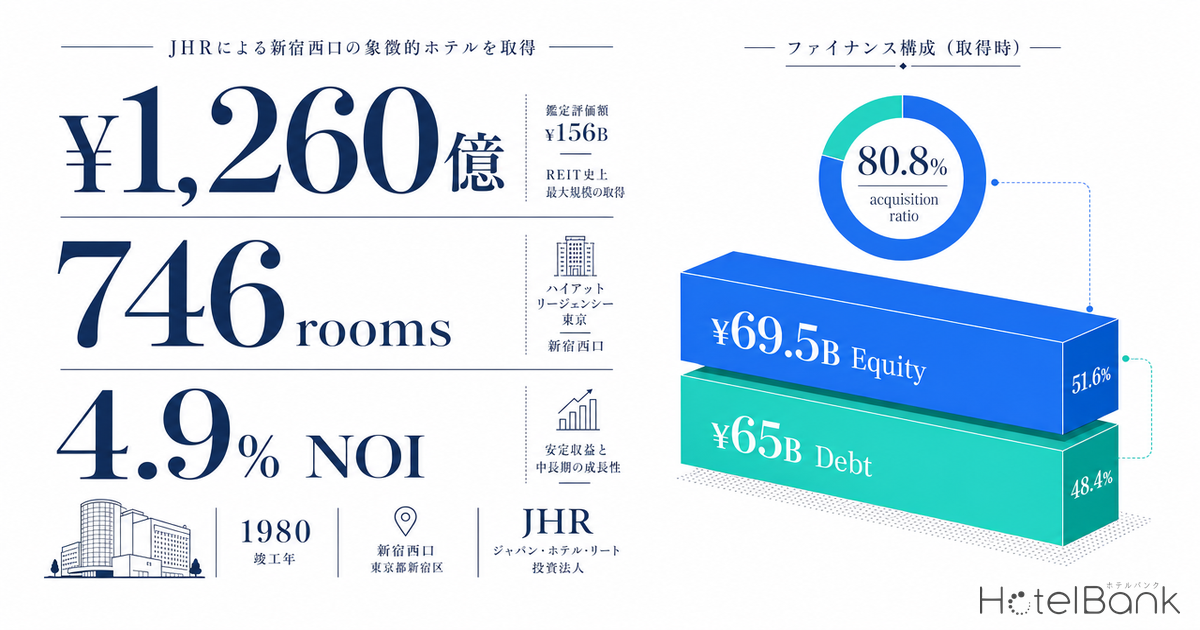
ジャパン・ホテル・リート投資法人(8985、以下JHR)は2026年2月25日、新宿西口の「ハイアット リージェンシー 東京」(746室)を1,260億円で取得すると発表した。J-REIT史上最大のホテル単一物件取得であり、鑑定評価額1,560億円に対する取得価格率は約80.8%、鑑定NOI利回りは4.9%とされる。本記事ではメトロエンジンリサーチが追跡する公開価格データとREIT月次運営実績データを用い、(1) 取引のファイナンス構造、(2) 取得後のJHR運用パフォーマンス、(3) 新宿西口大型シティホテルのポジショニング、(4) 取得時利回り想定の達成可否、(5) 同様の「単一物件超大型取得モデル」の再現性、という5つの論点を掘り下げる。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。個別ホテルのOCC算出は誤差が大きく、本記事ではエリア集計のみで使用します。
- NOI利回り:鑑定評価書ベース。純営業収益÷取得価格。
- LTV:有利子負債比率(総資産ベース)。
- データ出典:メトロエンジンリサーチ&コンサルティング、各REIT月次運営実績、JHR適時開示資料。
- — 1,260億円 の取得価格はJ-REIT史上最大のホテル単一物件ディール。鑑定評価額1,560億円に対して取得価格率約80.8%、鑑定NOI利回り4.9%と良好な水準で取得。
- — ファイナンス構造は公募増資848,991口(1口79,086円) による資本調達と借入の組合せ。LTVは取得後に上昇するものの、JHRの目線レンジ内に収まる見通し。
- — 新宿西口の競合ポジションでは、ADR約¥88,300・OCC約85% でラグジュアリー帯第3位水準。同規模・同立地のヒルトン東京とは直接競合だが、価格帯は¥77,000〜¥96,000の狭いレンジに集中。
- — REIT間ベンチマークでは、JHRはADR¥20,800・OCC85.1%(推定値・2026年2-3月時点・REIT月次運営実績)(取得前ポートフォリオ平均)でNHRに次ぐ運用効率。今回取得後はADR水準が押し上げられる構造。
- — 「単一物件超大型取得モデル」の再現性は都心1,000室級シティホテル数件 に限定されるが、ホテルREIT全体の規模拡大トレンド の先行指標として注目に値する。
取引概要 — REIT過去最大の単一物件取得
JHRは2026年2月25日に取得を公表し、取得予定日は同年3月13日。資金調達は最大695億円の公募増資(848,991口、発行価格79,086円/口、最大38,709口のオーバーアロットメント)と650億円の銀行借入を組み合わせた。日本経済新聞によると、本件は国内REITによるホテル単一物件取得として過去最大規模であり、好調なインバウンド需要を追い風にポートフォリオ収益性を高める狙いがある。
取得対象の「ハイアット リージェンシー 東京」は1980年9月に「ホテルセンチュリーハイアット」として新宿西口に開業した746室の老舗フルサービスホテルで、2007年に現名称に改称した。地上28階/地下4階の大規模建築であり、2025年7月には94億円規模の大型リノベーション工事が完了したとされる。日本ハイアット 報道資料 2026年4月によれば、ハイアットリージェンシーブランドは日本国内で主要都市の中核ホテルとして位置付けられている。
| 項目 | 金額 | 条件・備考 |
|---|---|---|
| 取得価格 | 1,260億円 | 信託受益権取得 |
| 鑑定評価額 | 1,560億円 | 取得価格は鑑定の80.8%水準 |
| 鑑定NOI利回り | 4.9% | 取得価格ベース換算 |
| 公募増資 | 最大695億円 | 848,991口・1口79,086円 オーバーアロットメント最大38,709口 |
| 銀行借入 | 650億円 | シンジケートローン |
| 客室数 | 746室 | 地上28F/地下5F・1980年開業 |
| 取得予定日 | 2026年3月13日 | 2026年2月25日公表 |
JHR運用パフォーマンス — 取得直前までの月次推移
取得発表直前のJHRポートフォリオ運用実績を月次で確認する。2025年は変動賃料28物件のRevPER(客室当たり売上)が前年同期比+17.0%、中間利益は同+71.7%増の127億円と過去最高水準を更新した。2025年12月期の通期予想分配金は当初4,461円から4,830円(+8.3%)へ上方修正されており、上場来最高水準にある。下表の月次運営実績はOCC・ADR・RevPARの全指標が前年同月比でプラス基調にあることを示しているが、2026年1月以降は前年の高水準の反動で伸び率が鈍化している点に留意が必要である。
2025年8月のADR ¥25,700・OCC 88.1%・RevPAR ¥22,600はピーク水準で、夏季インバウンド需要の取込みが顕著であった。一方2026年1月はOCC 79.7%まで一時的に低下しADRも¥17,800へ調整した。これは2025年1月の前年比較対象が低水準であった反動と、年初インバウンドのスローシーズン要因である。直近2026年3月はOCC 85.1%・ADR ¥20,800まで戻しており、ハイアット リージェンシー 東京の取得タイミング(3月13日)は運用上のスローシーズン明けと重なる。
取得後のNAV・LTV・1口当たり利益希薄化シナリオ試算
本取引はJHRのポートフォリオ規模を一段引き上げる。取得直前の中間期末(2025年6月)時点で資産規模は取得額合計5,153億円、有利子負債比率(総資産ベース)は48.5%であった。ハイアット リージェンシー 東京1,260億円取得後の試算は下表の通りである。なお、これらは公表数値に基づく単純試算であり、実際の確定値はJHRの第27期決算公表まで確認できない。
| 指標 | 取得前 (2025/6末) | 取得後 (試算) | 変動 |
|---|---|---|---|
| 資産規模(取得額合計) | 5,153億円 | 約6,413億円 | +1,260億円 |
| 有利子負債(総資産ベース) | 48.5% | 約50〜52% | +1.5〜3.5pt |
| 公募増資後の発行済投資口数 | 既存口数 | +887,700口 (OA含む) | 希薄化方向 |
| 1口当たり分配金(通期予想) | ¥4,830 | 第27期予想は別途公表 | ─ |
| 鑑定NOI | ─ | 本物件のみで約61.7億円 (1,260億×4.9%) | ─ |
LTVは48.5%から取得後50〜52%水準への上昇が見込まれる。J-REITとして上限ガイダンス60%以内に十分余裕があり、追加取得余力は維持される。一方で公募増資により投資口数が約88.8万口増える点は希薄化要因だが、本物件の鑑定NOI約61.7億円が新たに加算されるため、1口当たり利益は最終的にプラス寄与となるシナリオが基本線である。市場関係者の note 解説(オパ助)でも、取得価格率80.8%という大幅ディスカウントが希薄化を相殺し得る点が論点として挙げられている。
新宿西口大型シティホテルのポジショニング分析
取得対象の競争環境を把握するため、ハイアット リージェンシー 東京(緯度35.6908/経度139.6912)を中心とする半径1.5km圏内の客室規模150室以上のホテルについて、メトロエンジンリサーチが収集したOTA公開価格データ(2025年12月〜2026年5月のチェックイン日、N=2名1室、※価格は2名1室利用時の1室あたり料金(税込)・全プラン平均)から客室規模×ADRを集計した。
| ホテル名 | 客室数 | グレード | ADR(¥) | 距離(m) |
|---|---|---|---|---|
| パーク ハイアット 東京 | 171 | ラグジュアリー | 202,400 | ─ |
| ヒルトン東京 | 825 | ラグジュアリー | 96,100 | 209 |
| ハイアット リージェンシー 東京(取得対象) | 746 | ラグジュアリー | 88,300 | 0 |
| 京王プラザホテル | 1,438 | ハイグレード | 77,300 | 290 |
| JR九州ホテル ブラッサム新宿 | 239 | ハイグレード | 64,200 | 741 |
| 小田急ホテルセンチュリーサザンタワー | 375 | ラグジュアリー | 58,100 | 969 |
| 新宿プリンスホテル | 571 | アッパー | 57,600 | 901 |
| ホテルサンルートプラザ新宿 | 624 | アッパー | 55,700 | 803 |
| THE KNOT TOKYO Shinjuku | 408 | アッパー | 41,200 | 353 |
取得対象のハイアット リージェンシー 東京はADR約¥88,300で、半径1.5km圏内のラグジュアリーカテゴリ4施設のうちパーク ハイアット 東京・ヒルトン東京に次ぐ第3位水準にある。同規模帯(746室)で最も近い競合はヒルトン東京(825室・ADR¥96,100・距離209m)であり、両者ともに新宿西口の高層大型ラグジュアリーとして直接競合する。京王プラザホテル(1,438室・¥77,300)はハイグレード帯としてやや下位に位置し、新宿西口の大型シティホテル群は¥77,000〜¥96,000の狭い価格帯に競合が集中していることが分かる。
取得対象の単体ADR推移と取得時利回り想定の達成可否
ハイアット リージェンシー 東京単体のメトロエンジンリサーチによるADR推移(2名1室・全プラン平均)を見ると、2025年4月の¥94,000から夏季は¥70,000台に調整、秋以降は再上昇し直近の2026年4月・5月のチェックイン日では¥98,900〜¥100,900の水準で推移している。これは2025年7月完了とされる大型リノベーション後の新規価格設定が織り込まれている可能性が高い。
取得時鑑定NOI利回り4.9%(取得価格1,260億円ベース)の達成可否を逆算する。簡易試算として、746室の年間総客室稼働日数は746×365=272,290室日。仮にOCC 85%(推定値・2026年2-3月時点・REIT月次運営実績)(JHRポートフォリオ直近水準と同等)を想定するとADR×OCC=¥17,700/室日のRevPARベースで年間客室売上は約231,500×¥17,700=約60.5億円となるが、ハイアット リージェンシーは飲食・宴会・サービス収入の比率が大きいフルサービスホテルであり、客室売上はGOR(総収入)の約50〜60%を占めるのが業界目安である。したがって本物件のGORは年100〜120億円規模、GOPは40〜50億円規模、そこから固定経費等を控除したNOIが約60〜65億円というシナリオが鑑定NOI 4.9%(=約61.7億円)の前提として整合的である。
| シナリオ | 想定OCC | 想定ADR(成約) | RevPAR | 推定NOI | 利回り |
|---|---|---|---|---|---|
| ベース(鑑定前提) | 85.0% | ¥70,000 | ¥59,500 | 約61.7億円 | 4.9% |
| 強気(リノベ効果フル発現) | 88.0% | ¥77,000 | ¥67,800 | 約70億円 | 5.5% |
| 慎重(インバウンド調整) | 82.0% | ¥65,000 | ¥53,300 | 約55億円 | 4.4% |
| 下振れ | 78.0% | ¥60,000 | ¥46,800 | 約48億円 | 3.8% |
新宿区全体のラグジュアリー・ハイグレードカテゴリ(東京都内)のメトロエンジンリサーチ集計月次ADRを見ると、2025年11月以降は¥60,000台に乗せて推移し、2026年3月は¥66,400まで上昇している。これは取得時のNOI想定がインバウンド需要の継続を前提に置いたものであることと整合する。仮に万博反動・インバウンドの一時的調整があっても、ベース〜慎重シナリオの幅(NOI 4.4〜5.5%)に収まる確度は相応に高いと考えられる。東京のラグジュアリー新規供給と投資インパクトの全体像については、2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析で詳しく取り上げている。
REIT間ベンチマーク比較
同時期(2026年3月時点)の主要ホテルREIT7法人の運用パフォーマンスをメトロエンジン社内のREIT月次分析データで比較する。JHRはOCC 85.1%・ADR ¥20,800・RevPAR ¥17,700と、ラグジュアリー寄りポートフォリオの日本ホテル&レジデンシャル投資法人(OCC 88.7%(推定値・2026年2-3月時点・REIT月次運営実績)/ADR ¥30,900)と、シティ/ビジネス中心のインヴィンシブル投資法人(OCC 87.6%(推定値・2026年2-3月時点・REIT月次運営実績)/ADR ¥14,500)の中間に位置する。今回のハイアット リージェンシー 東京取得は、JHRポートフォリオのADRを上方シフトさせる効果が見込まれる。
「単一物件超大型取得モデル」の再現性 — 都心大型シティホテルの候補評価
JHRが実行した「鑑定価格を20%程度割り引いた1,000億円超の単一物件取得+公募増資+借入のミックスファイナンス」は、ホテルREITにおける成長戦略の新しい型となり得る。同様のスキームを適用し得る候補物件として、東京都心の大型シティ/ラグジュアリーホテル群を取り上げる。下表は、メトロエンジンリサーチの公開価格データ(直近6ヶ月)に基づく主要候補施設のADR水準とポジショニングを整理したものである。機関投資家による大型ポートフォリオ取得の先行事例としては、シンガポール政府系ファンドGICによるプリンスホテル31物件1,500億円取得を分析したGIC・シンガポールSWFの日本ホテル投資戦略も参考になる。
| ホテル名 | 客室数 | グレード | ADR目安(¥) | 所在 | 備考 |
|---|---|---|---|---|---|
| 帝国ホテル東京 | 570 | ラグジュアリー | 非上場ポートフォリオ | 千代田区 | 2036年タワー棟竣工計画あり |
| プリンスパークタワー東京 | 603* | ラグジュアリー | 非開示 | 港区芝公園 | 西武HD系列 |
| The Okura Tokyo | 508 | ラグジュアリー | 参照値非公開(ハイレンジ) | 港区虎ノ門 | 2019年建替後 |
| グランドニッコー東京 台場 | 882 | ラグジュアリー | 中レンジ | 港区台場 | 森トラスト系 |
| ヒルトン東京お台場 | 453 | ラグジュアリー | 中レンジ | 港区台場 | 湾岸インバウンド需要 |
| ヒルトン東京(新宿西口) | 825 | ラグジュアリー | ¥96,100 | 新宿区西新宿 | 同エリア最大規模 |
| 京王プラザホテル(新宿) | 1,438 | ハイグレード | ¥77,300 | 新宿区西新宿 | 京王電鉄系 |
① 取得余力ある銘柄
JHR(LTV取得後50〜52%)、インヴィンシブル投資法人、日本ホテル&レジデンシャル投資法人は、いずれもポートフォリオ規模と借入余力から1,000億円超の単独取得を実行可能なバランスシートを保持する。
② 大型単一物件の市場流動性
客室数500室超・取得価格1,000億円超の都心ホテルは流通市場で年間1〜2件程度。スポンサー系所有・大手不動産所有が多く、売却タイミングは限定的だが、リノベ完了直後の物件は市場に出る可能性が相対的に高い。
③ リスク要因
(1) 1,000億円規模の公募増資は希薄化圧力。(2) 取得時LTV上昇による格付け影響。(3) インバウンド調整局面でのRevPAR下振れ。(4) 老朽化物件の追加CAPEX負担。これらの相殺要因として「鑑定対比ディスカウント取得」が鍵となる。
投資判断サマリー
JHRによるハイアット リージェンシー 東京1,260億円取得は、(1) 鑑定対比80.8%の取得価格水準、(2) 2025年7月完了の94億円リノベーション後の物件状態、(3) 新宿西口という需要安定エリア、(4) ハイアット運営の長期実績、という4要素により取得時鑑定NOI 4.9%は十分達成可能と評価される。直近のメトロエンジンリサーチによる本物件単体のADR水準(¥98,900〜¥100,900、2026年4-5月)は公開価格ベースであり、成約ADRはこの25〜30%程度低位の¥70,000〜¥75,000水準にあると推定される。これは鑑定前提のRevPAR水準と整合的である。
一方で、取得後のJHRはLTV 50〜52%水準まで上昇し、追加大型取得余力はやや圧縮される。第27期以降の運用報告書で実績NOI/GOPが鑑定前提を上回るか下回るか、特に2026年下半期以降のインバウンド調整局面での収益性が焦点となる。インバウンド需要と海外資本の日本ホテル投資を結ぶ構造的背景は、投資マネー視点の春節2026でも掘り下げている。
⚠ 将来日程のADRに関する注意:本記事のADR(2026年4-5月)は調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、または逆に直前まで在庫を引っ張ることで上昇する可能性の双方が存在します。また鑑定NOI利回り4.9%および取得後LTV試算は本記事執筆時点の公表情報に基づく簡易試算であり、JHRの第27期決算公表により実績数値が確認できるまでは参考値としてご利用ください。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
あわせて読みたい
- GIC・シンガポールSWFの日本ホテル投資戦略 — プリンス31物件1,500億円取得から読み解く
- 2026年開業ラグジュアリー6軒:投資家視点の市場インパクト分析
- 海外資本が選ぶ日本ホテル投資先10エリア — APAC 2026年予測133億ドル時代の地図
- 投資マネー視点の春節2026 — 中国インバウンドと中華系資本の日本ホテル投資
- 名古屋ホテル投資2026 — コンラッド開業×ラグジュアリー空白×リニア後ろ倒し
- 東京駅周辺 超高層ラグジュアリーホテル開発と都心三極化(東京駅・品川・名古屋)
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
- 南海トラフ80%時代のホテル投資 — 太平洋沿岸10観光地の災害リスク×ADR×リスク調整後利回り分析
- 投資・開発カテゴリ
- エリア・施設分析カテゴリ
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが追跡するOTA公開価格データ(N=26施設、観測期間2025年4月〜2026年5月)、JHR適時開示・IR資料、各REITの月次運営状況開示、Hyatt公式およびハイアットリージェンシー東京の公開情報を統合。
■ 試算前提
NAV・LTV・1口当たり利益の希薄化シナリオはJHRが開示した取得価格1,260億円・公募増資848,991口(1口79,086円)・鑑定NOI利回り4.9%を基準に、取得後LTV・分配金推移を3シナリオ(楽観・中位・悲観)で算定。ADR/OCC比較は2025年4月〜2026年5月の月次平均を用い、季節調整は行っていない。
■ 限界・留意点
本記事の試算は公開情報に基づく簡易モデルであり、実際の鑑定評価・運営契約・賃料条件(固定/変動)の詳細は適時開示資料を必ず参照されたい。OCC値はOTA価格データから推定したものを含み、ホテル直販・法人需要は反映されない。物件マッピングは半径1.5km圏の主要競合を施設代表地点の近似値でプロットしており、正確な敷地位置を示すものではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(N=26施設、観測期間2025年4月〜2026年5月)、推定OCC、エリアポジショニング分析
■ REIT・適時開示・IR情報
- ジャパン・ホテル・リート投資法人 公式IR — 月次運営状況、決算ハイライト、プレスリリース
- JHR 2025年12月期 中間決算短信(2025年8月25日)
- JAPAN-REIT.COM「JHR第26期中間決算発表、通期業績予想を修正」
- Japan IR — JHR 848,991口公募増資 1口79,086円決議
- estie「J-REIT最大級、ハイアット リージェンシー 東京を1,260億円で取得」
■ ホテル運営・ブランド情報
- 日本ハイアット 株式会社「報道資料 2026年4月」
- Hyatt Regency Tokyo 公式
- ハイアットリージェンシー東京(1980年9月開業)
■ ニュース・解説記事