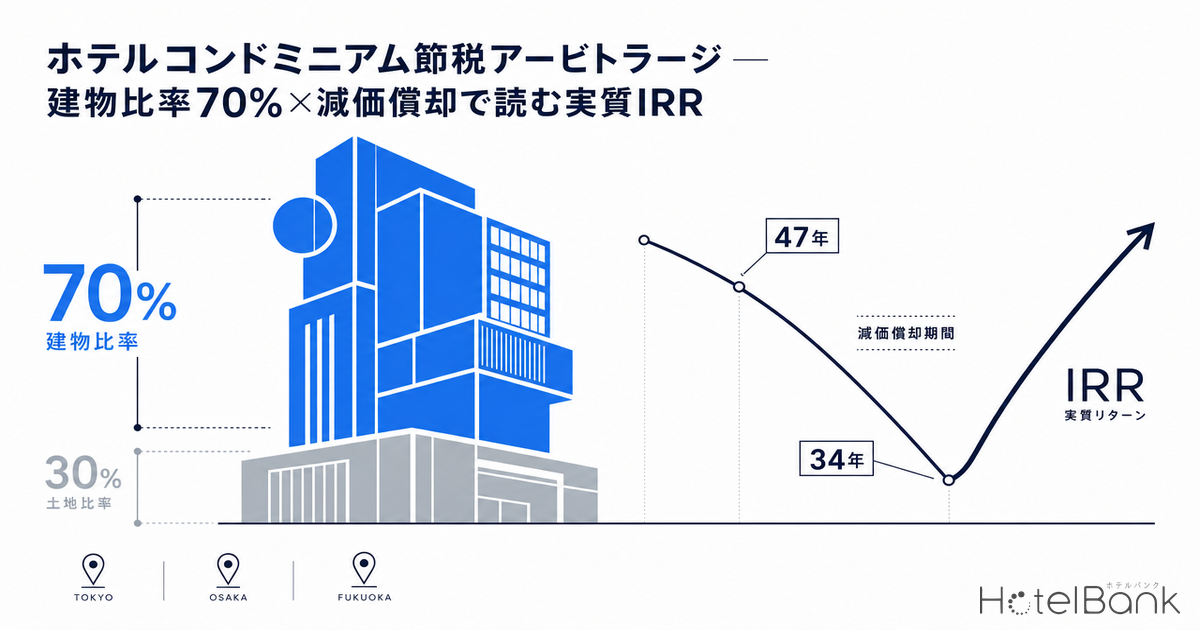
リゾート地のホテルコンドミニアム(区分所有の一室をホテルとして運用する形態)は、表面の運用利回りだけを見ると地味な数字に映る。実際、ニセコの高級コンドのインカム利回りはコロナ前でも実質1〜3%程度といわれてきた。にもかかわらず最高税率帯の富裕層がこの商品に資金を振り向ける背景には、運用配当に「建物比率70%超 × 減価償却による課税繰延」という税効果を上乗せした、実質IRRの構造がある。本稿では、区分所有一室の建物按分・耐用年数・年間減価償却額から課税繰延効果を試算し、沖縄・ニセコ・軽井沢の立地別ADR/OCC実勢を運用配当のベースラインに置いたうえで、出口(売却時)のリスクまでを定量的に読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けること、および1名利用の予約も2名料金で集計されることから、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- 実質IRR:本稿では「運用配当(インカム)+減価償却による課税繰延効果-出口時の譲渡課税」を込みにした内部収益率の概念を指す簡易試算であり、特定商品の実績利回りを保証するものではありません。
- データ出典:メトロエンジンリサーチ&コンサルティング
- — リゾートのホテルコンドは運用配当だけ見ると実質利回り1〜3%だが、建物比率70%超×減価償却の課税繰延を上乗せして「実質IRR」で読む商品である。
- — 最高税率帯(所得税45%+住民税10%=55%)の所得を、5年超保有後の長期譲渡20.315%へ振り替える約35ptの税率アービトラージが中核メカニズム。
- — 倶知安の平均ADRは直近12カ月平均¥56,400(2025-05〜2026-04)、冬季ピークのニセコは¥89,040水準と、運用配当のベースラインは立地で大きく振れる。
- — ADR/OCC感度の3シナリオ(弱気2.2%・基準3.2%・強気4.6%)に税効果を上乗せすると、基準で税込ベネフィット4%前後に届く一方、出口は簿価下落・譲渡課税・流動性が成立条件を左右する。
会員権型・分譲レジデンスと何が違うのか
リゾート不動産の富裕層向け商品は大きく三層に分かれる。第一に会員権型(共有制・利用権ベース)、第二に純粋な分譲レジデンス(自己居住・別荘)、そして第三が本稿で扱うホテルコンドミニアムである。前二者と決定的に異なるのは、ホテルコンドが「区分所有という所有形態」と「ホテル運営委託による収益事業」を兼ね備える点にある。所有者は自らが使用しない期間に運営会社へ客室を貸し出し、第三者の宿泊に供することで運用配当を得る。
この収益事業性こそが、retail富裕層にとっての税務上の論点を生む。会員権は利用権であって減価償却資産たり得ず、分譲レジデンスを自己居住すれば事業所得は発生しない。一方、ホテルコンドは区分所有建物という減価償却資産を保有し、そこから生じる損益を申告する構造をとる。つまり「retail富裕層 × 節税 × 減価償却」という切り口は、会員権・分譲レジデンスでは原理的に成立せず、ホテルコンド固有のテーマといえる。本稿はこの一点に焦点を絞る。なお、分譲・会員権型の開発側がどのように資金を回収し、オーナー側の実質IRRと非対称になるのかは、ホテルレジデンス分譲・会員権型開発の投資経済性で詳しく分析している。
建物按分70%超 × 減価償却 — 課税繰延の機械的構造
仕組みの起点は、取得価格を「土地」と「建物」に按分する作業にある。土地は減価償却できないが、建物は耐用年数にわたって償却費を計上できる。リゾートのホテルコンドは区分所有のなかでも土地持分が小さく、結果として建物比率が70%を超える物件が多い。償却対象が大きいほど、年間に計上できる減価償却費は膨らむ。
耐用年数は構造で決まる。RC造(鉄筋コンクリート)は47年、鉄骨造(重量鉄骨)は34年が法定耐用年数の目安となる。下表は、取得価格5,000万円・建物比率75%という設例で、構造別に年間減価償却額と、それが最高税率帯(所得税45%+住民税10%=55%)に対して生む課税繰延効果を機械的に試算したものである。
| 項目 | RC造(47年) | 鉄骨造(34年) |
|---|---|---|
| 取得価格 | 5,000万円 | 5,000万円 |
| 建物按分(75%) | 3,750万円 | 3,750万円 |
| 土地按分(25%) | 1,250万円 | 1,250万円 |
| 年間減価償却額(定額法) | 約80万円 | 約110万円 |
| 課税繰延効果(55%帯) | 約44万円/年 | 約61万円/年 |
鉄骨造のほうが耐用年数が短いぶん年間償却額が大きく、繰延効果も厚くなる。ただしこれはあくまで「繰延」であって、税が消えるわけではない点が本構造の核心である。減価償却を進めると建物の簿価が下がり、売却時にはその下がった簿価との差額が譲渡益として課税される。つまり高い限界税率(55%)で先に圧縮した所得は、低い長期譲渡税率(20.315%)で後から戻ってくる。この税率差こそがアービトラージの源泉だ。
税率アービトラージ — 55%帯を20.315%帯へ振り替える
最高税率帯の給与・事業所得は、所得税45%と住民税10%を合わせて55%が課される。一方、保有期間5年超の不動産売却益(長期譲渡所得)は所得税15.315%+住民税5%=20.315%の分離課税で済む。減価償却費を通じて55%帯の所得を圧縮し、その分を将来の20.315%帯の譲渡益へ振り替える——この約35ポイントの税率差が、運用利回り単体では説明できない実質リターンを生む正体である。
逆にいえば、保有5年以内に売却すると譲渡所得は短期扱いとなり、所得税30.63%+住民税9%=39.63%が課される。この場合、税率差は55%→39.63%の約15ポイントに縮小し、アービトラージ効果は大きく目減りする。出口の時期設計が実質IRRを左右するのはこのためだ。下表は、5,000万円・建物比率75%・運用利回り2.5%・5年保有・物件価格横ばいを前提に、構造別の年間ベネフィットと出口課税を簡易試算したものである。
| 項目 | RC造(47年) | 鉄骨造(34年) |
|---|---|---|
| 年間運用配当(利回り2.5%) | 約125万円 | 約125万円 |
| 年間課税繰延効果(55%帯) | 約44万円 | 約61万円 |
| 年間ベネフィット(対取得価格) | 約169万円(3.4%) | 約186万円(3.7%) |
| 5年後の建物簿価下落 | 約399万円 | 約551万円 |
| 出口の譲渡課税(長期20.315%) | ▲約81万円 | ▲約112万円 |
| 5年累計(価格横ばい前提) | 約763万円 | 約816万円 |
表面利回り2.5%という運用配当に、課税繰延を上乗せすると、対取得価格の年間ベネフィットは3.4〜3.7%まで嵩上げされる。運用配当が「課税後」に薄まる富裕層にとって、この税効果は実質IRRを1ポイント前後押し上げうる。だからこそ、運用利回り単体ではなく税込みのトータルで読むことが、この商品を評価する成立条件となる。
⚠ 成立条件としての税務上の留意点:ホテルコンドミニアムの個人所有では、運営委託で得る収益が「不動産所得」ではなく「雑所得」と判定される場合があります。雑所得とされると給与所得との損益通算ができず、本稿で示した減価償却の税効果が成立しないことがあります。減価償却を給与等と通算できるか否かは契約形態・運営実態・所得区分の判定に依存するため、本稿の試算は一般論であり、特定商品の推奨ではありません。実際の投資判断には必ず税理士等への個別相談が必要です。
立地別ADR/OCC実勢 — 運用配当のベースライン
税効果がどれだけ厚くても、その土台となる運用配当はエリアのADR・稼働の実勢に規定される。メトロエンジンリサーチのデータから、沖縄(本島リゾート・宮古・八重山)、ニセコ(倶知安・ニセコ町)、軽井沢の立地別ADR実勢を整理した。価格は2名1室利用時の1室あたり料金(税込)・全プラン平均である。
| エリア | 直近12カ月平均ADR | 月次ピーク | 月次ボトム | 需要特性 |
|---|---|---|---|---|
| 倶知安町(ヒラフ中心) | ¥56,400 | ¥89,700(2月) | ¥40,500(5月) | 冬季パウダー需要に極端に集中 |
| ニセコ町 | ¥42,200 | ¥89,000(1月) | ¥26,200(6月) | 冬季依存・夏は低位 |
| 軽井沢町 | ¥40,400 | ¥54,500(8月) | ¥36,300(2月) | 通年安定・夏季ピーク |
| 宮古島市 | ¥27,900 | ¥36,700(8月) | ¥24,100(2月) | 夏季ピーク・通年高稼働 |
| 石垣市 | ¥24,700 | ¥36,300(8月) | ¥18,900(11月) | 夏季ピーク・供給増で軟化 |
このシーズナリティは投資判断に直結する。倶知安・ニセコは冬季に¥89,000前後まで跳ね上がる一方、初夏は¥26,000台まで沈む。年間平均で見れば倶知安の¥56,400は全国でも突出した水準だが、運用配当はこの極端な季節集中を平準化した実勢に依存する。逆に軽井沢は¥36,000〜¥54,500のレンジに収まり、通年で稼働を積み上げやすい。宮古島は夏季ピーク¥36,700・冬季ボトム¥24,100と振れ幅が中程度で、リゾートのなかでは比較的読みやすいプロファイルを持つ。この3地域の予約ペースや為替感応度を含めた季節需要の違いについては、夏リゾート3地域比較2026も参考になる。
マクロの稼働実勢を補強するため、上場REITの公表値も参照する。インヴィンシブル投資法人(8963)の2026年5月運営実績(国内ホテル101物件)は、稼働率85.5%・ADR¥15,288・RevPAR¥13,066で、前年同月比はADR+3.9%・RevPAR+4.7%といずれもプラスを維持した。ジャパン・ホテル・リート投資法人(8985)も同様にADR前年同月比+6.6%・RevPAR+7.9%と伸びており、宿泊市場全体の単価上昇基調はリゾート運用配当の追い風となる。なお、これらREITのADRは成約価格(実績)であり、本稿のOTA ADR(公開価格)とは性質が異なるため、絶対値ではなく前年同月比の方向性で読む。
開発シナリオ試算 — ADR/OCC感度で運用配当を振る
運用配当の前提(ADR・OCC)が動けば、税効果を上乗せした実質IRRも当然変動する。倶知安の高単価エリアを想定し、ADRと稼働の感度を振った簡易シナリオを下表に示す。1室の年間運用配当を「ADR × 稼働日数 × 運営手取り率(運営委託費控除後の所有者取り分、ここでは35%と仮定)」で近似し、取得価格8,000万円に対する運用利回りを算出した。
| シナリオ | 想定ADR | 稼働日数/年 | 年間運用配当 | 運用利回り |
|---|---|---|---|---|
| A. 弱気 | ¥45,000 | 110日 | 約173万円 | 2.2% |
| B. 基準 中心 | ¥56,000 | 130日 | 約255万円 | 3.2% |
| C. 強気 | ¥70,000 | 150日 | 約368万円 | 4.6% |
基準シナリオの運用利回り3.2%に、前掲の課税繰延効果(建物比率75%・RC造で対取得価格0.9%相当)を上乗せすると、税込みの年間ベネフィットは4%前後に届く。弱気シナリオでも税効果が下支えとなり、運用配当単体の2.2%から実質ベースでは3%近辺まで底上げされる余地がある。ここに倶知安の地価上昇(2025年公示で住宅地+9.7%・商業地+11.4%)によるキャピタルゲインの可能性が加われば、トータルリターンの上振れ機会はさらに広がる。ただしキャピタルゲインは不確実であり、運用配当と税効果の積み上げを土台に据えた設計が成立条件となる。
出口のリスク — 簿価下落・譲渡課税・流動性
本構造の最大の論点は出口にある。第一に、減価償却を進めた分だけ建物簿価が下がり、売却時にはその下落分が譲渡益に上乗せされて課税される。前掲の試算では5年保有でRC造399万円・鉄骨造551万円の簿価が落ち、長期譲渡20.315%でそれぞれ約81万円・約112万円の課税が発生した。償却で得た繰延は、出口でこの形で一部戻る。あくまで「繰延+税率差」であって免税ではない。
第二に、保有期間の壁がある。5年以内の売却は短期譲渡(39.63%)となり税率差が縮むため、出口は5年超を見据えるのが定石となる。第三に、流動性リスクが大きい。リゾートのホテルコンドは買い手が限られ、市況が反転すれば売却に時間を要する。ニセコでは過去に高級リゾート物件の破綻事例も報じられており、インカム利回りが実質1〜3%にとどまるなかでキャピタルゲインに過度に依存する設計は、出口の値下がり局面で脆さを露呈しやすい。
第四に、為替・金利・観光需要の外部要因がある。ニセコの単価形成はインバウンド富裕層の需要に支えられており、円高転換や海外景気の減速は運用配当・売却価格の双方に効く。石垣市が直近で供給増を背景にADR前年同月比▲22.0%と軟化したように、エリアによっては供給サイドの変動が運用配当を圧迫する局面もある。宮古・八重山の分譲リゾートにおける供給ラッシュと利回りの非対称については、宮古島・八重山の分譲リゾート投資が背景を掘り下げている。これらは投資機会の裏側にある成立条件として、事前に織り込んでおく必要がある。
まとめ — 税込みで読む実質IRRの成立条件
ホテルコンドミニアムの富裕層向けの妙味は、運用利回り単体ではなく「建物比率70%超 × 減価償却による課税繰延 × 55%帯を20.315%帯へ振り替える税率アービトラージ」を込みにした実質IRRにある。会員権・分譲レジデンスでは原理的に成立しないこの切り口は、retail富裕層にとって運用配当を税込みで1ポイント前後押し上げる機会を持つ。
一方で、その成立条件は厳しい。損益通算の可否(雑所得判定リスク)、出口での簿価下落と譲渡課税、5年超の保有期間、そしてリゾート特有の流動性・需要変動リスク——これらをすべて満たして初めて、表面の薄い利回りが実質IRRとして立ち上がる。沖縄・ニセコ・軽井沢のADR/OCC実勢はその土台を提供するが、最終的な投資成否は税務設計と出口戦略の精度に懸かっている。本稿は一般論としての構造分析であり、特定商品・特定立地の推奨を意図するものではない。
⚠ 試算に関する注意:本記事の減価償却額・課税繰延効果・実質IRR・運用利回りはいずれも一定の前提を置いた簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディと税理士等への個別相談が必要です。ADRは調査時点でOTAに公開されている販売価格の平均であり、今後変動します。
あわせて読みたい
- ホテルレジデンス分譲・会員権型開発の投資経済性 — オーナー実質IRRの非対称構造
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 宮古島・八重山の分譲リゾート投資|供給ラッシュと利回りの非対称を読む
- 温泉旅館の買収上限価格を逆算 — ADR×OCC×利回り12%で見る投資妙味
- ジャングリア沖縄10ヶ月後の北部リゾート市場 — 新規開業の投資インパクト
参考資料・出典一覧
■ データソース
OTA公開価格に基づく市区町村別ADR(全国約18,000施設、2026年4月時点)および推定稼働率、上場ホテルREITの月次運営開示(インヴィンシブル投資法人・ジャパン・ホテル・リート投資法人)、国税庁タックスアンサー(譲渡所得)、e-Stat宿泊料CPI、国土交通省地価公示(倶知安町2025年)を組み合わせて作成した。
■ 試算前提
減価償却効果は物件価格5,000万円・建物比率75%の設例、運用配当はADR×稼働日数×運営手取り率35%(運営委託費控除後の所有者取り分の仮定値)で近似し、取得価格8,000万円(感度試算)に対する運用利回りを算出。税率アービトラージは最高税率帯55%と長期譲渡20.315%の差(約35pt)を上限として示す。シナリオは弱気・基準・強気の3区分。
■ 限界・留意点
公開ADRは成約価格より平均+25〜30%上振れする傾向があり、運用配当の実額は契約条件で変動する。減価償却による課税繰延は税の繰延であって免除ではなく、出口で簿価下落分が譲渡益として課税される。運用形態によっては雑所得・事業所得と判定されるリスク、区分所有特有の流動性制約も残る。本稿は一般的な構造の試算であり、個別の投資・税務助言ではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(市区町村別ADR、N=全国約18,000施設)、推定稼働率(OCC)
■ REIT月次データ
- インヴィンシブル投資法人「月次運営状況 2026年5月」(国内ホテル101物件)
- ジャパン・ホテル・リート投資法人「月次運営実績 2026年4月」
■ 税制・公的データ
- 国税庁「No.3208 長期譲渡所得の税額の計算」
- 国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」
- e-Stat「消費者物価指数(宿泊料)」(2026年5月=172.3)
- 国土交通省「地価公示」(倶知安町 2025年)
■ 参考記事