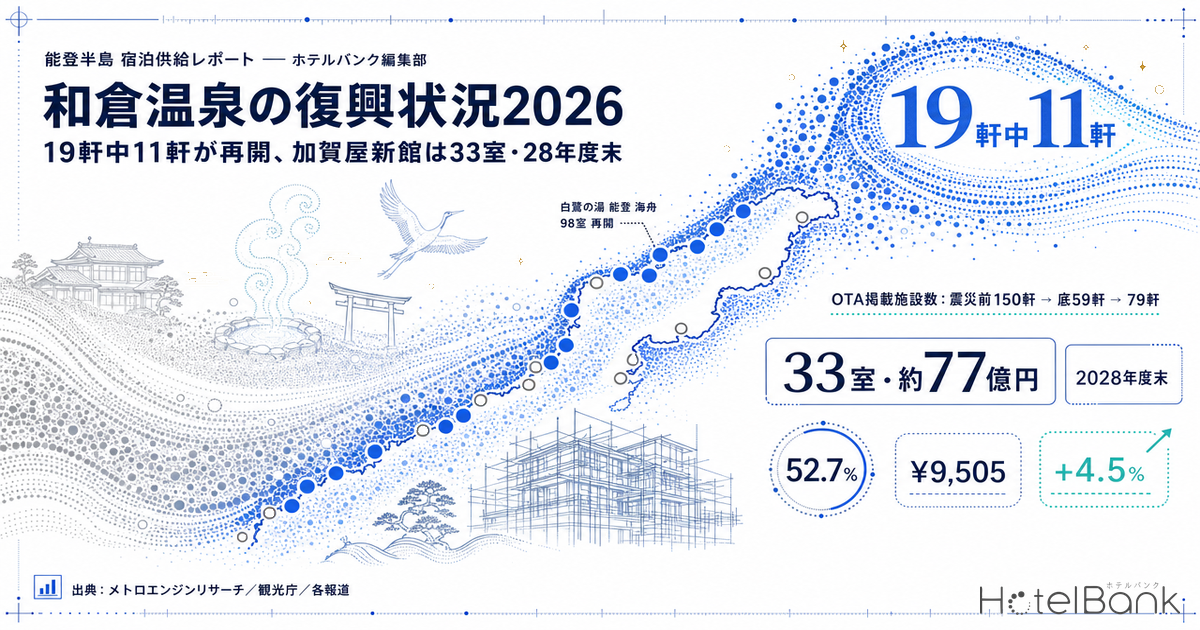
能登半島地震から2年8か月。和倉温泉旅館協同組合に加盟する19軒のうち、営業を再開したのは11軒となった(2026年7月16日時点、北國新聞)。そして2026年8月25日、和倉最大の宿泊施設だった加賀屋が新館の建設計画の詳細を発表し、地鎮祭を行った。新館は7階建て33室、投資額は約77億円、開業目標は2028年度末である。本稿では「客室ストックがどれだけ戻ったか」という供給側の一点に絞り、メトロエンジンリサーチの内部データと公表情報を突き合わせて、能登の宿泊供給の現在地を実数で押さえる。
本記事における指標の定義
- OTA掲載施設数:当該月のチェックイン日について、OTA上で料金が確認できた施設の数。行政が把握する営業許可施設数とは一致しません。休業中でも一部プランを掲載している場合は計上され、逆に営業していてもOTAに掲載していない施設は計上されません。「その月にオンラインで予約可能だった宿の数」を示す指標として読んでください。
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- データ出典:メトロエンジンリサーチ(施設数・ADR)、および各報道・行政公表資料
- — 19軒中11軒が営業再開(2026年7月16日時点)。7月に98室の「能登 海舟」と4室の「奥田屋」が相次いで戻り、大型館と小規模館が同時に並ぶ構成になった。
- — 能登6市町のOTA掲載施設数は震災前150軒→底59軒→2026年8月79軒(震災前比52.7%)。月1〜2軒の積算型の回復で、2026年に入って+10軒。
- — 加賀屋新館は33室・約77億円・2028年度末開業。震災前233室からの再建で、1室あたり投資額は約2億3,300万円、延べ床坪単価は約317万円。
- — 加賀屋グループ3館は397室→約153室(約38.5%)。多田屋も約半分。和倉は総客室数を絞り1室あたりの付加価値を上げる方向へ動いている。
- — 七尾市の推定成約ADRは12か月平均¥9,505で加賀市の48%。ただし2026年7月の前年同月比は+4.5%。低いのは水準であって勢いではない。
和倉温泉19軒のうち11軒が再開 — 到達点を実数で押さえる
まず公表ベースの事実から確認する。国土交通省(港湾局・観光庁)が策定した「護岸復旧と一体となった和倉温泉の地域観光再生支援プラン」によれば、2024年1月1日の地震発生時点で和倉温泉旅館協同組合に加盟していた21の全旅館が休業を余儀なくされた。同プランの最終更新時点では加盟は20施設、そして2026年7月時点の報道では19軒となっている。組合員数そのものが震災前から2軒減っている点は、供給を語るうえで押さえておきたい。
その19軒のうち、2026年7月16日に「白鷺の湯 能登 海舟」が営業を再開し、再開済みは11軒となった(NHK、北國新聞)。同館は共立メンテナンスが運営し、全98室すべてに天然温泉の露天風呂を備える構成で、1階ロビーでは石川県が運営する「能登半島地震アーカイブ」と連携した写真展示を行っている。単純な軒数以上に、客室規模の大きい施設が戻った点で温泉街の受け入れ余力に効いている。
その1週間前、7月9日には老舗「奥田屋」が客室4室で再始動した。震災後の和倉で建て替えによる営業再開の第1号である(北國新聞、2026年7月3日)。食事処や売店をあえて設けず、宿泊客に温泉街の商店を巡ってもらう設計としており、「旅館で完結せず、まち全体の魅力を高めたい」という奥田一博社長のコメントが報じられている。11軒という数字の内訳には、98室の大型館と4室の1棟貸し型が同時に含まれている。これが2026年の和倉である。
能登6市町のOTA掲載施設数 — 150軒→59軒→79軒
組合加盟の軒数は和倉温泉という一点の話である。では能登半島全体では、オンラインで予約できる宿はどれだけ戻ったのか。観光庁が和倉温泉の位置づけを説明する際に用いている「能登半島6市町」(七尾市・輪島市・珠洲市・志賀町・穴水町・能登町)を単位に、メトロエンジンリサーチのOTA掲載施設数を月次で追った。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(能登6市町合計、各月のOTA掲載施設数)
震災直前の2023年12月、6市町のOTA掲載施設数は150軒だった。地震後は段階的に減少し、底となったのは2024年11月の59軒である。震災前の39.3%まで縮んだことになる。そこから緩やかな回復が続き、直近の2026年8月は79軒。震災前の52.7%、底からは+20軒(+33.9%)まで戻した。
この回復の形には特徴がある。急落は2024年4月から8月にかけて集中しており(106軒→64軒)、これは応急復旧や公費解体の判断が固まって長期休業が確定していった時期と重なる。一方、回復は2025年春以降、月あたり1〜2軒というペースで淡々と積み上がっている。劇的な戻りではなく、修繕を終えた施設が1軒ずつ復帰していく積算型の回復である。2026年に入ってからの7か月で+10軒(69→79軒)と、直近はペースがやや上向いている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(市町別OTA掲載施設数の推移)
市町別に分解すると、回復のスピードは大きく異なる。
| 市町 | 2023年12月 | 最少月 | 2026年8月 | 震災前比 |
|---|---|---|---|---|
| 七尾市(和倉温泉を含む) | 68軒 | 31軒(2024年11月) | 45軒 | 66% |
| 志賀町 | 29軒 | 17軒(2025年1月) | 21軒 | 72% |
| 輪島市 | 21軒 | 2軒(2026年3月) | 6軒 | 29% |
| 珠洲市 | 16軒 | 1軒(2025年11月) | 3軒 | 19% |
| 能登町 | 13軒 | 1軒(2024年8月) | 3軒 | 23% |
| 穴水町 | 3軒 | 1軒(2024年6月) | 1軒 | 33% |
| 6市町合計 | 150軒 | 59軒(2024年11月) | 79軒 | 52.7% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。最少月は2023年10月〜2026年8月の観測範囲での最小値
七尾市と志賀町が7割前後まで戻しているのに対し、半島先端の輪島市・珠洲市・能登町は2〜3割の水準にとどまる。ここには回復速度の差だけでなく、母数の小ささという構造的な事情もある。珠洲市は震災前でも16軒であり、1軒の増減が構成比を大きく動かす。輪島市が2026年3月の2軒から8月に6軒へ増えているのは、軒数としては+4だが、掲載施設数が3倍になったという意味を持つ。小さな数字の変化を丁寧に読む必要があるエリアである。なお、供給が戻る速さと需要が戻る速さは必ずしも一致しない。石川と熊本で国内客と訪日客の回復順序が入れ替わった経緯は、災害後に先に戻るのは日本人か訪日かで詳しく分析している。
もうひとつ注意したいのは、この施設数がOTA掲載ベースだという点だ。復旧工事関係者の受け入れを続けている宿は、一般客向けの掲載を出していなければこの集計には現れない。逆に、営業を再開しても客室の一部のみで運営している施設は1軒として計上される。後掲の表4に挙げる「ゆけむりの宿 美湾荘」「ホテル海望」は、観光庁の公表資料でも「一部客室のみ」の再開と明記されている。軒数と客室数は別の指標である。
和倉温泉は施設数の約7%、延べ宿泊者数の約50% — 拠点性という前提
能登全体の回復を語るとき、和倉温泉に注目が集まる理由は明快である。観光庁の支援プランは、和倉温泉の位置づけをこう記している。「『和倉温泉』は、宿泊施設数で見れば20旅館(和倉温泉旅館協同組合加盟)で、能登半島6市町(七尾市、輪島市、珠洲市、志賀町、穴水町、能登町)全体の約7%を占めるに過ぎませんが、旅館の収容人員や客室数100以上の宿泊施設数の割合では50%以上を占めること、さらに延べ宿泊者数の割合では約50%を占めるといった特性があり、能登半島における観光の拠点となっています」。
施設数で7%、延べ宿泊者数で50%。この非対称は、和倉温泉が客室数100室超の大型旅館に厚みを持つ温泉地であることに由来する。前節で見た「6市町79軒(震災前の52.7%)」という軒数ベースの回復率は、宿泊者数ベースの受け入れ能力の回復率とは一致しない。軒数が半分戻っても、大型館が戻らなければ延べ宿泊者数のポテンシャルは半分には届かない。逆にいえば、和倉の大型旅館が1軒戻るごとに、能登全体の受け入れ能力は軒数以上のペースで動く。7月の「能登 海舟」98室の再開が持つ意味はここにある。
加賀屋の再建 — 233室が33室に、投資額約77億円
そして2026年8月25日、和倉温泉の客室ストックを最も大きく動かす計画の詳細が発表された。加賀屋(渡辺崇嗣社長)は同日、加賀屋別邸「松乃碧」の跡地で地鎮祭を行い、新館の建設計画を公表した(観光経済新聞、北國新聞、日本経済新聞)。
| 所在 | 加賀屋別邸「松乃碧」跡地と隣接する自社所有地(温泉街中心部に近接) |
| 設計 | 隈研吾建築都市設計事務所 |
| 規模 | 地上7階建て・33室・最大110人収容 |
| 敷地面積/延べ床面積 | 9,630㎡ / 8,035㎡ |
| 投資額 | 約77億円 |
| 開業目標 | 2028年度末(2025年8月発表の2027年度末から1年後ろ倒し) |
出典:北國新聞(2026年8月25日)、日本経済新聞(2026年8月25日)、観光経済新聞(2026年8月25日)よりホテルバンク編集部作成
計画の推移を時系列で整理しておく。2024年12月の第1次計画では、現在の加賀屋から西に約550mの海岸沿い自社地に、地上5階建て・客室約50室・延べ床約8,600㎡の新館を建て、2026年冬に開業するとしていた(観光経済新聞、東京新聞、日経クロステック)。2025年8月の第2次計画で、建設地を温泉街中心部の松乃碧跡地に変更し、客室数を約40室、開業を2027年度末に改めた。そして2026年8月の今回、客室数33室・投資額約77億円・開業2028年度末という最終仕様が固まった。建設地・規模・時期のいずれもが、この20か月で見直されている。
ここで押さえるべきは客室数の変化である。日経クロステックによれば、震災前の加賀屋は4棟構成で客室数は計233室だった。2025年8月の発表では4棟(雪月花・能登渚亭・能登客殿・能登本陣)すべての解体が決まっている。233室が33室になる。約7分の1である。
| 施設 | 震災前 | 再建後計画 | 再開目標 |
|---|---|---|---|
| 加賀屋(4棟)→ 新館 | 233室 | 33室 | 2028年度末 |
| 加賀屋姉妹館 あえの風 | 115室 | 約80室 | 2028年度下期 |
| 虹と海 | 49室 | 約40室 | 未定(加賀屋・あえの風を優先) |
| 加賀屋別邸 松乃碧 | — | 新館用地へ集約 | — |
| 3館合計 | 397室 | 約153室 | 震災前比 約38.5% |
出典:日経クロステック(2025年1月10日)、観光経済新聞(2025年8月12日)、北國新聞(2026年8月25日)よりホテルバンク編集部作成。「あえの風」は旧館「西の風」を解体し「東の風」客室を中心に再開する計画
グループ3館で397室が約153室へ。和倉温泉最大のグループが、客室数ベースで約38.5%の規模に再編される。これは縮小ではなく、投資1単位あたりの収益密度を高める設計への転換として読むのが自然である。
1室あたり2.3億円 — 減室×高単価が意味する投資構造
公表数値から投資の密度を計算しておく。約77億円を33室で割ると、客室1室あたりの投資額は約2億3,300万円になる。延べ床面積8,035㎡は約2,431坪であり、延べ床坪単価は約317万円である。
この坪単価は、2025年時点の建築費相場(国土交通省の建築着工統計をもとにした業態別目安で、ラグジュアリー帯は坪310〜350万円程度)のレンジ下限に位置する。つまり坪単価そのものは同グレードの新築として妥当な水準にある。1室あたり投資額が2億円を超えるのは、坪単価が突出しているからではなく、客室1室あたりの延べ床面積が243㎡と厚いことによる。宿泊特化型ホテルの1室あたり延べ床が30〜40㎡程度であることを踏まえれば、その6〜8倍である。大浴場・料亭・共用部に床を厚く配分する、旅館型の投資構造がそのまま数字に出ている。
33室・最大110人収容という規模でこの投資を成立させる設計は、必然的に1室あたりの単価水準を従来の233室体制とは別の次元に置くことになる。これは和倉温泉の価格帯マップに新しいレイヤーが1つ加わることを意味する。後述するとおり、七尾市の現在の推定成約ADRは1万円を下回る水準にある。そこに、まったく異なる単価帯の商品が2028年度末に載る構図である。エリアの平均単価を押し上げる方向に働くのは間違いなく、周辺の中規模旅館にとっては、上に価格の天井が新設されることで自館の価格レンジを再設計しやすくなるという波及も期待できる。
加えて、加賀屋の新館は温泉街中心部に立地を移す。第1次計画の海岸沿い(現加賀屋から西約550m)から、松乃碧跡地への変更である。観光経済新聞は変更理由として「温泉街のにぎわい創出も考慮し」と報じている。宿泊施設が温泉街の外縁ではなく中心に置かれることは、宿泊客の動線が商店街を通る設計に変わることを意味する。前述の奥田屋が食事処を持たずに温泉街の商店へ客を送り出す構想と、方向性は一致している。和倉全体として「旅館完結型」から「まち回遊型」へ、供給側の設計思想が動いている。
和倉温泉の再開・再建パイプライン一覧
「和倉温泉はいつ戻るのか」という問いに対して、現時点で公表されている時期を一覧にする。ベースは観光庁の支援プラン別紙(令和7年12月15日時点)で、その後に報道された更新分を反映した。
| 区分 | 施設 | 時期・備考 |
|---|---|---|
| 再開済み (11軒) | 花ごよみ | 2024年5月3日(震災後の第1号) |
| 味な宿 宝仙閣 | 2024年7月1日 | |
| 湯の華 | 2024年8月5日 | |
| 日本の宿 のと楽 | 2024年11月1日 | |
| TAOYA和倉 | 2025年4月12日 | |
| はまづる | 2025年8月9日 | |
| 能州いろは | 2025年10月1日 | |
| ゆけむりの宿 美湾荘 | 2025年11月11日(一部客室/全館は2027年10月予定) | |
| ホテル海望 | 2025年12月1日(一部客室/新館は2027年度上半期予定) | |
| 奥田屋 | 2026年7月9日(4室・建て替えによる再開第1号) | |
| 白鷺の湯 能登 海舟 | 2026年7月16日(98室・全室に天然温泉露天風呂) | |
| 再建・再開予定 | お宿 すず花 | 2027年3月 |
| 宿守屋寿苑 | 2027年5月頃 | |
| 天空の宿 大観荘 | 2027年度中 | |
| 多田屋 | 2028年4月目標(2027年夏に解体完了予定、規模は現在の約半分) | |
| 加賀屋姉妹館 あえの風 | 2028年度下期(約80室) | |
| 加賀屋(新館) | 2028年度末(33室) | |
| 虹と海 | 未定(約40室・加賀屋、あえの風を優先) | |
| 大正浪漫の宿 渡月庵 | 未定 |
出典:観光庁「護岸復旧と一体となった和倉温泉の地域観光再生支援プラン」別紙(令和7年12月15日時点)、北國新聞、NHK、観光経済新聞よりホテルバンク編集部作成。各施設の営業状況は必ず各施設の公式発表をご確認ください
この一覧から読み取れる時間軸は明確である。2026年から2027年前半にかけては中小規模の施設が順次戻り、大型館の再開が集中するのは2027年度後半から2028年度にかけてとなる。多田屋の多田健太郎社長は北國新聞の取材に対し、資材価格が熊本地震時の相場と比べて2倍ほどで推移していること、当初は新棟建設も候補に入れていたが建築費の高騰を踏まえて既存棟の改修のみとしたことを説明している。建築費の水準が、再建の形そのものを規定している。
いずれの施設も、客室規模を震災前より絞る方向で計画されている点は共通している。多田屋は約半分、あえの風は115室から約80室、虹と海は49室から約40室、加賀屋は233室から33室。和倉温泉は総客室数を縮めながら、1室あたりの付加価値を高める方向へ、温泉地全体として舵を切っている。
七尾市の単価水準はいまどこにあるか — 金沢市・加賀市との比較
では、供給が半分の状態にある現在、七尾市の宿泊単価はどの水準に落ち着いているのか。メトロエンジンリサーチの推定成約ADRで、七尾市・金沢市・加賀市(山中・山代・片山津の3温泉を擁する石川県最大の温泉市場)を並べる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(推定成約ADR・税抜相当)
| 市 | 12か月平均ADR | 集計施設数(N) | 2026年7月 | 前年同月比 |
|---|---|---|---|---|
| 七尾市 | ¥9,505 | 12〜19 | ¥9,144 | +4.5% |
| 金沢市 | ¥10,279 | 112〜119 | ¥8,694 | −4.0% |
| 加賀市 | ¥20,002 | 44〜46 | ¥16,258 | −15.6% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。前年同月比はいずれも確定値どうしの比較
七尾市の12か月平均は約¥9,500で、金沢市(約¥10,300)の92%、加賀市(約¥20,000)の48%にとどまる。温泉地としての石川県内の代表格である加賀市の半分以下の水準である。
ここで極めて重要な読み方の注意がある。この差を「和倉温泉の宿が値下げしている」と解釈してはならない。震災前の七尾市の推定成約ADRは、2023年12月時点で¥16,348(集計施設数N=35)だった。直近2026年7月は¥9,144(N=19)である。集計対象となる施設の数が35から19へほぼ半減しており、そのあいだに休業したのは客室数の多い大型温泉旅館が中心である。単価の高い施設が集計母集団から抜け、小規模宿やビジネス系の比重が上がった結果として、エリア中央値が下がっている。価格政策の変化ではなく、母集団の構成変化を見ている。
この読み方が正しいことは、前年同月比が裏づけている。七尾市の2026年7月は前年同月比+4.5%と、金沢市(−4.0%)や加賀市(−15.6%)を上回って推移している。いま営業している施設に限れば、単価はむしろ堅調である。低いのは水準であって勢いではない。
したがって、七尾市の単価水準がどこへ向かうかは、供給側の再建スケジュールにほぼ規定される。2027年度後半から2028年度にかけて、大観荘・多田屋・あえの風・加賀屋新館という高単価帯の施設が順に戻る。そのとき集計母集団の構成は再び高単価側へ寄り、七尾市のエリアADRは水準として上方に動くと見るのが自然である。加賀市の¥20,000という水準は、七尾市にとって手の届かない数字ではなく、震災前に近い位置にあった目標値である。北陸のなかで和倉の再生と敦賀など他エリアの好調が同時に進む二極化の構図については、和倉温泉×能登復興ホテル投資最新動向が背景を掘り下げている。
供給はどこまで戻るのか — 観測ペースから引いた3シナリオ
ここまでは実績である。最後に、その実績の幅をそのまま将来に伸ばすとどうなるかを試算しておく。予測ではなく、観測されたペースのレンジを外挿した幅の目安として読んでほしい。
能登6市町のOTA掲載施設数について、底となった2024年11月以降に取得できる12か月移動窓は10本ある。その月あたり復帰ペースは、最小0.17軒(2024年11月→2025年11月)、中央値0.75軒、最大1.17軒(2025年7月→2026年7月)に分布している。回復は一定ではなく、7倍近い開きのなかで進んできた。この3つのペースを2026年8月の79軒に加算する。
| シナリオ | 月あたり復帰ペース | 2028年3月(2027年度末) | 2029年3月(2028年度末) |
|---|---|---|---|
| 低位(観測最小) | 0.17軒 | 82軒(55%) | 84軒(56%) |
| 中位(観測中央値) | 0.75軒 | 93軒(62%) | 102軒(68%) |
| 高位(観測最大) | 1.17軒 | 101軒(67%) | 115軒(77%) |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。括弧内は震災前(2023年12月150軒)比。線形加算による試算であり将来予測ではない
中位シナリオでも、2028年度末の到達点は震災前の7割弱にとどまる。高位、つまり直近12か月で最も速かったペースが2年半続いたとしても77%である。表4の再建パイプラインが2027年度後半から2028年度に集中していることを踏まえれば中位〜高位が現実的な帯だが、いずれにせよ「震災前の軒数に戻る」という絵は、少なくとも2020年代のうちには描けない。能登の宿泊供給は、震災前より小さい規模で均衡する。
次に単価側である。前節で確認したとおり、七尾市のエリアADRが低いのは価格政策ではなく集計母集団の構成による。したがって単価の戻りは、母集団に高単価帯の施設が何軒戻るかにほぼ連動する。現在(2026年7月・N=19・¥9,144)と震災前(2023年12月・N=35・¥16,348)の2点を結び、母集団の回復度だけを動かした場合の目安を置く。
| 集計母集団(N) | 母集団回復度 | エリアADRの目安 | 対応する局面 |
|---|---|---|---|
| 19軒(2026年7月・実績) | 0% | ¥9,144 | 現在 |
| 22軒 | 19% | 約¥10,500 | 中小規模の再開が進む段階 |
| 25軒 | 38% | 約¥11,800 | すず花・宿守屋寿苑・大観荘の再開期(2027年) |
| 28軒 | 56% | 約¥13,200 | 多田屋の再開期(2028年4月目標) |
| 31軒 | 75% | 約¥14,500 | あえの風・加賀屋新館の開業期(2028年度) |
| 35軒(2023年12月・実績) | 100% | ¥16,348 | 震災前 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。両端の¥9,144・¥16,348は実績値、中間の4行は線形補間による目安
ここで断っておくべき限界がある。エリアADRは対象施設の中央値であり、母集団の構成変化に対して線形には反応しない。単価分布のどこに施設が戻るかで、中央値は同じ軒数でも大きく振れる。表7は方向と桁の目安であって、精度のある予測ではない。それでも押さえておく価値があるのは、「七尾市のADRは、施設が10軒戻れば1万円台前半、震災前の母集団に戻れば1万6千円台」という対応関係が、既存の営業施設にとって自館の価格レンジをどこに置くかの座標軸になるからである。加賀市の¥20,002という水準は、その先にある。
2つの表を重ねると、2026年の和倉・能登の輪郭が出る。軒数は震災前の7割弱で頭打ちになる一方、単価は震災前水準へ戻る余地を持つ。量では戻らず、単価で戻る。冒頭から追ってきた加賀屋の233室→33室という選択は、この構図を最も先鋭に体現した1件である。
供給側から見た2026年の能登 — 3つの視点
第1に、軒数の回復と受け入れ能力の回復は別々に追う必要がある。能登6市町のOTA掲載施設数は震災前の52.7%まで戻ったが、和倉温泉が延べ宿泊者数の約50%を担う構造を踏まえれば、宿泊者数ベースの受け入れ能力の回復はこれより遅れる。逆に、大型館が1軒戻るごとに能力は非線形に伸びる。2026年7月の98室再開、2028年度のあえの風約80室・加賀屋新館33室が、そのステップとなる。
第2に、和倉温泉の総客室数は震災前の水準には戻らない設計になっている。加賀屋グループ3館で397室→約153室、多田屋は約半分。これは能登の宿泊市場が「量」から「単価」へ軸足を移すことを意味する。エリア全体の客室供給が絞られた状態で需要が戻れば、稼働と単価の両面に上向きの圧力がかかる。その需要側の戻り方——和倉の予約がどのタイミングで入っているかは、和倉温泉 2026年夏季予約進度×他温泉地ベンチマークで他温泉地と並べて検証している。既存で営業を続けている11軒にとっては、2027〜2028年に向けて自館の価格帯とターゲットを再設計する時間的余裕がある局面といえる。
第3に、建築費の水準が再建の形そのものを決めている。多田屋が新棟建設を見送って既存棟改修に切り替えた判断、加賀屋の開業時期が2度にわたり後ろ倒しされた経緯は、いずれも資材価格の上昇と無関係ではない。加賀屋新館の延べ床坪単価約317万円という数字は、2026年時点の高付加価値旅館の新築が置かれている条件をそのまま示している。裏を返せば、新規供給が構造的に抑制されるということでもあり、既存ストックを持つ事業者にとっては競争環境が緩和される方向に働く。
和倉温泉は、19軒中11軒の再開という到達点にある。残る施設の多くには公表された再開目標があり、最大の1軒は2026年8月25日に着工した。供給側の時計は、確実に前に進んでいる。
データの取り扱いについて:本記事のOTA掲載施設数・ADRは2026年8月26日時点の集計値です。掲載施設数は行政が把握する営業許可施設数とは一致しません。2026年8月分は当月進行中のため、以降の掲載追加で数値が動く可能性があります。また、以降の気象・災害等による各施設の営業状況の変動は反映していません。宿泊を検討される際は、各施設および和倉温泉旅館協同組合の公式発表を必ずご確認ください。
あわせて読みたい
- 和倉温泉 2026年夏季予約進度×他温泉地ベンチマーク×護岸復旧政策ROI — 需要側(予約の入り方)から和倉を見た記事
- 災害後に先に戻るのは日本人か訪日か — 石川と熊本で逆転した回復順序
- 熊本圏の宿泊ストックはどれだけ復旧を支えられるか — 2016年の記録と業務系1.1万室の価格帯マップ
- ズワイガニ解禁11月6日で宿単価3.2倍 — 日本海6県・港町別の11〜1月データ
- 和倉温泉×能登復興ホテル投資最新動向 — 北陸の二極化 敦賀好調 vs 能登再生中
- 能登半島地震1年4ヶ月、和倉温泉・輪島の復興フェーズと2026年夏予約動向
- 石川県のADR、シティ+3.6%・ビジネス−1.3% — 2026年上期に開いた価格階層の差をどう読むか
参考資料・出典一覧
■ データソース
メトロエンジンリサーチの石川県内市町別集計(2023年10月〜2026年8月・月次)。OTA掲載施設数は当該月のチェックイン日に料金が確認できた施設の実数、推定成約ADRは対象施設の中央値(2名1室利用時・1室あたり・税抜相当)。再開時期・客室数・投資額は観光庁の支援プラン別紙および各報道の公表値をそのまま採用しており、当社側での推計・補正は行っていない。
■ 試算前提
表6の復元シナリオは、底となった2024年11月以降に取得できる12か月移動窓10本の月あたり復帰ペース(最小0.17軒/中央値0.75軒/最大1.17軒)を、2026年8月の79軒に線形加算したもの。表7の感応度は、2026年7月(N=19・¥9,144)と2023年12月(N=35・¥16,348)の実績2点を結ぶ線形補間で、集計母集団の回復度のみを変数としている。1室あたり投資額は約77億円÷33室、延べ床坪単価は約77億円÷8,035㎡(約2,431坪)で算出した。
■ 限界・留意点
エリアADRは中央値であるため母集団の構成変化に非線形に反応し、表7は方向と桁の目安にとどまる。表6は新規開業・廃業・災害等の不連続な事象を織り込んでいない。OTA掲載施設数は行政の営業許可施設数と一致せず、復旧工事関係者のみを受け入れている宿は計上されない。2026年8月分は当月進行中のため確定値ではない。いずれの試算も将来予測ではなく、観測レンジの外挿である。
■ 市場データ
- メトロエンジンリサーチ — 石川県内市町別のOTA掲載施設数(2023年10月〜2026年8月)および推定成約ADR
■ 行政資料
■ 報道
- 「加賀屋再開2028年度末 7階建て33室」北國新聞(2026年8月25日)
- 「和倉温泉の加賀屋、新館計画2度目の延期 28年度末開業へ背水の陣」日本経済新聞(2026年8月25日)
- 「加賀屋、『松乃碧』跡地に新館建設開始へ 25日に地鎮祭」観光経済新聞(2026年8月25日)
- 「旅館『海舟』再開 和倉温泉で11軒目」北國新聞(2026年7月17日)
- 「七尾 和倉温泉で復旧工事終わった旅館 またひとつ営業再開」NHK(2026年7月16日)
- 「和倉温泉、大型旅館の解体本格化 多田屋、今月中旬から 加賀屋、本館工事着手 奥田屋7月に建て替え営業」北國新聞(2026年5月10日)
- 「和倉温泉加賀屋、27年度末に営業再開 新たな復興計画を発表」観光経済新聞(2025年8月12日)
- 「加賀屋、松乃碧跡地に新館 27年度末開業目指す 和倉の4館を3館に集約」旅行新聞(2025年8月)
- 「能登半島地震で被災した老舗『加賀屋』が新旅館建設、隈研吾氏設計で26年冬開業へ」日経クロステック(2025年1月10日)
- 「被災した能登の老舗旅館『加賀屋』 2026年に新館を開館へ、客室数は従来の4分の1に」東京新聞(2024年12月26日)
- 「加賀屋、2026年冬に新館開業 既存3館も同年再開へ」観光経済新聞(2024年12月28日)
■ 参考指標
- 国土交通省「建築着工統計調査」(建築費坪単価の業態別目安)