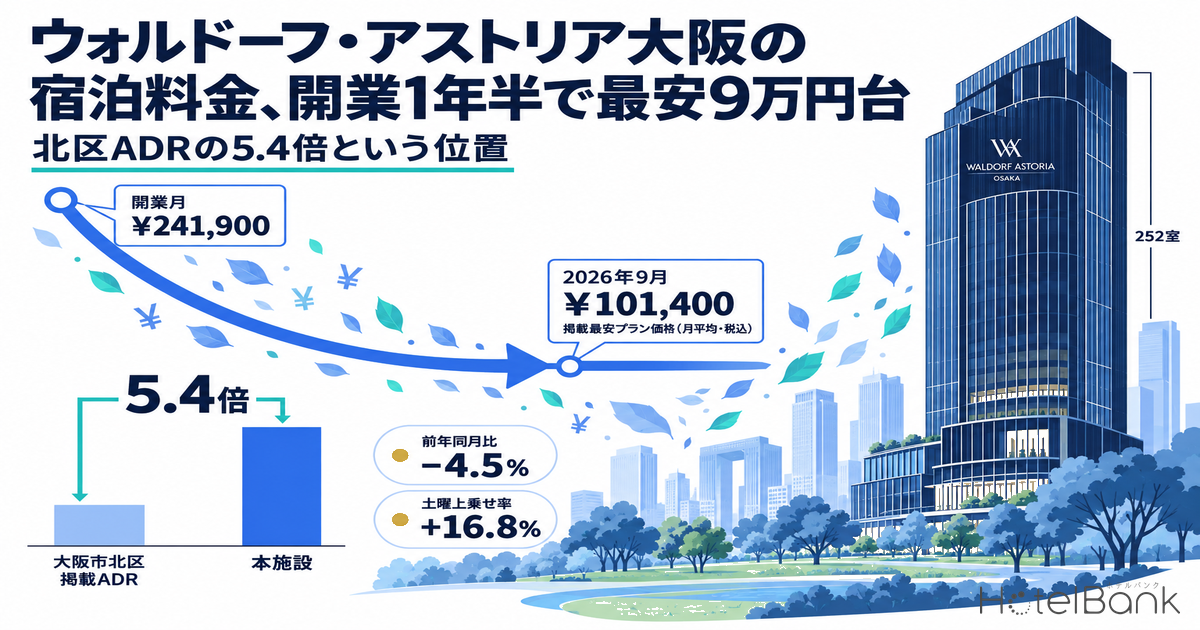
ウォルドーフ・アストリア大阪(大阪市北区・グラングリーン大阪 南館 パークタワー、252室)は2025年4月3日の開業から1年半が経過した。ホテルバンク編集部が主要予約サイトの公開価格を集計すると、2026年9月の掲載最安プラン価格は月平均¥101,400で、大阪市北区の掲載ADR¥18,800の5.4倍、同区の推定成約ADR¥10,400に対しては9.8倍という位置にあった。開業月の¥241,900から見れば水準は半分以下に落ち着いた一方、北区全体の掲載ADRが前年同月比−28.9%と大きく下げた局面でも、本施設の最安価格は−4.5%にとどまっている。本稿では18ヶ月の月次推移、北区市場に対する倍率、曜日構造、そして掲載価格5万円以上の「最上位帯」13施設の競合圏を実測し、ラグジュアリー1軒の価格ポジションがどう固まってきたかを読み解く。
本記事における指標の定義
- 掲載最安プラン価格(本施設):各宿泊日について主要予約サイトに掲載された最安プラン(人数・食事条件を問わない、1室あたり・税込)の価格を観測日ごとに取得し、月内で平均した値。予約受付期間全体の掲載水準を表す。本稿で本施設について示す価格はこの指標であり、成約価格ではない。本施設のような最上位ラグジュアリーは業態別の補正係数の検証対象外のため、推定成約ADRは算出しない。
- 掲載価格(全プラン平均):2名1室利用時の1室あたり料金(税込)の全プラン平均。北区の価格帯分布と最上位帯の表で用いる。
- ADR(平均客室単価・エリア単位):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。本稿では大阪市北区の「推定成約ADR」として用いる。北区の「掲載ADR」は同区の掲載価格(全プラン平均)のエリア中央値。
- 対象:大阪市北区の掲載ADR・推定成約ADRは2026年9月時点で109施設(推定成約ADRは検証済み業態の74施設)。価格帯分布は同区で2026年7〜9月に掲載価格を観測できた102施設・21,376室(メトロエンジンリサーチが把握する範囲)。
- 客室数:本施設の客室数は公式発表(2025年4月3日・オリックス・ホテルマネジメント/ヒルトン)の252室に統一した。競合施設の客室数は当社集計値。
- データ出典:ホテルバンク編集部調べ(メトロエンジンリサーチ)。
- — ¥101,400:2026年9月の掲載最安プラン価格(月平均・税込)。開業月の¥241,900から下げ、8月の¥93,400が18ヶ月の底(開業月比−61.4%)。
- — 5.4倍/9.8倍:大阪市北区の掲載ADR¥18,800・推定成約ADR¥10,400に対する倍率(2026年9月)。前年同月の4.0倍・6.8倍から広がったが、その大半は北区ADRの下落による(表6)。
- — −4.5%:9月の最安価格の前年同月比。北区の掲載ADRは−28.9%、最上位帯の他10施設も中央値−22.1%で、本施設の下げ幅は11施設中2番目に小さい。
- — +16.8%:2026年7〜9月の土曜上乗せ率。平日は¥83,500でほぼ一律となり、平日に約5,000円の幅があった2025年(土曜+12.3%)から二段階の構造へ移った。
- — 13施設・4,507室:北区で掲載価格5万円以上・10室以上の最上位帯(客室シェア21.1%)。9月に9万円以上の最安プランを置くのは本施設とコンラッド大阪の2施設。
開業18ヶ月の月次推移 — 24万円台から9万円台へ、2026年夏が底
まずは開業からの軌跡を追う。開業月の2025年4月、掲載最安プラン価格の月平均は¥241,900と、日本初進出ブランドの開業直後らしい水準で始まった。翌5月には¥151,700、6月に¥130,000と月を追って下がり、夏場の7〜9月は¥113,000〜¥106,200で推移している。開業から3ヶ月で−53.3%という動きは、開業時の高めの初期設定が実需に合わせて調整されていった過程と読める。
一方で、2年目に入った2026年は4月の¥130,100を山として、5月¥104,200、6月¥94,100、7月¥94,000、8月¥93,400と階段状に下げ、8月が18ヶ月で最も低い月となった。9月は¥101,400へ戻しており、7〜8月の9万3,000円台がひとまずの底といえる。前年同月比で見ると、7月−16.8%、8月−17.1%に対し、9月は−4.5%と差が縮まっている。2025年は4〜5月の開業直後と、万博会期中の需要を背景にした夏から秋(10月¥129,100)に高さがあり、2026年はその山が無いぶん年間の振れ幅が小さくなった、という構図である。
出典:ホテルバンク編集部調べ(メトロエンジンリサーチの公開価格データを集計)
| 月 | 掲載最安プラン価格(月平均・税込) | 観測日数 |
|---|---|---|
| 2025年4月 | ¥241,948 | 観測28日 |
| 2025年5月 | ¥151,707 | 観測31日 |
| 2025年6月 | ¥129,978 | 観測30日 |
| 2025年7月 | ¥113,002 | 観測31日 |
| 2025年8月 | ¥112,721 | 観測31日 |
| 2025年9月 | ¥106,200 | 観測28日 |
| 2025年10月 | ¥129,091 | 観測27日 |
| 2025年11月 | — | 観測なし |
| 2025年12月 | — | 観測なし |
| 2026年1月 | ¥131,486 | 観測2日(薄い) |
| 2026年2月 | ¥111,973 | 観測28日 |
| 2026年3月 | ¥127,289 | 観測31日 |
| 2026年4月 | ¥130,140 | 観測30日 |
| 2026年5月 | ¥104,158 | 観測31日 |
| 2026年6月 | ¥94,085 | 観測30日 |
| 2026年7月 | ¥93,978 | 観測31日 |
| 2026年8月 | ¥93,393 | 観測31日 |
| 2026年9月 | ¥101,378 | 観測30日 |
※2025年11〜12月は主要予約サイトでの最安プラン観測が無く、2026年1月は観測2日と薄いため、チャートでは除外した。
出典:ホテルバンク編集部調べ(メトロエンジンリサーチの公開価格データを集計)
北区市場に対する倍率 — 掲載ADRの5.4倍、推定成約ADRの約10倍
では、この9万〜10万円という水準は市場の中でどこに位置するのか。大阪市北区の掲載ADR(全プラン平均のエリア中央値)は2026年9月に¥18,800、推定成約ADRは¥10,400だった。本施設の掲載最安プラン価格¥101,400はそれぞれ5.4倍、9.8倍にあたる。前年同月の倍率が4.0倍・6.8倍だったことと比べると、本施設の価格が下がったにもかかわらず市場に対する倍率はむしろ広がっている。
背景にあるのは北区全体の反落である。同区の掲載ADRは7月−22.6%、8月−26.7%、9月−28.9%と、月を追うごとに前年割れの幅が広がった。推定成約ADRは9月で−33.7%と、掲載よりさらに大きく下げている。2025年の7〜9月は万博会期と重なり、北区のビジネス・シティホテルが大きく単価を伸ばした時期だった(大阪の確定7〜9月ADR、シティ−22〜−25%・ビジネス−32〜−34%)。その山が消えた2026年に、本施設の最安価格は9月で−4.5%と、市場の落ち幅の6分の1程度しか動いていない。少なくとも本施設については、価格が市場全体の需給より自らの顧客層と客室在庫の構成で決まる度合いが大きいことが数字から読み取れる(同じ最上位帯の他施設との比較は後段の表5で示す)。
出典:ホテルバンク編集部調べ(メトロエンジンリサーチの公開価格データを集計)
| 月 | 本施設 掲載最安プラン価格 | 北区 掲載ADR | 倍率 | 北区 推定成約ADR | 倍率 |
|---|---|---|---|---|---|
| 2025年7月 | ¥113,002 | ¥22,735(N=101) | 5.0倍 | ¥13,456(N=75) | 8.4倍 |
| 2025年8月 | ¥112,721 | ¥24,257(N=98) | 4.6倍 | ¥14,610(N=74) | 7.7倍 |
| 2025年9月 | ¥106,200 | ¥26,454(N=97) | 4.0倍 | ¥15,629(N=74) | 6.8倍 |
| 2026年7月 | ¥93,978 | ¥17,606(N=106) | 5.3倍 | ¥9,796(N=74) | 9.6倍 |
| 2026年8月 | ¥93,393 | ¥17,788(N=106) | 5.3倍 | ¥9,890(N=74) | 9.4倍 |
| 2026年9月 | ¥101,378 | ¥18,812(N=109) | 5.4倍 | ¥10,360(N=74) | 9.8倍 |
※本施設の価格は税込の掲載値、北区の推定成約ADRは税抜相当の推定値であり、右列の倍率は定義差を含む目安。北区の2026年10月は掲載ADR¥21,000・推定成約ADR¥12,300だが、調査時点の掲載スナップショットに基づく値のため表からは除いた。
出典:ホテルバンク編集部調べ(メトロエンジンリサーチの公開価格データを集計)
業態を絞って比べるとより輪郭がはっきりする。北区のシティホテル19施設の掲載ADRは2026年9月に¥40,400で、本施設の最安価格はその2.5倍にあたる。デラックス区分10施設の掲載ADR¥72,300に対しても1.4倍であり、既存の高級ホテル群の掲載水準をさらに4割ほど上回る位置に、本施設の「最安」が置かれていることになる。
曜日構造 — 平日は一律、土曜のみ上乗せの二段階
次に、宿泊日ごとの価格の付け方を見る。2026年7〜9月の92日について、各宿泊日の最終観測時点における最安プラン価格を曜日別に平均すると、月〜金は¥83,500でほぼ横一線、土曜のみ¥97,500と平日比+16.8%の上乗せがあった。日曜は平日と同じ水準に戻る。つまり2026年夏の最安価格は「平日・日曜の基準価格」と「土曜価格」の二段階で構成され、曜日ごとの細かな差は付けていない。
2025年の同時期と比べると違いが見える。2025年7〜9月は月曜¥109,300、水曜¥104,500、金曜¥105,900と平日の中でも約5,000円の幅があり、土曜は¥119,400で平日比+12.3%だった。1年を経て平日の幅は消え、土曜の上乗せ率は12.3%から16.8%へ広がっている。平日は基準価格で安定させ、需要が集中する土曜に厚みを持たせる形へ移行したといえる。土曜と平日の差がエリアや業態でどれほど開くかは、土曜は火曜の1.8倍か1.2倍か — 8道府県2,153施設の曜日プレミアムとNOIの振れ幅が全国の実測値で整理している。
なお、日次系列の月平均(7月¥85,500前後)が前節の月次値(¥94,000)より1割ほど低いのは、月次値が予約受付期間全体の観測日を平均しているのに対し、日次系列は宿泊日直前の最終観測値だからである。受付期間の前半に高めで掲載された価格が、宿泊日が近づくにつれ基準価格へ寄っていく動きが両者の差に表れている。
出典:ホテルバンク編集部調べ(各宿泊日の最終観測時点の最安プラン価格、2025年N=92日・2026年N=92日)
北区の価格帯分布 — 102施設のうち5万円以上・10室以上は13施設、本施設は最上位
最後に、本施設が属する価格帯の厚みを北区全体の分布で確かめる。2026年7〜9月に掲載価格を観測できた北区の102施設・21,376室を掲載価格(全プラン平均)で並べると、中央値は¥17,600で、1万〜2万円の帯に51施設が集まる。5万円以上は14施設にとどまり、12万円以上はわずか3施設である。本施設の全プラン平均は17.3万円で、この最上位の帯に入る。
出典:ホテルバンク編集部調べ(大阪市北区 N=102施設、2026年7〜9月の掲載価格・全プラン平均)
| 掲載価格帯(全プラン平均) | 施設数 | 客室数 | 客室シェア |
|---|---|---|---|
| 1万円未満 | 7 | 348 | 1.6% |
| 1万〜1.5万円 | 29 | 3,638 | 17.0% |
| 1.5万〜2万円 | 22 | 3,249 | 15.2% |
| 2万〜3万円 | 18 | 3,673 | 17.2% |
| 3万〜5万円 | 12 | 5,960 | 27.9% |
| 5万〜8万円 | 8 | 2,940 | 13.8% |
| 8万〜12万円 | 3 | 981 | 4.6% |
| 12万円以上 | 3 | 587 | 2.7% |
出典:ホテルバンク編集部調べ(大阪市北区 N=102施設・21,376室)
掲載価格5万円以上かつ10室以上の施設を「最上位帯の競合圏」として抜き出すと13施設・4,507室になる(北区の客室の21.1%)。うち開業が2024年以降の施設は本施設を含めて4つあり、グラングリーン大阪とJR大阪駅直上の再開発で最上位帯の供給がこの2年で厚くなったことが分かる。各施設の9月の最安プラン価格を見ると、9万円以上にあるのは本施設の¥101,400とコンラッド大阪の¥98,400の2施設だけで、次の層は8万円台(ザ・リッツ・カールトン大阪)、6万〜7万円台と続く。4万円台以下の最安プランを持つ施設が7施設あり、同じ「5万円以上」の帯でも、最安プランの置き方は3層ほどに分かれている。同ブランドの東京日本橋での開業が東京のラグジュアリー圏に与える影響は、ウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップと供給インパクトで分析している。
| # | 施設 | 客室数 | 開業 | 掲載価格(全プラン平均・7〜9月) | 最安プラン価格(9月平均) |
|---|---|---|---|---|---|
| 1 | ウォルドーフ・アストリア大阪(本施設) | 252室 | 2025年 | ¥173,189 | ¥101,378 |
| 2 | フォーシーズンズホテル大阪 | 175室 | 2024年 | ¥168,929 | — |
| 3 | コンラッド大阪 | 164室 | 2017年 | ¥147,327 | ¥98,401 |
| 4 | インターコンチネンタルホテル大阪 | 272室 | 2013年 | ¥119,406 | ¥71,777 |
| 5 | ザ・リッツ・カールトン大阪 | 291室 | 1997年 | ¥113,434 | ¥82,036 |
| 6 | THE OSAKA STATION HOTEL, Autograph Collection | 418室 | 2024年 | ¥99,104 | ¥64,617 |
| 7 | ホテル阪急インターナショナル | 168室 | 1992年 | ¥75,747 | ¥36,560 |
| 8 | ヒルトン大阪 | 562室 | 1986年 | ¥75,391 | ¥42,903 |
| 9 | ウェスティンホテル大阪 | 303室 | 1993年 | ¥73,949 | ¥43,409 |
| 10 | 帝国ホテル大阪 | 381室 | 1996年 | ¥68,877 | ¥36,035 |
| 11 | キャノピーbyヒルトン大阪梅田 | 308室 | 2024年 | ¥58,223 | ¥43,338 |
| 12 | Zentis Osaka | 212室 | 2020年 | ¥54,579 | ¥34,587 |
| 13 | リーガロイヤルホテル大阪ヴィニェット コレクション | 1001室 | 1965年 | ¥50,170 | ¥24,561 |
※掲載価格5万円以上・10室以上の施設。最安プラン価格が「—」の施設は主要予約サイトでの最安プラン観測が無い。本施設の客室数は公式発表値、他は当社集計値。ヒルトン系3施設(本施設・ヒルトン大阪・キャノピーbyヒルトン大阪梅田)の客室数はヒルトン「会社概要」(2026年8月25日更新)の記載(252室・562室・308室)と一致する。
出典:ホテルバンク編集部調べ(メトロエンジンリサーチ)/ヒルトン「会社概要」(2026年8月25日更新)
出典:ホテルバンク編集部調べ(円の大きさ=客室数、濃色=本施設)
地図で見ると、13施設のうち11施設は大阪駅から約1km圏に収まり、中之島西部のリーガロイヤルホテル大阪(約1.6km)と天満橋の帝国ホテル大阪(約2km)が離れて立地する。グラングリーン大阪には本施設(南館)とキャノピーbyヒルトン大阪梅田(北館)が公園を挟んで立地し、ヒルトン大阪は駅南側に位置する。ヒルトンの国内展開はこの3施設を含めて9ブランド・37軒(ヒルトン「会社概要」2026年8月25日更新)で、大阪市内ではブランドごとに価格帯を分けた配置になっている。
最上位帯の前年同月比 — 本施設の−4.5%は11施設中2番目に小さい下げ
本施設の最安価格が市場の反落ほど下げなかったことは、最上位帯に共通する性質なのか、本施設に固有の動きなのか。表4の13施設のうち、2025年9月と2026年9月の両方で最安プラン価格を観測できた11施設(本施設を含む)を並べると答えが出る。本施設以外の10施設の9月の前年同月比は中央値で−22.1%、7〜9月合計では中央値−28.6%で、北区の掲載ADR(9月−28.9%、7〜9月合計−26.2%)と同じ程度に下げている。本施設の−4.5%(7〜9月合計−13.0%)より下げ幅が小さいのはホテル阪急インターナショナルの−3.7%だけで、コンラッド大阪は−23.7%、ヒルトン大阪は−42.6%だった。
つまり「市場が3割下げても数%しか動かない」のは最上位帯全体ではなく本施設の特徴である。2025年9月の本施設は開業5ヶ月目で、開業時の価格からの調整がすでに進んでいた(表1)ため、2026年は下げ余地が小さかったという事情もある。一方で、全プラン平均で見た北区のデラックス区分10施設の掲載ADRは9月に¥65,200→¥72,300(+10.8%)と上がっており、北区の上位区分では「全プラン平均は上がり、最安プランは下がる」という価格の幅の広がりがうかがえる。
| 施設 | 2025年9月 | 2026年9月 | 9月 前年同月比 | 7〜9月 前年同期比 |
|---|---|---|---|---|
| ホテル阪急インターナショナル | ¥37,979 | ¥36,560 | −3.7% | −9.9% |
| ウォルドーフ・アストリア大阪(本施設) | ¥106,200 | ¥101,378 | −4.5% | −13.0% |
| キャノピーbyヒルトン大阪梅田 | ¥47,759 | ¥43,338 | −9.3% | −19.1% |
| インターコンチネンタルホテル大阪 | ¥80,758 | ¥71,777 | −11.1% | −20.7% |
| ウェスティンホテル大阪 | ¥54,631 | ¥43,409 | −20.5% | −30.6% |
| THE OSAKA STATION HOTEL, Autograph Collection | ¥81,365 | ¥64,617 | −20.6% | −21.1% |
| コンラッド大阪 | ¥128,890 | ¥98,401 | −23.7% | −26.6% |
| 帝国ホテル大阪 | ¥57,613 | ¥36,035 | −37.5% | −46.4% |
| ヒルトン大阪 | ¥74,784 | ¥42,903 | −42.6% | −38.9% |
| Zentis Osaka | ¥74,536 | ¥34,587 | −53.6% | −58.4% |
| リーガロイヤルホテル大阪ヴィニェット コレクション | ¥69,947 | ¥24,561 | −64.9% | −56.3% |
※最安プラン価格は各施設の掲載最安プラン価格の月平均(1室あたり・税込)。フォーシーズンズホテル大阪は最安プラン価格の観測が無く、ザ・リッツ・カールトン大阪は2025年8〜9月の観測が無いため除いた(同施設の7月は¥128,600→¥82,000、−36.3%)。2025年7〜9月は大阪・関西万博の会期と重なる。
出典:ホテルバンク編集部調べ(メトロエンジンリサーチの公開価格データを集計)
倍率の感度 — 5.4倍は分母(北区ADR)の下落で広がった
表2の倍率が4.0倍から5.4倍へ広がった理由を、本施設の価格と北区の掲載ADRの組み合わせで分解する。本稿で実測した本施設の価格5水準と北区の掲載ADR5水準を掛け合わせると表6になる。9月の本施設価格¥101,400を固定したまま北区の掲載ADRを2025年9月の¥26,500から2026年9月の¥18,800へ動かすと、倍率は3.8倍から5.4倍へ広がる。逆に北区を¥18,800に固定して本施設の価格を¥93,400から¥113,000まで動かしても、倍率は5.0倍から6.0倍までしか動かない。倍率の拡大は、本施設が値上げしたからではなく、分母である北区の市場価格が下がったことで大半が説明できる。
この表は先行きを読む目安にもなる。北区の掲載ADRが10月スナップショットの¥21,000で着地すれば、本施設が9月の価格を保っても倍率は4.8倍に縮む(中位)。北区が万博期の2025年9月並み(¥26,500)まで戻れば3.8倍(縮小側)、9月の¥18,800にとどまれば5.4倍のまま(維持側)となる。倍率の数字だけで「最上位帯の価格が強い」と読むと、分母の動きを取り違えるおそれがある。
| 本施設 最安プラン価格 \ 北区 掲載ADR | ¥17,600 2026年7月 | ¥18,800 2026年9月 | ¥21,000 2026年10月※ | ¥22,700 2025年7月 | ¥26,500 2025年9月 |
|---|---|---|---|---|---|
| ¥83,500(2026年夏 平日・最終観測) | 4.7倍 | 4.4倍 | 4.0倍 | 3.7倍 | 3.2倍 |
| ¥93,400(2026年8月) | 5.3倍 | 5.0倍 | 4.5倍 | 4.1倍 | 3.5倍 |
| ¥101,400(2026年9月) | 5.8倍 | 5.4倍 | 4.8倍 | 4.5倍 | 3.8倍 |
| ¥113,000(2025年7月) | 6.4倍 | 6.0倍 | 5.4倍 | 5.0倍 | 4.3倍 |
| ¥129,100(2025年10月) | 7.3倍 | 6.9倍 | 6.2倍 | 5.7倍 | 4.9倍 |
※倍率=本施設の掲載最安プラン価格(税込)÷北区の掲載ADR(全プラン平均のエリア中央値・税込)。各水準は本稿の実測値で、組み合わせは算術上の感度であり予測ではない。※2026年10月の北区値は調査時点(2026年10月11日)の掲載スナップショット。
出典:ホテルバンク編集部調べ(メトロエンジンリサーチの公開価格データを集計)
運営者・投資家への示唆 — 本施設の最安価格は市場の反落と別のサイクルで動いた
ここまでを整理すると、三つの点が見えてくる。第一に、開業時の¥241,900から2年目夏の9万3,000円台まで、掲載最安プラン価格は18ヶ月で−61.4%の調整を経て落ち着いた。第二に、その過程でも北区の掲載ADRに対する倍率は4.0倍から5.4倍へむしろ広がり、万博効果の剥落で市場が3割近く下げた局面でも本施設の最安価格は数%しか動いていない。ただし同じ最上位帯の他10施設は9月の最安プラン価格を中央値で−22.1%下げており、この粘りは最上位帯全体の性質ではなく本施設に固有の動きである。第三に、曜日構造は平日一律・土曜上乗せの二段階に整理され、上乗せ率は広がった。
北区でラグジュアリー帯の開発や取得を検討する投資家にとって、この数字は「最上位帯の価格を市場ADRの動きだけで見積もらない」という示唆になる。デラックス区分10施設の掲載ADR(全プラン平均)は9月に前年同月比+10.8%と市場と逆方向に動いた一方、最上位帯の個別施設では10施設中7施設が最安プラン価格を2割以上下げており、同じ帯の中でも価格の置き方は施設ごとに分かれている。北区の推定成約ADRが1万円台に戻った2026年でも、5万円以上の帯には13施設・4,507室しかなく、9月に9万円以上の最安プランを置いている施設は本施設とコンラッド大阪の2つにとどまる。供給が薄い帯であるがゆえに、需給の調整は価格の上下よりもプラン構成や曜日の厚みで行われている、と読むのが自然だろう。
既存の高級ホテルの運営者にとっては、平日を基準価格で安定させ土曜だけ厚みを持たせるという本施設の構造が、一つの参照点になる。北区のデラックス区分の掲載ADRが7万円台にある中で、その1.4倍の最安価格を置く施設が1年半で定着したことは、最上位帯の需要がこの区に根付いてきたことの裏付けといえる。2026年10月以降の掲載水準は調査時点のスナップショットであり、北区の掲載ADRは¥21,000と9月より高く出ているが、確定値ではない点に留意したい。
よくある質問
Q. ウォルドーフ・アストリア大阪の宿泊料金はいくらか。
A. 主要予約サイトに掲載された最安プランの月平均は、2026年7月¥94,000、8月¥93,400、9月¥101,400です(1室あたり・税込、人数・食事条件は問いません)。土曜は平日より約17%高い水準で掲載されています。
Q. 開業当初と比べてどのくらい変わったか。
A. 開業月の2025年4月は月平均¥241,900でした。2026年8月の¥93,400が18ヶ月で最も低く、開業月比で−61.4%です。2025年の夏・秋には万博会期の需要があり、2026年はその山が無いぶん年間の振れ幅が小さくなっています。
Q. 大阪市北区の他の高級ホテルと比べた位置づけは。
A. 掲載価格(全プラン平均)が5万円以上・10室以上の施設は北区に13施設あり、本施設はその最上位です。9月の最安プラン価格が9万円以上にあるのは本施設(¥101,400)とコンラッド大阪(¥98,400)の2施設で、次の層は8万円台、6万〜7万円台と続きます。
Q. 最上位帯の他のホテルも同じように価格を保っているか。
A. いいえ。表4の最上位帯のうち前年同月と比較できた本施設以外の10施設は、2026年9月の最安プラン価格が中央値で前年同月比−22.1%でした。本施設の−4.5%より下げ幅が小さいのはホテル阪急インターナショナル(−3.7%)だけで、価格の粘りは本施設に固有の動きです。
Q. 北区のADRが戻ると倍率はどう変わるか。
A. 本施設が9月の¥101,400を保つ前提で、北区の掲載ADRが10月スナップショットの¥21,000なら4.8倍、2025年9月並みの¥26,500まで戻れば3.8倍に縮みます。2026年9月の5.4倍は、北区の市場価格が下がったことで広がった面が大きい数字です。
⚠ 将来日程の価格に関する注意:本文中の2026年10月以降の値は調査時点(2026年10月11日)で主要予約サイトに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動する。現時点で高く設定されている価格が直前に下落する可能性がある点に留意されたい。
関連記事
- 大阪の確定7〜9月ADR、シティ−22〜−25%・ビジネス−32〜−34% — 大型イベント翌年のベースラインをどう引き直すか
- 統合型リゾート大阪・夢洲のホテル3棟2,499室|5km圏6,902室の36%、都心は10km先
- 道頓堀に三菱地所の1万㎡ホテル — 必要ADRは1.9万〜3.4万円、1km圏は10年で2.1倍
- コンラッド神戸136室は市役所2号館の上層に — 推定成約1.22万円の神戸中央区と公有地活用の成立条件
- 大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うか
- 大阪の秋ADR前年比−15.6%の読み方|10区の前々年比は+8.7〜−18.7%
- 土曜は火曜の1.8倍か1.2倍か — 8道府県2,153施設の曜日プレミアムとNOIの振れ幅
- ウォルドーフ・アストリア東京日本橋開業 — 東京ラグジュアリー圏の競合マップと供給インパクト
- ヒルトン高山283室・長崎313室ほか外資15軒2,709室 — 2026〜2031年開業パイプライン
参考資料・出典一覧
■ データソース
ホテルバンク編集部調べ(メトロエンジンリサーチ)。本施設と最上位帯各施設の掲載最安プラン価格(月平均、2025年4月〜2026年9月)、大阪市北区の掲載ADR・推定成約ADR(2025年7月〜2026年10月、N=97〜109施設、推定成約ADRは74〜75施設)、業態区分別の掲載ADR(シティホテル18〜19施設・デラックス区分10施設)、宿泊日別の最終観測時点の最安プラン価格(2025年・2026年の各7〜9月、92日ずつ)、北区102施設・21,376室の掲載価格(全プラン平均、2026年7〜9月)。本施設の開業日・客室数は公式発表、ヒルトン系3施設の客室数はヒルトン「会社概要」(2026年8月25日更新)で照合した。
■ 試算前提
倍率=本施設の掲載最安プラン価格(税込)÷北区の掲載ADRまたは推定成約ADR。前年同月比は同一施設・同一指標の同月値どうしの比で、7〜9月は3ヶ月合計どうしの比。表6の感度は本稿の実測値(本施設5水準×北区掲載ADR5水準)の組み合わせによる算術で、将来価格の予測ではない。最上位帯は掲載価格(全プラン平均)5万円以上かつ10室以上の施設とした。
■ 限界・留意点
いずれも掲載価格であり成約価格ではない。北区の推定成約ADRは税抜相当の推定値で、本施設の税込価格との倍率は定義差を含む目安。本施設は業態別補正係数の検証対象外のため推定成約ADRを算出していない。本施設の2025年11〜12月は最安プランの観測が無く、2026年1月は観測が薄い。2025年7〜10月は大阪・関西万博の会期と重なり、前年同月比には万博需要の剥落と開業初年度の価格調整の両方が含まれる。2026年10月の北区値は調査時点(2026年10月11日)のスナップショット。表5はフォーシーズンズホテル大阪(最安プラン観測なし)とザ・リッツ・カールトン大阪(2025年8〜9月観測なし)を除く11施設。北区の価格帯分布は当社が把握する範囲の102施設に基づく。
■ 参考資料
- オリックス・ホテルマネジメント/ヒルトン「『ウォルドーフ・アストリア大阪』本日2025年4月3日に開業」(2025年4月3日) — 開業日・252室・所在地(グラングリーン大阪 南館 パークタワー)の確認
- トラベル Watch「ヒルトン最上級ブランド『ウォルドーフ・アストリア大阪』2025年4月3日開業。大阪の街を地上約170mから見渡せる客室など全252室」(2024年12月6日)
- トラベルボイス「ヒルトンの最高峰ブランド『ウォルドーフ・アストリア大阪』、2025年4月開業に向けて予約開始、日本初進出」(2024年12月9日)
- トラベルボイス「2025年の延べ宿泊者数、客室稼働率の都道府県トップは大阪府の79%」(2026年3月2日、観光庁 宿泊旅行統計 速報値)
- 観光庁「宿泊旅行統計調査」2026年7月分(第1次速報)
- ヒルトン「会社概要」(2026年8月25日更新)(ヒルトン 日本・韓国・ミクロネシア地区 コミュニケーションズ) — 国内9ブランド・37軒、ウォルドーフ・アストリア大阪252室・ヒルトン大阪562室・キャノピーbyヒルトン大阪梅田308室
- メトロエンジンリサーチ — 主要予約サイトの公開価格データ(本施設の掲載最安プラン価格、大阪市北区の掲載ADR・推定成約ADR、北区102施設の掲載価格分布)