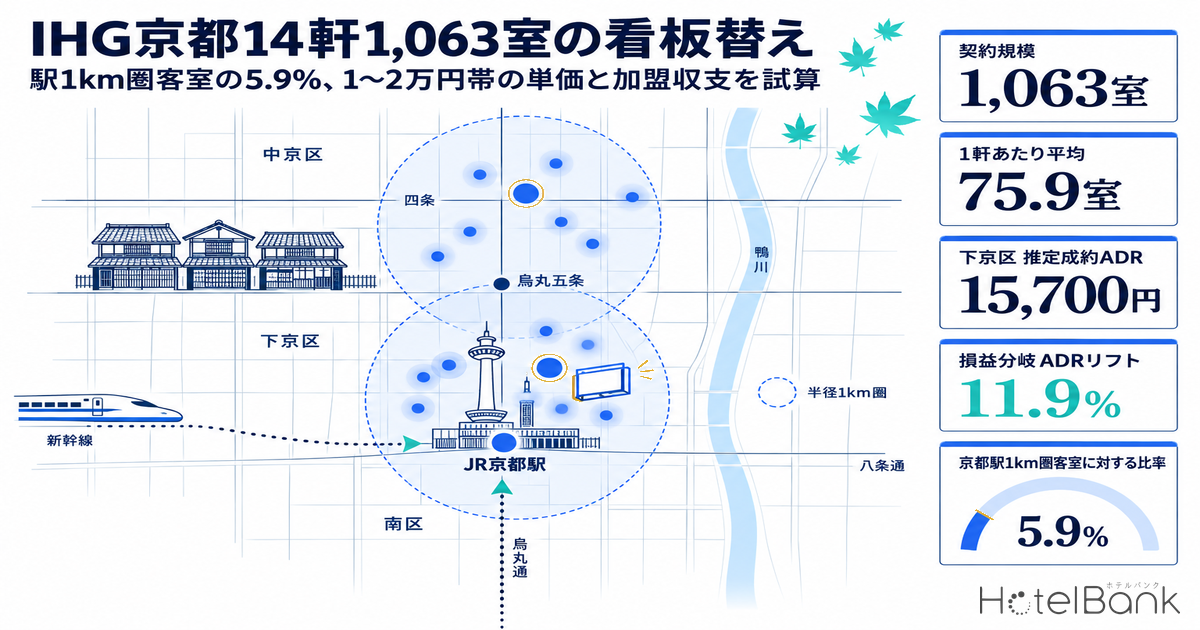
IHGホテルズ&リゾーツが2026年8月24日に発表した、GCPホスピタリティ(Gaw Capital Groupのホスピタリティ部門)との京都市内14ホテル・計1,063室のポートフォリオ契約は、新しい建物を1棟も建てずに市内のミッドスケール帯に国際ブランドの看板を一度に立てる取引である。内訳はガーナー12軒、ホリデイ・イン エクスプレス1軒、ブランド未定1軒で、全館を改装したうえで今後12か月をかけて段階的に再開業する。1軒あたりの平均は75.9室と、京都駅・四条・五条に密集する独立系の小型ホテルとほぼ同じ規模感であり、同じ立地で同じ規模の施設を持つオーナーにとっては「自分の建物がどの価格帯にいて、看板を替えたら何が変わるのか」を測る物差しになる。本稿では、契約の事実を一次資料で整理したうえで、下京区・中京区・南区の推定成約ADR、京都駅と烏丸五条を中心とする半径1kmの客室ストック、価格帯ごとの消化の速さを並べ、小型独立ホテルが国際ブランドに加盟する場合の収支の見取り図を仮定を明示して試算する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)で、本稿の区別ADRは2025年10月〜2026年9月の12か月平均を用いる。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。本稿では区単位の月平均のみを示し、個別施設のOCCは算出しない。
- LT(リードタイム):チェックイン日までの日数。早期完売LT=残室数が初めて0室に到達したリードタイム(値が大きいほど早く完売)。本稿ではリードタイム45日以内の観測のみを用い、45日を超えて完売していた施設は「45日以上前から完売」として45で頭打ちにする。
- 圏域ストック:JR京都駅(北緯34.9858度・東経135.7588度)と烏丸五条交差点付近(北緯34.9960度・東経135.7596度)を中心とする半径1kmに所在する施設を施設単位で棚卸しし、閉館済み・重複登録を除いたうえで各年末時点の開業済み施設を数えたもの(主要予約サイト掲載ベース)。価格帯分布は、このうち客室数10室以上で推定成約ADRが算出できる施設に限る。
- データ出典:メトロエンジンリサーチ&コンサルティング(主要予約サイト上で稼働が確認できる国内約27,000施設・約126万室を分析対象)、IHG公式リリース(2026年8月24日)、国土交通省 不動産情報ライブラリ、観光庁「宿泊旅行統計調査」
- — IHGとGCPホスピタリティの契約は京都市内14軒・1,063室(ガーナー12/ホリデイ・イン エクスプレス1/未定1)。全館改装のうえ今後12か月で段階的に再開業する既存客室の看板替えであり、新規供給ではない。
- — 1,063室は京都駅1km圏の10室以上208軒・18,137室の5.9%に相当する。同圏の客室は2012年末から14年で2.26倍、烏丸五条1km圏は2.43倍(主要予約サイト掲載ベース)。
- — 推定成約ADRの12か月平均(2025年10月〜2026年9月)は下京区15,700円・中京区17,000円・南区14,000円。1〜2万円帯が京都駅1km圏の客室の59.3%、烏丸五条1km圏の65.9%を占める。
- — 平日週の1〜2万円帯は残室0への到達が当日〜2日前に集中し、3万〜5万円帯は下京区で33.5日前。ミッドスケール帯は直前まで埋まらない市場で、予約の前倒しに収益機会がある。
- — 76室モデルの試算では、継続フィー8%を単価だけで賄う損益分岐ADRリフトは11.9%。ADR+15%・稼働+3ptで改装150万円/室なら回収7.6年、ブランド仕様の上乗せ分に限れば3〜5年(すべて仮定)。
契約の事実整理 — 建てずに1,063室を国際ブランド化する取引
まずは一次資料の範囲で事実を固めておきたい。IHGの公式リリース(2026年8月24日・東京発)によると、本契約は「近年の日本で最大級のコンバージョン・ポートフォリオ契約の一つ」と位置づけられ、GCPホスピタリティのCEOであるErwann Mahé氏は同社が「14ホテルのポートフォリオ全体の運営チームを率いる」と述べている。IHG側はAbhijay Sandilya氏(IHG日本・ミクロネシア担当マネージングディレクター兼IHG・ANA・ホテルズグループジャパンCEO)が、ガーナーの日本上陸から約18か月でオーナー側のリブランド需要が高まっていること、日本のビジネスホテル市場は国際ブランドの浸透余地が大きいことに触れた。個別のホテル名、契約形態(フランチャイズか運営委託か)、契約金額はいずれも公表されていないため、本稿もそれらを推定しない。
| 項目 | 内容 | 出典 |
|---|---|---|
| 発表日 | 2026年8月24日 | IHG公式リリース |
| 契約当事者 | IHGホテルズ&リゾーツ/GCPホスピタリティ(Gaw Capital Groupのホスピタリティ部門) | 同上 |
| 規模 | 京都市内14ホテル・計1,063室(1軒あたり平均75.9室) | 同上(平均は当社計算) |
| ブランド内訳 | ガーナー12軒/ホリデイ・イン エクスプレス1軒(大阪・札幌に続く国内3軒目)/ブランド未定1軒 | 同上 |
| 立地 | 京都駅・四条・五条など市内主要エリア | 同上、トラベルボイス 2026年8月24日 |
| スケジュール | 全館改装のうえ今後12か月で段階的に再開業(物件別の開業日は別途発表) | IHG公式リリース、TTG Asia 2026年8月28日 |
| 運営 | GCPホスピタリティが14軒の運営チームを率いる | IHG公式リリース(Mahé氏コメント) |
| 非公表事項 | 個別ホテル名、契約形態(FC/運営委託)、契約金額 | — |
ガーナーは2023年8月に立ち上がったIHGのミッドスケール・コンバージョン専用ブランドで、リリース時点で世界100軒の開業に到達している。日本では2025年に大阪の3軒で始まり、京都にはすでにガーナーホテル京都四条烏丸(103室、2025年11月開業)があるため、今回の12軒は同ブランドの京都での面展開という位置づけになる。75.9室という平均値は、後述する京都駅1km圏で客室数50〜99室の施設群(推定成約ADRを算出できる15施設・1,107室)とほぼ重なる。つまりこの契約は、駅圏の中規模帯で最も厚い供給層を、改装と看板替えでミッドスケール・ブランドに束ねる取引だと読める。
京都3区の推定成約ADR — 12か月平均1.4万〜1.7万円、11月は1.5倍
次に、1,063室が入っていく価格帯を区単位で確かめる。メトロエンジンリサーチの推定成約ADRを2025年10月〜2026年9月の12か月で平均すると、下京区が15,700円(N=157〜170施設)、中京区が17,000円(N=103〜112施設)、南区が14,000円(N=54〜56施設)で、京都府全体の16,500円(N=576〜607施設)を挟んで中京区が上、南区が下に位置する。年間で最も高いのは3区とも2025年11月で、下京区23,900円・中京区25,800円・南区21,900円と、いずれも12か月平均の1.5倍を超えた。一方で6〜9月は下京区で11,100〜13,900円、南区で10,000〜11,300円にとどまり、京都のミッドスケール帯は「秋と春で稼ぎ、夏に単価が沈む」季節性をはっきり持っている。
確定月同士の前年同月比を見ると、2026年9月は下京区+4.2%・中京区+6.2%と秋口にかけて前年を上回る一方、7月・8月は3区とも前年を10〜16%下回った。2025年の夏は万博開催期の関西全体の需要に押し上げられた月であり、2026年夏はその反動の上に供給増が重なった形だと解釈できる。ビジネスホテルのみに絞った12か月平均は下京区14,700円(N=111〜118)、中京区15,800円(N=77〜82)、南区13,800円(N=50〜52)で、全カテゴリの値より下京区・中京区で6〜7%、南区で1%ほど低い。ガーナーが対象とするのはこの帯であり、以降の試算では下京区ビジネスホテルの14,700円を「加盟前の単価」の仮置きに使う。
| 区 | 推定成約ADR 12か月平均 | うちビジネスホテル | 2025年11月(ピーク) | 2026年6〜9月平均 | 2026年9月 推定OCC | 対象施設/客室 |
|---|---|---|---|---|---|---|
| 下京区(京都駅・四条・五条) | ¥15,652 | ¥14,701 | ¥23,885 | ¥12,103 | 85.4% | 156施設/11,923室 |
| 中京区(四条・烏丸御池) | ¥17,016 | ¥15,830 | ¥25,768 | ¥12,811 | 82.2% | 96施設/6,626室 |
| 南区(京都駅南・八条口) | ¥13,963 | ¥13,769 | ¥21,903 | ¥10,326 | 84.8% | 49施設/5,133室 |
| 京都府全体 | ¥16,482 | — | ¥24,800 | ¥12,698 | — | 576〜607施設 |
京都駅・烏丸五条の半径1km — 14年で客室2.3〜2.4倍、1,063室は駅圏の5.9%
供給の側から見ると、1,063室が入る商圏はすでに日本で最も密度の高いホテル集積の一つである。京都駅を中心とする半径1kmには2026年10月時点で590軒・18,954室が開業しており、2012年末の216軒・8,394室から客室数で2.26倍になった。烏丸五条を中心とする半径1kmは753軒・17,288室で、2012年末の319軒・7,107室から2.43倍である。増加の中心は2018〜2021年で、京都駅圏は2018年に+1,674室、2019年に+2,984室を一度に積み上げ、烏丸五条圏も2018年に+2,400室、2021年に+1,754室を加えた。2022年以降は両圏とも年+100〜600室の緩やかな積み増しに落ち着き、軒数の伸びは10室未満の町家・ゲストハウス型が担っている。
1,063室をこのストックに重ねると、京都駅1km圏の10室以上の施設208軒・18,137室に対して5.9%、町家などを含む全590軒に対しては5.6%に相当する。ただし、ここで強調しておきたいのは、この1,063室が新規供給ではないという点である。14軒はいずれも既存の建物であり、改装期間中は一時的に市場から抜け、再開業後は同じ客室がブランドを変えて戻ってくる。したがって駅圏の総客室数はこの契約で増えない。変わるのは「18,137室のうち約6%の看板と販売チャネルが一斉に入れ替わる」ことであり、競合にとっての含意は供給量ではなく価格帯と集客経路の変化にある。
| 圏域(半径1km) | 2012年末 | 2019年末 | 2026年(10月時点) | 14年の倍率(客室) | うち10室以上 | 1,063室の比率 |
|---|---|---|---|---|---|---|
| JR京都駅 | 216軒・8,394室 | 466軒・15,295室 | 590軒・18,954室 | 2.26倍 | 208軒・18,137室 | 5.9% |
| 烏丸五条 | 319軒・7,107室 | 598軒・13,351室 | 753軒・17,288室 | 2.43倍 | 260軒・16,221室 | 6.6% |
価格帯分布 — 1〜2万円帯が駅圏客室の59%、烏丸五条では66%
ミッドスケール・ブランドがどこに入るかを見るために、10室以上で推定成約ADRが算出できる施設を12か月平均の価格帯に分けた。京都駅1km圏の104施設・14,945室では、1万〜1.5万円帯が32施設・4,650室、1.5万〜2万円帯が24施設・4,208室で、この2帯を合わせた1〜2万円帯が客室の59.3%を占める。烏丸五条1km圏の119施設・12,170室では同じ帯が66施設・8,022室で65.9%に達し、3万円以上は両圏とも客室の5〜8%にとどまる。京都中心部のホテル市場は、客室数で見れば圧倒的にミッドスケール帯の市場である。
規模帯別に見ると、京都駅圏では200室以上の25施設(8,676室)が中央値19,800円、10〜49室の34施設(718室)が18,000円である一方、50〜99室の15施設(1,107室)は11,200円、100〜199室の30施設(4,444室)は13,200円と、中規模帯の単価が最も低い構造になっている。烏丸五条圏でも50〜99室の中央値は13,700円で、10〜49室の21,300円を大きく下回る。今回の契約の平均75.9室は、まさにこの「最も客室が厚く、単価の伸びしろが最も大きい帯」に当たる。大箱は館内施設と知名度で、小規模はデザインと希少性でそれぞれ単価を取れているのに対し、中規模帯はその中間で差別化の軸を持ちにくく、ここに国際ブランドの会員基盤と販売網を入れるというのが今回の取引の論理だと読める。
単価×早期完売 — 1〜2万円帯は直前で埋まり、3万円超は3週間前に埋まる
価格帯ごとに客室がどのくらい早く埋まるかを、個別施設名を出さずに区×価格帯で集計した。対象は2026年9月7日(月)〜11日(金)の平日5日間と、9月19日(土)〜23日(水)のシルバーウィーク5日間で、主要予約サイトの公開枠が総客室の30%以上ある施設のうち、10室以上で推定成約ADRが算出できる施設を集計している(平日週:下京区31施設・3,768室、中京区31施設・2,958室、南区32施設・4,463室。シルバーウィーク:32・30・27施設)。縦軸は各施設の早期完売LTの価格帯中央値で、45日を上限にしている。
平日週では、1〜2万円帯の多くが残室0に到達するのはチェックイン当日から2日前で、下京区の1万〜1.5万円帯(11施設・1,541室)は中央値0.8日、中京区・南区の1.5万〜2万円帯は0〜0.1日だった。これに対して3万〜5万円帯は下京区で33.5日、中京区で19.8日と、価格が高い帯ほど早く埋まっている(ただし施設数は2〜3施設で、傾向として読むにとどめたい)。シルバーウィークになると1〜2万円帯も6〜22日前に埋まり、需要が強い週には価格帯の差が縮む。ここから読み取れるのは、京都のミッドスケール帯は「埋まらない」のではなく「直前まで埋まらない」市場だということである。直前需要に頼る販売は価格の主導権を取りにくく、繁忙期に単価を伸ばす余地を残したまま年間を終えやすい。会員予約の比率が高い国際ブランドは、この帯で予約の前倒しと単価の底上げを同時に狙う収益機会を持っており、GCPとIHGが12軒を同じ帯に集中させた意図もここにあると考えられる。
立地評価 — 商業地の公示地価は前年比+12〜14%、容積率300〜700%
土地の側からも確認しておく。国土交通省 不動産情報ライブラリの2026年地価公示で、京都駅から1km以内にある商業地10地点の価格中央値は133.9万円/㎡、前年比の中央値は+13.5%であった。烏丸五条から1km以内の商業地14地点では中央値144万円/㎡、前年比中央値+12.3%で、最も高い地点は京都駅烏丸口の正面(烏丸通七条下る)に当たる「京都下京5-15」の887万円/㎡(+15.2%)である。地点の容積率は300〜700%で、価格上位の駅前・幹線沿いの地点は600〜700%の商業地域にあり、京都市の高さ規制(市街地の多くが31m以下)のもとで既存の中規模ホテルは容積を使い切って建っている。地価が2桁で上がり続ける立地では、更地から建てる新規供給より、既存建物の改装・看板替えの経済合理性が相対的に高まる。これが「建てずに1,063室」という今回の取引形態を支える背景だといえる。
京都駅1km圏 商業地(N=10地点)
中央値 133.9万円/㎡
前年比中央値 +13.5%
容積率 300〜600%
烏丸五条1km圏 商業地(N=14地点)
中央値 144万円/㎡
前年比中央値 +12.3%
容積率 300〜700%
圏内最高地点(京都下京5-15)
887万円/㎡
前年比 +15.2%
容積率 600%
加えて、2026年3月1日から京都市の宿泊税が改正された点も価格帯の設計に関わる。1人1泊の宿泊料金が6,000円未満で200円、6,000円以上2万円未満で400円、2万円以上5万円未満で1,000円、5万円以上10万円未満で4,000円、10万円以上で1万円という区分で、ミッドスケール帯の2名1室1.5万〜2万円(1人7,500〜1万円)は400円の区分に収まる。改装後に1人2万円を超える価格帯へ移る施設は税額が1,000円に上がるため、ブランド化で単価を上げる際は税込表示での見え方も含めて価格帯の上端を決める必要がある。
小型独立ホテルが国際ブランドに加盟する場合の収支の見取り図
ここからは、76室の独立系ビジネスホテルがコンバージョン型ブランドに加盟する場合の収支を、仮定を明示して試算する。契約条件はIHG・GCP間でも公表されていないため、以下の数値はすべて当社の仮定であり、特定の契約を表すものではない。加盟前の単価は下京区ビジネスホテルの12か月平均14,700円、稼働率は観光庁「宿泊旅行統計調査」2025年確定値の京都府ビジネスホテル77.4%を置き、客室売上は年3億1,560万円(1室あたり415万円)になる。継続フィーは当社の既刊『ホテルFCのロイヤリティ相場は客室売上の4〜11%』で整理した公表レンジの中央付近として客室売上の8%(ロイヤリティ5%+マーケティング拠出3%)を基本とし、6%・10%でも感度を見る。加盟時の初期費用は米国で公開されているガーナーの条件(1室500米ドル・最低5万米ドル、第三者集計)を参考に750万円を置いた。改装費は1室150万円・300万円・500万円の3水準で、増収分の貢献利益率は75%とする。
| 前提 | 値 | 根拠・備考 |
|---|---|---|
| 客室数 | 76室 | 契約の1軒あたり平均75.9室を丸めた |
| 加盟前ADR | ¥14,701 | 下京区ビジネスホテルの推定成約ADR12か月平均(N=111〜118) |
| 稼働率 | 77.4% | 観光庁 宿泊旅行統計調査 2025年確定値・京都府ビジネスホテル |
| 加盟前 客室売上 | ¥315.6百万 | 76室×14,701円×77.4%×365日 |
| 継続フィー率 | 8%(感度6〜10%) | ロイヤリティ5%+マーケティング3%の仮定。予約・会員関連の課金は既存の販売手数料と相殺される前提で含めない |
| 初期加盟費 | ¥7.5百万 | 米国公開条件(1室500米ドル・最低5万米ドル)を1米ドル150円で換算した参考値 |
| 改装費 | 1室150万/300万/500万円 | 軽微改装/標準改装/設備更新を含む全面改装の3水準(仮定) |
| 増収の貢献利益率 | 75% | 単価上昇分は変動費が小さいため高めに設定 |
最初に押さえるべきなのは、継続フィーを単価上昇だけで吸収するのに必要なADRリフトである。稼働率を一定とすると、フィー率6%で8.7%、8%で11.9%、10%で15.4%のリフトが損益分岐になる。下京区ビジネスホテルの14,700円に当てはめれば、8%のフィーを賄うには1,750円程度、2026年9月の区平均で見ると13,900円を15,600円前後に引き上げる計算になる。京都のミッドスケール帯が「直前まで埋まる」市場であることを踏まえると、単価だけでなく予約の前倒しによる稼働の上積みも同時に取りにいく設計が、加盟の経済性を左右する。
| シナリオ | 加盟後 客室売上 | 増収 | 継続フィー | 増分GOP | 回収年数 改装150万/室 | 同 300万/室 | 同 500万/室 |
|---|---|---|---|---|---|---|---|
| ADR+15%・稼働一定 | ¥363.0百万 | ¥47.3百万 | ¥29.0百万 | ¥6.5百万 | 18.8年 | 36.4年 | 59.9年 |
| ADR+15%・稼働+3pt | ¥377.1百万 | ¥61.4百万 | ¥30.2百万 | ¥15.9百万 | 7.6年 | 14.8年 | 24.4年 |
| ADR+20%・稼働一定 | ¥378.8百万 | ¥63.1百万 | ¥30.3百万 | ¥17.0百万 | 7.1年 | 13.8年 | 22.7年 |
| ADR+20%・稼働+3pt | ¥393.5百万 | ¥77.8百万 | ¥31.5百万 | ¥26.9百万 | 4.5年 | 8.8年 | 14.4年 |
単価と稼働のどちらがどれだけ効くかを、標準改装(1室300万円)・継続フィー8%のまま2軸で並べると次のようになる。稼働一定の列では、ADRリフトが損益分岐の11.9%を下回ると増分GOPがプラスにならない。稼働の上積みが加わると回収年数は大きく縮み、ADR+15%でも稼働+5ptなら10.6年、ADR+20%・稼働+3ptで8.8年になる。
| ADRリフト \ 稼働の上積み | 稼働一定 | +1.5pt | +3pt | +5pt |
|---|---|---|---|---|
| ADR+10% | — | 50年超 | 47.9年 | 21.6年 |
| ADR+12.5% | 50年超 | 40.6年 | 22.6年 | 14.2年 |
| ADR+15% | 36.4年 | 21.1年 | 14.8年 | 10.6年 |
| ADR+20% | 13.8年 | 10.7年 | 8.8年 | 7.0年 |
| ADR+25% | 8.5年 | 7.2年 | 6.2年 | 5.3年 |
試算が示すのは、改装費を全額ブランド加盟の投資として扱うなら、回収を10年以内に収めるにはADR+15%と稼働+3ptの両立か、ADR+20%級のリフトが要るということである。ここで見方を変えたいのは、改装費の相当部分は加盟の有無にかかわらず発生する更新投資だという点だ。築年の経った中規模ホテルは空調・給排水・客室内装の更新期を迎えており、その更新を「独立系のまま行う」か「ブランド仕様で行い販売網を同時に入れ替える」かの比較が実際の意思決定になる。加盟に帰属させるべき投資をブランド仕様の上乗せ分(仮に1室50〜100万円)に限定すれば、ADR+15%・稼働+3ptの増分GOP 1,590万円に対する回収は3〜5年に縮む。ブランド転換後に単価リフトが実際にどの程度出ているかは、運営ブランドが切り替わった国内33物件の推定成約ADR推移を追ったブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数が参照になる。金融機関にとっては、国際ブランドの会員基盤が予約の前倒しをもたらし、直前需要への依存を下げることが、キャッシュフローの読みやすさという形で与信上の評価につながる。なお本試算は簡易なものであり、実際の投資判断には個別物件のデューデリジェンスとフィージビリティ・スタディが必要である。
同じ区で進む改装型の動き — sequence KYOTO GOJOの全館リニューアルほか
IHGの14軒は京都中心部で進む「建てずに価値を上げる」動きの一つにすぎない。下京区では三井不動産と三井不動産ホテルマネジメントが、烏丸通沿いのsequence KYOTO GOJOを全館リニューアルし、2027年3月20日(土)に「三井ガーデンホテル京都五条」として開業する(宿泊予約は2026年9月24日に開始)。地下鉄五条駅2番出口から徒歩約3分という立地は今回のIHG契約が挙げる「五条」と同じ商圏であり、2020年開業の比較的新しい建物でもブランドを載せ替えて再出発する選択が取られている点は注目に値する。京都駅八条口側では、ホテルセントノーム京都の跡地を建て替えた「コートヤード・バイ・マリオット京都駅」(270室)が2026年11月16日(月)に開業し、こちらは当社の『コートヤード・バイ・マリオット京都駅 11月16日開業』で詳述している。
| 案件 | 区 | 型 | 時期 | 規模 | 出典 |
|---|---|---|---|---|---|
| IHG×GCPホスピタリティ 14軒 | 下京区・中京区ほか(京都駅・四条・五条) | 改装+リブランド(ガーナー12/HIE 1/未定1) | 2026年8月発表、今後12か月で段階的に再開業 | 1,063室 | IHG公式リリース |
| sequence KYOTO GOJO → 三井ガーデンホテル京都五条 | 下京区(五条烏丸) | 全館リニューアル+ブランド変更 | 2027年3月20日開業 | 客室数は発表資料に記載なし | 三井不動産ホテルマネジメント 2026年9月24日リリース |
| ガーナーホテル京都四条烏丸 | 下京区(四条烏丸) | ガーナーの京都1号 | 2025年11月開業 | 103室 | メトロエンジンリサーチ&コンサルティング調べ |
| コートヤード・バイ・マリオット京都駅 | 南区(八条東口) | 建替え(跡地再開発) | 2026年11月16日開業 | 270室 | ジェイアール東海不動産発表、当社既刊 |
これらを並べると、京都中心部では「新築で供給を増やす」局面から「既存ストックの看板と仕様を入れ替える」局面へ重心が移っていることが分かる。半径1kmの客室が14年で2.3〜2.4倍になり、地価が年+12〜14%で上がり、高さ規制で容積の上積みが利かない商圏では、改装型の方が投資回収の計算が立ちやすい。14軒を一度に束ねたGCPの手法は、1軒ずつでは取りにくいブランド側の条件や改装の調達規模を、ポートフォリオ化によって引き出すものであり、同じ商圏に小型ホテルを複数持つオーナーや私募ファンドにとって再現可能な型になり得る。
まとめ — 看板替えの波のなかで独立系が確かめるべき3点
本稿の整理を踏まえると、京都駅・四条・五条で中規模ホテルを保有・運営する側が確かめておきたいのは次の3点である。第一に、自館の推定成約ADRが区のビジネスホテル平均(下京区14,700円・中京区15,800円・南区13,800円)に対してどこにいるか。中規模帯の中央値は駅圏で11,200円と区平均を下回っており、ここに位置する施設ほど単価の伸びしろが大きい。第二に、残室が0になるタイミングが当日〜2日前に偏っていないか。直前需要への依存が強いほど、会員基盤を持つブランドの販売網が稼働の前倒しをもたらす余地がある。第三に、次の更新投資の時期である。改装をどのみち行うなら、その更新をブランド仕様に寄せる選択肢を同じテーブルに載せることで、加盟に帰属する投資額を小さく見積もれる。1,063室の看板替えは駅圏の客室を1室も増やさないが、ミッドスケール帯の価格の付け方と予約の集まり方を変える可能性があり、2027年秋までの再開業スケジュールは、その変化を実測できる貴重な観測期間になるだろう。
よくある質問
| 質問 | 回答 |
|---|---|
| IHGの京都14軒はどこにあるのですか。 | IHGの公式リリースでは「京都駅・四条・五条など市内主要エリア」とだけ示されており、個別のホテル名と所在地は公表されていません。物件別の開業日は順次発表される予定です。 |
| 契約はフランチャイズですか、運営委託ですか。 | 公表されていません。GCPホスピタリティが「14ホテルの運営チームを率いる」とコメントしているため、GCP側が運営を担う構図ですが、IHGとの契約形態は資料に記載がありません。 |
| 1,063室は京都の供給増になりますか。 | なりません。14軒はいずれも既存の建物で、改装後に同じ客室がブランドを変えて再開業します。京都駅1km圏の10室以上の客室18,137室に対する比率5.9%は「看板が替わる客室の割合」であり、新規供給ではありません。 |
| 加盟の損益分岐となるADRの上昇率はどのくらいですか。 | 本稿の仮定(継続フィー8%・増収の貢献利益率75%・稼働一定)では約11.9%です。フィー率6%なら8.7%、10%なら15.4%になります。稼働率が+3pt上がる場合は必要な単価上昇率が下がります。 |
| 三井ガーデンホテル京都五条は新築ですか。 | sequence KYOTO GOJOを全館リニューアルして2027年3月20日に開業する改装型の案件です。客室数は発表資料に記載がありません。 |
⚠ 将来日程のADRに関する注意:本文で触れた2026年10月以降の推定成約ADR(下京区の2026年11月は25,600円・N=165)は調査時点で主要予約サイトに公開されている販売価格に基づく推定であり、チェックイン日に近づくにつれて変動します。確定月(2026年9月まで)の値とは基準が異なるため、前年同月比の計算には用いていません。
関連記事
- コートヤード・バイ・マリオット京都駅 11月16日開業 — 駅1km圏1.7万室に270室、価格帯の空白と11月ピーク
- ホテルFCのロイヤリティ相場は客室売上の4〜11% — 回収に必要なADRリフト7〜15%
- ホテルのリーシングとは|賃貸借・運営委託・FCの違いと収益構造をREIT開示52物件で解説
- 高さ制限31mはホテル何階分か — 京都2023年緩和から3年、100室の必要敷地は672→448㎡
- 改装の前に石綿調査 — 1975年・2006年の2本線と、1室1万〜57万円の上乗せ試算
- 日本初上陸ホテルブランド2026|5ブランド6軒857室の価格帯と競合
- ブランド転換(リブランド)の実測ROI|33物件のADRリフトと回収年数
- ノーテッドコレクション新宿207室、歌舞伎町1km圏でADR4万円以上は4施設 — IHG新ブランドの投資論点
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティングが主要予約サイトの公開情報から集計した、推定成約ADR(2025年10月〜2026年9月の12か月、下京区N=157〜170施設・中京区N=103〜112施設・南区N=54〜56施設)、JR京都駅と烏丸五条を中心とする半径1km圏の施設・客室ストック(2012〜2026年の各年末時点)、価格帯別の早期完売リードタイム(2026年9月の平日週とシルバーウィーク、リードタイム45日以内)、区別の推定OCC(2026年9月の月平均)。契約の事実はIHG公式リリース(2026年8月24日)、地価は国土交通省 不動産情報ライブラリの2026年地価公示、試算の稼働前提は観光庁「宿泊旅行統計調査」2025年確定値による。
■ 試算前提
76室、加盟前ADR 14,701円(下京区ビジネスホテルの推定成約ADR12か月平均)、稼働は通年77.4%(2025年確定値・京都府ビジネスホテル)、継続フィーは客室売上の8%(感度6〜10%)、初期加盟費750万円(1米ドル150円換算の参考値)、改装費は1室150万/300万/500万円の3水準、増収の貢献利益率75%。増分GOP=増収×75%−継続フィー、回収年数=(改装費+初期加盟費)÷増分GOP。契約条件は非公表のため、すべて当社の仮定である。
■ 限界・留意点
推定成約ADRは公開価格に基づく推定値で、実際の成約単価・会計数値とは異なる。推定OCCと完売観測は主要予約サイトで販売される在庫に基づくもので、施設全体の実稼働とは一致しない。圏域ストックは主要予約サイト掲載ベースで、未掲載の施設は含まない。14軒の個別ホテル名・契約形態・金額は公表されていないため、本稿の圏域・価格帯の数値は14軒そのものの実績ではない。3万〜5万円帯の完売日数は2〜3施設の観測にとどまる。試算は単年・税引前の簡易計算で、改装中の休業、資金調達コスト、個別物件の条件は織り込んでいない。
■ 一次資料・プレスリリース
- IHG Hotels & Resorts「IHG signs landmark 14-hotel portfolio deal in Japan」(2026年8月24日)
- トラベルボイス「IHG、京都で14ホテル・1,063室のポートフォリオ契約」(2026年8月24日)
- TTG Asia「IHG expands Japan footprint with 14-hotel conversion deal in Kyoto」(2026年8月28日)
- Hospitality Net「IHG Hotels & Resorts signs landmark 14-hotel portfolio deal in Japan」(2026年8月)
- 三井不動産ホテルマネジメント「三井ガーデンホテル京都五条」開業リリース(2026年9月24日)
- 東海旅客鉄道・JR東海不動産・JR東海ホテルズ・マリオット・インターナショナル「コートヤード・バイ・マリオット京都駅」2026年11月16日開業(2026年8月6日)
- 米国フランチャイズ開示資料の第三者集計(ガーナーの初期費用・ロイヤリティ水準の参考値)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 2026年地価公示(商業地・容積率)
- 観光庁「宿泊旅行統計調査」2025年(令和7年)確定値 — 都道府県×施設タイプ別客室稼働率
- 京都市観光協会「京都市宿泊税改正のお知らせ」(2026年2月27日)
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(区別・業態別)、半径1km圏の客室ストック、価格帯別の残室推移、推定OCC