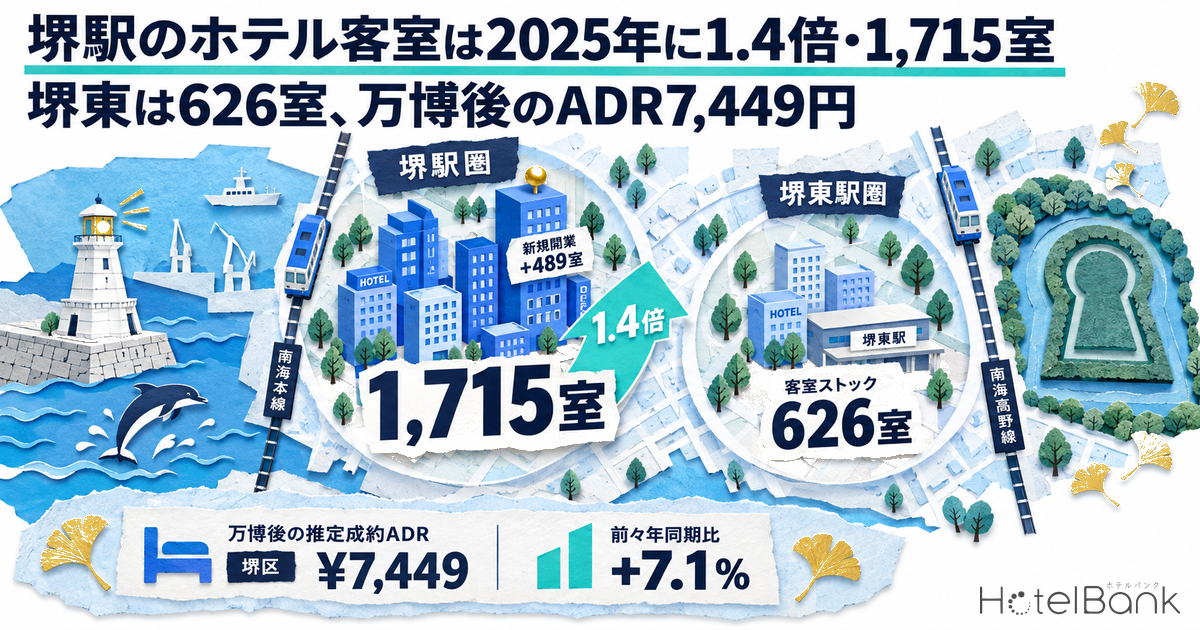
南海本線・堺駅の周辺で、2025年3月に2軒・489室のホテルが続けて開業した。3月25日の「ドーセット バイ アゴーラ 大阪堺」(321室)と、その3日後の「東横INN堺駅前」(168室)で、駅から半径1kmの客室ストックは1,226室から1,715室へ1.40倍に増えている。一方、約1.6km東にある南海高野線・堺東駅の1km圏は626室と、2019年末からの増加が70室にとどまる。本稿では、同じ堺市堺区の2つの駅で供給の伸び方が分かれた背景を地価・容積率・乗降客数・居住人口で比べ、万博後の推定成約ADRから新しい489室の吸収状況を確かめたうえで、次の開発余地がどの価格帯に残っているかを読み解く。
既刊との関係を先に整理しておきたい。新規開業が周辺の単価に与える影響を4市場で比べた「新規開業はADRを下げない」は全国の事例比較であり、駅の乗降客数と客室数の関係は「駅の乗降客1万人あたり客室数」で全国の駅を横並びにした。本稿はこれらの枠組みを堺区の2駅に当てはめ、供給が片方の駅に集まった理由と、その後の単価の動きを1つの区の中で追う点に絞る。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。試算に用いた75%は通年の仮定値で、実測値ではありません。
- 駅1km圏の客室ストック:国土交通省 不動産情報ライブラリの駅位置(堺駅=北緯34.5826度・東経135.4695度、堺東駅=北緯34.5748度・東経135.4848度)を中心とする半径1kmに立地する、客室10室以上のホテル・ビジネスホテル等(ホステル・ゲストハウス・レジャーホテルを除く)。各年末時点(2026年は調査時点の10月6日)で営業している施設を数え、運営者やブランドが替わった同一建物は1施設として扱い、営業を終えた施設はその年から除いています。客室数は各施設の公表値などをもとにメトロエンジンリサーチが整理した値で、メトロエンジンリサーチが把握する範囲の集計です(全数調査ではありません)。
- 単価分布の対象:上記のうち、2025年10月〜2026年9月に6か月以上の推定成約ADRが得られた施設。堺駅圏N=10施設・1,474室、堺東駅圏N=4施設・572室。推定成約ADRの対象区分に入らない2施設(295室)は分布に含めていません。
- 掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
- データ出典:メトロエンジンリサーチ&コンサルティング、国土交通省 不動産情報ライブラリ、国土交通省 国土数値情報、総務省・経済産業省 経済センサス
- — 堺駅側は1.40倍:1km圏の客室は2024年末の9軒1,226室から、2025年3月の2軒開業で11軒1,715室になった。増えた489室は2軒の客室数の合計と一致する。
- — 堺東側は626室:2020年にABホテル堺東(128室)が加わって683室になった後、2025年1月に57室の1軒が営業を終え、現在は5軒626室。
- — 地価は4.2倍、容積率は2倍:駅前商業地の地価公示は堺駅前26.4万円/㎡に対し堺東駅前110万円/㎡。指定容積率は400%と800%で、1室あたりの土地代は約2.1倍の開きになる。
- — 489室は吸収されている:堺区の推定成約ADRは2026年4〜9月平均で約7,500円。万博会期の前年同期比では−22.0%だが、供給増の前にあたる2年前の同期を7.1%上回る。
- — 空いているのは8,000〜12,000円帯:堺駅1km圏の10施設のうち7施設が6,000〜8,000円に集まり、8,000〜12,000円は0軒。新築150室の簡易試算では、この帯の上端まで届く商品で利回りが5.9〜6.7%になる。
堺駅1km圏は1,226室から1,715室へ — 増えた489室は2025年3月の2軒がすべて
まずは供給の事実を確認する。堺駅を中心とする半径1kmには、2019年末の時点で9軒・1,226室のホテルがあった。この水準は2024年末まで5年間変わらず、2025年3月に2軒が加わって11軒・1,715室になっている。増加分の489室は、ドーセット バイ アゴーラ 大阪堺の321室と東横INN堺駅前の168室を足した数字そのもので、既存施設の増減は含まれない。集計の起点より前の2018年9月にも、くれたけイン南海堺駅前(122室)が駅東口に開業しており、この1軒と2025年の2軒を合わせると、堺駅前には6年半ほどの間に611室が積み上がったことになる。
これに対し、堺東駅1km圏の動きは小さい。2019年末の5軒・556室から、2020年8月のABホテル堺東(128室)の開業で6軒・683室に増えたものの、2025年1月に1軒(57室)が営業を終えて5軒・626室に戻った。2019年末と比べた増加は70室(+12.6%)で、堺駅側の+489室(+39.9%)とは伸び方がはっきり分かれている。
| 年 | 堺駅1km圏 軒数 | 堺駅1km圏 客室数 | 堺東駅1km圏 軒数 | 堺東駅1km圏 客室数 | 主な増減 |
|---|---|---|---|---|---|
| 2019年 | 9 | 1,226 | 5 | 556 | — |
| 2020年 | 9 | 1,226 | 6 | 683 | 堺東:ABホテル堺東 128室が開業、1棟がリブランド(103室→102室) |
| 2021〜2024年 | 9 | 1,226 | 6 | 683 | 両圏とも増減なし |
| 2025年 | 11 | 1,715 | 5 | 626 | 堺駅:2軒・489室が開業/堺東:1軒・57室が営業終了 |
| 2026年(10月6日時点) | 11 | 1,715 | 5 | 626 | 両圏とも増減なし |
圏内の施設を一覧にすると、堺駅側は駅から500m以内に9軒が集まり、残る2軒も900m以内に収まる。堺東駅側は駅前の2軒に358室が集中し、そこから西側に3軒が点在する配置だ。
| 駅圏 | 施設名 | 客室数 | 駅からの直線距離 | 営業開始 |
|---|---|---|---|---|
| 堺駅 | アパホテル〈堺駅前〉 | 153 | 約100m | 2019年以前 |
| 堺駅 | 東横INN堺駅前 | 168 | 約150m | 2025年3月28日 |
| 堺駅 | ホテル アゴーラ リージェンシー 大阪堺 | 241 | 約160m | 2019年以前 |
| 堺駅 | くれたけイン南海堺駅前 | 122 | 約240m | 2018年9月 |
| 堺駅 | ドーセット バイ アゴーラ 大阪堺 | 321 | 約370m | 2025年3月25日 |
| 堺駅 | コンフォートホテル堺 | 119 | 約400m | 2019年以前 |
| 堺駅 | ホテルサンプラザ堺 本館 | 124 | 約440m | 2019年以前 |
| 堺駅 | ホテルサンプラザ堺 ANNEX | 89 | 約450m | 2019年以前 |
| 堺駅 | スーパーホテル 堺マリティマ | 99 | 約480m | 2019年以前 |
| 堺駅 | HOTEL IL GRANDIT | 35 | 約840m | 2019年以前 |
| 堺駅 | ビジネスホテル ニュー大浜 | 244 | 約870m | 2019年以前 |
| 堺東駅 | ABホテル堺東 | 128 | 約110m | 2020年8月17日 |
| 堺東駅 | ダイワロイネットホテル堺東 | 230 | 約280m | 2019年以前 |
| 堺東駅 | ザ・ベース・堺東・アパートメントホテル | 54 | 約400m | 2019年以前 |
| 堺東駅 | 東横INN堺東駅 | 112 | 約500m | 2019年以前 |
| 堺東駅 | ホテルアストンプラザ大阪堺 | 102 | 約810m | 2020年10月1日(リブランド) |
2軒はどこに建ったか — 市有地1.25haの活用事業と、駅東口の徒歩3分
489室がどのような土地に建ったかを見ると、供給が堺駅側に寄った理由の輪郭が見えてくる。ドーセット バイ アゴーラ 大阪堺が立つのは、堺市が事業者を公募した「大浜北町市有地活用事業」の区域である。堺市の公表資料によれば、市は2017年に株式会社アゴーラ ホスピタリティー グループを代表法人とする事業者と基本協定を結び、総面積約12,500㎡の区域にホテル・イルカ触れ合い施設・レストランなどを整備して、2025年3月25日にアーバンリゾートタウン「ポルトマーレ」としてグランドオープンさせた。募集時の契約書案は事業用定期借地権の設定を前提としており、土地を買わずに大型の敷地を確保できる枠組みだったことになる。
ホテルは地上11階・全321室で、運営会社のリリースは「堺市内最大の客室数を誇るベイサイドホテル」と紹介している(同社の公称)。2017年5月の報道では270室・2020年開業の計画として伝えられており、開業までに客室数を51室広げたことになる。南海本線堺駅から徒歩約5分、阪神高速4号湾岸線の大浜出口から約2分という立地で、堺旧港に面したハーバービューの客室やシーサイドテラスを備える点が、既存の駅前ホテルとは異なる商品になっている。
もう1軒の東横INN堺駅前は、堺駅東口から徒歩3分の戎島町に168室で開業した。東横インの公式発表は、関西国際空港へ空港特急で35分、阪神高速の大浜出口から車で3分というアクセスを打ち出しており、駅前3分の利便性に15台の駐車場を組み合わせた構成だ。2軒の敷地はいずれも商業地域・指定容積率400%・建蔽率80%で、駅の西側と東側に分かれて立地している。
堺東駅1km圏は626室 — 2020年に128室が加わり、2025年に57室が抜けた
一方の堺東駅側では、2019年末からの7年間で新築は1軒だけだった。2020年8月17日に開業したABホテル堺東(128室)は、堺東駅西口から徒歩約2分、市役所のすぐ隣という立地で、大浴場を備えた宿泊特化型である。建築計画データによれば敷地は約365㎡、地上12階・延床約2,763㎡で、指定容積率800%の駅前商業地をほぼ使い切る形で128室を積み上げている。ドーセットが立つ市有地活用事業の区域(約12,500㎡)と比べると、敷地は34分の1にあたる。
同じ2020年の10月1日には、大町東の「ホテル1-2-3堺」が京都プラザホテルズの運営で「ホテルアストンプラザ大阪堺」(102室)としてリブランドオープンした。建物は同じで、運営とブランドが切り替わったものだ。そのため本稿では1施設の継続として数えており、客室の純増には当たらない。
ただし、2025年には減少が1件あった。翁橋町のホテルリバティプラザ(メトロエンジンリサーチの把握で57室)は、堺で初めての都市型ホテルとして長く親しまれてきたが、2025年1月に閉館が地域メディアで報じられている。この57室が抜けたことで、堺東駅1km圏は683室から626室になった。
駅そのものにも動きがある。堺東駅直結の髙島屋堺店は2026年1月7日に閉店し、南海電鉄は駅ビル「南海堺東ビル」を商業施設「HiViE(ヒビエ)堺東」として改装する計画を2026年2月に公表した。1階のスーパーマーケット「ライフ」を2026年12月上旬に先行して開き(2026年7月発表)、全館のグランドオープンは2027年春ごろを予定している。公表資料に宿泊用途の記載はなく、駅直結の大きな床は日常利用型の商業として再生される方向といえる。百貨店跡の用途転換については「百貨店跡地のホテル転用は14件中6件」で全国の事例を整理している。
2つの駅を数字で比べる — 乗降客は堺東が1.55倍、駅前地価は4.2倍
それでは、2つの駅の立地はどれほど違うのか。乗降客数・居住人口・地価・容積率を同じ半径で並べると、需要の規模は堺東のほうが大きく、土地の値段も堺東のほうがはるかに高いという、供給の動きとは逆向きの構図が浮かび上がる。
| 指標 | 堺駅(南海本線) | 堺東駅(南海高野線) |
|---|---|---|
| 1日あたり乗降客数(2023年) | 35,058人 | 54,459人 |
| 同・2019年比 | 90.6%(2019年 38,712人) | 90.1%(2019年 60,454人) |
| 半径1kmの居住人口(2025年推計) | 29,934人 | 34,159人 |
| 同・2040年の見通し | −6.9% | −7.0% |
| 駅前商業地の地価公示(2026年1月1日) | 264,000円/㎡(栄橋町・前年比+5.6%) | 1,100,000円/㎡(北瓦町・前年比+15.8%) |
| 同・2021年からの変化 | +17.9%(224,000円/㎡) | +50.1%(733,000円/㎡) |
| 同地点の指定容積率 | 400% | 800% |
| 半径1kmの客室数(2026年10月) | 11軒・1,715室 | 5軒・626室 |
| 乗降客1万人あたり客室数 | 489室 | 115室 |
| 津波浸水想定(駅地点) | 1.0〜2.0m | 想定区域外 |
乗降客数は堺東駅が1日54,459人で、堺駅の35,058人の1.55倍にあたる。いずれも2019年の9割まで戻した段階にあり、回復の度合いに差はない。にもかかわらず、乗降客1万人あたりの客室数は堺駅の489室に対して堺東駅は115室と、4.3倍の開きがある。鉄道の利用規模に対して客室が厚いのは堺駅側で、堺東駅側は利用規模の割に客室が薄い駅だといえる。
背景にあるのは土地の条件である。堺東駅前(北瓦町)の地価公示は2026年で1㎡あたり110万円と、堺駅前(栄橋町)の26.4万円の4.2倍に達し、2021年からの5年間の上昇率も+50.1%と+17.9%で大きく開いた。指定容積率は堺東駅前が800%、堺駅前が400%なので、同じ延床を確保するのに必要な敷地は堺東が半分で済むものの、それでも1室あたりの土地代は約2.1倍になる計算だ。加えて、堺東の800%地区は駅前の限られた街区で、まとまった敷地が市場に出にくい。堺駅側で大型の供給が実現したのは、1.25haの市有地という、民間の取引では出てこない規模の土地が公募にかけられたためと読める。
周辺の居住人口は、堺駅1km圏が29,934人、堺東駅1km圏が34,159人でほぼ同じ規模にあり、2040年の見通しも−6.9%と−7.0%で並ぶ。どちらの駅も人口3万人前後の市街地に囲まれており、住民の親族訪問や地元企業の来訪といった地場の宿泊需要の土台に大きな差はない。堺東駅については、半径1kmに事業所641・従業者6,315人、うちオフィス系21.4%という就業の集積も確認できる(総務省・経済産業省 経済センサス‐活動調査)。市役所や金融機関が集まる行政・業務の中心であり、平日の出張需要を受けやすい立地といえる。
災害想定の面でも2駅の条件は異なる。国土交通省 不動産情報ライブラリによれば、堺駅とその周辺は津波浸水想定が0.3〜2.0m、高潮浸水想定が3m以上5m未満の区域にかかるのに対し、堺東駅は津波・洪水の想定区域の外にある。臨海側で新築する場合は、受変電設備や非常用電源を上階に置くといった設計条件を織り込むことになり、その費用感は「高潮浸水想定区域の客室は大阪で81%」で試算している。
新しい489室は吸収されたか — 万博後の堺区ADRは2年前を7.1%上回る
ここからは需要側を見る。2軒の開業は2025年大阪・関西万博(4月13日〜10月13日)の直前にあたり、堺区の推定成約ADRは会期中に大きく押し上げられた。会期にかかる2025年4〜10月の平均は約9,500円で、直前12か月(2024年4月〜2025年3月)の平均約6,900円を37%上回り、9月には約10,800円(N=16施設)まで上がっている。
万博が終わると単価は下がり、2026年1月には約6,500円(N=17施設)になった。ただし、これは前年同月(2025年1月・約6,300円)を3.6%上回る水準で、会期前の同じ月の水準を割り込んではいない。2026年4〜9月の平均は約7,500円と、万博会期だった前年同期(約9,600円)に対しては−22.0%だが、2軒が開業する前の2024年同期(約7,000円)に対しては+7.1%である。同じ比較を大阪府全体で行うと、前年同期比−29.3%、2024年同期比+1.2%なので、堺区は府全体より下げ幅が小さく、2年前からの上積みも大きい。
直近12か月(2025年10月〜2026年9月)の平均は約7,400円で、月ごとの対象は16〜17施設だった。対象施設数は2025年3月に16施設から18施設へ増えており、新しい2軒が集計に加わった影響を含む。そこで、開業前後の両方でデータがそろう既存施設だけを取り出すと、堺駅1km圏の8施設では2024年4〜9月の中央値が約6,900円、2026年同期が約7,300円(+6.6%)で、8施設のうち6施設が2年前を上回っていた。堺東駅1km圏の3施設も約8,600円から約9,200円(+7.2%)に上がっている。駅圏の客室が4割増えた後も、既存施設の単価は2年前より高い位置にあるといえる。
稼働の面も確認しておく。堺区の稼働率(OTA掲載在庫ベース・推定)は2026年8月が78.5%(対象11施設/客室1,617室、主要予約サイト掲載ベース)、9月が77.2%(対象10施設/客室1,616室、同)だった。同じ指標の大阪府全体は8月80.8%(対象409施設/客室58,700室、同)、9月80.4%(対象410施設/客室59,647室、同)で、堺区との差は2〜3ポイントに収まる。曜日別に見ると、堺区は土曜が8月84.1%・9月81.3%、月〜木曜が79.1%・77.6%で、週末と平日の差が小さい。この指標はOTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なるが、新規供給の翌年に府平均と近い水準で推移していることは、489室が市場に受け入れられている状況を示している。
価格帯の空白 — 堺駅側は8,000〜12,000円帯に1軒もない
次に、圏内の施設が単価のどこに並んでいるかを見る。2025年10月〜2026年9月の推定成約ADR(12か月平均)が得られる14施設を客室数と単価で配置すると、堺駅1km圏の10施設のうち7施設が6,000〜8,000円の帯に集まっていた。東横INN堺駅前は開業1年目から約7,800円と、この中心帯の上側に並んでいる。その上は、約12,600円のドーセット バイ アゴーラ 大阪堺まで4,800円分の間隔が空いており、8,000〜12,000円の帯には1軒もない。
| 価格帯 | 堺駅1km圏 | 堺東駅1km圏 |
|---|---|---|
| 6,000円未満 | 2施設・368室 | — |
| 6,000〜8,000円 | 7施設・785室 | 2施設・214室 |
| 8,000〜12,000円 | 0施設 | 2施設・358室 |
| 12,000円以上 | 1施設・321室 | — |
| 計(中央値) | 10施設・1,474室(7,645円) | 4施設・572室(8,482円) |
堺東駅側は様子が違う。4施設の中央値は約8,500円と堺駅側(約7,600円)より800円ほど高く、駅前の2施設は約9,100円と約11,900円で、堺駅側では空いている8,000〜12,000円帯に入っている。乗降客数が多く客室が薄い駅前では、同じ宿泊特化型でも一段高い単価が成立していると読める。なお、堺駅直結のフルサービス型1施設(241室)は推定成約ADRの対象区分に入らないため分布に含めていないが、掲載価格(全プラン平均・税込)は12か月平均で約27,400円と、別の価格層を形成している。
集積6,000〜8,000円帯
堺駅側7施設・785室、堺東側2施設・214室。駅前の宿泊特化型が横並びになる中心帯で、2025年開業の168室もここに加わった。
余地①堺駅側の8,000〜12,000円帯
現在0施設。中心帯とベイサイドの大型1施設の間に4,800円分の間隔がある。大浴場や広めの客室など、中心帯に一段上乗せできる商品の入る余地が残る。
余地②堺東側の12,000円以上
現在0施設。駅前の2施設が9,000〜12,000円で成立しており、乗降客5.4万人の駅に対して上位帯の商品はまだない。
次の150室をどちらに置くか — 地価と単価を入れた簡易試算
価格帯の空白が実際の開発として成り立つかを、新築150室の宿泊特化型で試算してみたい。前提は、客室18㎡・客室部分比率65%(延床約4,154㎡=約1,257坪)、通年の稼働率75%、GOP率45%とした。稼働率は堺区の8〜9月の推定値(77〜79%)が掲載在庫ベースで高めに出る指標であることを踏まえた仮定値である。GOP率は、宿泊特化型の業界目安が40〜60%(リロホテルソリューションズ)、インヴィンシブル投資法人が開示する運営91物件の実績が38.9%(2024年12月期)であることから、新築初期の保守的な水準として45%を置いた。
建設費は2段階で示す。第1段階は国土交通省 建築着工統計にもとづくarchi-bookの集計による2025年のホテルS造の坪単価240.5万円で、150室の建設費は約30.2億円(1室あたり約2,015万円)になる。第2段階は、2027年着工・2029年開業を想定し、施工の中間にあたる2028年まで年+5%の上昇を3年分織り込んだもの(×1.158)で、約35.0億円(同約2,332万円)に増える。土地代は、駅前商業地の地価公示を指定容積率いっぱいに使う前提で単純に当てはめた参考値であり、堺駅側が約2.7億円(1室あたり約183万円)、堺東側が約5.7億円(同約381万円)と2.1倍の差がつく。
| 項目 | A. 堺駅側・空白帯の中ほど | B. 堺駅側・空白帯の上端 | C. 堺東駅前 |
|---|---|---|---|
| 想定ADR | 9,500円 | 12,000円 | 10,500円 |
| 必要敷地(容積率) | 約1,038㎡(400%) | 約1,038㎡(400%) | 約519㎡(800%) |
| 土地代(地価公示ベース) | 2.74億円 | 2.74億円 | 5.71億円 |
| 客室売上(年) | 3.90億円 | 4.93億円 | 4.31億円 |
| GOP(年) | 1.76億円 | 2.22億円 | 1.94億円 |
| 【2025年実績ベース】建設費 | 30.22億円 | 30.22億円 | 30.22億円 |
| 総投資額 | 32.96億円 | 32.96億円 | 35.93億円 |
| GOP利回り/単純回収 | 5.3%/18.8年 | 6.7%/14.9年 | 5.4%/18.5年 |
| 【建設期間インフレ織込み】建設費 | 34.98億円 | 34.98億円 | 34.98億円 |
| 総投資額 | 37.72億円 | 37.72億円 | 40.69億円 |
| GOP利回り/単純回収 | 4.7%/21.5年 | 5.9%/17.0年 | 4.8%/21.0年 |
試算から読み取れる点は2つある。1つ目は、土地代の差が利回りをほとんど動かさないことだ。堺東駅前の地価は堺駅前の4.2倍だが、総投資に占める土地の割合は堺駅側で7〜8%、堺東側でも14〜16%にとどまり、投資額の8〜9割は建設費が占める。その結果、堺東駅前で10,500円を取る場合(C)と堺駅側で9,500円を取る場合(A)の利回りは5.4%と5.3%でほぼ並ぶ。2駅の開発余地を分けているのは地価の水準というより、必要な広さの敷地が出てくるかどうかだといえる。
2つ目は、利回りを決めるのが単価の帯だという点である。堺駅側でも、空白帯の上端にあたる12,000円まで届く商品(B)であれば利回りは5.9〜6.7%になり、中ほどの9,500円(A)の4.7〜5.3%から1ポイント以上の上積みが見込める。ドーセット バイ アゴーラ 大阪堺が開業1年目に約12,600円の水準を示したことは、ベイサイドの眺望や広めの客室といった付加価値があれば、この立地で上位帯が成立することを裏づける材料になる。建設費の上昇は新規参入のハードルを上げるため、すでに開業した施設にとっては競合の増え方が緩やかになるという面も持つ。
| 項目 | ベースケース | ADR −10% | OCC −5pt | 両方 |
|---|---|---|---|---|
| 客室売上(年) | 3.90億円 | 3.51億円 | 3.64億円 | 3.28億円 |
| GOP(年) | 1.76億円 | 1.58億円 | 1.64億円 | 1.47億円 |
| GOP利回り | 4.7% | 4.2% | 4.3% | 3.9% |
| 想定ADR \ 通年稼働率 | 65% | 70% | 75% | 80% | 85% |
|---|---|---|---|---|---|
| 8,000円 | 3.4% | 3.7% | 3.9% | 4.2% | 4.4% |
| 9,500円 | 4.0% | 4.3% | 4.7% | 5.0% | 5.3% |
| 10,500円 | 4.5% | 4.8% | 5.1% | 5.5% | 5.8% |
| 12,000円 | 5.1% | 5.5% | 5.9% | 6.3% | 6.7% |
| 13,000円 | 5.5% | 5.9% | 6.4% | 6.8% | 7.2% |
単価と稼働を同時に動かすと、GOP利回りは3.4%から7.2%まで開く。25通りのうち5.0%以上になるのは15通りで、通年稼働率75%の仮定のもとで5.0%に届く想定ADRは約10,200円になる。堺駅1km圏の中心帯(6,000〜8,000円)の延長にある8,000円では、稼働率を85%まで引き上げても4.4%にとどまり、空白帯の上半分まで単価を上げることが新築で利回りを確保する条件といえる。
※簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。土地代は地価公示の標準地価格を単純に当てはめた参考値で、実際の取引価格や、前面道路・斜線制限による容積率の消化状況とは異なります。客室以外の売上、開業準備費、金利、公租公課は含めていません。
供給パイプラインと保有構造 — 現時点で圏内に次の計画は確認されていない
今後の供給についても触れておきたい。調査時点(2026年10月6日)の確認申請ベースの計画データでは、堺駅・堺東駅の1km圏に客室10室以上の新しいホテル計画は確認できなかった。2025年3月の2軒が、現時点で把握できる最後の大型供給ということになる。※調査時点での確認申請ベース。今後の申請追加により件数・客室数は増加する見込みであり、現時点での確定パイプラインの下限値として参照されたい。
保有の面では、対象16施設の中に上場ホテルREIT 7法人(いちごホテルリート投資法人(3463)、インヴィンシブル投資法人(8963)、日本ホテル&レジデンシャル投資法人(3472)、ジャパン・ホテル・リート投資法人(8985)、星野リゾート・リート投資法人(3287)、森トラストリート投資法人(8961)、霞ヶ関ホテルリート投資法人(401A))の保有物件は含まれていない(保有関係マスター300物件、2026年10月6日照会)。上記7法人の保有が確認されていないエリアだけに、2軒の開業から1年半が過ぎて単価と稼働の実績がそろい始めたことは、今後の取引や借り換えの際に参照できる材料が増えたことを意味する。
| 区分 | 確認できた事実 | 検討時の着眼点 |
|---|---|---|
| 市場 | 堺区ADRは万博会期の前年同期比−22.0%、2年前同期比+7.1% | 2025年は特殊年。前年比ではなく2024年との比較で基調を読む |
| 供給 | 堺駅1km圏は1.40倍、確認申請ベースで次の計画は未確認 | 申請は開業の1〜2年前に出るため、定期的な再確認が有効 |
| 需要基盤 | 両駅とも1km圏人口は約3万人、2040年に−7%前後 | 地場需要に加え、関空・なんば方面からの宿泊を取り込む商品設計 |
| 建設 | S造の坪単価240.5万円(2025年)、年+5%の上昇を想定 | 投資額の8〜9割が建設費。着工時期の違いで利回りが0.6〜0.9ポイント動く |
| 立地条件 | 堺駅周辺は津波0.3〜2.0m・高潮3〜5mの浸水想定区域 | 受変電・非常用電源の上階配置など、設計段階での織り込み |
まとめ — 供給を決めたのは需要の大小ではなく、土地が出たかどうか
ここまでを整理すると、堺区の2駅で供給の伸び方が分かれた理由は、需要の規模では説明がつかない。乗降客数は堺東駅が1.55倍、駅前の単価も堺東のほうが高いにもかかわらず、客室が増えたのは堺駅側だった。決め手になったのは、堺旧港の市有地1.25haという大きな敷地が公募に出たことと、駅前商業地の地価が堺東の4分の1だったことである。堺東駅前は容積率800%の高度利用が可能な一方、まとまった敷地が出にくく、2019年末以降の新築は365㎡の敷地に建った128室の1軒にとどまっている。
新しい489室については、万博という特殊な年をはさんだものの、堺区の推定成約ADRは2年前の同期を7.1%上回り、既存施設の単価も多くが2年前より高い水準にある。稼働率の推定値も大阪府全体と2〜3ポイント差で推移しており、供給は市場に受け入れられたと読める。そのうえで残っている余地は、堺駅側では8,000〜12,000円帯、堺東側では12,000円以上の帯になる。
運営者や投資家にとっての示唆は、次の開発機会が「どちらの駅か」よりも「どの帯の商品か」で決まるという点だろう。堺駅側で中心帯に並ぶ商品を増やすより、空白帯の上端を狙える付加価値を持たせるほうが、建設費が上がった現在の条件では利回りを確保しやすい。堺東側では、駅ビルの改装が進む2027年春に向けて、駅前の小さな敷地や既存建物の転用といった機会が出てくるかを見ておきたい。
関連記事
- 新規開業はADRを下げない — 供給+21%の呉は+6.5%、心斎橋-36%は万博反動|2026年夏4市場
- 駅の乗降客1万人あたり客室数、中央値20室 — 出店余地が残る全国20駅【2026】
- 駅から100mでホテル単価-2.7% — 効くのは大都市だけ、全国4,089軒の距離勾配
- 百貨店跡地のホテル転用は14件中6件 — 必要ADRは市場中央値の1.4〜3.1倍
- 高潮浸水想定区域の客室は大阪で81%・3府県12万室 — 受変電設備を上げる1室3万〜25万円
- 事業用定期借地でホテルの必要ADRは最大1.4万円低下 — 駅前商業地15都市を試算
- 大阪の推定成約ADRは前年比−25%、前々年比は+1.6% — 万博翌年のYoYをどう扱うか
- 夢洲IR2,500室は湾岸4区9,559室の26% — 大阪ベイの価格帯ホワイトスペース
参考資料・出典一覧
■ データソース
客室ストックは、堺駅・堺東駅(国土交通省 不動産情報ライブラリの駅位置)から半径1kmに立地する客室10室以上のホテル・ビジネスホテル等16施設・2,341室を、各社公表資料と照合して年末時点で整理したもの。単価は推定成約ADR(堺区の月次は15〜18施設、施設別の分布は2025年10月〜2026年9月に6か月以上の値が得られた14施設・2,046室)、稼働はOTA掲載在庫ベースの推定値(2026年8〜9月、堺区10〜11施設・大阪府409〜410施設)。地価公示・指定容積率・駅別乗降客数・浸水想定は国土交通省、将来推計人口は国土数値情報の250mメッシュ、就業集積は経済センサス‐活動調査による。
■ 試算前提
新築150室の宿泊特化型、客室18㎡・客室部分比率65%(延床約4,154㎡)、通年稼働率75%・GOP率45%はいずれも仮定値。建設費は建築着工統計にもとづく2025年のホテルS造の坪単価240.5万円(民間集計値)と、2028年まで年+5%の上昇を3年分織り込んだ値の2段階。土地代は2026年地価公示の標準地価格を指定容積率いっぱいに使う前提で当てはめた参考値。GOP利回りはGOP÷総投資額(土地代+建設費)で、感度マトリクスは堺駅側の総投資額37.72億円を固定してADRと稼働率だけを動かしている。
■ 限界・留意点
推定成約ADRと稼働率はOTA上の公開情報にもとづく推定値で、各施設の実際の成約価格・実稼働率とは異なる。2025年4〜10月は大阪・関西万博の会期にあたり、前年同期比は基調を表さない。価格帯の分布は堺駅圏10施設・堺東駅圏4施設と対象が少なく、1施設の動きで帯ごとの軒数が変わる。試算は客室以外の売上、開業準備費、金利、公租公課、FF&E更新を含まず、GOP利回りはNOI利回りやIRRとは別の指標である。供給計画は調査時点(2026年10月6日)の確認申請ベースで、以後の申請は反映していない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 駅1km圏の客室ストック(N=16施設・2,341室)、推定成約ADR(堺区 月15〜18施設、施設別 N=14施設)、推定稼働率(堺区 10〜11施設・大阪府 409〜410施設)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(令和8年1月1日)・用途地域・駅別乗降客数・津波/高潮浸水想定区域
- 国土交通省 国土数値情報 — 250mメッシュ別将来推計人口
- 総務省・経済産業省「令和3年経済センサス‐活動調査」
- 堺市「大浜北町市有地活用事業」/同「事業用定期借地権設定契約書(案)」
- 国土交通省「建築着工統計調査」(建設費の坪単価)/国土交通省「建築物動態統計調査」(建築計画)
■ REIT・業界レポート
- インヴィンシブル投資法人「ホテルポートフォリオ」(運営91物件のGOP率 38.9%・2024年12月期)
- リロホテルソリューションズ「GOPとは」(業態別GOP率の目安)
- archi-book「建築着工統計にもとづく構造別建築費(2025年版)」
■ ニュース・プレスリリース
- アゴーラ ホスピタリティー グループ「本日開業『ドーセット バイ アゴーラ 大阪堺』堺市内最大の客室数を誇るベイサイドホテル」(2025年3月25日)
- 堺市「【堺旧港エリア】アーバンリゾートタウン『ポルトマーレ』がグランドオープン」(2025年3月25日)
- 日本経済新聞「堺駅西側に270室ホテル アゴーラ 20年開業、事業費130億円」(2017年5月)
- 東横イン公式サイト「東横INN堺駅前」/東横イン公式X(2025年3月28日)
- TRAICY「東横イン、『東横INN堺駅前』を3月28日開業」(2025年1月14日)
- ABホテル堺東 公式サイト/堺観光ガイド「ABホテル堺東」
- 京都プラザホテルズ「堺市に7店舗目のホテルをリブランドオープン『ホテルアストンプラザ大阪堺』」(2020年9月)
- 号外NET 堺市堺区・西区「『ホテルリバティプラザ』が閉館していました」(2025年1月31日)
- 南海電気鉄道「堺東駅直結の新たな商業施設『HiViE堺東』2027年春に全館グランドオープン決定」(2026年2月24日)