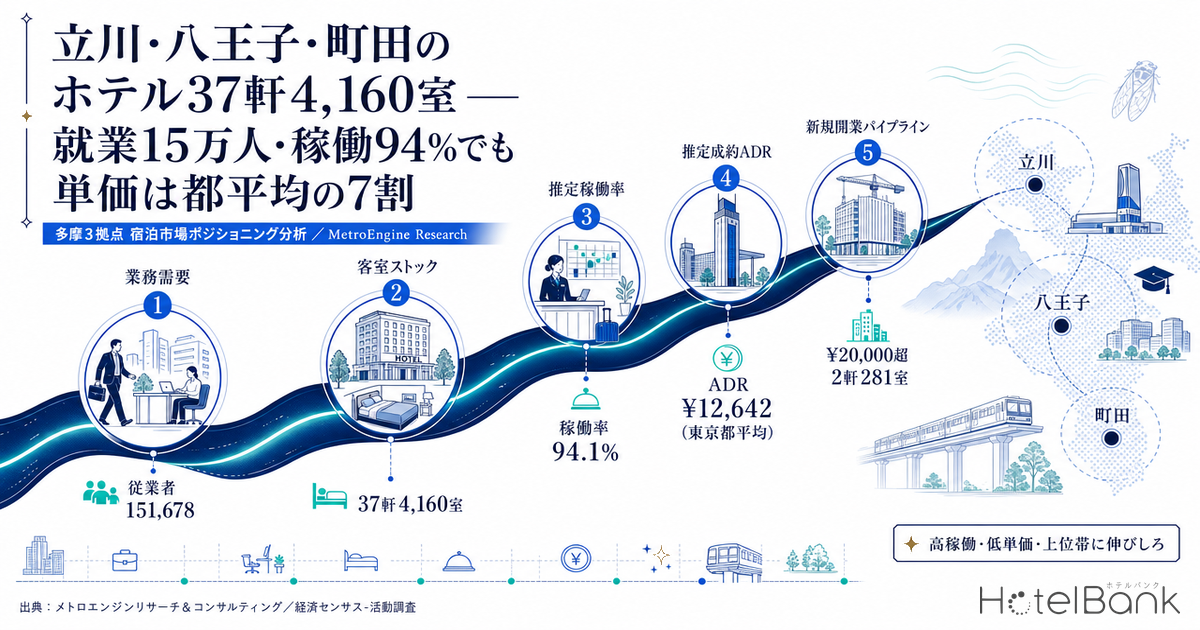
東京都のホテル投資分析は、ほぼ例外なく23区の話で終わる。だが多摩地区の中核3駅——立川・八王子・町田——の半径1km圏には、事業所10,869・従業者151,678人という業務集積がある。これは千葉駅圏(66,439人)や船橋駅圏(38,350人)を大きく上回り、大宮駅圏(95,408人)をも超える規模だ。本稿は既刊の『東京23区ホテル供給圧2026』『2040年に居住人口と就業がともに伸びる東京湾岸の開発適地』『居住増×就業増の開発適地スクリーニング(全国18ノード)』とは対象地域が重ならない、23区外の東京=多摩地区を単独で扱う。既存客室ストック・業務需要・新線投資の時間軸という3点セットで、この「東京都の未使用サブリージョン」を定量化する。
本記事における指標の定義
- ADR(平均客室単価)=各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率)=エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。OTA上で販売される在庫の消化状況に基づく推定値であり、施設全体の実稼働率とは異なります。
- 就業1,000人あたり客室数=対象商圏の客室数 ÷ 同一商圏の従業者数 × 1,000。商圏の切り方(半径)に依存するため、本稿では半径1kmと2kmの双方を併記します。
- 客室ストック=旅館・リゾートホテル・ビジネスホテル・シティホテル・デラックスホテルの5業態で、直近にOTA上での販売継続が確認できた施設のみを集計(大人専用・カプセル・ゲストハウス等は別掲)。
- データ出典:メトロエンジンリサーチ&コンサルティング/総務省・経済産業省 経済センサス-活動調査/国土交通省 不動産情報ライブラリ
- — 従業者151,678人に対し客室は37軒4,160室。就業1,000人あたり27.4室(半径2km圏では立川16.2室・町田16.4室)で、首都圏11拠点の下位グループにある。
- — 推定稼働率89.8〜94.1%(2026年8月)は東京都平均91.1%と同等以上。一方で推定成約ADRは都平均の66〜79%にとどまる。
- — ¥20,000超は2軒281室、¥25,000超は1軒81室。八王子・町田には¥12,500超の施設が1軒も存在せず、中位価格帯が構造的な空白になっている。
- — 3年の開業空白を経て325室が2026年10月〜2027年3月に投入。うち211室は多摩エリア最大級のバンケットを併設し、規模×上位価格帯の空白に初めて入る。
- — 推奨はミッドスケール94室・ADR¥15,000。インフレ織込後のGOP利回り6.3%、ADR1割下振れ・稼働5pt低下の複合ケースでも5.4%を維持する。
結論 — 就業15万人・稼働94%に対し、上位価格帯は81室しかない
結論から書く。多摩3拠点の宿泊市場は「高稼働・低単価・上位帯に伸びしろ」という3点で特徴づけられる。2026年8月(1〜22日)のOTA掲載在庫ベース推定稼働率は立川93.8%・八王子94.1%・町田89.8%で、うち立川と八王子は東京都全体(91.1%)を上回った。にもかかわらず推定成約ADRは2026年7月時点で立川¥9,900・八王子¥8,300・町田¥8,300と、東京都平均(¥12,600)の66〜79%にとどまる。
その背景にあるのが価格帯構造だ。3駅1km圏で販売継続が確認できるホテル・旅館37軒4,160室のうち、直近12ヶ月平均の推定成約ADRが¥20,000を超えるのは2軒281室(客室数の6.8%)、¥25,000超は1軒81室(同1.9%)しかない。従業者15万人を抱える商圏で、上位価格帯を担う客室は実質1棟分にとどまる。
一方で、この構造はこれから動く。2026年10月に八王子駅南口で114室、2027年3月に立川駅北口で211室の新規開業が公表され、多摩都市モノレールは2025年11月に上北台〜箱根ケ崎間(7,055m・7駅)の都市計画事業認可を取得した。以下、就業・供給・単価・立地・パイプラインの順に実測値を積み上げる。
業務需要 — 3駅1km圏に事業所10,869、従業者151,678人
まず需要側の実測から入る。総務省・経済産業省「経済センサス-活動調査」(境界は国勢調査2020年小地域)に基づき、各駅の半径1km圏で事業所数・従業者数・オフィス系従業者比率を集計した。
| 駅(半径1km圏) | 事業所数 | 従業者数 | オフィス系従業者 | オフィス系比率 | 集計小地域数 |
|---|---|---|---|---|---|
| 立川駅 | 3,949 | 62,987 | 14,739 | 23.4% | 11 |
| 八王子駅 | 3,583 | 48,276 | 7,374 | 15.3% | 23 |
| 町田駅 | 3,337 | 40,415 | 8,096 | 20.0% | 18 |
| 3駅合計 | 10,869 | 151,678 | 30,209 | — | 52 |
3駅とも半径1km圏で従業者4万〜6万人台という水準にある。単独では都心の主要駅に及ばないが、3拠点の合計は151,678人。首都圏の郊外業務拠点として比較すると、大宮駅圏(95,408人)や川崎駅圏(92,239人)を上回る規模の業務集積が、都県境をまたがずに東京都内に存在していることになる。
性格は3駅で異なる。立川はオフィス系比率23.4%と最も業務色が濃く、法人需要の受け皿として素性が良い。八王子は同15.3%と製造・卸小売・教育のウェイトが高く、市公式サイトによれば市内には21校の大学・短期大学・高専があり約9万人の学生が学ぶ(大学コンソーシアム八王子には25校が加盟し約10万人)。入試・オープンキャンパス・学会・合宿といった、オフィス勤務者とは異なる季節需要を持つ。町田は同20.0%で商業・サービスの比重が大きく、横浜線・小田急線の結節点として神奈川県北部からの流入を受ける。この需要ミックスの違いは、後段のADR水準の差にそのまま現れている。
客室ストック — 37軒4,160室、就業1,000人あたり27.4室
供給側は、各駅の半径1km圏に立地する施設を全件抽出したうえで、直近時点でOTA上の販売が継続していることを確認できた施設のみを集計対象とした。宿泊主体の需要を測るため、集計は旅館・リゾートホテル・ビジネスホテル・シティホテル・デラックスホテルの5業態に限定している(大人専用・カプセル・ゲストハウス等を含めた全宿泊施設ベースでは44軒4,339室)。
| 駅(半径1km圏) | ホテル・旅館 | 客室数 | 1軒平均 | 従業者数 | 就業1,000人あたり客室 |
|---|---|---|---|---|---|
| 立川駅 | 17軒 | 1,565 | 92室 | 62,987 | 24.8室 |
| 八王子駅 | 12軒 | 1,612 | 134室 | 48,276 | 33.4室 |
| 町田駅 | 8軒 | 983 | 123室 | 40,415 | 24.3室 |
| 3駅合計 | 37軒 | 4,160 | 112室 | 151,678 | 27.4室 |
ここで押さえておきたいのは、施設マスター上の登録件数と、実際に売られている客室が一致しないことである。立川駅1km圏では、238室規模のシティホテルが2023年12月を最後に販売を終えている。この1件だけで、当時の同圏内ホテル客室ストックの約13%に相当する。多摩の客室在庫を語るとき、登録ベースの軒数を見ていると実勢を数年分読み違える。
町田駅圏が8軒と最も薄い。1km圏の客室983室に対し従業者40,415人で、3駅の中では立川と並ぶ低水準にある。八王子は1軒平均134室と規模が大きく、200室級が4棟(京王プラザホテル八王子200室ほか)並ぶ構成だ。
首都圏11拠点との正規化比較 — 立川・町田は下位グループ
「多摩は客室が薄い」という感覚を検証するには、商圏規模の異なるエリアを同じ物差しに載せる必要がある。ここでは首都圏の主要ターミナル11駅について、同一の手順(半径2km圏の従業者数と、同圏内で販売継続が確認できるホテル・旅館5業態の客室数)で「就業1,000人あたり客室数」を算出した。
半径2km圏で見ると、立川16.2室・町田16.4室は11拠点中で船橋(10.3室)に次ぐ下位に位置する。池袋34.4室・新宿33.6室・川崎30.7室といった上位グループの半分以下であり、大宮23.6室・横浜24.1室と比べても3割ほど低い。八王子だけは22.8室と大宮・横浜に近い水準にあるが、これは200室級が集中する構成による。
半径1kmに絞ると順位は入れ替わる(町田24.3室・立川24.8室・八王子33.4室)。駅至近に集中しているか、広い商圏に散っているかで数字が動くためだ。両方の半径で共通して言えるのは、立川と町田が首都圏主要拠点の中で一貫して下位グループにあることである。八王子は駅至近では平均的だが、2km圏まで広げると業務集積の伸びに客室が追いついていない。
| 拠点 | 2km圏 従業者 | 2km圏 客室 | 2km 就業1,000人あたり | 1km 就業1,000人あたり |
|---|---|---|---|---|
| 船橋 | 64,118 | 660 | 10.3室 | 15.3室 |
| 立川 | 96,324 | 1,565 | 16.2室 | 24.8室 |
| 町田 | 67,397 | 1,103 | 16.4室 | 24.3室 |
| 八王子 | 70,561 | 1,612 | 22.8室 | 33.4室 |
| 大宮 | 152,039 | 3,586 | 23.6室 | 27.5室 |
| 横浜 | 303,887 | 7,309 | 24.1室 | 19.4室 |
| 千葉 | 126,928 | 3,474 | 27.4室 | 38.2室 |
| 品川 | 476,728 | 13,334 | 28.0室 | 52.5室 |
| 川崎 | 129,590 | 3,981 | 30.7室 | 43.2室 |
| 新宿 | 598,783 | 20,111 | 33.6室 | 46.1室 |
| 池袋 | 273,953 | 9,413 | 34.4室 | 41.0室 |
単価と稼働 — 稼働は都平均超、単価は都平均の66〜79%
需給の逼迫度と価格の関係を見る。2026年8月1〜22日のOTA掲載在庫ベース推定稼働率は、立川93.8%・八王子94.1%・町田89.8%。同期間の東京都全体は91.1%であり、立川と八王子は都平均を上回った。多摩3拠点は、少なくとも夏季の在庫消化という点で23区に劣後していない。
| エリア | 推定稼働率 2026年8月 | 集計施設/客室 | 推定成約ADR 2026年7月 | 前年同月比 | 対東京都比 |
|---|---|---|---|---|---|
| 立川市 | 93.8% | 14施設/1,436室 | ¥9,919 | -2.3% | 78.5% |
| 八王子市 | 94.1% | 13施設/1,640室 | ¥8,304 | +1.0% | 65.7% |
| 町田市 | 89.8% | 11施設/1,437室 | ¥8,342 | +3.7% | 66.0% |
| 東京都 | 91.1% | 1,384施設/184,144室 | ¥12,642 | -4.8% | 100% |
単価の側は対照的だ。2026年7月の推定成約ADRは立川¥9,900、八王子¥8,300、町田¥8,300で、東京都平均¥12,600の66〜79%にとどまる。ただし方向は悪くない。直近12ヶ月(2025年8月〜2026年7月)の平均で見ると、立川¥11,200(前年同期比+13.7%)、八王子¥8,100(同+4.5%)、町田¥8,100(同+5.4%)で、いずれも上昇している。同期間の東京都は¥14,600(同+7.2%)であり、立川の伸び率は都平均を上回った。
季節パターンも読み取れる。3市とも2月〜4月に山が立ち、6月〜7月に谷が来る。これは学校行事・年度替わり・入試シーズンと、梅雨期の法人出張の端境期に対応する。とくに立川は2025年11月に約¥12,800、2026年4月に約¥12,200と、ピークとボトム(2026年6月 約¥9,700)の差が約26%ある。年間を通じた振れ幅の大きさは、レベニューマネジメント上の伸びしろがまだ残っていることを示唆する。
上場REITの実績と並べておく。インヴィンシブル投資法人(8963)が公表した2026年6月の国内ホテル101物件のADRは¥12,412、稼働率82.7%、RevPAR¥10,264(ADRは前年同月比-3.9%)である。同法人は宿泊主体型が中心のポートフォリオで、多摩3拠点の推定成約ADR(立川¥11,200、八王子・町田¥8,100)は同水準からやや下、稼働率は上という位置関係にある。なお同法人は「スーパーホテル東京・JR立川北口」(96室)を保有しており、ジャパン・ホテル・リート投資法人(8985)も「the b 八王子」(196室)を保有している。多摩は上場REITの投資対象としてすでに実績のあるエリアである。
価格帯ポジショニング — ¥20,000超は2軒281室、¥25,000超は1軒81室
ここが本稿の核心である。3駅1km圏の37施設について、直近12ヶ月平均の推定成約ADRと客室規模で市場をマッピングした。
分布は明快だ。¥12,500未満に29軒3,020室(客室数の72.6%)が集中し、¥12,500〜¥19,999が6軒859室、¥20,000以上はわずか2軒281室である。しかも¥25,000超は立川の1軒81室のみで、これは3駅1km圏の総客室数の1.9%にすぎない。
密集 埋まっている領域
¥6,000〜¥12,500 × 20〜260室
29軒3,020室が集中。バジェット〜エコノミーの宿泊特化型が主戦場で、同質競争になりやすい。新規参入で価格優位を取るのは難しい。
WS① 中位価格帯(八王子・町田)
¥12,500〜¥20,000 × 80〜250室
該当6軒859室はすべて立川に立地。八王子・町田にはこの価格帯の施設が1軒もない。就業11万人・稼働90〜94%の商圏に、法人の中位価格帯を受ける在庫が存在しない状態。本稿の推奨ゾーン。
WS② 中規模 × 上位価格帯
120室以上 × ¥24,000超
該当ゼロ。上位帯は81室の1軒のみで、宴会・会議を伴う規模で上位価格帯を取れる施設が存在しない。記念日・スモールMICE・レジャー上位層の受け皿が薄い。
ホワイトスペース①を具体的に見ておく。推定成約ADRが¥12,500〜¥20,000に入る6軒859室は、すべて立川駅圏に立地している。八王子駅圏の同帯は0軒(同圏の最上位を除く次点は約¥12,300)、町田駅圏も0軒(同圏の最高値が約¥12,400)である。八王子・町田の合計88,691人という業務集積と、90〜94%の推定稼働率に対して、法人の中位価格帯を受ける在庫が事実上存在しない。
ホワイトスペース②は「規模と価格の両立」の空白である。120室以上の施設は3駅1km圏に15軒あるが、その中で推定成約ADRが最も高いのは約¥20,400(八王子・200室)で、¥24,000を超える中規模施設は1軒もない。宴会場や会議室を備えて法人イベント・記念日需要を取りにいける規模帯が、上位価格帯に到達していないという構造だ。逆に言えば、上位帯の既存施設にとっては比較対象が少なく、希少性が働きやすい環境でもある。
立地評価 — 駅前は容積率600〜800%の商業地域、地価は3駅とも4〜5%上昇
用地取得の観点から、国土交通省 不動産情報ライブラリで各駅周辺の用途地域・容積率・地価を確認した。
| 立川・曙町2-7-20 | ¥5,850,000/㎡ 前年比+5.0% |
| 町田・原町田6-3-9 | ¥2,970,000/㎡ 前年比+4.2% |
| 八王子・旭町2-6 | ¥2,840,000/㎡ 前年比+4.8% |
| 立川駅周辺 | 商業地域 400〜800% |
| 八王子駅周辺 | 商業地域 400〜700% |
| 町田駅周辺 | 商業地域 400〜700% |
| 周縁部 | 近隣商業 200〜400% |
| 立川市中心部 | 防火地域/準防火地域 |
3駅とも駅前中心部は商業地域で、容積率は立川が最大800%、八王子・町田が最大700%。ホテル用途で容積を消化するには十分な水準にある。地価は3駅とも前年比+4〜5%で、上昇基調が続く。
ただし、駅前最高価格地点はホテル開発の現実的な取得対象になりにくい。立川の¥5,850,000/㎡は、23区の準都心並みの水準である。一方で駅から数百メートル離れると水準は一気に下がる。実測値では、立川・柴崎町3-13-22(駅から450m・容積400%)が¥880,000/㎡、曙町1-12-23(同500m・容積500%)が¥900,000/㎡。八王子・子安町4-10-15(同160m・容積300%)は¥580,000/㎡、寺町29-2(同600m・容積300%)は¥295,000/㎡。町田・原町田4-5-8(同400m・容積600%)は¥895,000/㎡である。
つまり多摩3拠点は、「駅至近で容積率400〜700%が取れ、かつ地価が23区中心部の数分の1」という取得条件を提示できる。これは同じ首都圏の郊外拠点である大宮・川崎・横浜と比べても競争力のあるレンジだ。実際、2026年10月に開業する新規ホテルは、まさにこの¥580,000/㎡帯(八王子・子安町4丁目)に立地している。
供給パイプライン — 3年の空白を経て、2026年秋から325室が入る
供給の時間軸を押さえる。OTA掲載確認ベースでは、立川市・八王子市・町田市の3市で2024年〜2026年に開業が確認できた宿泊施設はゼロである(直近の確認は2023年)。この3年間、多摩の中核3市には新規客室が実質的に入っていない。
その空白が2026年秋から埋まり始める。
| 施設 | 所在 | 客室数 | 開業/完成予定 | 事業者・特記 |
|---|---|---|---|---|
| スマイルホテル八王子南口駅前 | 八王子市子安町4-11-8 | 114室 | 2026年10月16日 | ホスピタリティオペレーションズ。JR八王子駅南口徒歩約5分。スマイルブランド都内9店舗目・八王子市初出店 |
| THE NEXTT HOTEL | 立川市曙町2-40-15 | 211室 | 2027年3月1日 | 立飛ホールディングス。地下2階〜地上12階・延床約25,800㎡。4階に約1,050㎡・最大約1,500名の大宴会場(多摩エリア最大級)ほかバンケット7室 |
| (仮称)八王子市三崎町計画 | 八王子市三崎町2-12 | 未公表 | 2028年1月(完成予定) | 地上12階・延床約1,390㎡。2026年4月着工 |
公表済みの2件で325室。これは3駅1km圏の現ストック4,160室に対して+7.8%にあたる。とくにTHE NEXTT HOTELは、前節で指摘したホワイトスペース②(120室以上×上位価格帯)に真正面から入る構成だ。211室に加えて約1,050㎡・最大1,500名の大宴会場を備え、立飛ホールディングスは「多摩エリア最大級のバンケット」と位置づけている。宴会・会議需要を客室に接続する設計であり、多摩の宿泊市場が長く持てなかったタイプの供給である。
ここで供給データの読み方について一点。OTA掲載は開業の数ヶ月前からしか出ないため、直近以降の期間は構造的に過少カウントになる。「2024〜2026年の開業ゼロ」は確認できた事実だが、「2028年以降のパイプラインが枯れている」とは読めない。建築確認申請は通常開業の1〜2年前に行われるため、上表の2028年以降の件数も今後の申請追加で増えていく。
鉄道投資の時間軸 — モノレール延伸が2030年代半ばに効いてくる
多摩の中期的な立地価値を左右するのが多摩都市モノレールの延伸である。現在は多摩センター〜上北台の約16kmで運行しており、南北方向の基幹交通として立川を経由する。
箱根ケ崎方面(上北台〜JR箱根ケ崎)は事業段階に入った。東京都建設局は2025年11月27日、国土交通省から都市計画事業の認可(関東地方整備局告示第232号)を取得し事業に着手したと発表している。施行区間は東大和市上北台一丁目〜西多摩郡瑞穂町大字箱根ケ崎字狭山の7,055メートル、駅は7箇所。事業期間は令和7年度〜令和16年度、事業費はインフラ部で904億円(車両・電車線等のインフラ外部を含む総額は約1,290億円)。開業目標は2030年代半ば(町田市の公表資料では2034年度)とされている。
町田方面(多摩センター〜町田)は事業化前の段階にある。2016年の交通政策審議会答申で「『東京圏の都市鉄道が目指すべき姿』を実現する上で意義のあるプロジェクト」とされ、2021年12月27日にルートが選定された。町田市は導入空間となる都市計画道路の用地先行取得を「加速化プロジェクト」として進めている。着工時期・開業時期はまだ公表されていない。
| 区間 | 段階 | 延長 | 駅数 | 事業費 | 時間軸 |
|---|---|---|---|---|---|
| 上北台〜箱根ケ崎 | 都市計画事業認可済(2025年11月27日) | 7,055m | 7駅 | 904億円 (総額約1,290億円) | 事業期間 令和7年度〜令和16年度/2030年代半ば開業目標 |
| 多摩センター〜町田 | ルート選定済(2021年12月27日)・導入空間整備段階 | 約16km(構想) | 未公表 | 未公表 | 事業化に向けた調整段階 |
投資判断への含意は明快だ。箱根ケ崎方面の開業は2030年代半ば、町田方面はさらに先である。いま検討する新規開発の初期回収期間(開業からおおむね10年)と、モノレール延伸の効果発現時期はほぼ重なる。つまり延伸は取得判断の前提条件ではなく、保有期間後半のアップサイド要因として扱うのが妥当だろう。立川は既にモノレールの結節点であり、この点で3駅の中では先行している。
開発シナリオ試算 — 容積300%・駅徒歩5分圏の1,000㎡でどこまで成立するか
ここまでの実測値を用いて、多摩の標準的な用地でホテル開発が成立する条件を試算する。前提は八王子駅南口圏を想定し、敷地1,000㎡・容積率300%・延床3,000㎡(907.5坪)とした。地価は実測の基準地価(子安町4-10-15・駅から160m・容積300%)である¥580,000/㎡を用い、土地取得費は5.80億円とする。
客室あたり延床面積は、同エリアで実際に進行した計画を基準にした。2026年10月開業の114室の新築ホテル(子安町4丁目)は延床約2,890㎡で、1室あたり約25.4㎡(グロス)である。これを踏まえ、エコノミー26㎡・ミッドスケール32㎡・アッパーミドル45㎡を採用した。
| 項目 | A. エコノミー | B. ミッドスケール 推奨 | C. アッパーミドル |
|---|---|---|---|
| 1室あたり延床(グロス) | 26㎡ | 32㎡ | 45㎡ |
| 客室数 | 115室 | 94室 | 67室 |
| 想定ADR(税抜相当) | ¥9,000 | ¥15,000 | ¥22,000 |
| 想定稼働率(通年ベースの試算前提) | 87% | 85% | 78% |
| 年間宿泊売上 | 3.29億円 | 4.37億円 | 4.20億円 |
| GOP率 | 50% | 44% | 38% |
| GOP | 1.64億円 | 1.93億円 | 1.59億円 |
| 土地 | 5.80億円 | 5.80億円 | 5.80億円 |
| 建設費(坪単価) | 220万円 | 240万円 | 250万円 |
| 建設費(2025年実績ベース) | 20.0億円 | 21.8億円 | 22.7億円 |
| 総投資額(2025年実績ベース) | 25.8億円 | 27.6億円 | 28.5億円 |
| GOP利回り(2025年実績ベース) | 6.4% | 7.0% | 5.6% |
| 建設費(インフレ織込後) | 22.6億円 | 24.6億円 | 25.6億円 |
| 総投資額(インフレ織込後) | 28.4億円 | 30.4億円 | 31.4億円 |
| GOP利回り(インフレ織込後) | 5.8% | 6.3% | 5.1% |
| GOP回収年数(インフレ織込後) | 17.3年 | 15.8年 | 19.7年 |
推奨はシナリオB(ミッドスケール94室・ADR¥15,000)である。理由は3つある。第一に、前節で示したホワイトスペース①(¥12,500〜¥20,000帯)に直接入り、八王子・町田では競合が存在しない。第二に、インフレを織り込んだ後でもGOP利回り6.3%・回収15.8年と3案で最良。第三に、想定ADR¥15,000は同エリアの既存上位施設の実績(八王子の最高値約¥20,400、立川の中位帯¥14,200〜¥18,000)の範囲内にあり、市場が未経験の価格ではない。
シナリオCが見劣りするのは、上位価格帯の需要が「ない」からではなく、1室45㎡というグロス面積が容積率300%の敷地では効率を落とすためだ。上位帯を狙うなら、容積率600〜700%が取れる駅前商業地か、地価がより低い周縁部(八王子・寺町の¥295,000/㎡帯など)を選ぶ設計になる。
感度分析とリスク要因
推奨シナリオBについて、ADRと稼働率が想定を下回った場合の耐性を確認する(インフレ織込後の総投資30.4億円を分母とする)。
| ケース | ADR | 稼働率(通年ベース) | 年間宿泊売上 | GOP | GOP利回り |
|---|---|---|---|---|---|
| ベースケース | ¥15,000 | 85% | 4.37億円 | 1.93億円 | 6.3% |
| ADR -10% | ¥13,500 | 85% | 3.94億円 | 1.73億円 | 5.7% |
| 稼働率 -5pt | ¥15,000 | 80% | 4.12億円 | 1.81億円 | 6.0% |
| 両方 | ¥13,500 | 80% | 3.71億円 | 1.63億円 | 5.4% |
ADR × 稼働率の2軸グリッド(シナリオB・GOP利回り)
| 想定ADR\通年稼働率 | 75% | 80% | 85% | 90% |
|---|---|---|---|---|
| ¥13,500 | 5.0% | 5.4% | 5.7% | 6.0% |
| ¥15,000(ベース) | 5.6% | 6.0% | 6.3% | 6.7% |
| ¥16,500 | 6.1% | 6.6% | 7.0% | 7.4% |
2軸で見ると、シナリオBの成立条件はADRと稼働率のどちらか一方に強く依存していない。ADRが¥13,500まで下振れしても通年稼働率80%を確保できれば5.4%、稼働率が75%まで落ちてもADR¥16,500なら6.1%が残る。逆に上振れ側では、ADR¥16,500・稼働率90%で7.4%に届く。多摩3拠点の直近実績(2026年8月の推定稼働率89.8〜94.1%)を踏まえると、稼働率75〜80%は保守的な設定であり、下振れ耐性は表が示すより厚いとみてよい。ただし本グリッドはGOP率44%を固定しているため、運営コストが想定を上回る局面ではADR・稼働率が想定どおりでも利回りは低下する。
ADRが1割下振れし、かつ稼働率が5pt下がる複合ケースでもGOP利回りは5.4%を維持する。多摩の宿泊需要が業務・教育・レジャーに分散していることが、この耐性の背景にある。
| リスク要因 | 内容 | 評価 |
|---|---|---|
| 市場 | 3駅1km圏で2026年10月〜2027年3月に325室が投入(現ストック比+7.8%)。短期的に在庫が厚くなる | 中 |
| 価格 | 推定成約ADRは都平均の66〜79%。上位帯の実績が薄く、¥15,000超の定着には運営力が要る | 中 |
| 建設 | 2022年比で建築費は+41%。着工までの遅延が1年増えるごとに建設費は約5%増える | 中 |
| 需要 | 従業者151,678人・大学21校約9万人(八王子)と需要源が分散。単一需要への依存が小さい | 低 |
| 規制・立地 | 駅前は商業地域・容積率400〜800%。立川市中心部は防火地域で耐火要求が加わる | 低 |
| インフラ | モノレール延伸の効果発現は2030年代半ば。取得判断の前提にはできない | 中 |
最大の留意点は供給タイミングである。2026年10月と2027年3月に合計325室が入るため、2027年〜2028年の需給は現在より緩む可能性が高い。いま用地を仕込む場合、開業は早くても2029年になる。325室の吸収が一巡した後に開業日が来る設計になっているかを、事業計画の初期段階で確認しておきたい。
まとめ — 「23区の外側」は薄いのではなく、価格帯が偏っている
多摩3拠点を実測データで見ると、通説とは少し違う姿が出てくる。
第一に、需要は薄くない。3駅1km圏の従業者151,678人は大宮駅圏・川崎駅圏を上回る規模で、推定稼働率も2026年8月時点で89.8〜94.1%と東京都平均(91.1%)と同等以上である。
第二に、供給は「少ない」というより「偏っている」。就業1,000人あたり客室数は2km圏で立川16.2室・町田16.4室と首都圏11拠点の下位グループだが、絶対量以上に問題なのは価格帯の分布だ。37軒4,160室のうち72.6%が¥12,500未満に集中し、¥20,000超は2軒281室、¥25,000超は1軒81室しかない。八王子・町田に至っては¥12,500超の施設が1軒も存在しない。
第三に、市場は動き始めている。3年間の開業空白を経て、2026年10月に114室、2027年3月に211室が入る。とくに後者は約1,050㎡・最大1,500名の大宴会場を備えた211室であり、これまで多摩になかった「規模×上位価格帯×宴会機能」を初めて満たす供給になる。
投資家・開発担当者にとっての含意は、上位帯への一足飛びではなく、ミッドスケール(推定成約ADR¥12,500〜¥20,000帯)を八王子・町田で取りにいくことである。試算ではインフレ織込後でGOP利回り6.3%、ADR1割下振れ・稼働5pt低下の複合ケースでも5.4%を維持した。地価は駅から数百メートル離れれば¥300,000〜¥900,000/㎡帯で、容積率も400〜700%が確保できる。多摩都市モノレール延伸は2030年代半ばの話であり、取得判断の前提ではなく保有後半のアップサイドとして扱うのが妥当だ。
よくある質問
Q. 立川・八王子・町田の3駅周辺には、ホテルは何軒・何室ありますか?
A. 各駅の半径1km圏で、直近のOTA販売継続が確認できるホテル・旅館(旅館・リゾート・ビジネス・シティ・デラックスの5業態)は合計37軒4,160室です(立川17軒1,565室、八王子12軒1,612室、町田8軒983室)。大人専用・カプセル・ゲストハウス等を含めた全宿泊施設ベースでは44軒4,339室になります。
Q. 多摩地区のホテル単価は東京23区と比べてどのくらい違いますか?
A. 2026年7月の推定成約ADRは立川市 約¥9,900・八王子市 約¥8,300・町田市 約¥8,300で、東京都平均 約¥12,600に対して66〜79%の水準です。ただし直近12ヶ月平均では立川市が前年同期比+13.7%と都平均(+7.2%)を上回って上昇しています。
Q. 多摩地区で新しく開業するホテルはありますか?
A. 2026年10月16日に「スマイルホテル八王子南口駅前」(114室)、2027年3月1日に立川駅北口で「THE NEXTT HOTEL」(211室)が開業予定です。後者は約1,050㎡・最大約1,500名の大宴会場を含むバンケット7室を備えます。3市では2024年〜2026年に確認できた新規開業がなく、3年ぶりの供給追加になります。
Q. 多摩都市モノレールの延伸はいつ開業しますか?
A. 上北台〜JR箱根ケ崎間(7,055m・7駅)は2025年11月27日に都市計画事業の認可を取得し、事業期間は令和7年度〜令和16年度、2030年代半ばの開業を目指すとされています(町田市の公表資料では2034年度)。町田方面(多摩センター〜町田・約16km)は2021年12月にルートが選定された段階で、開業時期は未公表です。
Q. 多摩地区でホテル用地を取得する場合、地価と容積率はどの程度ですか?
A. 駅前商業地の最高価格地点は立川¥5,850,000/㎡、町田¥2,970,000/㎡、八王子¥2,840,000/㎡(いずれも2025年地価公示、前年比+4〜5%)です。駅から数百メートル離れると¥295,000〜¥900,000/㎡帯まで下がります。用途地域は駅前が商業地域で容積率400〜800%、周縁部は近隣商業地域で200〜400%です。
⚠ 将来日程・将来計画に関する注意:本記事の推定稼働率には調査時点でOTAに公開されている販売在庫に基づく将来日程が含まれており、チェックイン日に近づくにつれて変動します。新規開業・建築計画の情報は各事業者の公表時点のものであり、開業日・客室数は今後変更される可能性があります。建築計画は確認申請ベースのため、今後の申請追加により件数・客室数は増加する見込みです。
あわせて読みたい
参考資料・出典一覧
■ データソース
業務集積は経済センサス-活動調査(2021年)を国勢調査2020年小地域境界で各駅半径1km・2km圏に集計(立川11・八王子23・町田18小地域)。客室ストックは施設マスターを半径1km圏で抽出し、直近時点でOTA販売の継続が確認できた旅館・リゾート・ビジネス・シティ・デラックスの5業態のみを計上(N=37施設4,160室)。推定成約ADRは市区町村×月の確定基準(history)系列、推定稼働率は2026年8月1〜22日のうち掲載在庫が観測された日(立川・八王子18日/町田17日/東京都22日)の平均。地価・用途地域・容積率は国土交通省 不動産情報ライブラリ、建築費は建築着工統計、パイプラインは事業者公表と確認申請ベースの建築計画による。
■ 試算前提
開発シナリオは八王子駅南口圏・敷地1,000㎡・容積率300%・延床3,000㎡を想定し、土地は実測基準地価¥580,000/㎡(子安町4-10-15)で5.80億円。1室あたり延床は同エリアの実在計画(114室・延床約2,890㎡=1室約25.4㎡)を基準にエコノミー26㎡・ミッドスケール32㎡・アッパーミドル45㎡とした。建設費坪単価は2025年実績(S造240.5万円/RC造202.6万円)を業態別に調整し、2029年春開業・施工24ヶ月として施工中間時点まで年+4.5〜5.3%で複利計算した累積+13.0%をインフレ織込に適用。GOP率は上場REIT開示の運営実績38.9%と宿泊主体型(ビジネスホテル)の業界目安40〜60%の間で業態別に設定。感度分析および2軸グリッドは、シナリオBの客室数94室・年365日・GOP率44%・インフレ織込後の総投資30.4億円を固定し、ADRと通年稼働率のみを振っている。売上は宿泊部門のみで、宴会・飲食・附帯収入は含まない。
■ 限界・留意点
ADR・稼働率はいずれもOTA公開在庫に基づく推定値であり、各施設の実際の成約価格・実稼働率・会計数値とは異なる。就業1,000人あたり客室数は商圏半径の取り方に感応するため1km・2kmを併記している。OTA掲載は開業の数ヶ月前からしか現れないため直近以降の開業件数は構造的に過少カウントとなり、建築計画も確認申請ベースのため今後の申請追加で件数・客室数は増加しうる(パイプラインは下限値として参照されたい)。推定稼働率には調査時点で公開されている将来日程の在庫が含まれ、チェックイン日に近づくにつれて変動する。開発シナリオは宿泊部門のみを対象とした簡易モデルであり、取得諸費用・金融費用・EXIT前提を含まない。実際の投資判断には個別のフィージビリティ・スタディが必要である。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — 推定成約ADR(N=37施設・エリア別N=11〜19施設)、OTA掲載在庫ベース推定稼働率(N=11〜14施設/東京都N=1,384施設)、施設マスターおよびJ-REIT保有関係マスター(2026年8月時点)
■ 政府統計・公的データ
- 総務省・経済産業省「経済センサス-活動調査(2021年)」/境界=国勢調査2020年小地域(e-Stat 統計GIS) — 事業所数・従業者数・オフィス系従業者比率
- 国土交通省 不動産情報ライブラリ — 地価公示・都道府県地価調査(令和7年)、都市計画決定GISデータ(用途地域・防火地域)
- 国土交通省「建築着工統計」 — ホテル建築費 坪単価(2025年:S造240.5万円/RC造202.6万円)
- 国土交通省「建築物動態統計調査」 — 建築計画(確認申請ベース)
■ 鉄道・都市計画
- 東京都「多摩都市モノレール延伸事業に着手します」報道発表(建設局、2025年11月27日)
- 東京都建設局 北多摩北部建設事務所「多摩都市モノレールの整備」(2026年6月9日更新)
- 町田市「多摩都市モノレール町田方面延伸の概要」(2026年7月31日更新)
■ REIT・業界ベンチマーク
- インヴィンシブル投資法人「2026年6月度 月次運営状況」(国内ホテル101物件)
- インヴィンシブル投資法人 ポートフォリオ(MHM運営91物件 GOP率38.9%・2024年12月期)
- ジャパン・ホテル・リート投資法人 ポートフォリオ一覧
- リロホテルソリューションズ「GOP率の業態別目安」
- JLL「2025年 日本ホテル投資市場」 — 建設コスト・GOP見通し
■ 事業者発表・自治体資料