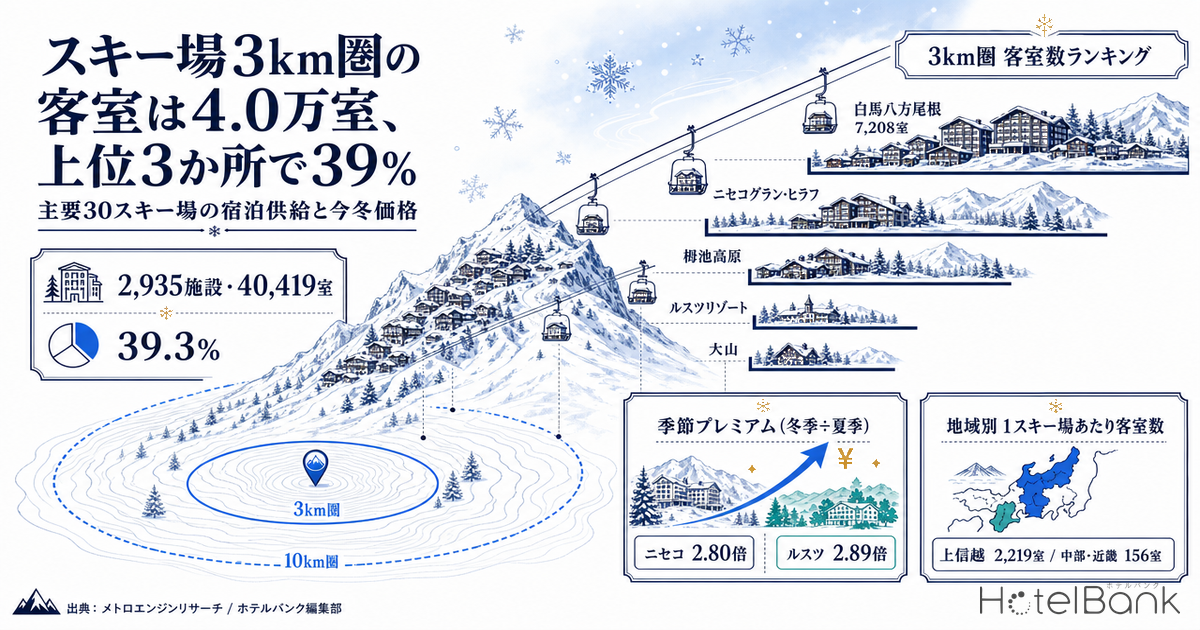
スキーやスノーボードの目的地を語るとき、指標になるのはコース数や標高差である。しかし宿泊事業の側から見ると、より本質的な問いは別にある。そのスキー場のふもとに、宿は何室あるのか。索道の輸送力に対して客室ストックが厚いのか薄いのかで、そのエリアが「滞在型リゾート」なのか「日帰り圏の集客装置」なのかが決まり、投資や新規開発の余地もそこから逆算できる。
本稿では、2026-27シーズンに索道の営業が確認できる主要30スキー場を選び、各ゲレンデ基点から半径3km圏・10km圏の宿泊施設数と客室数を地理情報から集計した。あわせて2026年12月〜2027年1月の掲載価格と、同一施設の夏季掲載価格との比を「季節プレミアム」として算出している。
本記事における指標の定義
- 3km圏/10km圏:各スキー場のゲレンデ基点(索道山麓駅またはベースエリア)の緯度経度を中心とした半径3km・10kmの円。円内に所在する宿泊施設を地理情報から抽出した。
- 施設数・客室数:メトロエンジンリサーチが保有する宿泊施設マスターに登録された施設と客室数。客室数が未登録の施設も施設数には含まれるため、施設数より客室数を主指標として読むことを推奨する。
- 掲載価格:宿泊予約サイト等に公開されている販売価格の全プラン平均(2名1室利用時の1室あたり料金・税込)。実際の成約価格とは異なる。エリア単位の値は対象施設の中央値。
- ADR(平均客室単価)との関係:本記事は掲載価格ベースで統一しており、推定成約ADR(掲載最安プラン水準に業態別補正係数を適用した税抜相当の推定値)は用いていない。両者は水準が異なるため、他記事のADRと本記事の掲載価格を直接比較しないこと。
- 季節プレミアム:同一施設について、冬季(2026年12月・2027年1月)の掲載価格中央値を夏季(2026年7月・8月)の掲載価格中央値で割った倍率。両季節とも掲載が観測できた施設(ペア成立施設)のみで算出。
- データ出典:メトロエンジンリサーチ
- — 主要30スキー場の3km圏に2,935施設・40,419室。上位3か所(白馬八方尾根7,208室・ニセコグラン・ヒラフ5,465室・栂池高原3,201室)だけで39.3%を占める。
- — 1スキー場あたりの客室数は上信越2,219室に対し中部・近畿156室と約14倍の開き。上信越と北海道の2地域で全体の86.6%。
- — 季節プレミアム(冬季÷夏季の掲載価格)は最大2.89倍(ルスツリゾート)。一方で大山0.97倍・箱館山0.90倍は冬より夏の掲載価格が高い。
- — 3km圏の客室が300室未満のスキー場が11か所。川場・恐羅漢は3km圏に宿泊施設がなく、10km圏に2,144室・104室が分散する。
- — 今冬の掲載が確認できたのは母集団23,264室の55.5%。掲載の有無は需要の強弱ではなく販売開始タイミングの差を示す。
主要30スキー場の3km圏に2,935施設・40,419室
集計の結果、対象30スキー場の3km圏には2,935施設・40,419室が所在していた。30の円は互いに重ならないため、この数字は重複のない合計である。10km圏まで広げると重複を除いて5,794施設・79,974室となり、3km圏の約2.0倍にあたる。
一方で、その分布はきわめて偏っている。上位3か所——白馬八方尾根(7,208室)、ニセコグラン・ヒラフ(5,465室)、栂池高原(3,201室)——だけで3km圏客室の39.3%を占める。逆に下位10か所の合計は1,218室、全体の3.0%にとどまる。スキー場の数と宿の数は、まったく比例していない。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=30スキー場・3km圏2,935施設)
白馬八方尾根の3km圏に823施設が集まるのは、白馬村がペンション・民宿を含む小規模宿の集積地であることによる。登録客室数を施設数で割ると1施設あたり8.8室となり、大型ホテルが少数立つ構造ではなく、小規模宿が面として敷き詰められている(客室数が未登録の施設も施設数に含まれるため、実際の平均はこれよりやや大きい)。ニセコグラン・ヒラフも459施設・5,465室と施設数が多いが、こちらはコンドミニアム型の在庫が厚く、1施設あたり11.9室とやや大きい。
供給の厚みは、それを支える滞在需要があってこそ積み上がる。白馬八方尾根・栂池高原を含むHakuba Valley 10スキー場の2025-26シーズン総来場者数は192.5万人(前年比3%増)で過去10シーズンの最高を記録し、うち外国人来場者は92.5万人(前年比17%増)と全体の48%を占めた。白馬村・小谷村に7,208室・3,201室という客室ストックが積み上がってきた背景には、この規模の滞在需要がある。ただしこの来場者数はHakuba Valley 10スキー場の合計であり、本記事が3km圏で切り出した2か所より広い範囲を対象とする。客室1室あたりの来場者数として直接割り戻すことはできない点に留意されたい。
出典:一般社団法人HAKUBAVALLEY TOURISM 発表(訪日ラボ 2026年7月1日)より作成(N=Hakuba Valley 10スキー場・2025-26シーズン累計)
対照的に、キロロスノーワールドは3km圏がわずか6施設ながら926室を抱える。大型のリゾートホテルが集中立地する典型で、1施設あたり154室に達する。同じ「3km圏に千室規模」でも、白馬型とキロロ型では商圏の性格がまったく違う。
30スキー場と周辺の客室ストック地図
下の地図は、30スキー場の位置を円の大きさ=3km圏の客室数で示したものである。あわせて、3km圏内にあり客室数50室以上かつ今冬(2026年12月〜2027年1月)の掲載が確認できた53施設を小さな点で重ねている。円または点をクリックすると、施設数・客室数・冬季掲載価格が表示される。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(大円=30スキー場3km圏/小点=50室以上かつ今冬掲載が確認できた53施設)
地図上では、上信越(長野・新潟・群馬)と北海道に大きな円が集中し、中国・四国・九州の円は点のように小さい。これは各エリアの索道規模の差でもあるが、それ以上に「宿泊を伴う滞在需要をどれだけ抱えてきたか」の歴史的な差が現れている。
1スキー場あたりの客室数は地域で14倍開く
30スキー場を地域別に束ねると、客室ストックの厚みの差がより鮮明になる。上信越12か所の3km圏合計は26,627室で全体の65.9%、北海道5か所は8,358室で20.7%。この2地域で全体の86.6%を占める。
1スキー場あたりの平均客室数で見ると、上信越2,219室・北海道1,672室に対し、東北796室、中国・四国・九州208室、中部・近畿156室。上位地域と下位地域では約14倍の開きがある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=30スキー場)
ただしこの差は、そのまま「不足」を意味しない。中部・近畿や中国・四国・九州のスキー場は、名古屋・大阪・広島・福岡といった大都市圏から日帰り圏内にあり、そもそも宿泊を前提としない客層で成り立ってきた。ふもとの客室が薄いのは、需要構造に対して合理的な帰結でもある。
とはいえ、日帰り前提のエリアにも変化の芽はある。近年はナイター営業や早朝営業、雪山以外のアクティビティを組み合わせた滞在提案が広がっており、日帰り客の一部を宿泊に転換できれば、薄い客室ストックはそのまま「供給余地」に読み替えられる。
季節プレミアムは2.9倍から0.9倍まで — 冬に跳ねる山、跳ねない山
次に価格である。同一施設について冬季(2026年12月・2027年1月)と夏季(2026年7月・8月)の掲載価格を比べ、両方の掲載が観測できた施設だけで倍率を求めた。ペアが7施設以上成立した15スキー場の結果が下のグラフである。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(同一施設の冬季/夏季ペア比較、ペア成立7施設以上の15スキー場)
最も大きいのはルスツリゾートの2.89倍(ペアN=8、冬季中央値¥187,400/夏季中央値¥64,800)で、次いでニセコグラン・ヒラフの2.80倍(N=19、冬季¥127,800/夏季¥45,600)。この2か所は掲載価格の水準そのものが桁違いに高く、冬季の国際的な需要が価格に色濃く出ている。今冬の早期予約がどの市場から積み上がっているかは、2026-27冬シーズン早期予約 — ニセコ・白馬・湯沢と豪州リピーター需要の先取りで掘り下げている。
東北からは安比高原が1.80倍(N=9、冬季¥53,200/夏季¥29,600)と健闘する。上信越では白馬八方尾根1.74倍(N=105)、GALA湯沢1.49倍(N=32)、志賀高原1.39倍(N=16)、蔵王温泉1.34倍(N=40)、栂池高原1.33倍(N=18)と続く。
一方で、冬に価格が跳ねないスキー場も明確にある。野沢温泉1.08倍(N=24)、妙高杉ノ原1.16倍(N=14)、竜王スキーパーク1.18倍(N=51)は、いずれも上信越にありながら季節比が小さい。これらは温泉地としての通年集客力が強く、夏の水準がもともと高いためである。野沢温泉村の月次掲載価格を見ると2026年1〜11月は2万4千円台〜2万8千円台で推移し、12月も3万1千円台にとどまる。冬だけが特別な月にはなっていない。
さらに大山ホワイトリゾート0.97倍(N=11)、箱館山0.90倍(N=15)は、冬より夏のほうが掲載価格が高い。大山は夏山登山と避暑地としての需要、箱館山は琵琶湖畔の夏季リゾート需要が価格を押し上げており、周辺の宿にとって「冬はメインシーズンではない」ことがデータからも読める。冬季の集客を伸ばす余地は、むしろこうしたエリアに残されている。山岳エリアの単価がどの季節にピークを迎えるかについては、山の玄関口15か所の宿泊単価 — 秋がピークの山、冬がピークの山も参考になる。
主要スキーエリアの月次掲載価格 — 冬に立ち上がる形
スキーリゾートの価格カーブがどう立ち上がるかを、代表的な4市町村の月次掲載価格で確認する。X軸は1月から12月で、白馬村は2025年(点線)と2026年(実線)を重ねている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(市町村単位・掲載価格の月次平均。9月以降は調査時点の掲載に基づく)
白馬村・湯沢町は11月から12月にかけて明確に立ち上がる。倶知安町は夏の水準がもともと高く、冬に向けてさらに上乗せされる形だ。山ノ内町(志賀高原・竜王を含む)は年間の振幅が小さく、12月にようやく段差が現れる。
前年同月との比較について:2025年12月などの過去月は確定した掲載実績にもとづく値であるのに対し、2026年9月以降は調査時点で掲載されている販売価格のスナップショットである。集計対象施設数も異なる(白馬村の場合、2026年1月はN=201施設、2027年1月はN=110施設)。両者は算出の基礎が違うため、本記事では冬季掲載価格の前年同月比は算出していない。
客室ストックが薄いスキー場に残る供給余地
3km圏の客室数と冬季掲載価格の中央値を2軸に取り、円の大きさを施設数としたのが下のマップである。右上(客室数が多く価格も高い)はニセコ・ルスツ・白馬八方尾根が占め、左下には日帰り型のスキー場が集まる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(冬季掲載価格のペア成立7施設以上・15スキー場)
注目したいのは、3km圏の客室数が300室に満たないスキー場が11か所ある点だ。九重森林公園269室、尾瀬岩鞍232室、丸沼高原226室、箱館山224室、JAM福井勝山213室、ハチ北高原128室、夏油高原88室、高鷲スノーパーク57室、石鎚50室。そして川場スキー場と恐羅漢スノーパークは3km圏に宿泊施設が1軒もない。
川場スキー場は10km圏まで広げれば192施設・2,144室が存在する。首都圏から日帰りでアクセスできる立地を強みとして育ってきたスキー場であり、ふもとに宿がないこと自体が弱点なのではない。ただし、10km圏の2,144室は沼田市街・川場村・みなかみ方面に散在しており、ゲレンデ直近に滞在型の受け皿を置ければ、既存の集客力をそのまま宿泊需要に接続できるポテンシャルがある。
この「薄さ」を政策側から裏づける動きもある。観光庁は令和8年度「国際競争力の高いスノーリゾート形成促進事業」で17地域を支援対象に選定しており、白馬・蔵王・野沢温泉・越後湯沢・妙高・山ノ内といった既に客室ストックの厚いエリアと並んで、勝山(福井県)・郡上(岐阜県)・びわこ(滋賀県)が選ばれている。本記事の集計で3km圏の客室が薄かったJAM福井勝山(213室)・高鷲スノーパーク(57室)・箱館山(224室)は、いずれもこれらの選定地域に所在する。受け皿の整備が国の支援対象として位置づけられているエリアであり、供給余地の議論は事業者単独の判断にとどまらない文脈を持つ。
出典:観光庁「国際競争力の高いスノーリゾート形成促進事業」支援対象地域のお知らせ(2026年7月8日更新・令和8年度 計17地域)
同様に、夏油高原は3km圏88室に対し10km圏393室、高鷲スノーパークは3km圏57室に対し10km圏832室。いずれも索道規模に対して直近の客室ストックが薄く、滞在型の商品を持つ事業者にとっては競合の少ない領域といえる。九重森林公園スキー場も3km圏269室に対し10km圏2,542室と、周辺の温泉地(筋湯・九重連山周辺)に客室が分散している構造だ。
逆に、3km圏の客室が10km圏に占める割合が高いスキー場——ルスツリゾート98.1%、苗場92.2%、菅平高原85.8%、安比高原83.4%——は、ゲレンデ直下に宿泊機能が完結している。エリアの外に客室が漏れていない分、周辺の商業機能まで含めた一体運営がしやすい構造である。
今冬の販売はどこまで立ち上がっているか — 母集団の進捗
3km圏の40,419室のうち、2025年11月から2027年1月までのいずれかの月に掲載が観測できたのは1,274施設・23,264室である。マスターには登録があっても、宿泊予約サイト等での販売が確認できない施設が相当数含まれることを意味する。
この23,264室を母集団として、2026年12月〜2027年1月の掲載が確認できたのは456施設・12,900室(55.5%)だった。つまり、今冬の販売枠がすでに公開されている客室は、通年で販売実績のある客室の半分強にとどまる。地域別では東北86.5%、中部・近畿69.4%、北海道57.7%、上信越50.2%、中国・四国・九州31.8%と差が大きい。
この数字は需要の強弱ではなく、販売開始タイミングの差を示す指標である。冬季の料金設定を後から出す運営方針の宿、シーズン券や自社サイト先行で枠を確保する宿、そもそも冬季休業の宿が混在するため、掲載が出ていないことを在庫の逼迫と読むことはできない。本記事の冬季掲載価格は、この時点で公開されている枠にもとづく途中経過であり、今後の枠追加によって水準も母集団も変わる。冬商戦の販売開始タイミングが地域によってどれだけ違うかは、12月の掲載施設数は8月比56〜83% — 冬商戦の販売開始タイミングを13県で測るが13県を横断して測っている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(母集団=3km圏40,419室のうち2025年11月〜2027年1月のいずれかの月に掲載が観測できた1,274施設・23,264室。地域別の比率は各地域の母集団客室数を分母とする)
主要30スキー場・客室ストックと冬季掲載価格の一覧
| スキー場 | 所在 | 3km圏 施設数 | 3km圏 客室数 |
10km圏 施設数 | 10km圏 客室数 |
冬季 掲載価格 | 夏季 掲載価格 |
季節 プレミアム | ペア 施設数 |
|---|---|---|---|---|---|---|---|---|---|
| 白馬八方尾根スキー場 | 長野県 | 823 | 7,208 | 1,321 | 13,189 | ¥97,740 | ¥56,242 | 1.74倍 | 105 |
| ニセコグラン・ヒラフ | 北海道 | 459 | 5,465 | 730 | 8,697 | ¥127,789 | ¥45,568 | 2.80倍 | 19 |
| 栂池高原スキー場 | 長野県 | 247 | 3,201 | 1,154 | 11,515 | ¥36,337 | ¥27,332 | 1.33倍 | 18 |
| 野沢温泉スキー場 | 長野県 | 330 | 2,873 | 424 | 3,889 | ¥32,556 | ¥30,080 | 1.08倍 | 24 |
| GALA湯沢スキー場 | 新潟県 | 125 | 2,751 | 434 | 6,465 | ¥63,794 | ¥42,861 | 1.49倍 | 32 |
| 菅平高原スノーリゾート | 長野県 | 141 | 2,602 | 190 | 3,031 | — | — | — | — |
| 苗場スキー場 | 新潟県 | 83 | 2,599 | 100 | 2,818 | ¥26,558 | ¥21,924 | 1.21倍 | 8 |
| 志賀高原スキー場 | 長野県 | 48 | 2,046 | 253 | 7,437 | ¥43,602 | ¥31,309 | 1.39倍 | 16 |
| 蔵王温泉スキー場 | 山形県 | 105 | 1,685 | 147 | 2,453 | ¥44,520 | ¥33,300 | 1.34倍 | 40 |
| 竜王スキーパーク | 長野県 | 109 | 1,455 | 344 | 7,695 | ¥38,945 | ¥32,888 | 1.18倍 | 51 |
| 妙高杉ノ原スキー場 | 新潟県 | 147 | 1,434 | 424 | 5,264 | ¥30,857 | ¥26,559 | 1.16倍 | 14 |
| 安比高原スキー場 | 岩手県 | 55 | 1,382 | 79 | 1,657 | ¥53,169 | ¥29,597 | 1.80倍 | 9 |
| ルスツリゾート | 北海道 | 45 | 1,082 | 52 | 1,103 | ¥187,430 | ¥64,767 | 2.89倍 | 8 |
| キロロスノーワールド | 北海道 | 6 | 926 | 26 | 1,348 | — | — | — | — |
| 富良野スキー場 | 北海道 | 25 | 521 | 207 | 2,509 | ¥66,106 | ¥52,326 | 1.26倍 | 7 |
| 大山ホワイトリゾート | 鳥取県 | 37 | 513 | 94 | 1,127 | ¥36,790 | ¥37,820 | 0.97倍 | 11 |
| 雫石スキー場 | 岩手県 | 17 | 496 | 47 | 840 | — | — | — | — |
| サホロリゾートスキー場 | 北海道 | 3 | 364 | 12 | 443 | — | — | — | — |
| グランデコスノーリゾート | 福島県 | 7 | 329 | 161 | 2,803 | — | — | — | — |
| 九重森林公園スキー場 | 大分県 | 13 | 269 | 218 | 2,542 | — | — | — | — |
| 尾瀬岩鞍スキー場 | 群馬県 | 14 | 232 | 210 | 2,467 | — | — | — | — |
| 丸沼高原スキー場 | 群馬県 | 28 | 226 | 162 | 2,532 | — | — | — | — |
| 箱館山スキー場 | 滋賀県 | 35 | 224 | 124 | 1,248 | ¥34,940 | ¥38,770 | 0.90倍 | 15 |
| JAM福井勝山 | 福井県 | 5 | 213 | 48 | 910 | — | — | — | — |
| ハチ北高原スキー場 | 兵庫県 | 14 | 128 | 108 | 1,659 | — | — | — | — |
| 夏油高原スキー場 | 岩手県 | 1 | 88 | 14 | 393 | — | — | — | — |
| 高鷲スノーパーク | 岐阜県 | 8 | 57 | 68 | 832 | — | — | — | — |
| 石鎚スキー場 | 愛媛県 | 5 | 50 | 13 | 181 | — | — | — | — |
| 川場スキー場 | 群馬県 | 0 | 0 | 192 | 2,144 | — | — | — | — |
| 恐羅漢スノーパーク | 広島県 | 0 | 0 | 13 | 104 | — | — | — | — |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成。掲載価格は2名1室利用時の1室あたり料金(税込)の全プラン平均・ペア成立施設の中央値。冬季=2026年12月・2027年1月、夏季=2026年7月・8月。ペア成立が7施設未満のスキー場は「—」と表記。10km圏は白馬村・小谷村、湯沢町、片品村など隣接するスキー場どうしで円が重なるため、単純合計ではなく重複を除いた全国計は5,794施設・79,974室。
⚠ 将来日程の掲載価格に関する注意:2026年12月〜2027年1月の掲載価格は、調査時点で公開されている販売価格のスナップショットである。チェックイン日に近づくにつれて新規プランの追加や価格調整が行われるため、水準は変動する。また対象施設数も今後の掲載追加により増える。現時点の数値は「今冬の販売の途中経過」として読まれたい。
集計方法と対象スキー場の選定
対象は、2026-27シーズンの索道営業が公式に告知されている、または営業終了・休止の告知が確認されない主要スキー場30か所とした。地理的な偏りを避けるため、北海道5・東北5・上信越12・中部近畿4・中国四国九州4という配分としている。
営業終了が公表されている施設は除外した。宮崎県の五ヶ瀬ハイランドスキー場は2026年7月に営業終了が発表され、2026年2月をもってスキー場としての営業を終えている。広島県の芸北国際スキー場は休業中であり、いずれも対象に含めていない。
また、隣接するスキー場どうしで3km圏の円が重ならないよう選定しているため、3km圏の施設数・客室数は重複のない合計として扱える。10km圏は白馬村・小谷村や片品村などで重なりが生じるため、全国計は重複を除いた値を示した。
まとめ — 客室ストックの地理は「勝ち筋」の地図でもある
主要30スキー場の3km圏には2,935施設・40,419室。しかしその39.3%は上位3か所に集中し、下位10か所は合計1,218室にすぎない。索道の規模と客室ストックの厚みは、日本のスキー場においてまったく比例していない。
厚いエリアには厚いなりの論点がある。白馬八方尾根の823施設は1施設あたり8.8室の小規模宿が面を構成しており、季節プレミアムは1.74倍。この構造は、既存宿のリノベーションや小規模宿の集約によって単価を引き上げる余地が大きいことを意味する。ニセコ・ルスツのように季節プレミアムが2.8〜2.9倍に達するエリアは、冬季の価格設計そのものが収益の中核をなす。
薄いエリアには薄いなりの機会がある。川場と恐羅漢の3km圏には宿泊施設がなく、高鷲スノーパーク57室、石鎚50室、夏油高原88室と、索道規模に対して直近の受け皿が限られる。これらは競合密度の低い立地であり、日帰り客の一部を滞在に転換できる商品設計を持つ事業者にとっては、参入余地の大きい市場といえる。
そして大山や箱館山のように、冬より夏の掲載価格が高いスキー場もある。こうしたエリアの周辺宿にとって、冬は「まだ伸ばせる季節」である。客室ストックの地理を押さえることは、どこで単価を取りにいき、どこで新しく客室を積むかという判断の出発点になる。
あわせて読みたい
- 12月の掲載施設数は8月比56〜83% — 冬商戦の販売開始タイミングを13県で測る
- 山の玄関口15か所の宿泊単価 — 秋がピークの山、冬がピークの山
- 宿泊単価の季節差は最大4.9倍 — 市区町村別・季節振幅ランキング2026
- 白馬・野沢温泉スキーリゾート投資2026 — Cassia白馬・インディゴ野沢の投資規模・客室数・運営会社の整理
- 2026-27冬シーズン早期予約 — ニセコ・白馬・湯沢と豪州リピーター需要の先取り
- 岩手県ホテル市場2026|29市町村で2.2倍開く単価構造と盛岡市宿泊税10月施行
- 鳥取県ホテル市場の3階層構造 — 市町村平均が隠す温泉地の単価カーブ
参考資料・出典一覧
■ データソース
スキー場のゲレンデ基点(索道山麓駅またはベースエリア)の緯度経度を中心に半径3km・10kmの円を描き、円内に所在する宿泊施設をメトロエンジンリサーチの宿泊施設マスターから地理情報で抽出した。掲載価格は同社が収集する宿泊予約サイト等の公開販売価格の月次集計(2025年11月〜2027年1月)を用いている。
■ 試算前提
掲載価格は2名1室利用時の1室あたり料金(税込)の全プラン平均で、エリア単位の値は対象施設の中央値。季節プレミアムは冬季(2026年12月・2027年1月)と夏季(2026年7月・8月)の双方で掲載が観測できた同一施設のみを対象とし、ペアが7施設以上成立したスキー場に限って掲載した。3km圏は円が互いに重ならないよう対象を選定しているため単純合計、10km圏は重複を除いた全国計を示す。
■ 限界・留意点
掲載価格は実際の成約価格ではなく、推定成約ADRとも水準が異なるため他記事のADRと直接比較できない。客室数が未登録の施設も施設数には含まれるため、1施設あたり客室数は下振れする。2026年12月〜2027年1月は調査時点で公開されている枠のスナップショットであり、今後の掲載追加によって水準も母集団も変動する。来場者数はスキー場側の公表値で、客室ストックとは集計範囲が一致しない。
■ 市場データ
- メトロエンジンリサーチ — 宿泊施設マスター(施設位置・客室数)および掲載価格の月次集計(3km圏N=2,935施設/10km圏N=5,794施設)
■ スキー場の営業状況
- 五ヶ瀬町「五ヶ瀬ハイランドスキー場の営業終了について」
- スキー凸凹研究所「2026/2027 廃止・閉鎖する(かもしれない)スキー場」
- スキー凸凹研究所「2026/2027 スキー場の所有者・運営会社・名称変更、リフト新設・廃止など」
- SURF&SNOW「2026-2027 スキー場オープン情報」
■ スキーリゾートの需要動向