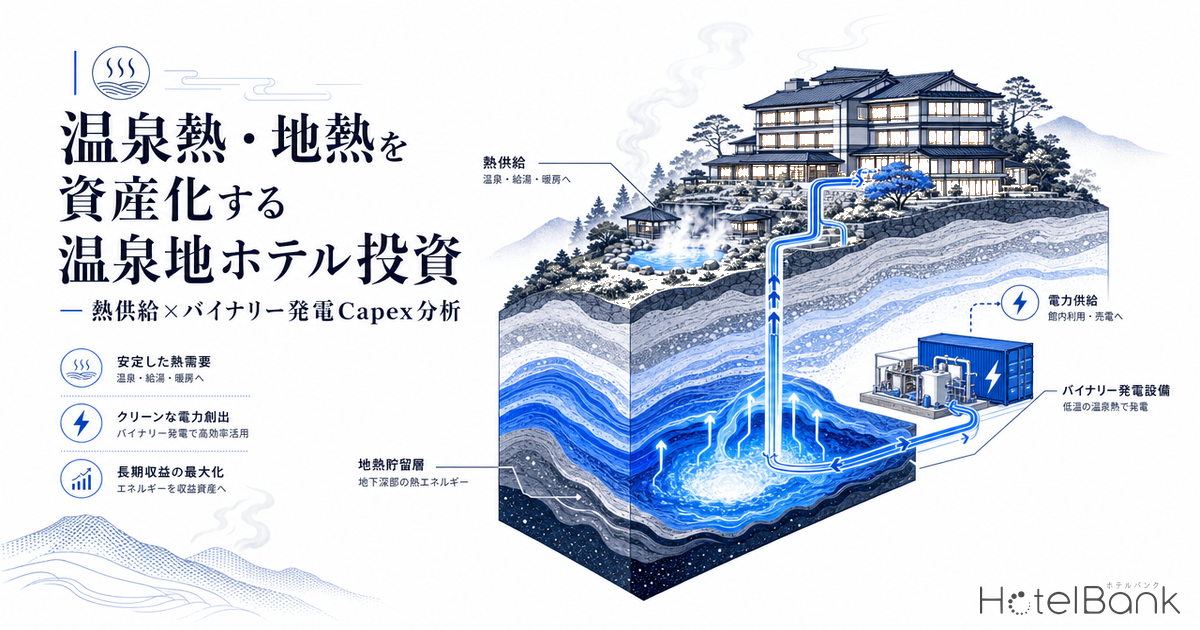
温泉地のホテル・旅館は、電気と燃料に売上の約1割を投じる「エネルギー多消費型」の資産である。しかしその足元には、給湯・暖房・浴槽加温の一部を代替し、条件次第では発電まで担いうる熱資源が眠っている。本稿では、源泉の温度・湧出量を「エネルギー資産」として捉え、熱供給代替とバイナリー発電のCapex(設備投資額)と回収年数、電力・燃料費削減がGOP・NOIに効く感度、そして別府・雲仙・箱根・草津・登別の単価耐性と適地選別、源泉権を含むバリュエーションの論点までを一気通貫で定量化する。既報のコーポレートPPA(太陽光・風力)が「屋根・遊休地×電力」の議論だったのに対し、温泉熱・地熱は「源泉×熱」という、温泉地ホテルにしか持ちえない差別化アセットである。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値、REIT月次公表値との整合性検証で概ね数pt 程度の精度を確認済)。本稿では都道府県×旅館・リゾートカテゴリの推定値を用いる。
- Capex/回収年数:公表事例・政府資料の設備単価を用いた試算値であり、個別地点の源泉条件・許認可・補助金採択で大きく変動します。簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です。
- データ出典:メトロエンジンリサーチ&コンサルティング(OTA価格・推定OCC)、資源エネルギー庁・環境省(エネルギー資料)
- — 熱利用が定石:給湯・暖房・浴槽加温の代替は補助込み4〜8年で回収。避けられる燃料費を実勢価格で評価でき、発電より投下資本利益率が高い。
- — 発電は条件付き:70℃超・湧出量豊富な源泉ではバイナリー発電がFIT40円/kWh・20年の安定収益。100kW級Capex約1.6億円・回収8〜11年。
- — 低ADR・高稼働ほど妙味:熱削減額は固定的なため、ADR1.6万円帯のGOP押上げは+3.5ptと箱根(+2.1pt)を上回る。
- — 適地は別府・登別:源泉ポテンシャル×高稼働(別府85.4%・登別90.3%、2026年推定)で熱資産化の投資効率が最も高い。
- — 価値は源泉権で締める:年700万円のNOI改善はキャップレート換算で約1.4億円の資産価値創出。源泉権・採取許可の移転可能性がDDの中心。
結論 — 温泉地ホテルは「熱利用先行・発電は条件付き」で資産価値を上げられる
先に結論を述べる。温泉熱のエネルギー資産化は、「まず熱利用(給湯・暖房・浴槽加温の代替)で燃料費を削り、湧出量・温度に恵まれた立地では次にバイナリー発電で売電収益を上乗せする」という二段構えが定石である。熱利用は避けられる燃料コストを実勢価格で評価できるため回収が速く(補助込みで4〜8年)、一方の発電は設備単価が高く(100kW級で約1.6億円)、源泉温度が下限の65℃に近づくほど効率が落ちるため回収は長め(8〜11年)になりやすい。つまり多くの温泉旅館にとっては、発電よりも熱利用のほうが投下資本利益率で優る。
もっとも、投資の妙味は「削減額の絶対値が客室単価に対して大きい低ADR・高稼働エリア」に厚い。浴槽の掛け流しや暖房負荷は客室単価と無関係にほぼ固定的に発生するため、燃料削減額が売上に占める割合は低ADRエリアほど大きくなる。この観点で、別府・登別のように源泉が豊富で稼働率90%前後(2026年時点の推定・通年ベース)の高い需要を持つエリアは、単価耐性とエネルギー削減効果の双方でアップサイドが厚い。以下、四つの軸で順に検証する。
軸1 — 源泉温度・湧出量帯別に見るCapexと回収年数
温泉熱の使い道は、源泉の温度で明確に分かれる。バイナリー発電(低沸点媒体をタービンで回すORCサイクル)が現実的に成立するのは概ね70℃以上・湧出量が豊富な源泉に限られ、下限は65℃前後とされる。それ未満の中温泉では、熱交換器とヒートポンプによる給湯・暖房・浴槽加温の代替が主戦場になる。資源エネルギー庁の資料によれば、バイナリー発電の資本費は100kW未満で184万円/kW、100〜1,000kWで157万円/kWと、規模が小さいほど割高になる。運転維持費は年9.1〜11.9万円/kWで、小型ほどメンテ負担が相対的に重い。
下表のとおり、熱利用(バンド3・4)は発電(バンド1・2)よりも回収が速い傾向にある。理由は単純で、発電はFITの40円/kWhで「売る」のに対し、熱利用は本来買っていた重油・電力を「買わずに済ませる」ため、削減価値を高い実勢単価で評価できるからだ。重油価格はこの20年で数倍に高騰しており(C重油は1994年度の約1.5万円/kLから2014年度に約6.8万円/kLへ)、燃料を熱で置き換える経済効果は年々増している。一方で発電は、FIT買取20年という長期の確実な収益と、電力の外販というキャッシュフロー源を生む点に固有の価値がある。湧出量に余裕のある源泉では、熱利用で自家消費を賄いつつ、余剰熱を発電に回す「熱電併給」が最も資産効率が高い。
| 源泉条件 | 主用途 | 想定Capex | 年間便益 | 回収年数 |
|---|---|---|---|---|
| バンド1 90℃超・多量自噴 | バイナリー発電100kW級+給湯 | 約1.6億円 | 売電 約2,300万円(FIT40円) | 8-11年 |
| バンド2 70-90℃・中量 | 小型バイナリー30-50kW+熱利用 | 0.6-0.9億円 | 売電 700-1,300万円 | 9-12年 |
| バンド3 50-70℃ | 給湯・暖房代替(熱交換+HP) | 3,000-6,000万円 | 燃料削減 800-1,500万円 | 5-8年 |
| バンド4 40-50℃・排湯活用 | 排湯ヒートポンプで給湯・加温 | 2,000-4,000万円 | 燃料削減 600-1,200万円 | 4-7年 |
参考として、実在の稼働事例を政府・公開資料から拾うと、福島県土湯温泉では出力400kW級のバイナリーで年間約300万kWhを売電し、年間1億円超の売電収入をあげている。長崎県小浜温泉では75kW級で全量売電し年約2,500万円、岐阜県奥飛騨温泉郷では自噴110℃の源泉を用いた40kW級が約100世帯分を発電している。いずれも湧出量と高温という条件に恵まれた立地であり、逆に言えば「どこでも発電で儲かる」わけではないことを示している。環境省ガイドラインは、熱利用(ヒートポンプによるボイラー全廃等)で補助込み6年台の回収に至る事例も紹介しており、熱利用の堅実さを裏づけている。設備投資の採算境界という論点は温浴領域にも通じ、サウナ規制強化で変わる温浴CapexのROI回収シナリオも判断の参考になる。
軸2 — 電力・燃料費削減がGOP・NOIに効く感度
エネルギー削減は、単なるコスト削減にとどまらず、GOP(営業総利益)とNOI(純営業収益)を押し上げ、キャップレート換算で資産価値そのものを増やす。日本旅館協会の調査では旅館の業務費(水道光熱を含む)が売上の16.2%、リョケンの財務調査ではエネルギー費率が10〜11%程度とされる。ここで重要なのは、浴槽の加温・給湯・暖房といった熱負荷は客室単価にほぼ無関係に発生するため、燃料削減額の「売上に占める割合」は低ADRエリアほど大きくなるという構造だ。
試算の骨子はこうだ。40室・稼働85%の旅館で年間熱削減額を700万円と置くと、客室単価16,000円帯(別府・草津・登別・雲仙の標準水準)では総客室売上に対して約3.5ポイントのGOP改善に相当する。同じ700万円でも、24,800円帯(箱根の標準水準)では約2.1ポイントにとどまる。削減額が固定的である以上、単価が低いほど相対的な利益貢献が大きい。これは「低ADRだから投資妙味が薄い」という直感とは逆の結論であり、熱資産化はむしろ中価格帯の温泉旅館にこそ効く。
資産価値の観点では、NOIの増分にキャップレートの逆数を掛ければ理論的な価値上昇が求まる。年間700万円のNOI改善は、キャップレート5.0%なら約1.4億円、4.5%なら約1.6億円の資産価値上昇に相当する。前掲のCapex(熱利用で3,000万〜6,000万円)を大きく上回る価値創出であり、売却時のエグジット・マルチプル(EBITDA倍率)にも織り込まれうる。エネルギー削減は「費用の話」ではなく「バリュエーションの話」だと捉え直すべきである。
軸3 — 温泉地の単価耐性と適地選別(別府・雲仙・箱根・草津・登別)
熱資産化の投資は、源泉条件だけでなく「安定したキャッシュフローで設備投資を回収できるか」という需要面の裏づけがあって初めて成立する。そこで、代表的な5温泉地の旅館カテゴリについて、推定成約ADRと推定稼働率を横並びで確認する。ADRは各温泉町(市・町)単位の旅館カテゴリ中央値、OCCは都道府県×旅館カテゴリの推定値である。
箱根が単価水準では突出しており、直近平均で約24,800円、お盆繁忙期には約27,200円へ上振れする。首都圏近接のブランド力と多様な泉質が、高単価を支える構造だ。一方で別府・草津・登別・雲仙は16,000〜19,000円台に収まり、繁忙期には19,000〜21,000円台まで単価を伸ばす。単価の絶対水準では箱根に及ばないが、後述のとおり稼働率と源泉条件を掛け合わせると、熱資産化の投資効率はむしろこれらのエリアで高くなる。なお、別府・草津・箱根については人気度と実際の満足度に差がある点も見逃せず、その構造は草津・別府・箱根の温泉地ランキングと満足度のズレ検証で95万件超のレビューから詳しく分析している。
散布図で見ると(推定OCCは2026年・都道府県×旅館カテゴリの推定値)、登別(稼働90.3%)と草津(87.0%)・箱根(86.2%)・別府(85.4%)が高稼働ゾーンに並び、雲仙(77.5%)がやや後方に位置する。ここに源泉ポテンシャル(湧出量・温度)を円の大きさで重ねると、別府と登別が「高稼働×大きな源泉ポテンシャル」の右上方向に浮かび上がる。別府は源泉数・湧出量ともに国内屈指で、高温泉が豊富なため熱利用・発電の双方に適地性が高い。登別も多泉質・高温で、通年で90%超の稼働という安定需要が設備投資の回収を支える。
| 温泉地 | 推定ADR(直近平均) | 推定OCC(旅館・2026年推定) | 源泉特性 | 熱資産適地性 |
|---|---|---|---|---|
| 別府(大分) | ¥16,800 | 85.4% | 湧出量・源泉数国内屈指、高温泉豊富 | ◎ 最上位 |
| 登別(北海道) | ¥19,200 | 90.3% | 多泉質・高温、通年高稼働 | ◎ 上位 |
| 草津(群馬) | ¥16,900 | 87.0% | 高温・多量だが強酸性(設備腐食対策要) | ○ 条件付き |
| 箱根(神奈川) | ¥24,800 | 86.2% | 泉質多様・中〜高温、高単価で削減率は相対的に小 | ○ 熱利用向き |
| 雲仙(長崎) | ¥17,000 | 77.5% | 高温硫黄泉(腐食性・成分対策要) | ○ 個別精査 |
ただし高温・多量であれば無条件に有利というわけではない。草津の強酸性泉(pHが低い)や雲仙の硫黄泉は、熱交換器・配管の腐食対策やスケール(析出物)対策に追加コストを要する。ここは「機会」であると同時に、設備選定と維持管理で技術的な作り込みが求められる領域だ。箱根のような高単価エリアでは、削減額の相対インパクトは小さいものの、絶対額とブランド価値(脱炭素訴求)の両面で熱利用が意味を持つ。エリアごとに「発電か、熱利用か、併給か」を源泉条件と需要で見極めることが、適地選別の要諦になる。
軸4 — 源泉権を含む資産バリュエーションの論点
温泉熱をエネルギー資産として評価するとき、最大の論点は「源泉に関する権利」がクリーンに移転・活用できるかである。温泉権は民法上の所有権とは別に、地域慣習法によって独立した財産権として認識されることが多く、①湯口権(源泉から汲み上げる権利)、②引湯権(他地点から引き込む権利)、③分湯権(共同源泉から分配を受ける権利)に大別される。エネルギー資産化を前提とした取得・ファイナンスでは、これらの権利関係と契約上の制約をデューデリジェンスの中心に据える必要がある。
| 論点 | 確認事項 | 留意度 |
|---|---|---|
| 源泉の所有形態 | 自家源泉か共同源泉か。共同の場合、熱利用・発電への転用に組合同意が要るか | 高 |
| 温泉法上の採取許可 | 都道府県知事の許可。所有者変更に伴う名義変更手続きの要否 | 高 |
| 引湯・分湯契約 | 組合規約による譲渡制限、使用料、供給量の保証条項の有無 | 中 |
| 成分分析・掲示義務 | 温泉法に基づく10年ごとの再分析義務。腐食・スケール要因の把握 | 中 |
| 湧出量の持続性 | 長期の揚湯量・温度の推移。過剰採取による減衰リスク、還元(リインジェクション)の要否 | 高 |
| FIT・売電の権利帰属 | 設備認定・買取契約の名義、20年の買取期間の残存、系統連系の可否 | 中 |
バリュエーションの実務では、旅館・ホテルの企業価値はEBITDA倍率で語られることが多い。熱資産化による燃料費削減はEBITDAを直接押し上げるため、同じ倍率でも企業価値が増える。加えて、FIT売電という20年の安定収益は、宿泊事業とは異なるリスク特性を持つキャッシュフローとして、別建てで評価(不動産+インフラのハイブリッド評価)する余地がある。地銀のリゾートファイナンスやPEにとっては、①削減額の確実性(源泉の持続性・許認可)、②売電収益の権利保全、③腐食・スケールによる維持費の織り込み——の3点を精緻に見積もれるかが、投資可否とプライシングを分ける。自治体にとっては、源泉の共同管理と地域内の熱融通を制度設計することが、域内ホテル群全体の競争力とカーボンニュートラル達成の双方に資する。なお、ADR×OCC×利回りから温泉旅館の取得上限価格を逆算する視点は、温泉旅館の買収上限価格を逆算する投資分析で具体的に掘り下げている。
投資判断サマリー — 温泉熱アセットの機会フレーム
STEP 1 熱利用を先行
給湯・暖房・浴槽加温の代替は補助込み4〜8年で回収。避けられる燃料費を実勢価格で評価でき、低ADR・高稼働エリアほどGOP貢献が大きい。まず自家消費の脱燃料化から着手するのが定石。
STEP 2 発電は条件付きで上乗せ
70℃超・湧出量豊富な源泉ではバイナリー発電がFIT40円/kWh・20年の安定収益を生む。100kW級Capex約1.6億円、回収8〜11年。熱電併給で余剰熱を発電に回すと資産効率が最大化。
STEP 3 価値と権利で締める
NOI増分はキャップレート換算で1.4億円級の価値創出。源泉権(湯口・引湯・分湯)と採取許可の移転可能性、湧出持続性、腐食対策を精査し、EBITDA倍率とインフラ収益の両面でバリュエーションに織り込む。
温泉熱・地熱のエネルギー資産化は、太陽光・風力を用いたコーポレートPPAとは本質的に異なる。太陽光・風力が「敷地とグリッド」を前提とする汎用的な脱炭素手段であるのに対し、温泉熱は源泉という代替不可能な地域固有アセットに立脚する。だからこそ、源泉を持つ温泉地ホテルは他業態が模倣しにくい構造的な優位を築ける。設備費や許認可という参入障壁が高いことは、裏を返せば、条件を満たす立地の希少価値を高める。まず熱利用でキャッシュフローを厚くし、湧出量に恵まれた立地では発電で収益源を多様化し、その価値を源泉権とともにバリュエーションへ織り込む——この順序で臨むことが、リゾート運営会社・地銀・PE・自治体にとっての現実的な勝ち筋になるだろう。
⚠ 将来日程のADRおよび試算に関する注意:本記事の推定成約ADRは調査時点でOTAに公開されている販売価格に基づく推定であり、お盆等の繁忙期を含む将来日程はチェックイン日に近づくにつれ変動します。Capex・回収年数・GOP感度は公表事例と政府資料を用いた簡易試算であり、源泉条件・許認可・補助金採択・機器価格の変動(近年の建設・設備費上昇を含む)により大きく振れます。設備費の上昇は同時に新規参入を抑制し、既存源泉を持つ施設の希少性を高める側面もあります。実際の投資判断には個別の詳細なフィージビリティ・スタディが不可欠です。
あわせて読みたい
- 草津・別府・箱根:人気温泉地ランキングと実際の満足度のズレを徹底検証
- 宿泊特化モデルの温泉リゾート進出 — KOKO HOTELS別府150室の経済性
- 温泉旅館の買収上限価格を逆算 — ADR×OCC×利回り12%で見る投資妙味
- サウナ規制強化で変わる温浴Capex採算 — 投資・採算境界線とROI回収シナリオ
- Lone Star大江戸温泉×湯快リゾート統合2.5年後評価 — 単価倍増目標は達成されたか
- 2軍温泉地リブランド投資マップ 2026 — 湯河原・伊豆長岡・水上のM&Aターゲット分析
参考資料・出典一覧
■ データソース
推定成約ADR・推定OCCはメトロエンジンリサーチ&コンサルティングがOTA公開価格から算出(上場ホテルREIT開示との照合で誤差中央値約7%、91施設・直近3ヶ月)。ADRは温泉町単位の旅館カテゴリ中央値(直近5ヶ月=2026年5〜9月平均)、OCCは都道府県×旅館カテゴリの2026年推定値。Capex・便益は資源エネルギー庁・環境省の公表単価および稼働事例に基づく。
■ 試算前提
GOP感度は40室・稼働85%・年間熱削減額700万円を共通前提とし、ADR帯別に総客室売上に対する押上げptを算出。資産価値はNOI増分=年間エネルギー削減額と仮定し、キャップレート4.5〜5.5%の逆数を乗じて理論価値上昇を試算。発電はFIT40円/kWh・買取20年、バイナリーCapexは100〜1,000kW級157万円/kW(100kW未満184万円/kW)を採用。
■ 限界・留意点
Capex・回収年数は個別地点の源泉温度・湧出量・許認可・補助金採択・機器価格で大きく変動する簡易試算であり、詳細なフィージビリティ・スタディに代わるものではない。登別・雲仙はサンプル数が小さく参考値。将来日程のADRはチェックイン日に近づくにつれ変動する。源泉特性は各地の一般的泉質に基づく編集部整理で個別実測値ではない。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格に基づく推定成約ADR、推定稼働率(OCC)、ブッキングカーブ分析
■ 政府・公的資料(エネルギー)
- 資源エネルギー庁「地熱発電・中小水力発電・バイオマス発電のコストデータ」(2019年11月)
- 資源エネルギー庁「地熱発電について」(2024年11月)
- 環境省「温泉熱有効活用に関するガイドライン」(2019年3月)
- 環境省「温泉熱利用 事例集」(2019年)
- 資源エネルギー庁「買取価格・期間等(FIT・FIP制度)」
■ 業界・経営指標