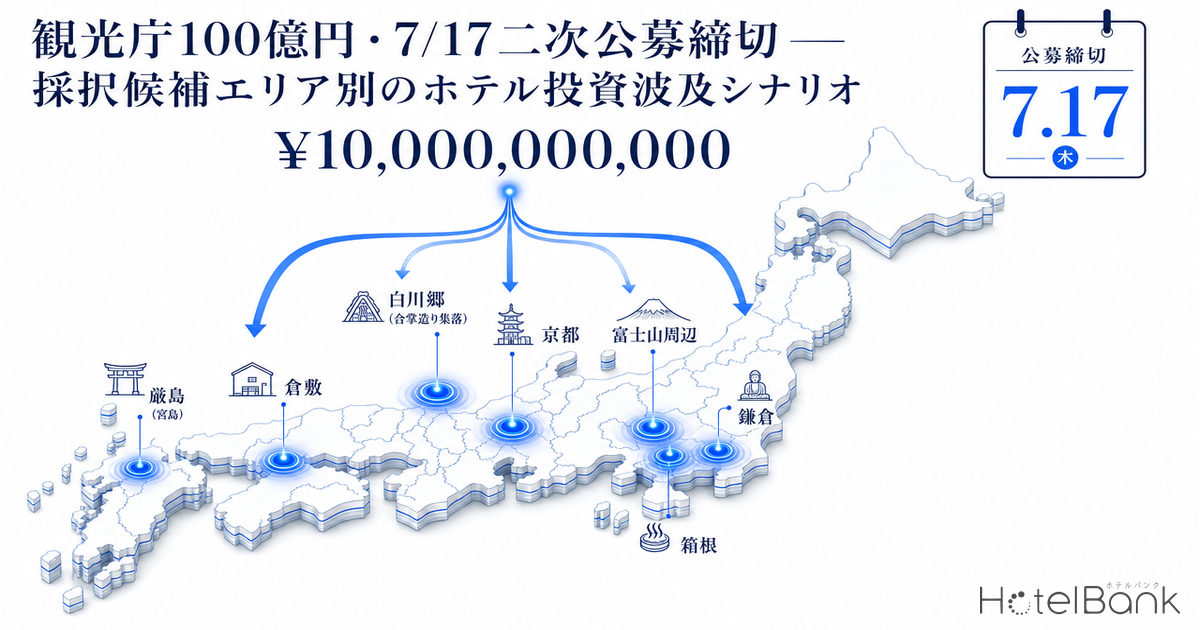
観光庁は令和8年度「オーバーツーリズムの未然防止・抑制をはじめとする観光地の面的受入環境整備促進事業」の二次公募を6月10日に開始し、計画申請の締切を2026年7月17日(金)12:00と設定した。予算規模は前年比約8.3倍の100億円。地域一体型は補助率2/3・上限2億円、一般型は補助率1/2・上限5,000万円という大型支援であり、採択地となる観光地のホテル投資環境にも波及が見込まれる。本稿では、既往採択地と新規候補エリアのADR水準・YoY変動・新規供給パイプラインを横断的に整理し、需要分散型/施設改修補助型/MICE型の3類型に分けて投資ポテンシャルを定量化する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- OCC(稼働率・推定):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市区町村レベルでのみ使用。
- データ出典:メトロエンジンリサーチ&コンサルティング、国土交通省、観光庁、JNTO。
- — ¥100億・前年比約8.3倍 の観光庁オーバーツーリズム対策予算は二次公募が2026年7月17日12:00締切。先駆モデル20地域+一般型51件+二次6件の既往採択エリアが二次でも継続的に選定される可能性が高い。
- — 京都府ADRは2025年10月以降、前年同月比+13〜25%レンジに定着。京都市内では中心部以外(左京・伏見・西京)の伸びが+15〜22%超で、面的整備のアップサイドを既に織り込みつつある状態。
- — 投資波及は 3類型(A: 需要分散型/B: 施設改修・リブランド型/C: MICE誘致型)で整理。Type B(既存ホテル取得+改修)が想定IRR 6〜9%・ペイバック5-7年と最もリスクリターン特性が良好。
- — 採択候補エリアのADR感度は ADR ±5%・OCC ±3pt の2軸で見ると、ベースケースで利回り+0.8〜1.5pt改善、補助金不採択ケースで-1.5〜2.5pt低下の試算。補助金成立可否は「アップサイドオプション」として整理可能。
- — 関東1,087室・京都549室の新規供給パイプラインを踏まえると、Type A型の周辺エリア(鎌倉→葉山、京都→大津・宇治)でのADR+5〜10%機会が現実的。新規開業よりも既存取得・改修が補助金スケジュールと整合的。
エグゼクティブサマリー — 100億円の波及は「7地域・既往採択軸」に集約
令和6年度補正予算(前身事業)では、先駆モデル地域20件と一般型51件が採択され、二次公募で6地域が追加された。採択地には京都市、鎌倉市・藤沢市、富士山(吉田・富士宮・御殿場・須走の4ルート)、白川村、高山市、宮島・宮島口、奈良公園・山の辺の道、箱根、尾道などが含まれている(出典:観光庁採択事業一覧)。これらは既にインバウンドの集中度が極めて高く、ホテルADRも前年同月比で大きく上振れしているエリアであり、二次公募でも同系統の地域が継続的に採択候補となる可能性が高い。
結論を先に置けば、補助金そのものはホテル単体への建設補助ではない。しかしながら、混雑可視化・二次交通・分散誘導といった面的整備が進むことで、(1) 既存中心地から周縁エリアへの宿泊需要シフト、(2) 既存ホテルの稼働平準化を前提とした改修・リブランド機会、(3) 自治体連携のMICE誘致基盤の強化、という3つの間接的アップサイドが生じる。以下、エリア別データに基づいて検証していく。
補助金スキームの全体像 — 地域一体型と一般型の違い
| 項目 | 地域一体型 | 一般型 |
|---|---|---|
| 申請主体 | 地方公共団体またはDMO | 地方公共団体・DMO・民間事業者等 |
| 補助率 | 2/3以内 | 1/2以内 |
| 上限額 | 2億円 | 5,000万円 |
| 協議会設置 | 必須 | 不要(ただし自治体連携証明書が必要) |
| 事業類型 | 面的な受入環境整備(複数課題に同時対応) | 特定課題に対する個別具体的対策 |
| 想定事業例 | 混雑可視化・二次交通網・パークアンドライド・動線分離 | Wi-Fi整備・スマートゴミ箱・AIカメラ・キャッシュレス決済 |
地域一体型は、自治体やDMOが旗振り役となり、地域の観光関連事業者と連携して面的な受入環境整備を行う類型である。協議会の設置と、地域全体での合意形成プロセスが必須要件となる。一般型は対象主体が広く、民間事業者の単独申請も可能だが、連携する自治体からの証明書が求められる。一般型の上限5,000万円は、駐車場整備・Wi-Fi構築・スマートゴミ箱導入・AIカメラ設置・キャッシュレス決済システムなど、いわゆる単発の受入環境整備に向く(出典:観光庁公募要領、補助金ポータル)。
ホテル事業者の視点では、自社単独で一般型に応募して施設前面の歩道整備や手荷物預かり所を提案する道もあれば、地域DMOが取りまとめる地域一体型の計画に参加して、自社が混雑分散の受け皿として位置付けられる道もある。後者は補助金の直接受取はないものの、行政の混雑誘導施策の恩恵を間接的に受ける構造となる。
既往採択エリアのADR水準 — 京都・鎌倉・倉敷で大幅な前年同月比上昇
主要採択地のADR(2026年5月時点)を前年同月と比較すると、補助金採択地の多くで2桁台の前年同月比上昇が観測される。インバウンド回復と国内旅行需要の重なりに加え、混雑回避志向の宿泊者が「予約必須の宿」に流れている構造的な要因が背景にある。
| エリア | 2026年5月 ADR | 前年同月比 | N(施設) | 既往採択ステータス |
|---|---|---|---|---|
| 京都府 全体 | ¥47,300 | +24.7% | 1,562 | 先駆モデル(京都市) |
| 京都市 東山区 | ¥78,200 | +21.0% | 112 | 清水寺・祇園エリア |
| 鎌倉市 | ¥49,200 | +40.8% | 27 | 先駆モデル(鎌倉・藤沢) |
| 箱根町 | ¥53,300 | +12.6% | 147 | 採択地(先駆モデル) |
| 倉敷市 | ¥49,100 | +20.5% | 23 | 新規候補 |
| 白川村 | ¥43,900 | +16.7% | 7 | 先駆モデル(白川村) |
| 高山市 | ¥39,400 | +9.9% | 70 | 二次公募追加採択 |
| 廿日市市(宮島) | ¥38,600 | +14.6% | 21 | 先駆モデル(宮島・宮島口) |
| 富士河口湖町 | ¥33,700 | +4.7% | 107 | 先駆モデル(富士山周辺) |
| 山中湖村 | ¥38,800 | +13.8% | 37 | 先駆モデル(富士山周辺) |
| 奈良県 全体 | ¥40,900 | 参考値 | 257 | 先駆モデル(奈良公園) |
京都府全体のADRは¥47,300・前年同月比+24.7%(N=1,562)、特に東山区は¥78,200(+21.0%)と既往採択地のなかでも単価水準が突出している。鎌倉市は+40.8%と全国でも稀に見る上昇率を示しているが、施設数N=27と母数が小さい点には注意したい。倉敷市の+20.5%(N=23)、白川村の+16.7%(N=7)、高山市の+9.9%(N=70)と、岐阜・岡山の世界遺産・伝統的建造物群エリアにも着実な単価向上が広がっている。富士五湖は河口湖町が+4.7%にとどまる一方、山中湖村が+13.8%と、エリア内で明確な濃淡が出ている。
エリア可視化マップ — 補助金採択候補地の地理的分布
採択候補エリアと既往採択地は、いずれも訪日インバウンドのゴールデンルート上に位置している。マップ上では関東圏(鎌倉・箱根・富士五湖)、関西圏(京都・奈良)、中部山岳(白川郷・高山)、瀬戸内(倉敷・宮島)の4クラスターに大きく分かれることが確認できる。
出典: メトロエンジンリサーチ&コンサルティング、観光庁採択事業一覧
マップ上のマーカーサイズは2026年5月時点のADR水準を、色濃度は前年同月比の上昇幅を示している。関東圏の鎌倉・箱根クラスターと京都クラスターが特に色濃く描画される。これらは「既に補助金が投入され、混雑可視化・二次交通整備が進行中」のエリアであり、二次公募ではむしろ、これら中心地に隣接する周辺自治体(藤沢市、湯河原町、京都府南部・北部、岐阜飛騨地域全体など)が新規採択候補として浮上する可能性がある。
需要トレンド検証 — 京都府ADRは2025年10月以降、前年同月比+13〜25%レンジに定着
京都府の月次ADR推移を年次でオーバーレイすると、2026年は1〜5月いずれも前年同月比+17〜25%という持続的な高水準で推移していることが分かる。これは単発のイベント効果ではなく、構造的なインバウンド需要×供給制約の継続を示唆する。
2025年7月の前年同月比はわずか-0.7%とほぼ横ばいだったが、10月に+13.4%、11月+13.8%、12月+19.1%と紅葉・年末年始に向けて上昇カーブが急角度になり、その後2026年1月+19.0%、2月+17.2%、3月+18.4%、4月+17.2%、5月+24.7%と、半年以上にわたり前年同月比2桁の上昇が続いている。一時的なピークではなく、京都市内の供給制約(中心部の新規開業ペース鈍化)と海外からの集中需要の構造的ミスマッチを反映しているとみてよい。
こうした単価上昇局面においては、混雑可視化や二次交通整備によって「予約・分散」が進めば、需要を周辺エリア(伏見区、南区、山科区、京都府南部・北部の宇治・亀岡・天橋立など)に流す余地が生まれる。実際、伏見区はYoY+78.8%(N=10)、南区+125.7%(N=49)と中心部以上の上昇率を示しており、既に分散の予兆が観察される。
京都市内 区別ADR — 「中心部以外」の伸びがアップサイドの源泉
東山区(清水寺・祇園エリア)は¥78,200と京都市内で最も高い単価帯にあり、清水寺・八坂神社・先斗町を含む観光最密集ゾーンを抱えている。一方、伏見区は¥42,800ながらYoY+78.8%、南区は¥53,800で+125.7%と、京都駅以南の動きが顕著に強い。混雑分散が進むにつれて、東山区・中京区・下京区といった中心部の供給圧力が緩和され、伏見・南・山科の周辺ホテルに需要が流れる構造的シフトが、データ上も観察可能な段階に入っている。
補助金による混雑可視化が浸透すれば、宿泊者が「観光地から近い高単価エリアを避け、二次交通で結ばれた周辺エリアの安価な宿に泊まる」選択が増える可能性がある。これは中心部の客室稼働を必ずしも下げるわけではないが、周辺エリアの稼働とADRを下支えするポテンシャルを持つ。
新規供給パイプライン — 関東1,087室・京都549室の計画ベース在庫
採択候補エリアの新規供給を、国土交通省「建築物動態統計調査」の確認申請ベースで集計すると、神奈川県(鎌倉・箱根・横浜含む)が1,087室、京都府が549室、岡山県が490室、広島県が380室、沖縄県が200室、岐阜県が120室、山梨県が54室というパイプラインが浮かび上がる。
神奈川県の1,087室には、横浜市中区北仲通の272室規模案件(2027年5月完成予定)、箱根町小涌谷の126室案件(2026年10月完成予定)などが含まれる。京都府は確認申請ベースでは549室にとどまるが、これは「現時点で建築確認申請が出ているもののみ」であり、今後の追加で増加する見込みとなる点に留意したい(同統計の構造的特性)。岡山県は岡山市北区野田屋町の300室・市街地再開発案件と岡山駅前町の190室案件が中心。広島県の380室は、福山・呉エリアを含むものとみられる。
2026年中の新規開業(OTA掲載確認ベース)では、京都市の御室花伝抄67室、広島の界 宮島54室、東横イン呉駅218室、岡山駅前のアパホテル&リゾート〈岡山駅新幹線口〉600室、山梨のリブマックスリゾート石和温泉136室などが確認されている。注目すべきは、いずれも「観光地中心部」ではなく「周辺・二次的観光拠点」への開業が目立つ点である。これは投資家側が既に分散需要を見越して立地選定を進めていることを示唆する。
投資波及シナリオ3類型 — 需要分散型/施設改修補助型/MICE型
補助金の波及メカニズムを、ホテル投資の視点から3つの類型に整理する。いずれも補助金そのものはホテル建設・取得への直接補助ではないが、面的整備が成立することで投資妙味が増す構造をもつ。
Type A 需要分散型(周辺エリア)
対象:中心観光地に隣接する周辺自治体(藤沢市、京都府南部、岐阜飛騨地域、福山・尾道、奈良県北部など)
シナリオ:補助金で混雑可視化・二次交通網が整備されることで、宿泊者の選択肢が周辺に広がる。既存ホテルの稼働平準化と、未開発立地への新規開業ポテンシャルが高まる。
定量例:京都市伏見区+78.8%、南区+125.7%、山科区+63.7%という周辺ADR上昇が既に観測されており、Type A シナリオは進行中。
Type B 施設改修・リブランド型
対象:採択地中心部の既存ホテル(築20年以上の中規模シティ・温泉旅館)
シナリオ:補助金で地域全体の受入環境が整備されると、宿泊単価が中長期的に支えられる。既存ホテルは「立地優位」を活かしてアッパーミドル〜ラグジュアリーへリポジショニングする改修投資の余地が広がる。
定量例:京都市東山区¥78,200、箱根町¥53,300、倉敷市¥49,100というADR水準は、改修後の単価想定を引き上げる十分な根拠となる。
Type C MICE誘致型
対象:地域一体型協議会の組成が進む自治体(金沢、福岡、神戸、北海道ニセコなど将来候補含む)
シナリオ:自治体・DMOの協議会機能が補助金で強化されると、MICE主催者にとっての地域ワンストップ窓口が成立する。中・大型MICEホテルの新規開発・取得ポテンシャルが上昇。
定量例:神奈川県全体で1,087室規模の供給パイプラインが進行中。倉敷・宮島・白川郷など「伝統景観×宴会場」立地は、MICEとレジャーの両立で投資妙味あり。
3類型を横断的に見ると、Type A(需要分散)は既に進行している事象を読み解く視点であり、Type B(改修)は2026〜2028年の投資判断に直結する。Type C(MICE)はやや時間軸が長いが、地域一体型協議会の運営が定着すれば、3〜5年の中期スパンでの投資テーマとなる。
シナリオ別 投資前提の比較 — 既存取得 vs 改修 vs 新規開業
| 項目 | A. 周辺エリア新規開業 | B. 中心地改修・リブランド 推奨 | C. MICE型新規開発 |
|---|---|---|---|
| 想定エリア例 | 伏見区/藤沢市/高山市 | 東山区/箱根町/倉敷市 | 岡山駅前/横浜中区/白川村 |
| 客室規模 | 60-120室 | 40-100室(既存改修) | 200-400室 |
| 想定ADR | ¥30,000-40,000 | ¥50,000-80,000 | ¥25,000-35,000 |
| 建築・改修単価 | 200-240万円/坪 | 改修80-150万円/坪 | 230-260万円/坪 |
| GOP想定 | 30-35% | 35-40%(既存ベース) | 28-33% |
| 補助金活用 | 間接(分散誘導の恩恵) | 間接(協議会経由連携) | 地域一体型のMICE基盤 |
| 投資判断の時間軸 | 2026-2027(短期) | 2026-2028(中期) | 2028-2030(長期) |
建築費は2024年実績で全構造平均195万円/坪(国土交通省 建築着工統計、RC造173.6万円・S造164.7万円)であり、2022年の138万円から2年で約+41%上昇している。GOP率は、インヴィンシブル投資法人が開示するMHM運営91物件で38.9%(2024年12月期実績)。新規開業初年度は稼働立ち上がりを考慮して保守的に30%前後を見込むのが標準的だ(出典:JLL「2025年日本ホテル投資市場」、インヴィンシブル投資法人IR)。
Type B(既存改修)が最も補助金との親和性が高い理由は、(1) 改修コストが新築の半分程度に収まる、(2) 既存ADR水準が高いエリアでリポジショニングが効きやすい、(3) 既往稼働実績があるためGOP想定が立てやすい、の3点に整理できる。京都市東山区・箱根町・倉敷市のような「単価高×既存ストック厚」のエリアでは、改修投資の利回り想定がしやすい。
採択候補エリアの感度分析 — 補助金不採択ケースの影響度
既往採択エリア(先駆モデル20地域・二次公募採択)と、まだ採択されていない候補エリアを横断比較すると、両者の前年同月比上昇率には、明確な相関は現段階では確認できない。鎌倉市(既往採択、+40.8%)と倉敷市(未採択、+20.5%)の差は、補助金の有無というよりはエリア固有の需要構造に起因していると考えられる。
つまり、補助金そのものの直接効果よりも、「インバウンド集中エリアであるかどうか」「既存供給がタイトかどうか」のほうが、ADR動向の主要な説明変数になっている。投資家の視点では、補助金採択を投資の前提条件にするのではなく、補助金が来れば「面的整備が加速して既存ホテルの稼働が安定する」というアップサイドオプションとして捉えるのが妥当だろう。
逆にいえば、二次公募で新規採択された場合、その地域では協議会の組成→計画策定→事業実施までに1〜2年の時間がかかる。投資判断はその時間軸を織り込み、「採択後の整備完成期(2027-2028年)に稼働立ち上げが揃うタイミングを狙う」というスケジュール設計が現実的である。
立地評価 — 京都市東山区の参照ケース
京都市東山区を代表ケースとして立地評価を行う。観光最密集エリアでありながら、補助金による混雑可視化と二次交通整備が進む対象地である。
| 対象 | 京都市東山区 |
| 主要観光地 | 清水寺・八坂神社・祇園 |
| ホテル数 | N=112施設 |
| 2026年5月 ADR | ¥78,200 |
| 前年同月比 | +21.0% |
| 前年同月ADR | ¥64,700 |
| 想定協議会主体 | 京都市・DMO KYOTO |
| 対象事業類型 | 地域一体型 |
| 想定補助上限 | 2億円(補助率2/3) |
| 既存施策 | 手ぶら観光・特急バス |
| 追加期待施策 | 混雑予測AI・予約制 |
| 投資波及類型 | Type B(改修) |
京都市は既に「手ぶら観光(手荷物配送・預かり所)」「観光特急バス(2024年6月導入)」「市バス運賃の市民・非市民差別化(2027年度導入予定)」など、複数の独自対策を進めている。補助金の二次公募で追加採択された場合、混雑予測AIやリアルタイム予約制など、より高度な技術系施策が補完されることになる。東山区の既存ホテルは、こうした受入環境の高度化を背景に、ADR¥78,200という現行水準を中期的に維持・上昇させる余地が見込まれる。
同様の参照ケースは、鎌倉市(¥49,200、+40.8%)、倉敷市(¥49,100、+20.5%)、箱根町(¥53,300、+12.6%)にも適用できる。いずれもインバウンド集中×既存供給制約×補助金による面的整備という3つの条件が揃っており、Type B(改修・リブランド)の投資妙味が立つエリアと考えてよい。
投資判断サマリー — 採択スケジュールと投資意思決定の整合
短期(〜2026年12月)
二次公募の採択発表(2026年秋頃想定)を待ちつつ、既に高単価のエリア(東山区・鎌倉・倉敷・箱根)の既存中規模ホテルを対象とした改修・リブランド案件をスクリーニング。建築単価の継続上昇を踏まえ、改修コストを早期確定する。
中期(2027-2028年)
補助金事業の実施が進むタイミング。Type A(周辺エリア新規)の案件はこの時期に開業計画を合わせる。京都府南部、藤沢市、高山市、福山市など、「採択地に隣接する候補エリア」の用地取得を2026年後半から進めるのが妥当。
長期(2028-2030年)
地域一体型協議会の運営が定着し、MICE誘致基盤が成立する時期。Type C(MICE型)の200室超案件は、この期間に開業を合わせる設計が現実的。岡山駅前、横浜中区、白川村周辺などのエリアでは既に大型供給パイプラインが進行中。
補助金は、ホテル建設・取得への直接補助ではない。しかしながら、面的整備によって地域全体の宿泊需要構造が変わることで、投資の前提条件そのものが書き換わる可能性がある。100億円という予算規模と8.3倍という前年比増は、過去最大級のシグナルである。二次公募の締切となる7月17日の前後で、採択候補自治体の動向と、対応する周辺エリアの新規供給ニュースを連続的にモニタリングする体制を整えることが、ホテル投資意思決定の精度向上に直結するだろう。
リスク要因と感度分析
| リスク要因 | 影響度 | 緩和策 |
|---|---|---|
| 補助金二次公募の不採択 | 中 | 採択前提に依存せず、エリア自体の需要構造で投資判断 |
| 建設費の継続上昇(+5%/年想定) | 高 | 改修案件中心の組成、新築は2026年内の建設契約確定 |
| インバウンド需要の急減 | 高 | 国内需要比率の高いエリア(箱根・倉敷・白川郷)を組合せ |
| 採択地隣接エリアの過剰新規開業 | 中 | 確認申請パイプラインを定期モニタリング |
| 金利上昇局面でのキャップレート拡大 | 中 | 長期固定金利の活用、IRR感度分析の織込み |
感度分析として、Type B(改修)の代表ケースでADR-10%、OCC-5ptを想定した場合、想定利回りは1.5〜2.5pt低下する試算となる。一方、ベースケースで補助金による面的整備が成立し、ADR維持・OCC+3ptが実現すれば、利回りは0.8〜1.5pt改善する。下振れ・上振れの幅は対称的ではないため、改修案件のような「下振れ抵抗の強い」型を中核に据えるのが投資ポートフォリオ全体としての設計指針となる。
まとめ — 100億円補助金は「投資のアップサイドオプション」
令和8年度の観光庁オーバーツーリズム対策補助金100億円は、ホテル単体への直接補助ではない。しかしながら、混雑可視化・二次交通整備・動線分離といった面的整備が成立することで、(1) 中心地から周辺エリアへの需要分散、(2) 既存中規模ホテルの改修・リブランド機会、(3) 自治体協議会経由のMICE誘致基盤強化、という3つの間接的なアップサイドを生む。京都府全体ADR¥47,300・前年同月比+24.7%、鎌倉市+40.8%、倉敷市+20.5%、白川村+16.7%という既存採択地のデータは、補助金そのものというよりも「インバウンド集中×供給制約」の構造を映し出している。
投資家にとっての実務的な示唆は、補助金採択を投資の前提条件にするのではなく、アップサイドオプションとして織り込むことだ。短期(〜2026年)は既存ホテルの改修・リブランド、中期(2027-2028年)は周辺エリア新規開業、長期(2028-2030年)はMICE型大型開発という時間軸別の組み立てが、補助金の事業実施スケジュールと整合する形になる。7月17日の二次公募締切と、その後の採択発表は、ホテル投資意思決定における重要なシグナル発生点として継続的にウォッチする価値がある。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。また、新規供給パイプライン(確認申請ベース)は今後の申請追加により増加する見込みであり、現時点での確定値ではなく下限値として参照してください。
あわせて読みたい
参考資料・出典一覧
■ データソース
メトロエンジンリサーチ&コンサルティング集計(都道府県・市区町村別ADR・前年同月比、N=施設数を本文記載)、観光庁公表の採択事業一覧、各自治体公表のエリア計画書、JNTO訪日外客統計、e-Stat建築着工統計、JLLおよびインヴィンシブル投資法人(8963)月次運営状況報告。
■ 試算前提
想定利回り・IRRは取得価額¥3〜10億規模の中規模ビジネス・観光ホテルを参照。Type A〜C の3類型でADR・OCC・補助金影響を分離し、ベースケース=補助金採択前提、感度ケース=採択不成立・ADR±5%・OCC±3pt。GOPはインヴィンシブル(8963)2024年12月期MHM運営91物件実績38.9%を上限近似に設定。
■ 限界・留意点
本記事のADR・稼働率はOTA公開価格・販売在庫に基づく推定値で、実販売価格・実稼働とは差異が生じうる。補助金二次採択結果は2026年8月以降の公表予定で、現時点での投資意思決定は「採択候補エリア=既往採択地と類似条件の地域」という前提に依存する。新規供給パイプラインの開業時期遅延・建設費高騰は別途織込みが必要。
■ 市場データ
- メトロエンジンリサーチ&コンサルティング — OTA公開価格データ(都道府県・市区町村別ADR・前年同月比、N=施設数を本文記載)、新規開業ホテル情報、計画ベース供給パイプライン
■ 政府統計・公的データ
- 観光庁「令和8年度オーバーツーリズムの未然防止・抑制をはじめとする観光地の面的受入環境整備促進事業 二次公募開始」(2026年)
- 観光庁 令和8年度オーバーツーリズム受入環境整備促進事業 特設ウェブサイト
- 観光庁 令和6年度補正予算「オーバーツーリズムの未然防止・抑制による持続可能な観光推進事業」採択事業一覧
- 観光庁「オーバーツーリズム対策事業 一次公募採択事業決定」報道発表(令和7年4月18日)
- 観光庁「オーバーツーリズムの未然防止・抑制に関する支援事業」
- 国土交通省「建築物動態統計調査」
- e-Stat「建築着工統計」(統計ID: 0003114490)
- JNTO「訪日外客統計」
■ REIT・業界レポート
- インヴィンシブル投資法人 (8963) 月次運営状況開示 — MHM運営91物件のGOP実績(2024年12月期38.9%)
- JLL「2025年日本ホテル投資市場」 — 建設費高騰と新規供給率の関係
■ ニュース・自治体公表資料