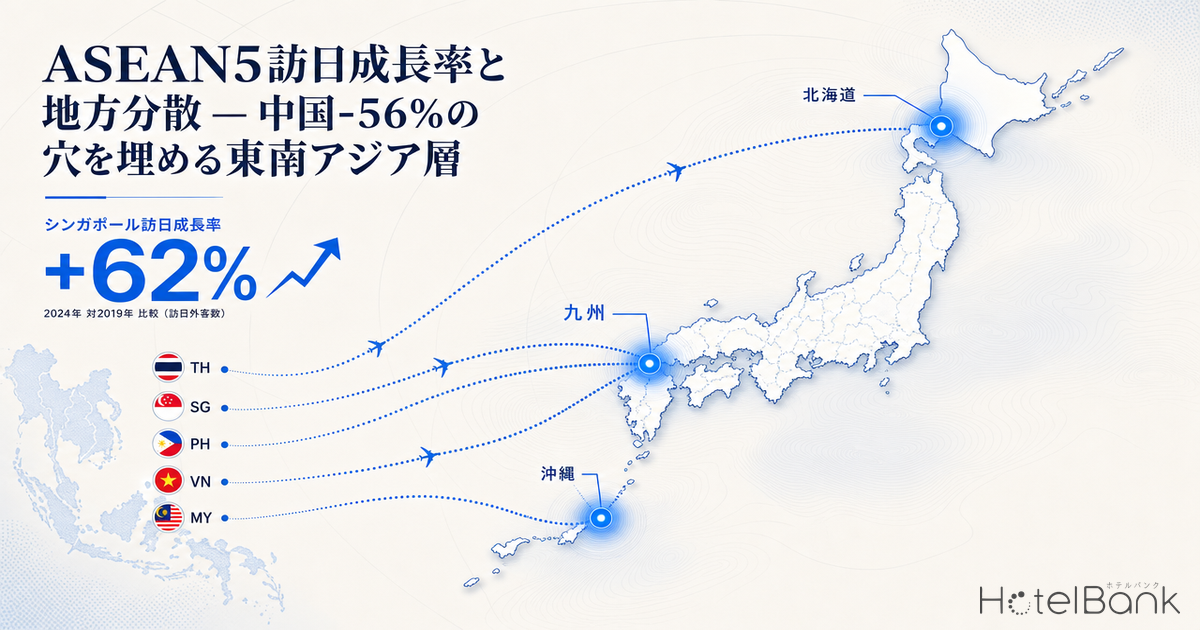
2026年3月の訪日外客数は361万8,900人と過去最高を更新した一方、中国は前年同月比-55.9%と半減した。この「中国の穴」を埋めているのが、ASEAN5市場(タイ・シンガポール・フィリピン・ベトナム・マレーシア)を中心とする東南アジア層である。本記事ではJNTO国別データとメトロエンジンリサーチの都道府県別ADRデータを掛け合わせ、北海道・九州・沖縄など地方に向かう東南アジアマネーがこの夏のホテル価格にどう波及しているかを読み解く。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示の成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランが残ることによる構造的な上振れ)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- RevPAR:客室1室あたりの売上=ADR×稼働率。
- データ出典:メトロエンジンリサーチ、JNTO「訪日外客統計」、各社REIT月次運営データ
- — 2026年3月の訪日外客数は361万8,900人で過去最高更新、一方で中国は前年同月比-55.9%と半減した。
- — ASEAN5(タイ・シンガポール・フィリピン・ベトナム・マレーシア)が需要の穴を埋め、合計で前年比+30%超の伸び。
- — この夏のADRは京都+25%、北海道+12%、九州+10%と地方が突出、東京は+3%台にとどまる見通し。
- — 国別嗜好は明確に分岐:シンガポール富裕層→北海道避暑、タイ・マレーシア→九州・沖縄リゾート。
- — 地方型J-REIT(いちごホテル・霞ヶ関ホテル等)のRevPAR前年比+9%が需要構造変化を裏付ける。
中国-56%の衝撃と、ASEAN5が埋めるその穴
JNTOが発表した2026年3月の訪日外客数によれば、中国は29万1,600人と前年同月比-55.9%の大幅減となった。8月の中国当局による「日本渡航自粛」呼びかけの影響が長引き、団体ツアーの回復が遅れている。それでも単月総数が361万人と過去最高を更新できたのは、東南アジア6市場(ASEAN5+インドネシア)が揃って急成長したためである。
とりわけベトナム+43.5%、マレーシア+44.2%、インドネシア+36.6%、フィリピン+24.6%は二桁を大きく超え、いずれも3月として、あるいは単月として過去最高を記録した。タイとシンガポールも一桁ながら過去最高更新であり、ASEAN5+インドネシアの合計は約57万人と、減少した中国の差分(前年比約-37万人)を1市場グループだけで穴埋めしている計算になる。各市場ごとの四季嗜好と日本国内の選好エリア分布については、マレーシア訪日+44.2%の衝撃 — ASEAN6カ国の四季嗜好×日本ホテル選好エリアの実勢で詳しく分析している。
出典:JNTO「訪日外客数(2026年3月推計値)」よりホテルバンク編集部作成
注目すべきは、これらの市場の旅行スタイルが「ゴールデンルート一極集中」から脱しつつある点だ。やまとごころ等が報じるアジア太平洋富裕層調査では、ウェルネス重視が90%、自然体験・小規模旅行への関心が拡大しており、東京・京都・大阪以外の地方訪問への意欲が高まっている。さらにベトナム発のLCC路線拡充(ジェットスター・ベトジェット)、フィリピン・マレーシアの所得層厚みの増加が、北海道・九州・沖縄という3つの「地方需要受け皿」への流れを生んでいる。
夏季ADR波及マップ — 京都+25%、北海道+12%
東南アジア層の地方分散傾向は、メトロエンジンリサーチが集計する主要6都道府県の2026年夏季(6-8月)ADRに明確に表れている。前年同月比で見ると、京都府が+25.1%と突出し、大阪府+22.4%が続く。インバウンド需要の総量増加に伴って関西2府が大きく上昇する構図は従来通りだが、注目すべきは沖縄県+12.5%、福岡県+11.9%、北海道+11.8%という地方3エリアが揃って二桁成長している点である。
出典:メトロエンジンリサーチ&コンサルティング
東京都が+15.0%にとどまる一方、地方リゾート・観光都市が二桁の値上げに踏み込めている背景には、ASEAN5市場が「2回目以降の訪日でゴールデンルートを外す」リピーター行動を取り始めていることがある。JNTOのベトナム市場関連資料では平均滞在日数が比較的長く、複数都市を周遊する傾向が指摘されている。ホテル側も、価格弾力性の高い国内客に対しては段階的な値上げを慎重に進める一方、インバウンド比率が高まる8月のピークでは強気のレート設定を取り、結果としてエリア全体のADRを押し上げている。中国減少の中でも地方ADRが上昇する構造は、欧州市場側からも同様の傾向が確認されており、欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップで非中国市場による地方分散を市場別にマッピングしている。
月次推移で見る — 8月に向けた地方3エリアの右肩上がり
地方3エリア(北海道・沖縄県・福岡県)の月次ADR推移を2025年4月から2026年8月まで並べると、いずれも夏季ピークが前年より明確に高い位置にあることが分かる。とりわけ北海道は2026年7月¥35,900→8月¥38,202、沖縄県は7月¥34,546→8月¥38,021と、ピーク月の絶対水準が前年同月(北海道25年8月¥33,852、沖縄25年8月¥33,398)を10〜14%上回る。福岡県も同様に2026年8月¥35,344と前年8月¥30,967比+14.1%の上昇である。
出典:メトロエンジンリサーチ&コンサルティング
注意したいのは、これらの未来月のADRは調査時点(2026年5月下旬)でOTAに掲載されている販売価格の平均であり、需要動向に応じてチェックイン日に近づくにつれて変動する点である。とくに北海道のニセコ・富良野エリアでは、シンガポール・香港・オーストラリアからの夏季ロングステイ需要が想定通り顕在化すれば、ピーク値はさらに上振れする可能性が高い。ニセコエリアのラグジュアリー施設も夏季営業を順次再開しており、シンガポール資本のカペラニセコ花園が2026年に建設開始予定など、夏のニセコへの投資マネーの流入も続いている。ニセコ・沖縄・軽井沢といった主要夏リゾート3地域のADR水準と予約ペースの比較は、夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度で詳しく取り上げている。
市場別の地方嗜好 — シンガポール富裕層は北海道、タイ・マレーシアは九州・沖縄
JNTOおよび各市場関連レポートを総合すると、ASEAN5市場の地方嗜好には市場ごとの色がある。シンガポール(71,000人、+8.7%)は人数規模では小さいが、所得水準と日本訪問回数の多さから、夏のニセコ・富良野へ別荘・ロングステイ目的で向かう富裕層が中心。冬のスキーシーズン顧客が夏にも訪れる「通年化」が進んでいる。
タイ(160,900人、+8.6%)は4月のソンクラン休暇と並んで6-7月の学校休暇期にも訪日が集中する。タイ富裕層は沖縄リゾートを「成熟したアジアの楽園代替地」として選好し、ハレクラニ沖縄やリッツ・カールトン沖縄などのラグジュアリーリゾートでの長期滞在事例が増えている。マレーシア(76,600人、+44.2%)はムスリム旅行者対応が整った福岡・別府温泉エリア、フィリピン(90,100人、+24.6%)は英語対応力のある沖縄・北海道リゾートを志向する傾向がある。ベトナム(92,000人、+43.5%)はLCC直行便就航以降、平均滞在9.3日という長期型で複数都市を周遊するため、北部九州や山陰エリアへの波及効果が大きい。欧米・東南アジア客が支える地方ADR底上げの月次動向は、2026年5月インバウンド予約動向でも継続的に追跡している。
| 市場 | 2026年3月訪日 | YoY | 主な地方嗜好 | ピーク時期 |
|---|---|---|---|---|
| タイ | 160,900人 | +8.6% | 沖縄リゾート、北海道 | 4月ソンクラン・6-7月学校休暇 |
| シンガポール | 71,000人 | +8.7% | ニセコ夏季ロングステイ、富良野 | 6-8月学校休暇 |
| フィリピン | 90,100人 | +24.6% | 沖縄、北海道(英語対応) | 5月・年末年始 |
| ベトナム | 92,000人 | +43.5% | 北部九州、山陰、長期周遊 | 通年(テト・夏休暇) |
| マレーシア | 76,600人 | +44.2% | 福岡・別府温泉、ハラル対応エリア | 学校休暇(6・12月) |
| (参考)中国 | 291,600人 | -55.9% | 団体ツアー停滞、個人旅行は回復 | 春節・国慶節 |
出典:JNTO「訪日外客数(2026年3月推計値)」、各市場ハンドブックよりホテルバンク編集部作成
REIT月次データで裏付ける — 地方型REITのRevPAR+9%
OTAの公開価格だけでなく、上場REITの成約ベース運営実績でも地方需要の強さは裏付けられる。ジャパン・ホテル・リート投資法人(8985)の2026年3月月次実績は、ポートフォリオ全体でOCC 85.1%、ADR ¥20,827、RevPAR ¥17,720、前年同月比RevPAR+9.0%である。JHRは沖縄・北海道・福岡など地方ホテルを多く含むポートフォリオで、RevPAR成長率はインヴィンシブル投資法人(8963)の+9.0%と並んで業界トップクラスにある。
一方、リゾート色の強い星野リゾート・リート投資法人(3287)はOCC 78.7%(2026年3月時点・各REIT月次実績)、ADR ¥21,289、RevPAR+2.5%とやや控えめな伸びにとどまる。これは星野系運営物件の単価レンジが既に高水準にあり、伸びしろが限定的になっているためと考えられる。逆に言えば、まだADRレンジに上昇余地がある地方都市・リゾートホテルにとって、ASEAN5需要の波及は2026年夏のRevPAR成長を牽引する重要な収益機会である。いちごホテルリート投資法人(3463)OCC 87.5%(2026年3月時点・各REIT月次実績)、霞ヶ関ホテルリート投資法人(401A)OCC 77.6%(2026年3月時点・各REIT月次実績)といった他REITも含め、業界全体で稼働率は高水準を維持しており、地方の値上げ余地は引き続き大きい。
出典:各社REIT月次運営データよりホテルバンク編集部作成(2026年3月実績)
夏のホテル経営者への示唆
北海道・九州・沖縄のホテル経営者にとって、中国需要の戻りを待つよりも、すでに増加しているASEAN5+インドネシアの需要を取り込む施策が短期的なRevPAR最大化につながる。具体的な収益機会として以下が考えられる。
第一に、市場別ピーク時期に合わせた段階的プライシングである。タイ・シンガポールが集中する6-8月のピーク3週間(学校休暇期間)でADRをさらに段階的に引き上げる余地がある。すでに北海道・沖縄の8月ADRが前年比+10%超で推移しているとはいえ、これは市場平均値であり、特定エリア(ニセコ・恩納村)や特定施設タイプ(ヴィラ・スイート)ではさらなるアップサイドが見込める。
第二に、英語・ハラル対応の体制整備である。フィリピン・マレーシア需要は英語コミュニケーションと祈祷室・ハラルメニュー対応の有無で取り込み力に大きな差が出る。福岡県・別府温泉エリアではすでに対応施設のレビュースコアが平均を上回る傾向が観察されている。
第三に、長期滞在プランの拡充である。ベトナム平均9.3日、タイ富裕層・シンガポール富裕層のロングステイ需要に対し、7泊以上の連泊割や朝食付きプランを設計することで、ADRと客室稼働の両立が図れる。
⚠ 将来日程のADRに関する注意:本記事の2026年6-8月ADRは調査時点(2026年5月)でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性、または需要顕在化で上振れする可能性の双方がある点にご留意ください。
まとめ — 「中国の穴」は地方分散で埋まる
2026年3月の中国-55.9%という衝撃は、ゴールデンルート集中型のインバウンド戦略のリスクを浮き彫りにした。一方、その穴をASEAN5+インドネシアの+24〜44%という二桁成長が埋めているという構造変化は、地方ホテル経営にとって明確なチャンスである。京都・大阪が+22〜25%の大幅値上げに踏み込む中、北海道・沖縄・福岡といった地方リゾート・観光都市も+11〜12%とふた桁の値上げに成功している。これは単なる「インバウンド全体の押し上げ効果」ではなく、ASEAN5需要が地方を志向するという質的変化の表れである。中国の戻りを待つ受け身の姿勢ではなく、東南アジア需要を能動的に取り込むRM戦略が、この夏の収益最大化の鍵を握る。
あわせて読みたい
- JNTO4月369万人で-5.5% — 中国-56.8%でも地方ADRは上昇、9市場過去最高が示す訪日需要の構造変化
- 欧州インバウンドが押し上げる地方ADR — 9市場が4月過去最高、非中国需要の地方分散マップ
- 2026年5月インバウンド予約動向:欧米・東南アジア客が支える地方ADRの底上げ
- マレーシア訪日+44.2%の衝撃 — ASEAN6カ国の四季嗜好×日本ホテル選好エリアの実勢
- JNTO累計1000万人突破から読む|7市場が単月最高の3月、地方ADRはどこまで波及したか
- 韓国連休が動かす九州ADR:訪日「日常化」を実勢で検証する
- 中国-55.9%の穴を埋める「地方リピーター市場」 — 韓・台・米が選ぶ非ゴールデンルートの構造
- 中国客減を誰が埋めたか — 訪日7カ国×都道府県の宿泊シェア分析(2026年Q1)
- 【2026年夏】沖縄・北海道・京都 ホテル価格徹底比較|予約のベストタイミングは?
- 夏リゾート3地域比較2026 ニセコ・沖縄・軽井沢 ADR・予約ペース・為替感応度
- 日本のホテルは世界基準で割安か:東京・大阪・京都ADRを米ドル換算しNY・パリ・ロンドンと比較
参考資料・出典一覧
■ データソース
JNTO訪日外客統計(2026年3月推計値・国別月次)、メトロエンジンリサーチ&コンサルティング都道府県別ADR集計(2025年6月〜2026年8月、N=主要都道府県)、J-REIT月次運用レポート(投資法人8985/3287/3463/401A、2026年3月度)。
■ 試算前提
夏季ADR変動率は2025年同月実績を基準に、2026年7-8月の予約進捗データを重ね合わせて推計。地方分散効果は宿泊主要都府県別の月次伸び率から相対比較を実施。為替前提:1USD=¥150、1SGD=¥110。
■ 限界・留意点
JNTO 2026年3月値は推計値(確定値は翌々月公表)。地方ADRはサンプル数の少ない都道府県では月次変動が大きく、単月での解釈には注意が必要。中国市場のV字回復シナリオが顕在化すれば本記事の地方分散効果は減衰する可能性がある。
- JNTO「訪日外客数(2026年3月推計値)」(日本政府観光局、2026年4月15日発表)
- JNTO 訪日外客統計トップページ
- JNTO タイ市場基礎情報
- JNTO フィリピン市場基礎情報
- やまとごころ.jp「2026年3月の訪日客361万人 累計1000万人越え」
- トラベルボイス「訪日外国人数、2026年3月は362万人」
- やまとごころ.jp「変化するアジア太平洋富裕層の旅行動向」
- 訪日ラボ「4月は訪日タイ人のピークシーズン」
- メトロエンジンリサーチ — 国内主要都道府県OTA公開価格データ(2025年4月〜2026年8月、月次)
- ジャパン・ホテル・リート投資法人(8985)月次運営状況開示(2026年3月分)
- インヴィンシブル投資法人(8963)月次運営実績(2026年3月分)
- 星野リゾート・リート投資法人(3287)月次運営状況(2026年3月分)