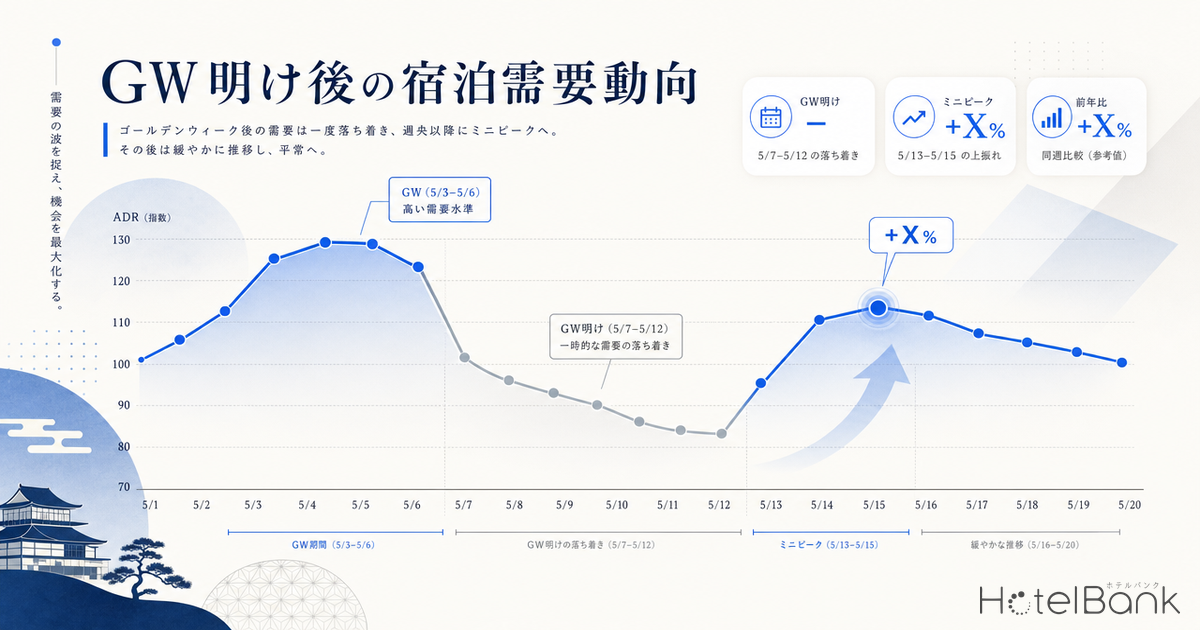
2026年のGW(5/3-6)は前年同曜日比+12.7%とインバウンド回復を背景に好調な水準で着地した。しかし問題はその後である。GW明け週(5/7-12)はわずか1週間で6都市平均ADRが¥40,100から¥33,000へと約18%急落し、業界では『GW後の谷』として知られる稼働低迷期に突入した。一方で、複数の業界調査が指摘する『5月中旬のミニピーク(5/13-15)形成』仮説は、本当に検証可能なのか。本記事ではOTA公開価格データ約7,500施設・約12万件の日次価格観測値をもとに、GW明け後の需要構造を定量的に解明する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。
- YoY同曜日比較:2026年5月の各日に対して、2025年5月の同曜日(+1日シフト)を比較対象として算出。
- データ出典:メトロエンジンリサーチ
2026年5月の日次ADR推移 — 4区分で見えるV字回復構造
主要6都市(東京都・大阪府・京都府・福岡県・北海道・愛知県)の2026年5月1日〜5月20日の日次ADRを集計した結果、5月という1ヶ月の中に明確な4つのフェーズが浮かび上がった。GW期間(5/3-6)は¥40,100、GW明け週(5/7-12)は¥33,000まで急落、ミニピーク週(5/13-15)で¥36,300まで戻し、5月後半(5/16-20)は¥37,400とさらに上昇する。GW後の落差は¥7,100、約18%の下落である。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(6都市・約7,500施設の日次ADR)
注目すべきは、GW明け週の中でも5/9(土)に¥39,600と単発的なリバウンドが発生している点である。これは『GW後最初の週末』に有給を絡めなかった層の駆け込み旅行需要と考えられる。しかしながら直後の5/10(日)には¥31,600まで再び落ち込んでおり、需要の継続性はない。一方で5/13(水)以降は連続して上昇基調に転じ、5/15(金)には¥38,800と一気にGW期間に近い水準まで戻している。これがいわゆる『ミニピーク』である。 なお、ミニピーク発生後にどう底値が戻るかについては、GW明けの「谷」は3日で回復|4都市ADR日次推移と母の日効果を検証【2026年5月】でも同様の日次回復パターンを別の指標で検証している。
前年同曜日比較で見る『分散派需要』の実在性
カレンダー要因を排除するため、2026年5月の各日に対して2025年5月の同曜日(+1日シフト)を比較対象として、ADRの前年同曜日比をフェーズ別に算出した。GW期間は+12.7%と二桁伸長、これはインバウンドの本格回復と価格戦略の上方修正によるものと考えられる。 GW期間そのものの主要6都市YoY構造については、GW2026 主要6都市ホテル価格YoY分析|京都+20%・東京+17%の真因を解き明かすが都市別の真因を分解している。一方でGW明け週は−0.3%とほぼフラット、つまり前年から需要も価格も改善していない『停滞期』である。これに対してミニピーク(5/13-15)は+6.9%、5月後半は+7.5%と、明確に前年を上回る伸びを示した。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(YoY同曜日比較)
つまり『GW明け週の停滞』は前年も今年も同じ構造で繰り返されており、業界全体の構造的問題と言える。一方でミニピーク以降の伸びは前年比でも明確にプラスであるため、ここに需要が積み増しされた可能性が高い。これはJTB総合研究所の調査などが示す『GWとその前後に行く』『GWの前後だけに行く』を合わせた約26.8%の分散派旅行者の存在と整合する動きである。働き方の柔軟化により、混雑を避けて5月中旬以降に旅行を分散させる層が定着しつつある実態が、価格データからも裏付けられた。
ビジネスホテル vs シティホテル — ミニピークを支えるのは出張需要
5/13-15のミニピーク形成は、レジャー需要の継続なのか、それとも出張需要の本格化なのか。東京都内のビジネスホテル(N=928)、シティホテル(N=113)、デラックスホテル(N=54)に分類して日次ADRを比較したところ、答えは明確に出張需要側であった。GW明け週から5/13-15への上昇率を見ると、ビジネスホテルが+28.8%(¥28,000→¥36,000)と圧倒的に大きい。シティホテルは+16.6%(¥54,800→¥63,900)、デラックスホテルはわずか+8.5%(¥92,000→¥99,800)にとどまった。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(東京都・カテゴリ別日次ADR)
シティホテルとビジネスホテルのADR倍率(City/Biz比)が5/10の2.11倍から5/15の1.73倍まで急速に縮小している点も興味深い。これはレジャー需要寄りのシティホテルが伸び悩む一方で、出張・MICE需要寄りのビジネスホテルが急速に価格を引き上げていることを示す。GW明け後の停滞期はビジネス需要が冬眠状態にあったが、5月中旬以降、半期決算前の出張、商談、社内研修、新規案件のキックオフなどが集中することで需要が一気に戻ってくる構造が浮かび上がる。週末5/16(土)に6都市平均が¥46,500と再びGWに近い水準まで跳ね上がっている点も、ビジネス→週末レジャーへの需要バトンタッチを示唆している。 ビジネスホテル全般の価格高騰と出張コストパフォーマンスの構造については、ビジネスホテル価格高騰の実態 — 全国ADR分析と出張コスパ最強10県が全国規模での背景を掘り下げている。
エリア別ミニピーク強度ランキングTop15 — 出張ハブが上位を占める
市区町村レベルで5/13-15のミニピーク強度(5/7-12比のADR上昇率)をランキングすると、ビジネス出張のハブとなるエリアが上位を独占した。1位は東京都品川区で+32.4%、続いて京都府南区+32.2%(京都駅周辺)、千葉県中央区+32.2%(千葉駅周辺)、東京都北区+31.9%、江東区+31.0%と続く。Top15のうち東京都の区が10エリアを占め、中でも都心とつながる出張ハブ(品川・大田・江東・台東・中央・新宿・千代田)が目立つ。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(市区町村単位、N≧30施設)
| 順位 | 市区町村 | 施設数 | 5/7-12 ADR | 5/13-15 ADR | 上昇率 |
|---|---|---|---|---|---|
| 1 | 品川区(東京) | 58 | ¥26,500 | ¥35,000 | +32.4% |
| 2 | 南区(京都) | 162 | ¥23,900 | ¥31,600 | +32.2% |
| 3 | 中央区(千葉) | 36 | ¥18,600 | ¥24,600 | +32.2% |
| 4 | 北区(東京) | 33 | ¥18,200 | ¥24,100 | +31.9% |
| 5 | 江東区(東京) | 62 | ¥29,600 | ¥38,800 | +31.0% |
| 6 | 江戸川区(東京) | 31 | ¥24,900 | ¥31,700 | +27.3% |
| 7 | 大田区(東京) | 78 | ¥24,300 | ¥30,900 | +27.0% |
| 8 | 台東区(東京) | 330 | ¥31,900 | ¥39,700 | +24.5% |
| 9 | 中央区(東京) | 195 | ¥40,600 | ¥50,500 | +24.2% |
| 10 | 豊島区(東京) | 104 | ¥29,600 | ¥36,600 | +23.7% |
| 11 | 葵区(静岡) | 45 | ¥20,700 | ¥25,600 | +23.5% |
| 12 | 墨田区(東京) | 93 | ¥32,200 | ¥39,600 | +22.9% |
| 13 | 中京区(京都) | 253 | ¥39,800 | ¥48,200 | +21.0% |
| 14 | 浦安市(千葉) | 40 | ¥41,900 | ¥50,500 | +20.5% |
| 15 | 川崎区(神奈川) | 33 | ¥20,500 | ¥24,700 | +20.5% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N≧30施設の市区町村を対象)
京都府南区(京都駅周辺)と中京区(四条河原町周辺)の上位ランクインは興味深い。京都駅エリアの上昇率+32.2%は、5月中旬の修学旅行・ビジネス出張・観光客の3層需要が同時に立ち上がるためと考えられる。葵区(静岡)と川崎区(神奈川)は都心からのスピルオーバー需要、千葉中央区と浦安市は都心ホテルからの溢れ需要を吸収する出張代替地としての性格が強いと推察される。
5/13-15に強いホテルカテゴリ・価格帯の共通項
ミニピーク強度が高いエリア・カテゴリの共通項を整理すると、3つのパターンが浮かび上がる。第一に『出張ハブ立地』。羽田・成田空港、新幹線駅、ビジネス街への近接性が高いエリア(品川区、大田区、台東区、千代田区、京都南区、京都中京区、博多区、福岡中央区)が軒並み上位に入った。第二に『ビジネスホテル中心』。Top15エリアの多くは平均ADR¥18,000-¥40,000のミッド~エコノミー帯であり、出張需要を吸収するビジネスホテルが厚いエリアが共通項である。第三に『MICE・展示会近接』。ビッグサイト周辺の江東区(+31.0%)、幕張メッセ近接の千葉中央区・浦安市など、MICE開催に伴う需要が反映されているエリアも目立つ。
逆にミニピーク強度が低かったのは、リゾート性が強く週末レジャー依存度の高いエリア(小樽市、京丹後市、南知多町など)と、すでにGW期間中の価格水準が非常に高くてピーク剥落幅が大きいエリアである。レジャー特化型ホテルにとって5月中旬は閑散期であり、ここで需要を取り込むには『平日マイクロステイ』『ワーケーション』『地元客向けディスカウント』など、出張需要に頼らない独自の集客戦略が必要となる。
レベニューマネジメントへの示唆 — 5月中旬の価格設計を見直す
本分析から、5月のレベニューマネジメントには明確な提案ポイントが見えてくる。第一に、ビジネスホテルにとって5/13-15は『隠れた第二ピーク』であり、ここで上昇率+28.8%という大きな価格弾力性が確認されている。これはGW期間と同じ価格戦略を流用すべきフェーズであり、ここに段階的プライシングを組み合わせることで、さらなる収益拡大の機会が生まれる。出張需要層は価格非弾力的なため、早期のADRリビジョンによるアップサイドは十分に取り込み可能である。
第二に、GW明け週(5/7-12)の停滞期は、業界全体の構造的な需要谷であり、この期間に競合と同じ値下げ競争に巻き込まれる必要はない。むしろリゾート系・観光地特化型施設は『早期予約割引』『連泊割引』『地元住民向けプラン』など、ターゲット層を切り替えた商品設計で稼働を確保することで、無理なADR切り下げを回避できる余地がある。第三に、5月後半(5/16-20)の前年比+7.5%は、レジャー(週末)×ビジネス(平日)の両輪が機能している期間であり、ここでは曜日別のメリハリある価格設計が収益機会を最大化する鍵となる。
まとめ — データで裏付けられた『分散派時代』の宿泊需要構造
2026年5月の宿泊需要は、もはや『GW一極集中型』ではない。GW(+12.7% YoY)→GW明け週(-0.3% YoY)→ミニピーク(+6.9% YoY)→5月後半(+7.5% YoY)という波形は、有給活用と働き方の柔軟化を背景に、5月全体に需要が分散しつつある実態を映している。5/13-15のミニピークは仮説ではなく、6都市平均で+9.8%(¥33,000→¥36,300)、東京都内ビジネスホテルでは+28.8%という明確なシグナルとして検出された。この需要構造を踏まえれば、5月の価格戦略は『GW一発勝負』から『フェーズ別最適化』へとシフトすべき段階に来ている。OTA公開価格データはこうした構造変化を日次レベルで捉える有効な手段であり、各施設のRMチームは2027年5月に向けて、自施設の需要曲線を改めて検証する余地が大きい。
⚠ 将来日程のADRに関する注意:本記事のADRは調査時点でOTAに公開されている販売価格の平均であり、チェックイン日に近づくにつれて変動します。現時点で高く設定されている価格が直前値下げで下落する可能性がある点にご留意ください。
あわせて読みたい
- GW明けの「谷」は3日で回復|4都市ADR日次推移と母の日効果を検証【2026年5月】
- GW明けは最大44%OFF|5月中旬ホテル”底値”完全ガイド【2026年データ分析】
- GW2026 主要6都市ホテル価格YoY分析|京都+20%・東京+17%の真因を解き明かす
- ビジネスホテル価格高騰の実態 — 全国ADR分析と出張コスパ最強10県
- 2026年GW旅行需要は分散傾向 北海道・沖縄が伸長、ペット・グランピングも拡大
- JTB「1泊2日39.9%」短期化×平均費用46,000円下落|2026GW後5月「近距離・低単価シフト」のADR分布
- 民間企業の出張規程は時代遅れ?47都道府県の実勢ADRと役職別超過率(2026年5-6月)