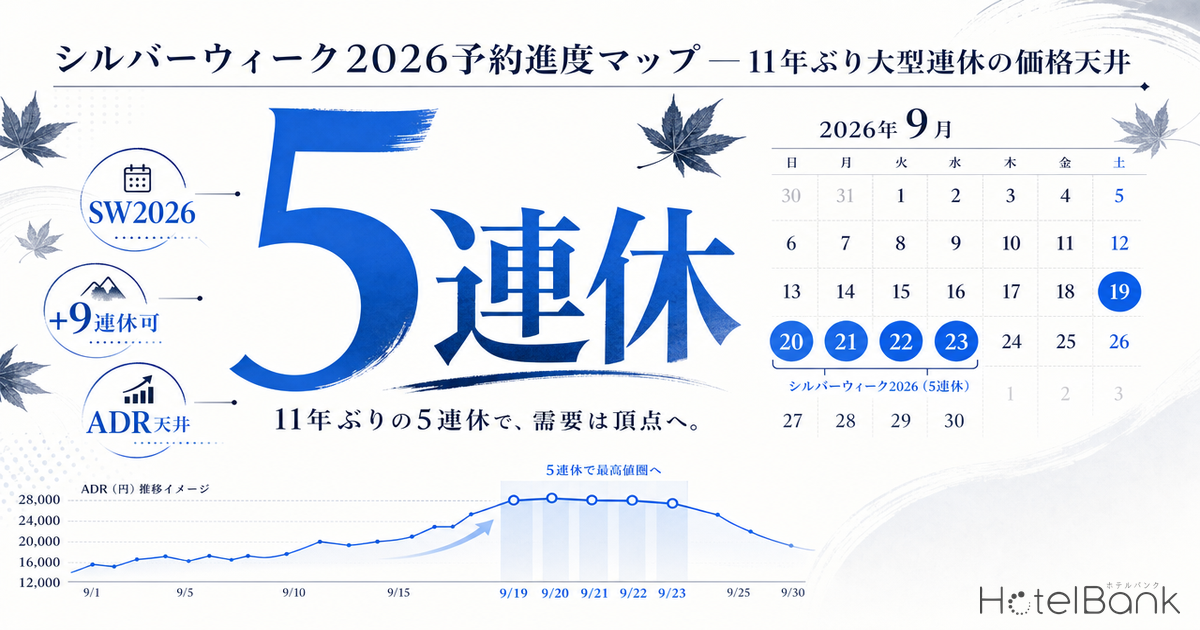
2026年9月19日(土)〜23日(水・祝)は、2015年以来11年ぶりとなる秋の5連休「シルバーウィーク」。さらに9月24日(木)・25日(金)に有給を取得すれば最大9連休と、近年でも稀な大型連休となる。本記事では2026年5月20日時点のOTA公開価格データから、主要観光地のADR・稼働率(OCC)・予約進度を可視化し、11年前のSW2015と比較しながら、9連休シナリオ下のRM戦略示唆を提示する。
本記事における指標の定義
- ADR(平均客室単価):OTA等で公開されている販売価格の平均値。実際の成約価格とは異なります(REIT開示データとの照合では、成約ADRより平均+25〜30%高い傾向。売れ残った高価格帯プランがOTA上に残り続けるため、公開価格の平均が成約価格より上振れする構造による)。2名1室利用時の1室あたり料金(税込)・全プラン平均(素泊まり〜食事付きプランを含む)。
- 稼働率(OCC):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。チェックイン日に向けた予約進度の代理指標として用います。
- 調査時点:2026年5月20日。本記事のADR・稼働率(OCC)はこの時点でOTAに掲載されている販売価格・在庫状態のスナップショットであり、チェックイン日に近づくにつれて変動します。
- データ出典:メトロエンジンリサーチ
11年ぶりの5連休、9連休も視野に入る2026年シルバーウィーク
2026年のシルバーウィーク(以下SW)は、9月19日(土)から9月23日(水・祝)までの5連休である。月曜21日が敬老の日、水曜23日が秋分の日。間に挟まれた9月22日(火)は祝日法第3条第3項により「国民の休日」となり、5日間が連続する。前回SWで5連休となった2015年(9月19日〜23日)から数えて、11年ぶりの大型連休となる。次回のSW5連休は2032年・2037年と、希少性が極めて高い暦である。
加えて9月24日(木)・25日(金)に2日間の有給休暇を充当すれば、9月19日(土)から9月27日(日)まで最大9連休が成立する。前後の週末を含めることで、海外旅行や離島・地方の長期滞在も現実的な選択肢となる。トラベルコ、JR東海ツアーズ等の旅行情報メディアは2026年初頭から「最大9連休も可能」のコピーで需要喚起を行っており、旅行各社の早期予約キャンペーンも例年以上に活発化している。
本記事では2026年5月20日時点のOTA公開価格データから、主要観光地のSW期間ADR・稼働率(OCC)を集計し、現時点での予約進度を可視化する。また、11年前のSW2015との構造比較、9連休シナリオ下の需要試算、レベニューマネジメント(RM)視点での示唆を提示する。なお、SW2026のリゾート系エリアにフォーカスしたブッキングカーブ分析は11年ぶりシルバーウィーク2026 — 9連休のADR分析とブッキングカーブで読む価格戦略で別途取り上げている。
主要観光地のSW2026 ADR — 19日(土)が価格天井
まず、東京都・大阪府・京都府・沖縄県・北海道の主要5エリアについて、SW期間(9月19日〜23日)のADRを日別に比較する。全エリアで土曜19日が最高値となり、水曜23日に向けて段階的に低下する典型的な「土曜ピーク・平日減衰」パターンが観測される。京都府の19日ADRは¥60,700と全エリア最高であり、続いて沖縄県¥55,500、東京都¥55,200、北海道¥54,100、大阪府¥43,600の順。京都の高値は、紅葉シーズン直前の秋季観光需要と、宿泊税改正前の駆け込み需要が重なっている可能性が高い。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(N=5,200〜5,400施設/日)
5日間の平均ADRで見ると、京都府が¥55,400で最高、続いて沖縄県¥52,000、東京都¥49,600、北海道¥49,300、大阪府¥38,600と続く。大阪が他都市を大きく下回るのは、2025年大阪・関西万博の反動と、SW期間中の大型イベント不在が影響していると考えられる。詳細は後述するが、大阪のSW2026平均ADRは前年同月SWからほぼ横ばい(+0.4%)にとどまり、他都市の+25〜35%上昇とは対照的である。
5月時点の稼働率(OCC) — 京都・北海道で20%超、予約進度の地域差が鮮明
次に5月20日時点の稼働率(OCC)を見ると、地域間で明確な差が確認できる。SW期間で最も稼働率(OCC)が高いのは北海道の20日(土)26.6%、続いて愛知県20日(土)29.5%、長野県20日(土)24.1%。土曜日19日・20日に稼働率(OCC)が集中しており、これらは「土曜+祝前夜」の需要が他の日に比べて先行している証左である。京都府は19日(土)20.2%、20日(日)21.1%と高水準で、4ヶ月前の段階で既に2割の販売枠が在庫切れとなっている。同様の早期売切現象はGW2026でも観測されており、ファミリー向け施設の予約タイミングについてはGW2026最速売切ファミリーホテル特集で詳しく分析している。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年5月20日時点)
一方、大阪府は19日(土)18.3%、京都府の20.2%や東京都の23.4%と比べてやや控えめである。同じく沖縄県19.4%も中位にとどまる。北海道の23.9%、東京都の23.4%が高い水準であり、これらのエリアは早期予約が活発に動いていることを示唆する。また、栃木県(鬼怒川・那須)、長野県(軽井沢)、神奈川県(箱根)といったリゾート系エリアでは、土曜19日の稼働率(OCC)がそれぞれ18.4%、19.3%、23.4%と、土曜単発の集中度が顕著である。
SW全期間 主要観光地ヒートマップ
SW2026の5日間×10エリアのADRと稼働率(OCC)を一覧する。色濃度はADRの相対水準、数値は稼働率(OCC)を示す。京都・神奈川(箱根)・栃木(鬼怒川・那須)が¥55,000〜¥63,000のハイレンジ帯、北海道・東京・沖縄が¥40,000〜¥55,000のミッドハイ帯、大阪・福岡・愛知が比較的ボリュームゾーンに位置することが読み取れる。
| エリア | 9/19 土 | 9/20 日 | 9/21 月祝 | 9/22 火休 | 9/23 水祝 |
|---|---|---|---|---|---|
| 京都府 | ¥60,700 売切20.2% | ¥60,200 21.1% | ¥58,400 20.3% | ¥53,800 17.9% | ¥44,200 17.6% |
| 東京都 | ¥55,200 23.4% | ¥53,600 23.1% | ¥50,900 19.8% | ¥48,000 18.9% | ¥40,300 16.7% |
| 沖縄県 | ¥55,500 19.4% | ¥55,100 21.3% | ¥54,700 20.3% | ¥52,100 17.9% | ¥42,500 16.4% |
| 北海道 | ¥54,100 23.9% | ¥53,300 26.6% | ¥51,500 24.8% | ¥48,200 19.5% | ¥39,200 16.4% |
| 神奈川(箱根含) | ¥62,500 23.4% | ¥61,800 25.2% | ¥60,400 23.9% | ¥57,300 20.2% | ¥47,700 17.0% |
| 長野(軽井沢含) | ¥63,000 19.3% | ¥62,400 24.1% | ¥61,600 23.6% | ¥58,200 16.4% | ¥47,800 15.0% |
| 栃木(鬼怒川・那須) | ¥63,200 18.4% | ¥63,000 22.9% | ¥62,600 21.0% | ¥58,700 14.5% | ¥44,000 14.5% |
| 愛知県 | ¥54,400 27.6% | ¥53,600 29.5% | ¥52,100 26.6% | ¥48,500 23.0% | ¥42,900 20.9% |
| 福岡県 | ¥55,700 23.1% | ¥54,400 23.4% | ¥52,100 20.1% | ¥47,600 18.7% | ¥32,800 16.3% |
| 大阪府 | ¥43,600 18.3% | ¥43,100 19.1% | ¥41,000 18.2% | ¥37,100 16.9% | ¥28,200 15.4% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年5月20日時点、N=5,200〜5,400施設/日)
前年同月SW(2025年9/20-23)との比較 — 大阪を除き全エリア+25%以上
2025年9月20日〜23日の4連休(敬老の日2025年は9月15日と離れていたが、9/20〜23は3連休+秋分日で観光需要が集中)と、2026年9月19日〜23日の5連休を比較する。SW2026の5日間平均ADRはSW2025の4日間平均ADRに対し、京都府+31.7%、沖縄県+35.2%、北海道+33.9%、東京都+25.0%と大幅上昇。一方、大阪府はわずか+0.4%とほぼ横ばい。これは2025年に大阪・関西万博が開催され同年9月のADRが押し上げられていた反動と、SW2026期間中の大阪での大型イベント不在が要因と考えられる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
沖縄県・北海道・京都府の3エリアは2026年SWで30%超の前年比上昇を示した。沖縄県については、2024-2025年の客室供給増(新規リゾート開業)にも関わらずADRが大きく伸長しており、SW期間中の需要が新規供給を上回るペースで拡大していると解釈できる。京都府の+31.7%は、紅葉シーズン需要に加えて、2026年3月に予定されている宿泊税最高額1万円への引き上げ後、京都市内の高単価ホテルが値上げを上限まで進めている可能性が高い。宿泊税改正後のADR動向については京都市新宿泊税1ヶ月:京都ADR前年同月比+18.6%、価格帯はハイクラスへシフトが背景を掘り下げている。
SW前後の平日と比較 — 9/19(土)は通常週末の1.4倍水準
SW期間の価格水準を相対化するため、SW直前の月曜9/15(祝・敬老の日と勘違いされやすいが2026年は通常の平日)、SW直後の土曜9/26、日曜9/27のADRと比較する。9/26(土)は通常週末、9/15(月)は通常平日に該当する。京都府の9/19(土)ADRは¥60,700で、通常週末9/26(土)の¥53,400に対し+13.7%。一方、9/15(月)の¥40,900からは+48.4%と大きく跳ね上がっている。
| エリア | 9/15(月・平日) | 9/19(土・SW初日) | 9/26(土・通常週末) | SW19/通常週末 |
|---|---|---|---|---|
| 東京都 | ¥39,600 | ¥55,200 | ¥51,700 | +6.8% |
| 大阪府 | ¥27,200 | ¥43,600 | ¥37,500 | +16.3% |
| 京都府 | ¥40,900 | ¥60,700 | ¥53,400 | +13.7% |
| 沖縄県 | ¥40,800 | ¥55,500 | ¥45,900 | +20.9% |
| 北海道 | ¥39,300 | ¥54,100 | ¥46,500 | +16.3% |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
沖縄県のSW土曜プレミアム(通常週末比+20.9%)が最も大きく、北海道・大阪が+16.3%で続く。沖縄は秋季が観光ピーク期に位置し、SW需要の取り込み余地が大きいエリアといえる。一方、京都府はSW土曜が通常週末より+13.7%にとどまるが、これは京都の週末ADRがそもそも高く、通年で高水準を維持しているためである。
11年前のSW2015との構造比較 — インバウンドゼロ時代との断絶
前回SW5連休となった2015年9月19日〜23日と、SW2026を比較する。当時の旅行業界全体の予約データを公開している『じゃらん』調査では、SW2015の国内宿泊予約は前年同期比+200.8%、人泊数は+342%という空前の伸びだった(出典:リクルートライフスタイル)。当時人気の上位エリアは1位「和歌山県」(+615.8%)、2位「滋賀県」、3位「三重県」と、伊勢志摩サミット開催前の同地への注目や、ポストGW的な隠れた人気エリアが選好される傾向だった。
SW2026とSW2015の構造的な違いは主に3点である:
| 観点 | SW2015(11年前) | SW2026(今回) |
|---|---|---|
| インバウンド | 年間1,974万人(外客統計)。当時の「爆買い」初期。観光需要の主役はまだ国内客。 | 2026年1-3月で1,058万人超、年間4,000万人前後を見込む。SW期間中も訪日客が国内客と需要を奪い合う構造に変化。 |
| OTA浸透 | 楽天トラベル・じゃらんが主流。Booking・Agodaは黎明期。在庫管理は固定価格中心。 | 国内・海外OTAが並存、ダイナミックプライシング普及。価格は日次・時間単位で変動。 |
| 価格水準 | 東京都SW期間ADR推定¥18,000〜¥22,000(観光庁宿泊統計より逆算)。 | 東京都SW期間ADR ¥40,000〜¥55,000(公開価格)。約2.5倍の水準感。 |
出典:JNTO「訪日外客統計」、観光庁「宿泊旅行統計調査」、メトロエンジンリサーチ
特にインバウンド比率の変化は決定的である。SW2015当時、訪日外国人による宿泊需要は地方部では限定的だった。SW2026では、東京・大阪・京都・沖縄・北海道のいわゆる「ゴールデンルート+雪山+ビーチ」エリアで訪日客の存在感が大きく、国内SW需要と並走する形となっている。京都・沖縄のADR+30%超の伸びは、国内SW需要だけでは説明できない水準であり、訪日客の購買力(円安・所得水準)が公開価格に反映されている。
9連休シナリオの需要試算 — 9/24-25の有給推奨で追加3.5億泊規模
9月24日(木)・25日(金)に有給を取得すると、9連休が成立する。仮に勤労者層の有給取得率が10%(厚労省2024年調査の年休取得率約65%に対し、SW期間に集中的に有給を取る割合の概算)、対象勤労者人口を約5,300万人とすると、追加で約530万人が9連休を享受しうる。これらの層が9/24・25のいずれかに1泊宿泊した場合、約530万泊が「9連休拡張需要」として顕在化する計算となる。
実際、現時点の9/24(木)・9/25(金)のADRは、9/26(土)の¥51,700(東京)に対し、9/24=¥41,400・9/25=¥43,800と15%程度低い水準にとどまる。稼働率(OCC)も17〜18%程度で、SW本体の19〜23日(19-23%)に比べて若干低い。これは9連休扱いとなる予約が「まだ動き始めていない」段階の数値であり、6-8月にかけて急速に予約が進む可能性がある。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2026年5月20日時点)
9連休シナリオで宿泊需要が大きく押し上げられる可能性が高いのは、長距離移動を伴うエリアである。沖縄県・北海道は航空券との抱き合わせで「最低3泊以上」が一般的であり、5連休だと往復+2-3泊、9連休だと5-6泊が現実的となる。同様に九州・東北・離島エリアも9連休シナリオの恩恵を受けやすい。RM視点では、9月後半(9/23-30)の通常週日の在庫を「拡張SW需要」として捉え、土曜並みのプライシングを検討する余地がある。
RM視点の示唆 — 稼働率(OCC)20%超エリアは6-7月に価格天井確認を
5月20日時点の稼働率(OCC)データから、いくつかのRM上の示唆を抽出する。第一に、5月時点で稼働率(OCC)20%を超えるエリア(北海道・京都府・愛知県・栃木県・神奈川県・長野県)は、現在のADRが「需要が見えていない時期の保守的な価格設定」である可能性があり、6-7月にかけて在庫確認とともに価格天井を再評価する機会が大きい。特に北海道・京都・神奈川・長野では、土曜19日・20日の稼働率(OCC)が25%前後と既にハイレベルで、残在庫の限界価格を引き上げる余地が見込まれる。
第二に、9/22(火)・9/23(水・祝)の価格水準。両日は5連休の後半に位置し、現時点のADRは19日(土)の70-80%水準。一方、9連休シナリオを意識する旅行者にとって、9/22-9/27の「中盤〜末尾」は連泊の中核部分となる。RM上は、9/22・23の価格を9/19・20と同等レベルまで段階的に引き上げる施策が有効と考えられる。データを見ると現時点で大阪9/23 ¥28,200・福岡9/23 ¥32,800と前後の祝日の中では大きく沈んでいる。需要は確実に存在するため、収益機会のアップサイドは大きい。
第三に、大阪府のSW期間中の戦略。前年同月比ほぼ横ばい(+0.4%)という状況は、万博反動の負荷が大きいことを示すが、土曜SW初日(19日)が通常週末比+16.3%という伸びは、SW需要自体は他都市と同等の水準で存在することを意味する。万博反動の影響が薄まる平日(9/22-23)に重点的なプロモーション施策を組むことで、エリア全体の収益を引き上げる伸びしろがある。
まとめ — 11年ぶりの暦が運ぶ「秋GW級」の収益機会
2026年シルバーウィークは、11年ぶりの5連休、有給2日で9連休も視野に入る稀有な暦である。5月20日時点のOTA公開価格データでは、主要観光地の5日間平均ADRは前年比+25〜35%(大阪を除く)と大きく上昇し、稼働率(OCC)も主要エリアで15-26%と早期予約の動きが鮮明である。京都・神奈川・長野・栃木のリゾート系エリアは¥55,000〜¥63,000のハイレンジで価格天井を試している段階であり、6-7月にかけて在庫消化スピードに応じた追加価格調整の機会が大きい。
SW2015から11年の間に、インバウンド規模は2倍、OTAは固定価格から日次変動へ、価格水準は概ね2.5倍へと構造変化した。今回のSWは「インバウンド×ダイナミックプライシング」が初めてフル稼働する5連休であり、暦の希少性と需給構造の両面から、秋の最大収益機会と位置づけられる。各観光地のホテルは、6-7月の予約進度を密に追跡しつつ、9連休拡張需要を取り込む9/22-25のプライシング戦略を早期に組むことが重要となるだろう。
⚠ 将来日程のADRに関する注意:本記事のADR・稼働率(OCC)は2026年5月20日時点でOTAに公開されている販売価格・在庫状態の集計です。チェックイン日に近づくにつれて新規プラン追加・価格調整・直前値下げ等により大きく変動します。現時点で高く設定されている価格が下落する可能性、逆に稼働率(OCC)上昇とともにさらに上昇する可能性の両方がある点にご留意ください。
あわせて読みたい
- 11年ぶりのシルバーウィーク2026:5月時点の予約進度と9連休化シナリオ検証
- 11年ぶりシルバーウィーク2026 — 9連休のADR分析とブッキングカーブで読む価格戦略
- GW2026 北海道ホテル価格分析|ニセコ+29%、売切率急上昇の背景
- GW2026 主要6都市ホテル価格YoY分析|京都+20%・東京+17%の真因を解き明かす
- GW2026最速売切ファミリーホテル特集:3月までに6,106軒が消えた背景と来年の予約タイミング
- 京都市宿泊税改正の影響を検証――1万円以下ホテルのADR変動を日次追跡
- GW2026直前の駆け込み需要|リードタイム別ADR動向分析
- 中国メーデー5/1-5/5連休|訪日-60%下でも『労働節予約』は伸びるか OTA価格で検証
参考資料・出典一覧
- シルバーウィーク終了 26年9月は11年ぶり大型連休に(Impress Watch)
- 2026年(令和8年)のシルバーウィークはいつ?11年ぶりの大型連休(楽天STAY)
- 【2026年】シルバーウィークはいつ?連休は何する?(じゃらんニュース)
- 【2026年版】今年は最大9連休も可能!シルバーウィーク旅行特集(トラベルコ)
- シルバーウィーク|2026年秋の大型連休の旅行を最大限楽しむには?(JR東海ツアーズ)
- 『じゃらん』2015年シルバーウィーク 国内旅行動向(リクルートライフスタイル)
- インバウンド消費動向調査2026年1-3月期(観光庁)
- 訪日外客統計(JNTO)
- 観光統計・白書(観光庁)
- メトロエンジンリサーチ — OTA公開価格データ(N=5,200〜5,400施設/日、SW2026期間・調査時点2026年5月20日)