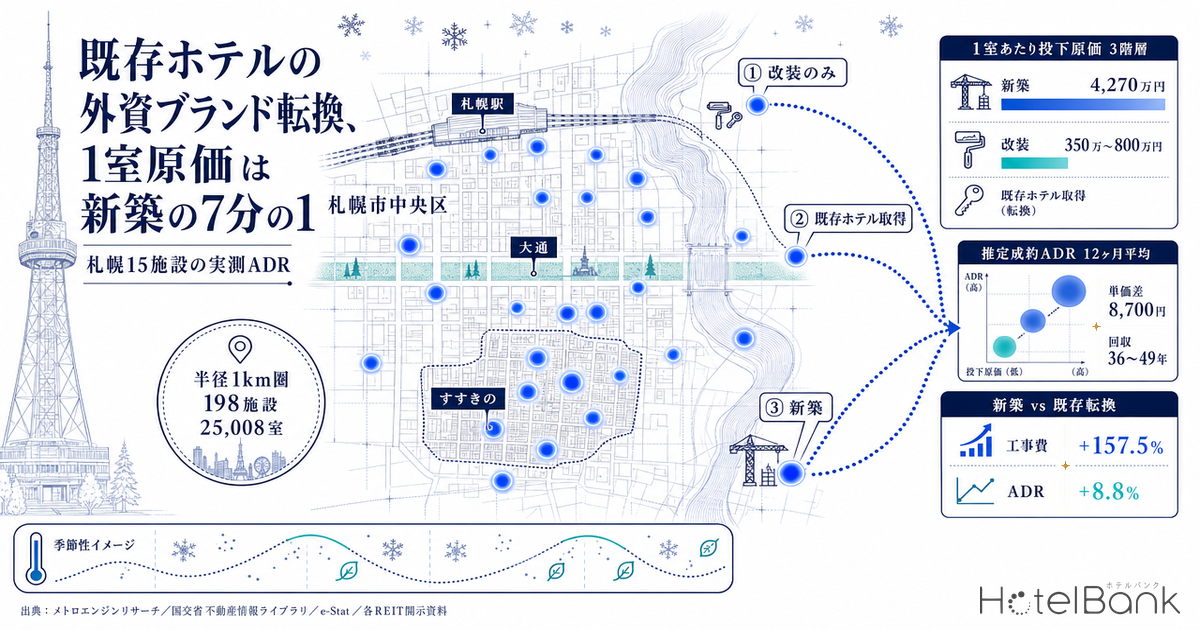
既存のホテルを国際ブランドへ転換する(コンバージョンする)投資と、更地から国際ブランドのホテルを新築する投資は、同じ「外資ブランドの客室」を生むように見えて、必要な資本の桁が違う。札幌市中央区の実測データで両者を並べると、1室あたりの投下原価は新築が約4,270万円に対し、自社保有ストックの改装転換は350万〜800万円。到達する客室単価の差は月次平均で8,700円にとどまる。本稿はこの非対称を、推定成約ADR・J-REITの実取得価格・建築着工統計・地価公示という4つの実測系列から定量化する。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- OCC(稼働率):エリア内の総客室数に対する販売済み客室数の割合(OTA販売在庫に基づく推定値)。都道府県・市区町村単位のマクロ指標としてのみ用い、個別施設には適用していません。
- データ出典:メトロエンジンリサーチ(価格・供給)、国土交通省 不動産情報ライブラリ(地価公示・用途地域)、e-Stat(建築着工統計)、各REIT開示資料
「札幌東武ホテルは今どうなっているのか」を直接お探しの方は、名称・所有・運営の現在地と6年間の実績をまとめた『札幌東武ホテルは今「フェアフィールド・バイ・マリオット札幌」— リブランド6年の実績』をご覧ください。本稿はその事例を投資の型として一般化し、他エリアでの再現条件を検証するものです。
- — 札幌市中央区の推定成約ADR中央値は2026年1〜7月で前年同期比+8.8%(14,513円/N=134〜137施設)。市場全体が底上げ局面にある。
- — 同区の主要15施設(計5,246室)を開業年で並べると、築年と到達単価に順相関はない。1934年開業の施設が2012年開業の施設を約7,800円上回る。
- — 1室あたり投下原価は3階層に分かれる。改装のみ350万〜800万円/既存ホテル取得2,941万円(札幌11物件の中央値)/新築4,270万円(試算)。
- — 新築と既存転換の到達単価差は12ヶ月平均8,700円。原価差の回収年数は、新築に最も有利な前提を置いても23年を要する。
- — 北海道の宿泊業用建築の工事費は2017年の坪86.2万円から2024年に坪221.8万円(+157.5%)。新築の参入障壁が既存ストックの相対価値を押し上げている。
前提となる市場 — 札幌市中央区のADRは前年同期比+8.8%
投資判断の土台として、まず市場そのものの水準を確認しておきたい。メトロエンジンリサーチのデータによると、札幌市中央区の推定成約ADRの中央値(エリアの標準的な施設の水準)は、2026年1〜7月の7ヶ月平均で14,500円だった。前年同期の13,300円に対して+8.8%である。集計対象はN=134〜137施設で、月による変動は小さい。
月次で見ると、2月に20,600円へ跳ね上がる形が3年連続で確認できる。さっぽろ雪まつりを含む冬の需要期が、この市場の年間ピークを形成しているためだ。一方の谷は4月で、2026年は8,600円だった。ピークと谷の比は2.4倍にのぼり、都市型市場としては振れ幅が大きい部類に入る。年間を通じた収益設計では、この季節構造をどう吸収するかが投資前提の中核になる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(札幌市中央区・N=129〜137施設)
需要サイドの厚みも押さえておく。同じくメトロエンジンリサーチの推定によると、北海道のシティホテル73施設・15,807室の2026年7月の稼働率(OTA販売在庫に基づく推定値)は93.6%だった。6月も74施設・15,884室で90.8%であり、夏季の需要は高い水準で安定している。市場が締まっている局面での供給判断という文脈で、以下の原価比較を読んでいただきたい。
築年は単価を決めない — 中央区15施設・5,246室の到達単価
コンバージョン投資が成立するかどうかは、突き詰めれば「古い建物でも高い単価に到達できるのか」という問いに帰着する。これを確かめるため、札幌市中央区の中心部(半径1km圏)に立地する客室数240室以上のホテル15施設を抽出し、2025年8月〜2026年7月の12ヶ月平均の推定成約ADRを開業年順に並べた。対象は計5,246室である。
| 開業年 | 施設名 | 客室数 | 12ヶ月平均 推定成約ADR | 市場中央値=100 |
|---|---|---|---|---|
| 1934年 | 札幌グランドホテル | 504 | ¥22,800 | 156 |
| 1974年 | ANAクラウンプラザホテル札幌 | 412 | ¥26,800 | 184 |
| 1980年 | 札幌東急REIホテル | 575 | ¥17,900 | 123 |
| 1982年 | ニューオータニイン札幌 | 340 | ¥17,400 | 119 |
| 1991年 | プレミアホテル-TSUBAKI-札幌 | 322 | ¥22,200 | 152 |
| 1994年 2020年ブランド転換 | フェアフィールド・バイ・マリオット札幌 | 254 | ¥22,900 | 157 |
| 1998年 | ホテルマイステイズプレミア札幌パーク | 419 | ¥17,200 | 118 |
| 2008年 | ホテルリソルトリニティ札幌 | 305 | ¥15,900 | 109 |
| 2009年 | メルキュールホテル札幌 | 285 | ¥19,500 | 134 |
| 2010年 | イビススタイルズ札幌 | 278 | ¥15,200 | 104 |
| 2012年 | ダイワロイネットホテル札幌すすきの | 240 | ¥15,000 | 103 |
| 2021年 | すすきのグランベルホテル | 300 | ¥20,400 | 140 |
| 2023年 | ヴィアインプライム札幌大通 | 255 | ¥16,600 | 114 |
| 2024年 | SAPPORO STREAM HOTEL | 436 | ¥38,500 | 264 |
| 2024年 | コートヤード・バイ・マリオット札幌 | 321 | ¥31,600 | 216 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(2025年8月〜2026年7月の12ヶ月平均・N=15施設5,246室/市場中央値は札幌市中央区の同期間平均14,600円)
この表から読み取れるのは、開業年と到達単価のあいだに単純な順相関がないという事実である。1934年開業の札幌グランドホテルは22,800円で、2012年開業のダイワロイネットホテル札幌すすきの(15,000円)を約7,800円上回る。1974年開業のANAクラウンプラザホテル札幌は26,800円で、2023年開業のヴィアインプライム札幌大通(16,600円)より高い水準にある。開業年代別の中央値で括ると、1999年以前開業の7施設(2,826室)が22,200円、2000〜2023年開業の6施設(1,663室)が16,300円と、むしろ古い世代のほうが上に来る。
これは建物の新しさが価値を持たないという意味ではない。同じ都心の同じ商圏で、施設が到達する単価を決めているのはブランドと客室スペックのポジショニングであり、竣工年そのものではないということだ。1994年開業の躯体をそのまま使い、内装とブランドを入れ替えたフェアフィールド・バイ・マリオット札幌が22,900円(市場中央値の1.57倍)に立っているのは、この構造を最も端的に示す実例といえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(円の大きさ=客室数、N=15施設)
ただし2024年開業の2施設は明確に別の帯にいる。SAPPORO STREAM HOTELが38,500円、コートヤード・バイ・マリオット札幌が31,600円と、市場中央値の2.2〜2.6倍に位置する。近年の新築が持つ客室面積・設備水準・ブランド設計は、既存ストックの改装では届きにくい上限単価を取りにいく設計になっている。つまり両者は競合というより、価格帯の役割分担として並存している。
新築とコンバージョンの月次ラダー — 差は12ヶ月平均8,700円
役割分担がどれだけ安定しているかを、月次で確認する。新築の外資ブランド(コートヤード・バイ・マリオット札幌)、既存建物のブランド転換(フェアフィールド・バイ・マリオット札幌)、そして市場中央値の3系列を、2025年8月からの12ヶ月で重ねた。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成(市場中央値はN=130〜137施設)
12ヶ月を通じて、3本の線が交差する月はほとんどない。12ヶ月平均で見ると、新築の外資ブランドが31,600円、既存転換が22,900円、市場中央値が14,600円。新築と既存転換の差は8,700円である。市場中央値に対する指数では、新築が216、既存転換が157という位置関係になる。
月ごとの振れ幅には違いがある。市場全体の底上げが進むなか、既存転換側の指数は98から196までの幅で動いており、月ごとの需要濃淡に合わせて価格が可変的に運用されている様子が読み取れる。これは投資家にとって重要な情報で、コンバージョン後の資産は市場単価との連動性が新築より高い。つまり市場が伸びる局面では上値を追いやすく、需要が薄い月には市場に寄せて客室を回す運用余地がある、という性格を持つ。
1室あたり原価の3階層 — 改装575万円・取得2,941万円・新築4,270万円
ここからが投資判断の本題である。到達単価に8,700円の差があるとして、その差を得るためにいくら払う必要があるのか。札幌市中央区を舞台に、3つの取得ルートの1室あたり原価を積み上げる。
階層③ 新築。用地から起こす場合、まず地価が効く。国土交通省 不動産情報ライブラリの地価公示データによると、当該エリア周辺の商業地標準地は次のように推移している。
| 標準地 | 最寄駅・距離 | 容積率 | 2024年 | 2025年 | 2026年 | 2年間 |
|---|---|---|---|---|---|---|
| 札幌中央5-1 | 大通 0m | 800% | ¥6,550,000 | ¥6,950,000 | ¥7,440,000 | +13.6% |
| 札幌中央5-12 | 大通 260m | 800% | ¥2,300,000 | ¥2,600,000 | ¥2,860,000 | +24.3% |
| 札幌中央5-2 | すすきの 200m | 800% | ¥1,500,000 | ¥1,800,000 | ¥2,160,000 | +44.0% |
| 札幌中央5-21 | すすきの 300m | 800% | ¥773,000 | ¥925,000 | ¥1,100,000 | +42.3% |
| 札幌中央5-20 | 豊水すすきの 350m | 600% | ¥575,000 | ¥609,000 | ¥640,000 | +11.3% |
出典:国土交通省 不動産情報ライブラリ(地価公示・商業地)よりホテルバンク編集部作成
すすきの駅から200〜300mの2地点が2年で4割超の上昇を示している点は見逃せない。当該街区の用途地域はいずれも商業地域で、建蔽率80%、容積率は周辺9区画で400〜800%が指定されている(同ライブラリの用途地域データによる)。
建設費はさらに動いている。e-Statの建築着工統計から北海道の宿泊業用建築を年次で取り出し、工事費予定額を床面積で割った単価を算出すると、次のようになる。
出典:e-Stat「建築着工統計調査」(統計ID: 0003114490/北海道・宿泊業用)よりホテルバンク編集部作成
2017年の1平方メートルあたり260,600円(坪86.2万円)が、2024年には671,100円(坪221.8万円)へ。7年で+157.5%である。同年の全国平均は坪195.5万円であり、北海道はこれを13.5%上回る。2024年の着工は207棟・191,797平方メートルと件数自体は多く、単価上昇は着工の細りによる見かけの現象ではない。
これを前提に新築を試算する。敷地1,000平方メートル、容積率800%で延床8,000平方メートル。用地は札幌中央5-21の2026年公示価格1,100,000円/平方メートルを用いて11.0億円。建設費は2024年実績671,100円/平方メートルを基準に、着工から竣工までの物価上昇(年+4.5〜5.3%を3年分)を織り込んで775,400円/平方メートルとし、62.0億円。総投資73.0億円。客室部分比率60%・1室28平方メートルとすると171室が取れる計算で、1室あたり4,270万円となる。
階層② 既存ホテルの取得。更地からではなく、稼働中のホテルを買ってブランドを載せ替える場合の実勢は、J-REITの開示から読み取れる。保有関係マスター(2026年8月時点)に登録されている札幌市内の取得物件11件について、取得価格を客室数で割った金額を並べると次のとおりである。
| 物件 | 客室数 | 取得時期 | 取得価格 | 1室あたり |
|---|---|---|---|---|
| ホテルマイステイズ札幌アスペン | 305 | 2019年7月 | 15,543百万円 | 5,096万円 |
| ラ・ジェント・ステイ札幌大通 | 219 | 2016年6月 | 10,020百万円 | 4,575万円 |
| ホテルマイステイズプレミア札幌パーク | 419 | 2018年8月 | 16,731百万円 | 3,993万円 |
| THE KNOT SAPPORO | 140 | 2023年8月 | 4,900百万円 | 3,500万円 |
| ホテルマイステイズ札幌駅北口 | 242 | 2017年10月 | 7,880百万円 | 3,256万円 |
| ホテルマイステイズ札幌すすきの (11物件の中央値に相当) | 104 | 2019年7月 | 3,059百万円 | 2,941万円 |
| ホテルマイステイズ札幌中島公園 | 86 | 2019年7月 | 2,118百万円 | 2,463万円 |
| イビススタイルズ札幌 | 278 | 2010年7月 | 6,797百万円 | 2,445万円 |
| メルキュール札幌 | 285 | 2009年4月 | 6,000百万円 | 2,105万円 |
| ホテルマイステイズ札幌中島公園別館 | 80 | 2019年7月 | 1,584百万円 | 1,980万円 |
| ネストホテル札幌大通 | 121 | 2015年11月 | 1,450百万円 | 1,198万円 |
出典:各REIT開示資料および保有関係マスター(2026年8月時点・N=11物件)よりホテルバンク編集部作成 ※取得価格は各取得時点の金額であり、現在の資産価値を示すものではありません
11物件の1室あたり取得価格の中央値は2,941万円。取得年が2009年から2023年にまたがるため単純な現在価値ではないが、新築試算の4,270万円に対しておよそ7割の水準に収まっている。ここにブランド適合のための改装費が上乗せされる構造になる。
階層① 自社保有ストックのブランド転換。すでに建物を保有している事業者が、所有権を動かさずにブランドだけを載せ替える場合、必要なのは改装費だけである。内装工事の相場情報によれば、シティホテル水準の客室改装は1室250万〜500万円、水回りの更新を伴う場合はさらに100万〜300万円が上乗せされる。合計すると1室350万〜800万円のレンジになる。中位の575万円は、新築試算の4,270万円に対しておよそ7分の1の水準だ。ロビー・レストラン・フィットネスなど共用部の改装は別途必要になるが、それを含めても桁がひとつ違う。
出典:メトロエンジンリサーチ&コンサルティング試算(新築)/各REIT開示資料・保有関係マスター(既存取得・N=11物件)/内装工事相場(改装)よりホテルバンク編集部作成
単価差8,700円で原価差3,694万円は回収できるか
ここまでの数字を突き合わせる。新築の外資ブランドが到達する単価は既存転換より年間平均8,700円高い。一方で1室あたりの投下原価は、新築4,270万円に対し自社保有ストックの改装転換575万円(350万〜800万円の中位)で、差は3,694万円ある。この単価差だけで原価差を埋めるにはどれだけかかるのか。なお本稿のGOP(Gross Operating Profit/営業総利益)は、客室売上から運営に直接かかる費用を差し引いた段階利益を指し、賃借料・減価償却費・支払利息の控除前の水準である。
| 前提GOP率 | 単価差による年間増分売上(1室) | 同 GOP | 原価差3,694万円の単純回収年数 | 新築の総投資利回り |
|---|---|---|---|---|
| 30% | 254万円 | 76.2万円 | 48.5年 | 6.5% |
| 35% | 254万円 | 88.9万円 | 41.5年 | 7.6% |
| 40% | 254万円 | 101.6万円 | 36.4年 | 8.6% |
出典:メトロエンジンリサーチ&コンサルティング試算(稼働率80%前提〈通年ベース・試算上の仮定〉・年365日・単価差8,700円)よりホテルバンク編集部作成 ※簡易試算であり、実際の投資判断には詳細なフィージビリティ・スタディが必要です
稼働率80%(通年ベース・試算上の仮定)を前提に、単価差8,700円がもたらす年間増分売上は1室あたり254万円。GOP率を30〜40%で振ると、原価差3,694万円の単純回収には36〜49年を要する計算になる。建物の経済耐用年数と同じかそれ以上の期間であり、到達単価の差だけで新築の追加コストを説明することはできないというのが素直な読みだ。
ここまでは単価差8,700円・通年稼働率80%・GOP率30〜40%という一組の前提に立っている。前提を振ったときに結論が変わるかどうかを、3シナリオと2軸の感度分析で確認する。
| シナリオ | 単価差 | 通年稼働率 | GOP率 | 改装費/室 | 原価差/室 | 増分GOP/室・年 | 回収年数 |
|---|---|---|---|---|---|---|---|
| 新築に楽観的 | ¥12,000 | 85% | 40% | 800万円 | 3,469万円 | 148.9万円 | 23年 |
| 中位(基本ケース) | ¥8,700 | 80% | 35% | 575万円 | 3,694万円 | 88.9万円 | 42年 |
| 新築に悲観的 | ¥6,000 | 70% | 30% | 350万円 | 3,919万円 | 46.0万円 | 85年 |
出典:メトロエンジンリサーチ&コンサルティング試算(新築1室原価4,269万円・年365日)よりホテルバンク編集部作成 ※稼働率・GOP率はいずれも通年ベースの試算上の仮定であり、実績値ではありません
新築側に最も有利な前提——単価差を12,000円まで開き、通年稼働率85%・GOP率40%で回し、転換側の改装費は上限の800万円を要したと置く——を並べても、原価差の回収には23年を要する。逆に新築側に厳しい前提では85年となり、建物の経済耐用年数を大きく超える。
| 単価差\通年稼働率 | 65% | 70% | 75% | 80% | 85% |
|---|---|---|---|---|---|
| ¥6,000 | 74年 | 69年 | 64年 | 60年 | 57年 |
| ¥7,500 | 59年 | 55年 | 51年 | 48年 | 45年 |
| ¥8,700 | 51年 | 47年 | 44年 | 42年 | 39年 |
| ¥10,500 | 42年 | 39年 | 37年 | 34年 | 32年 |
| ¥12,000 | 37年 | 34年 | 32年 | 30年 | 28年 |
出典:メトロエンジンリサーチ&コンサルティング試算よりホテルバンク編集部作成 ※網掛けは基本ケース(単価差8,700円・通年稼働率80%)
25通りのうち最短でも28年で、いずれのセルも大規模修繕の周期をまたぐ。前提の置き方によって年数は2.6倍の幅で動くが、「到達単価の差だけで新築の追加コストは説明できない」という結論の向きは、検証した範囲では反転しなかった。新築を選ぶ経済合理性は、次に述べる残存耐用年数・設計自由度・出口の投資家層という単価差以外の要素に求める必要がある。
これは新築が不利だという話ではない。新築を選ぶ理由は、単価差の回収ではなく別のところにある。躯体が新しいぶん大規模修繕サイクルが後ろ倒しになり、残存耐用年数が長い。用途・動線・客室面積をゼロから設計できるため、既存躯体では物理的に取れないスペックを実装できる。売却時の投資家層も広い。新築試算の総投資利回り6.5〜8.6%という水準は、これらの価値を含めて評価されるべきものである。
一方で、コンバージョンが持つ優位は明快だ。第一に、3,694万円の差額を投じずに済むという資本効率。第二に、工事期間が数ヶ月から1年程度で、新築の3年前後に比べてキャッシュフローの空白が短い。第三に、用地取得と各種許認可のリードタイムを丸ごと省ける。地価が2年で4割上昇し、建設費が7年で1.6倍になった市場では、この3点の価値は年々大きくなっている。
競合環境 — 1km圏に198施設25,008室、2020年以降に26.6%が積み上がった
コンバージョン後の資産が置かれる競合環境も確認しておきたい。メトロエンジンリサーチが把握する範囲で、札幌市中央区の対象エリア中心(南4条東1丁目付近)から半径1km圏には198施設・約25,008室が集積している。開業年別に客室数を積み上げると、供給の波がはっきり見える。
出典:メトロエンジンリサーチ(OTA掲載確認ベース、半径1km圏N=198施設)、ホテルバンク編集部より作成 ※OTA掲載は開業の数ヶ月前から出るため、直近年は今後の掲載反映で件数・客室数が増加する可能性があります
2019年の1,929室をピークに、2020年以降も年1,000室前後の追加が続いた。2020年から2026年までの累計は52施設・6,658室で、圏内ストックの26.6%にあたる。ただし2025年・2026年の数値はOTA掲載の観測リードタイムにより過少に出る性質があるため、実際の追加はこれより大きくなる見込みだ。2026年以降に予定される客室供給の内訳は札幌の2026〜2029年の供給パイプラインを整理した記事で扱っている。この6年で圏内の4分の1が新しい在庫に入れ替わったという環境で、1994年開業の躯体が市場中央値の1.57倍を保っている点は、ブランド転換の実効性を示す一つの証拠といえる。
15施設の分布を地図で見ると、価格帯が立地と必ずしも一致しないことも分かる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成/円の大きさ=客室数、色=12ヶ月平均 推定成約ADR帯
宿泊者評価は転換後6年で右肩上がり
資本効率の議論だけでは片手落ちになる。ブランド転換が単価を支えるためには、顧客体験がその価格に見合っている必要があるからだ。ホテルバンク編集部が集計した宿泊者口コミによると、フェアフィールド・バイ・マリオット札幌の総合評価は直近36ヶ月744件で4.06、直近24ヶ月537件で4.12、直近12ヶ月302件で4.28、直近3ヶ月64件で4.36と、期間を絞るほど高くなる。転換から時間が経つほど評価が積み上がる形である。
| 評価カテゴリ | 直近12ヶ月スコア | 同エリア中央値との差 | エリア内順位帯 | 件数 |
|---|---|---|---|---|
| 清潔感 | 4.90 | +0.68 | 上位10% | 10 |
| 客室 | 4.43 | +0.20 | 上位10% | 198 |
| 従業員 | 4.41 | +0.11 | 上位25% | 17 |
| 立地 | 4.36 | +0.05 | 上位25% | 205 |
| サービス | 4.24 | +0.09 | 上位25% | 183 |
出典:ホテルバンク編集部調べ(直近12ヶ月・総評価件数302件/同エリア基準はN=60〜65施設)
注目したいのは、上位10%圏に入っているのが「清潔感」と「客室」という、まさに改装で作り込む項目だという点である。躯体の年次ではなく、内装とオペレーションの水準が評価を決めていることを、顧客側のデータも裏づけている。コンバージョン投資の成果指標として、この2項目は先行指標になり得る。
他エリアで再現するための3条件
札幌の実測から抽出できる、地方都市でシングル系シティホテルを国際ブランドへ転換する際の成立条件を3点に整理する。
第一に、客室面積が確保できること。フェアフィールド・バイ・マリオット札幌の客室は24〜28平方メートルのツインを中心に、ダブル・シングル・スイートを加えた構成で254室が組まれている。ビジネスホテルの標準的な15〜18平方メートルとは異なるレンジだ。国際ブランドが求める最低面積を既存躯体で満たせるかどうかが、最初の関門になる。1990年代までに建てられたシティホテルは、当時のシングル需要を前提に部屋数を刻んでいるケースが多く、2室を1室に統合する減室を伴うかどうかで採算が変わる。
第二に、市場の中央値が一定水準以上にあること。札幌市中央区の推定成約ADR中央値は12ヶ月平均で14,600円だった。ここに1.57倍の指数が乗って22,900円という水準が成立している。市場中央値そのものが低い商圏では、同じ倍率をかけても改装費を回収できる単価に届かない。地方二次都市で外資ブランドが成立する分岐点については金沢・熊本・高松の実勢ADRを検証した記事で詳しく扱っている。
第三に、所有権を動かさない選択肢を持てること。今回の3階層のうち、最も資本効率が高いのは自社保有ストックの改装転換だった。すでに建物を持つ鉄道会社・不動産会社・地場資本にとって、国際ブランドのフランチャイズ契約は、資産を手放さずに予約チャネルと会員基盤を取り込む手段になる。逆に言えば、外部から取得して転換する場合は階層②の2,941万円が起点となり、そこに改装費が乗るため、階層①ほどの優位性は出ない。取得型で検討する場合は、取得価格の交渉余地そのものが投資の成否を左右する。
建設費が7年で1.6倍、地価が2年で4割上昇した市場では、既存ストックの価値は相対的に上がり続けている。全国の地方都市には、1970〜1990年代に建てられ、シングル中心の客室構成のまま運営されているシティホテルが数多く残る。それらは老朽資産ではなく、新築では再現できない立地と容積を持つ在庫だという読み替えが、これからの投資判断では効いてくる。
まとめ
札幌市中央区の実測データが示したのは、次の4点である。第一に、都心の同一商圏では築年と到達単価に順相関がなく、1999年以前開業の7施設の中央値(22,200円)が2000〜2023年開業の6施設(16,300円)を上回る。第二に、新築の外資ブランドと既存建物のブランド転換の単価差は12ヶ月平均で8,700円にとどまる。第三に、1室あたり投下原価は改装のみ350万〜800万円、既存ホテル取得2,941万円、新築4,270万円という3階層に分かれ、単価差だけで原価差を回収するには36〜49年を要する。第四に、北海道の宿泊業用建築の工事費は7年で+157.5%、周辺商業地の地価は2年で最大+44.0%と、新築の参入コストは上昇を続けている。
これらを合わせると、既存ホテルの国際ブランドへの転換は、上限単価を取りにいく戦略ではなく、資本効率とリードタイムを取りにいく戦略として位置づけられる。両者は代替関係ではなく、投資家の資本コストと保有期間に応じて選び分ける並列の選択肢である。札幌の1施設が6年かけて示したのは、その選択肢が実際に機能するという実証であった。
あわせて読みたい
- 札幌東武ホテルは今「フェアフィールド・バイ・マリオット札幌」— リブランド6年の実績
- 地方二次都市の外資ブランド分岐点 — 金沢・熊本・高松の実勢ADRで検証
- 札幌『秋の開業』と客室供給2026-2029
- 評価4.1は「平均」であって強みではない — 札幌中心部の口コミ分布と推定成約ADRで組む価格ポジション点検
- 北海道のADR、シティ−5.7%・ビジネス+4.1%に分岐 — 2026年上半期の確定月データ
- 企業保養所コンバージョンの投資経済性 — 温泉・高原5エリアの地価×ADRで読む取得原価優位
- 函館駅前の地価+10.3%、五稜郭は4年据置き|道南226施設11,449室の投資適地
参考資料・出典一覧
■ データソース
エリアおよび施設別の推定成約ADRは、メトロエンジンリサーチ&コンサルティングの集計データ(札幌市中央区 2025年1月〜2026年8月/個別15施設 2025年8月〜2026年7月)。推定稼働率は同社のOTA販売在庫ベース推定(北海道・シティホテル区分、2026年6月・7月)。供給の施設数・客室数はOTA掲載確認ベース(対象エリア中心から半径1km圏)。宿泊者評価は当編集部による口コミ集計。取得価格・客室数・取得時期は各REITの開示資料に基づく保有関係マスター(2026年8月時点)。地価公示・用途地域は国土交通省 不動産情報ライブラリ、工事費予定額はe-Stat「建築着工統計調査」。
■ 試算前提
新築の1室あたり原価は、敷地1,000㎡・容積率800%・延床8,000㎡・客室部分比率60%・1室28㎡(171室)を置き、用地は札幌中央5-21の2026年公示価格1,100,000円/㎡、建設費は2024年実績671,100円/㎡に着工から竣工までの物価上昇(年+4.5〜5.3%を3年分)を織り込んだ775,400円/㎡として算出した(総投資73.0億円÷171室=4,269万円)。改装転換は1室350万〜800万円(中位575万円)、共用部改装費・減室に伴う客室数変動は含まない。回収年数は原価差÷(単価差×365日×通年稼働率×GOP率)で、基本ケースは単価差8,700円・稼働率80%・GOP率35%。感度分析は単価差6,000〜12,000円、通年稼働率65〜85%、GOP率30〜40%の範囲で再計算した。
■ 限界・留意点
推定成約ADR・推定稼働率はOTA公開情報に基づく推定値であり、各施設の実際の成約価格・会計数値とは異なる。通年稼働率80%は試算上の仮定であって対象施設の実績ではない。REITの取得価格は各取得時点(2009〜2023年)の金額で、現在の資産価値や再調達価格を示すものではなく、時点の異なる11件の中央値である点に留意されたい。新築試算は特定の計画に基づかない代表的な設例であり、地区計画・日影規制・駐車場附置義務等の個別条件、設計監理費・開業前費用・金融費用・運営委託条件は織り込んでいない。回収年数は単価差のみに着目した単純計算で、残存耐用年数・大規模修繕サイクル・出口価格の差を含まない。直近年の供給集計はOTA掲載の観測リードタイムにより過少に出る。本稿は個別案件の事業性判断に代替するものではない。
■ 市場データ
- メトロエンジンリサーチ — 推定成約ADR(札幌市中央区N=129〜137施設、個別15施設)、稼働率(OTA販売在庫ベース推定)、供給データ(OTA掲載確認ベース・半径1km圏N=198施設)
- ホテルバンク編集部調べ — 宿泊者口コミの集計(直近12ヶ月302件、直近36ヶ月744件)
■ 政府統計・公的データ
- 国土交通省 不動産情報ライブラリ — 地価公示(商業地・札幌中央5-1/5-2/5-12/5-20/5-21)、用途地域
- e-Stat「建築着工統計調査」(統計ID: 0003114490/北海道・全国、宿泊業用、2017〜2024年)
- 札幌市「地価情報(地価公示・地価調査)」
■ REIT・投資関連
- インヴィンシブル投資法人、ジャパン・ホテル・リート投資法人、いちごホテルリート投資法人 各社開示資料(札幌市内保有物件の取得日・取得価格・客室数、N=11物件)
- 日本経済新聞「【公示地価2026】北海道は1.3%上昇 建築費高騰で札幌圏郊外の伸び鈍化」
■ 施設・事業に関する一次情報
- 月刊ホテレス「東武鉄道/東武緑地/マリオット・インターナショナル 日本初上陸ブランド第一号店『フェアフィールド・バイ・マリオット札幌』4月26日開業」
- リアルエコノミー「『札幌東武ホテル』が『フェアフィールド・バイ・マリオット札幌』に2020年春リブランド」
- 日本経済新聞「東武鉄道、札幌東武ホテルが2020年春に『フェアフィールド・バイ・マリオット札幌』にリブランドオープン」
- 積水ハウス「北海道に初進出!『コートヤード・バイ・マリオット札幌』2024年7月23日開業」
- Wikipedia「フェアフィールド・バイ・マリオット札幌」(開業・休館・リブランドの年表)
- 店舗内装.com「ホテル・旅館の内装工事費用相場(2026年最新版)」 — 客室改装1室あたり単価