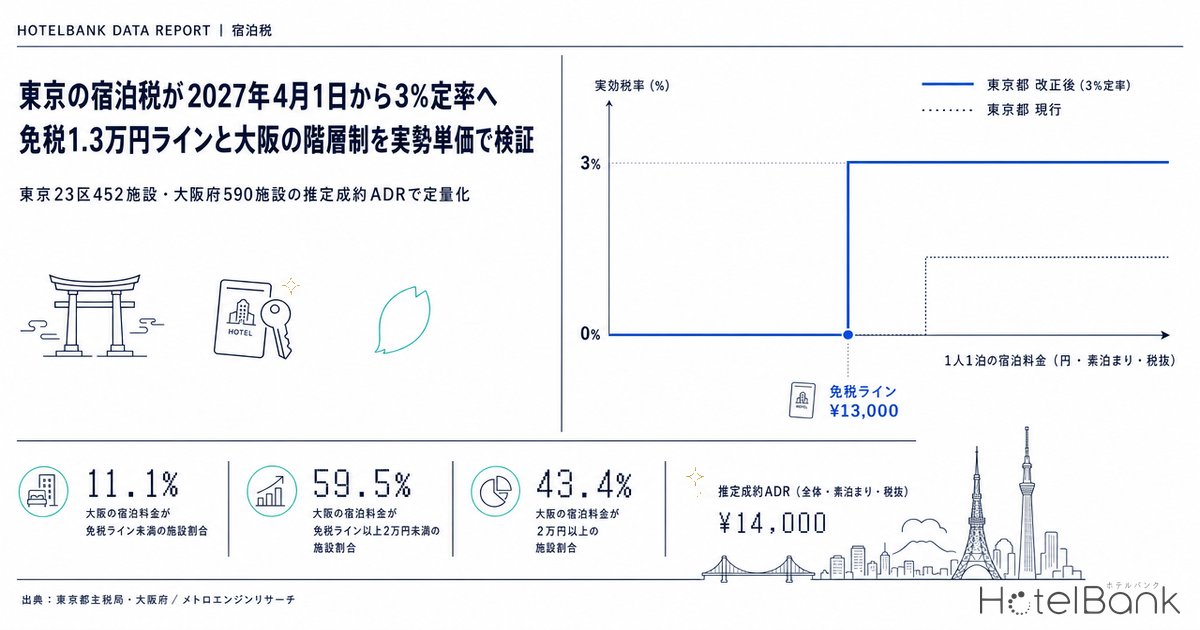
東京都の宿泊税が、2027年(令和9年)4月1日の宿泊分から「宿泊料金の3%」という定率方式に切り替わる。同時に課税免除の基準は1人1泊1万円未満から1万3千円未満へ引き上げられ、課税対象には簡易宿所と民泊(新法民泊・特区民泊)が加わる。東京都主税局が公表している改正内容を一次情報で確認したうえで、この1万3千円という線が実際の宿泊単価の分布のどこに引かれるのかを、東京23区452施設・大阪府590施設の推定成約ADRから定量化した。あわせて、階層定額方式を維持している大阪府と実効税率の形がどう分かれるかも比較する。
本記事における指標の定義と換算の前提
- ADR(平均客室単価):各施設がOTA等で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 1室料金から「1人1泊」への換算:宿泊税は1人1泊の宿泊料金に対して課税されるが、本記事の元データは1室2名利用時の1室あたり料金である。そのため本文・図表では、2名1室で利用された場合の1人1泊単価を「1室あたり単価 ÷ 2」、1名1室で利用された場合を「1室あたり単価 × 1」として両方を併記する。実際の1室あたり宿泊人数は施設・時期によって異なるため、この2つは分布の下限側と上限側を示す目安である。
- 課税ベース:東京都・大阪府とも、宿泊税の課税対象となる「宿泊料金」は食事料金等を含まない素泊まり相当の料金で、かつ消費税等の税を含まない金額(東京都主税局・大阪府公式による)。本記事のADRは税抜相当であり課税ベースに近い水準だが、食事付きプランの食事相当分は別途分離が必要となる点に留意されたい。
- 「民泊」の語:本記事で「民泊」と記す場合は、住宅宿泊事業法に基づく住宅宿泊事業(新法民泊)および国家戦略特別区域法に基づく特区民泊を指す。いずれも東京都・大阪府の条例上の課税対象区分に準拠した用法であり、本記事では掲載ベースの短期滞在在庫データは使用していない。
- データ出典:メトロエンジンリサーチ(価格データ)、東京都主税局・大阪府(制度データ)
- — 2027年4月1日施行 — 東京都の宿泊税は「宿泊料金の3%」の定率方式へ。課税免除は1人1泊1万3千円未満に引き上げられ、課税対象に簡易宿所と民泊が加わる(東京都主税局)。
- — 2名1室なら11.1%、1名1室なら59.5% — 東京23区452施設の推定成約ADRを1人1泊に換算すると、免税ラインを越えるのはこの比率。中央値は2名1室で7,214円、1名1室で14,428円。
- — 2名1室で線の上はシティホテルだけ — 東京都のシティホテルが1人1泊換算 約¥14,000。1名1室に切り替えるとビジネスホテル約¥14,300・リゾートホテル約¥14,100が加わる。
- — 43.4%が季節で線をまたぐ — 1名1室ベースで196施設が月によって課税・非課税を行き来する。課税判定は年単位ではなく月単位で見る必要がある。
- — 課税ベースは素泊まり・税抜 — 東京都のシティホテルの朝食相当分は1人あたり約3,600円(N=65)。食事分の分離が免税ラインの内外を分ける価格帯が実在する。
2027年4月1日、東京都の宿泊税は「宿泊料金の3%」へ
東京都主税局の「宿泊税の見直し」ページには、制度の変更が令和9年(2027年)4月1日からであることが明記されている。同ページの新旧比較によれば、変更点は税率方式・課税免除基準・納税義務者の範囲の3点にわたる。
| 項目 | 現行(2002年10月1日〜) | 改正後(2027年4月1日〜) |
|---|---|---|
| 納税義務者 | 都内の旅館・ホテルの宿泊者 | 都内の旅館・ホテル、簡易宿所、民泊の宿泊者 |
| 課税免除 | 1人1泊 1万円未満 | 1人1泊 1万3千円未満 |
| 税率 | 1万円以上1万5千円未満 100円 1万5千円以上 200円 | 宿泊料金の3% |
| 徴収方法 | 宿泊施設による特別徴収(変更なし) | |
出典:東京都主税局「宿泊税の見直し」より作成
制度改正までの経緯も同ページのQ&Aに記載がある。令和5年10月の東京都税制調査会の報告を起点に、令和7年11月に見直しの素案がまとめられ、パブリックコメント(個人・法人あわせて110者から意見)を経て、条例案は令和8年3月27日に都議会で可決。令和8年6月30日に総務大臣の同意を得て、施行日が令和9年4月1日に定まった。定率方式を採用した理由について都は「宿泊者に対して宿泊料金に応じた負担をお願いすることが望ましい」と説明しており、税率3%は「他の都市の状況等も踏まえ」設定したとしている。
免税基準の引き上げについては、都は「宿泊料金が上昇していることなどに合わせ」た措置と位置づけ、都が実施したアンケートをもとに「7割以上の修学旅行生向け料金が課税免除となる見込み」との見通しを示している。民泊の課税対象化についても、都の試算では「民泊のうち約3割の施設が課税対象となる見込み」とされる。見直し後の税収は190億円程度と試算されており、令和8年度当初予算では観光産業の振興に係る主要事業経費376億円のうち81億円に宿泊税が充当されている。
大阪府は階層定額方式を維持 — 2つの方式が並存する
一方の大阪府は、直近の制度改正が2025年9月1日施行のもので、方式そのものは階層定額のままである。大阪府「宿泊税の導入および制度見直しの経緯」ページ(2026年7月10日更新)で確認できる範囲では、定率方式への移行は決まっていない。府の宿泊税条例は附則第7項で5年ごとに制度のあり方を検討すると定めており、2024年4月に設置された調査検討会議の第一次答申を踏まえた税率引き上げ・免税点引き下げが、2025年9月1日(税率・免税点)および同年11月1日(課税免除)に施行された、というのが現在地だ。
| 1人1泊の宿泊料金 | 大阪府 現行(2025年9月1日〜) | 大阪府 旧(2025年8月31日以前) |
|---|---|---|
| 5,000円未満 | 課税されない | 課税されない(7,000円未満) |
| 5,000円以上15,000円未満 | 200円 | 100円(7,000円以上) |
| 15,000円以上20,000円未満 | 400円 | 200円 |
| 20,000円以上 | 500円 | 300円 |
出典:大阪府「宿泊税」より作成
なお大阪府の課税対象施設は、旅館業法の旅館・ホテル営業と簡易宿所営業に加えて、特区民泊および住宅宿泊事業の施設をすでに含んでいる。東京都が2027年4月に行う課税対象の拡大は、大阪府が2017年7月と2018年10月の2度の条例改正で先行して実施していた範囲に、東京都が追いつく形になる。全国62自治体の宿泊税の税額・施行日を横断的にまとめた記事もあわせて参照されたい。
実効税率の形が変わる — 定率3%は「線の上」で一定、階層定額は価格帯でギザギザ
まず制度そのものの性質を押さえておきたい。定率方式と階層定額方式では、宿泊料金に対する実効的な負担率(税額÷宿泊料金)の描く曲線がまったく違う形になる。下図は1人1泊の宿泊料金を横軸に取り、東京都の現行・改正後、および大阪府の現行における実効税率をプロットしたものだ。
出典:東京都主税局・大阪府の公表資料よりホテルバンク編集部作成(横軸は1人1泊・素泊まり・税抜の宿泊料金)
東京都の改正後は、1万3千円の線を境に実効税率がゼロから3.0%へ跳ね、そこから上はいくら価格が上がっても3.0%で一定になる。対して階層定額方式は、各階層の下端で実効税率が最も高くなり、階層内で価格が上がるほど負担率が下がっていく鋸歯状の曲線を描く。大阪府の現行制度では、免税点直上の5,000円が実効4.0%で最も高く、20,000円で2.5%、50,000円まで上がると1.0%まで下がる。東京都の現行制度も同様で、1万円で1.0%、5万円では0.4%である。
言い換えると、定率化は高単価帯の負担率を引き上げ、低単価帯の負担率を引き下げる方向に働く。実額でみると次の表のとおりで、1人1泊1万円から1万2,999円までの帯だけが現行より税額が減り(100円→0円)、1万3千円以上ではすべて増える。
| 1人1泊の宿泊料金 | 東京 現行 | 東京 改正後(3%) | 差額 | 大阪 現行 |
|---|---|---|---|---|
| 5,000円 | 0円 | 0円 | ±0円 | 200円 |
| 10,000円 | 100円 | 0円 | −100円 | 200円 |
| 12,999円(免税ライン直下) | 100円 | 0円 | −100円 | 200円 |
| 13,000円(免税ライン) | 100円 | 390円 | +290円 | 200円 |
| 15,000円 | 200円 | 450円 | +250円 | 400円 |
| 20,000円 | 200円 | 600円 | +400円 | 500円 |
| 30,000円 | 200円 | 900円 | +700円 | 500円 |
| 50,000円 | 200円 | 1,500円 | +1,300円 | 500円 |
出典:東京都主税局・大阪府の公表資料よりホテルバンク編集部作成(金額は1人1泊あたり・素泊まり・税抜ベース)
1万3千円ラインは実勢単価のどこに引かれるか — 東京23区452施設の分布
ここからが本題である。メトロエンジンリサーチの推定成約ADRを用いて、東京23区の452施設(2025年8月〜2026年7月の12ヶ月平均、推定成約ADRの系列が取得できた施設のみ)の1人1泊換算単価の分布を作成した。冒頭で述べたとおり、宿泊税は1人1泊課税である一方、元データは1室2名利用時の1室あたり料金であるため、2名1室利用時(1室単価÷2)と1名1室利用時(1室単価×1)の両方を示す。
出典:メトロエンジンリサーチ(東京23区 N=452施設、2025年8月〜2026年7月の推定成約ADR12ヶ月平均を1人1泊に換算)
結果は明快だった。2名1室で利用された場合、1万3千円の線を越えるのは452施設中50施設・11.1%にとどまる。中央値は7,214円で、線のはるか下方にある。現行の1万円ラインを越えるのは108施設・23.9%なので、免税基準の引き上げによって課税対象となる施設の割合は2名1室ベースでおよそ半分に縮む計算だ。
ところが1名1室で利用された場合は様相が一変し、269施設・59.5%が線の上に立つ。中央値は14,428円で、線を2千円ほど上回る。現行の1万円ラインでは369施設・81.6%が課税対象なので、こちらも免税基準引き上げの効果で81.6%→59.5%へ縮むが、なお6割の施設が課税側に残る。つまり1万3千円という免税ラインは、東京の宿泊単価分布に対して「2名1室ならほぼ課税されず、1名1室なら過半が課税される」という位置に引かれていることになる。
この非対称性は、ビジネス利用の1名1室が多い都心のホテルほど、定率化の影響を実務として受け止めることになるという意味を持つ。逆にレジャーの2名利用が中心の施設では、免税ライン引き上げによって課税対象から外れる日が増える。
出典:メトロエンジンリサーチ(大阪府 N=590施設、2025年8月〜2026年7月の推定成約ADR12ヶ月平均を1人1泊に換算。破線は大阪府現行の免税点5,000円)
比較として大阪府の590施設についても同じ分布を作成した。中央値は2名1室換算で5,368円、1名1室換算で10,736円。大阪府の現行免税点5,000円を1名1室で越える施設は557施設・94.4%にのぼり、2名1室でも335施設・56.8%が課税対象となる。免税点の位置が低いぶん、大阪府では制度が広く薄く効いている構図が読み取れる。仮に東京都と同じ1万3千円ラインを大阪府に当てはめると、2名1室で7.6%、1名1室で33.1%となり、東京都より一段低い水準にとどまる。
業態別 — 2名1室でも線の上にいるのはシティホテルだけ
次に業態別に見る。都道府県×業態の推定成約ADR(2025年8月〜2026年7月の12ヶ月平均)を1人1泊に換算し、1万3千円の線との位置関係を整理した。
出典:メトロエンジンリサーチ(2025年8月〜2026年7月の推定成約ADR12ヶ月平均。2名1室利用時の1人1泊換算=1室単価÷2)
| 業態 | 東京 1室ADR | 2名1室→1人 | 1名1室→1人 | 大阪 1室ADR | 2名1室→1人 | N(東京/大阪) |
|---|---|---|---|---|---|---|
| シティホテル | ¥27,900 | ¥14,000 | ¥27,900 | ¥13,800 | ¥6,900 | 107 / 92 |
| ビジネスホテル | ¥14,300 | ¥7,100 | ¥14,300 | ¥10,400 | ¥5,200 | 910 / 497 |
| リゾートホテル | ¥14,100 | ¥7,100 | ¥14,100 | — | — | 19 / 6(大阪は集計対象外) |
| 旅館 | ¥11,000 | ¥5,500 | ¥11,000 | ¥11,600 | ¥5,800 | 55 / 40 |
| カプセルホテル | ¥5,900 | ¥3,000 | ¥5,900 | ¥4,700 | ¥2,300 | 38 / 10 |
出典:メトロエンジンリサーチ(Nは推定成約ADRの月次中央値サンプル施設数。大阪府のリゾートホテルはN=6と少数のため集計対象から除外)
2名1室の前提で1万3千円ラインを上回るのは、東京都のシティホテル(1人1泊換算 約¥14,000)だけである。東京都のビジネスホテルは約¥7,100、旅館は約¥5,500、カプセルホテルは約¥3,000で、いずれも線の半分前後に位置する。大阪府はシティホテルでも約¥6,900と、東京都のシティホテルの半分の水準だ。
ところが1名1室に切り替えると、東京都のビジネスホテル(約¥14,300)とリゾートホテル(約¥14,100)が線を越える。日本の宿泊市場で最も客室数の多い業態であるビジネスホテルが、1名利用のとき年平均でちょうど線の少し上に立つ——これが今回の改正のもっとも実務的な論点になる。推定成約ADRと掲載価格の違いについてはこちらの解説記事も参照されたい。
ここまでは1名1室(÷1)と2名1室(÷2)という両端で見てきたが、実際の1室あたり宿泊人数はその間に分布する。免税判定は1人1泊単価に対して行われるので、1室あたりの免税ラインは「1万3千円 × 1室あたり宿泊人数」という単純な形に整理できる。下表は、1室あたり単価(素泊まり・税抜)と1室あたり宿泊人数を組み合わせたときの1人1泊換算単価と課税判定である。
| 1室あたり単価 | 1.0名 | 1.3名 | 1.5名 | 1.8名 | 2.0名 |
|---|---|---|---|---|---|
| ¥10,000 | ¥10,000 非課税 | ¥7,692 非課税 | ¥6,667 非課税 | ¥5,556 非課税 | ¥5,000 非課税 |
| ¥15,000 | ¥15,000 課税 / 1室¥450 | ¥11,538 非課税 | ¥10,000 非課税 | ¥8,333 非課税 | ¥7,500 非課税 |
| ¥20,000 | ¥20,000 課税 / 1室¥600 | ¥15,385 課税 / 1室¥600 | ¥13,333 課税 / 1室¥600 | ¥11,111 非課税 | ¥10,000 非課税 |
| ¥26,000 | ¥26,000 課税 / 1室¥780 | ¥20,000 課税 / 1室¥780 | ¥17,333 課税 / 1室¥780 | ¥14,444 課税 / 1室¥780 | ¥13,000 課税 / 1室¥780 |
| ¥30,000 | ¥30,000 課税 / 1室¥900 | ¥23,077 課税 / 1室¥900 | ¥20,000 課税 / 1室¥900 | ¥16,667 課税 / 1室¥900 | ¥15,000 課税 / 1室¥900 |
| ¥40,000 | ¥40,000 課税 / 1室¥1,200 | ¥30,769 課税 / 1室¥1,200 | ¥26,667 課税 / 1室¥1,200 | ¥22,222 課税 / 1室¥1,200 | ¥20,000 課税 / 1室¥1,200 |
出典:東京都主税局の公表資料をもとにホテルバンク編集部が算出(1室あたり単価は素泊まり・税抜、1人1泊換算=1室単価÷1室あたり宿泊人数。網掛けは改正後の東京都で課税対象となる組み合わせ)
読み方は2つある。ひとつは閾値で、1室あたり宿泊人数が1.0名なら1室単価1万3千円、1.5名なら1万9,500円、2.0名なら2万6千円が課税・非課税の境目になる。もうひとつは税額で、課税側に入った場合の1室あたり税額は宿泊人数によらず1室単価の3%である(1人あたり税額×人数が3%×室単価に一致するため)。つまり、宿泊人数の前提が効くのは「課税されるかどうか」の判定であって、課税された後の税額そのものではない。自館の平均宿泊人数が1.3〜1.5名の帯にあるなら、1室単価1万6,900円〜1万9,500円が実務上の分岐点になる。
季節で線をまたぐ施設が43.4% — 「年に何ヶ月課税されるか」という問い
年平均だけを見ていると見落とすのが、季節変動によって線をまたぐ施設の存在である。東京23区452施設について、12ヶ月のうち最も安い月と最も高い月の推定成約ADRを1人1泊に換算し、1万3千円ラインとの関係で3つに分類した。
| 分類 | 1名1室利用時 | 2名1室利用時 |
|---|---|---|
| 通年で1万3千円以上(常に課税側) | 154施設・34.1% | 26施設・5.8% |
| 月によって線をまたぐ | 196施設・43.4% | 77施設・17.0% |
| 通年で1万3千円未満(常に非課税側) | 102施設・22.6% | 349施設・77.2% |
出典:メトロエンジンリサーチ(東京23区 N=452施設、2025年8月〜2026年7月の月次推定成約ADRの最小値・最大値による分類)
1名1室の前提では、実に43.4%にあたる196施設が「月によって課税されたりされなかったりする」帯にいる。大阪府の590施設に同じ1万3千円ラインを当てはめても46.1%が同じ帯に入る。定率方式は税額計算そのものは単純だが、免税ラインが分布の厚いところを横切っているため、施設ごとの課税・非課税の判定は季節によって切り替わることになる。
この動きを具体的に見せるのが次の図だ。東京都のビジネスホテルの月次推定成約ADRを年ごとに重ねて描き、1名1室利用時の免税ライン(1万3千円)と2名1室利用時の免税ライン(1室あたり2万6千円に相当)を引いた。
出典:メトロエンジンリサーチ(東京都・ビジネスホテル、推定成約ADRのエリア中央値、N=822〜924施設/月。2026年8月以降は調査時点の掲載水準に基づく推定)
1万3千円を上回った月は、2024年が12ヶ月中5ヶ月(3月・4月・10月・11月・12月)、2025年が8ヶ月、2026年は1〜7月の実績のうち4ヶ月(2月・3月・4月・5月)である。単価水準の上昇にともなって、1名1室のビジネスホテル利用が課税側に入る月は増えてきた。一方で6月・7月のような端境期には線を下回る月が残っており、2027年4月の施行後も、同じ施設が月によって課税・非課税を行き来する構図は当面続きそうだ。
区別に見る — 渋谷・中央・港の3区が線に最も近い
東京23区のうち、推定成約ADRの系列が8施設以上取得できた13区について、施設単位の12ヶ月平均を集計した。
出典:メトロエンジンリサーチ(東京23区のうち施設数8以上の13区、計418施設、2025年8月〜2026年7月の推定成約ADR12ヶ月平均を1人1泊に換算)
| 区 | 施設数 | 1室ADR中央値 | 2名1室→1人 | 2名1室で1.3万円超の施設比率 | 1名1室で1.3万円超の施設比率 |
|---|---|---|---|---|---|
| 渋谷区 | 17 | ¥21,900 | ¥10,950 | 41.2% | 70.6% |
| 中央区 | 58 | ¥18,900 | ¥9,463 | 15.5% | 77.6% |
| 港区 | 56 | ¥18,000 | ¥8,980 | 23.2% | 80.4% |
| 墨田区 | 11 | ¥16,400 | ¥8,180 | 18.2% | 81.8% |
| 千代田区 | 34 | ¥15,000 | ¥7,515 | 8.8% | 79.4% |
| 新宿区 | 53 | ¥14,700 | ¥7,332 | 18.9% | 60.4% |
| 江東区 | 16 | ¥14,300 | ¥7,162 | 0.0% | 62.5% |
| 豊島区 | 34 | ¥13,500 | ¥6,734 | 5.9% | 52.9% |
| 文京区 | 9 | ¥13,300 | ¥6,657 | 0.0% | 55.6% |
| 台東区 | 70 | ¥12,900 | ¥6,456 | 4.3% | 50.0% |
| 江戸川区 | 8 | ¥12,000 | ¥6,011 | 0.0% | 25.0% |
| 品川区 | 19 | ¥12,000 | ¥5,982 | 0.0% | 36.8% |
| 大田区 | 33 | ¥11,900 | ¥5,966 | 0.0% | 24.2% |
出典:メトロエンジンリサーチ(推定成約ADRの系列が取得できた施設数が8以上の区のみ掲載。計418施設)
2名1室でも4割超の施設が線を越えるのは渋谷区(41.2%)だけで、次いで港区23.2%、新宿区18.9%、墨田区18.2%と続く。1名1室に切り替えると墨田区81.8%、港区80.4%、千代田区79.4%、中央区77.6%が上位に並び、都心5区と観光需要の厚い区で高い比率になる。区の格差そのものよりも、同じ区でも利用人数の前提が変わるだけで比率が大きく動くことのほうが、実務上の含意は大きい。たとえば千代田区は2名1室では8.8%にとどまるが、1名1室では79.4%に達する。
課税ベースは「素泊まり・税抜」— 食事分の分離が線の内外を分ける
ここまでの分析は素泊まり相当の単価を前提にしてきたが、実務では食事付きプランの扱いが免税ラインの内外を左右する。東京都主税局は「宿泊料金とは、食事料金などを含まない、いわゆる素泊まりの料金をいう」と明記しており、大阪府も「宿泊に伴い提供される飲食、遊興に係る金額」「消費税、地方消費税、入湯税、宿泊税等の税」を宿泊料金に含まれないものとして列挙している。つまり課税ベースは素泊まり・税抜の金額である。
では食事相当分はどの程度の規模か。同一ホテル内で素泊まりプランと朝食付きプランの両方を販売している施設だけを抽出したペアード比較(2026年8月分・2名1室)では、次のようになる。
| エリア・業態 | 朝食プレミアム(1室・2名) | 上乗せ率 | 1人あたり換算 | 対象施設数 |
|---|---|---|---|---|
| 東京都・シティホテル | ¥7,200 | 17.2% | ¥3,600 | N=65 |
| 東京都・ビジネスホテル | ¥2,700 | 13.3% | ¥1,400 | N=361 |
| 東京都・全体 | ¥4,000 | 14.8% | ¥2,000 | N=468 |
| 大阪府・シティホテル | ¥4,300 | 17.1% | ¥2,200 | N=57 |
| 大阪府・ビジネスホテル | ¥1,700 | 10.9% | ¥900 | N=164 |
| 大阪府・全体 | ¥3,100 | 15.0% | ¥1,600 | N=245 |
出典:メトロエンジンリサーチ(2026年8月・2名1室、同一ホテル内で素泊まりプランと朝食付きプランの両方を販売している施設のみを対象としたペアード比較。1人あたり換算は1室金額÷2)
東京都のシティホテルでは朝食相当分が1人あたり約3,600円にのぼる。免税ラインが1万3千円であることを踏まえると、この分離を正しく行うかどうかで課税・非課税が入れ替わる価格帯が実在する。たとえば朝食付き2名1室で1人あたり1万5,000円のプランは、食事相当分約3,600円を差し引くと素泊まり相当は約1万1,400円となり、免税ラインを下回る。ビジネスホテルでも1人あたり約1,400円の差があり、1万3千円〜1万4,400円の帯にあるプランは同じ関係になる。
定率方式は「宿泊料金×3%」という単純な計算式だが、その「宿泊料金」をプランごとに正しく切り出す作業は、階層定額方式のときよりも重要度が上がる。階層定額なら分離の誤差が階層をまたがない限り税額は変わらないが、定率では誤差がそのまま税額に反映されるためだ。逆に言えば、プラン設計と料金内訳の整理を先に済ませておけば、施行後の運用は機械的に処理できる。大阪の推定成約ADRを口コミ評価と突き合わせた分析でも、食事が単価差の主要因になっていることが確認できる。
施行までのスケジュールと、いま整えておけること
東京都主税局は、簡易宿所・民泊(特区民泊・新法民泊)の経営者向けの特別徴収義務者登録の手続きを令和8年(2026年)7月1日から開始しており、「年度末は申請が混み合うことが予想されるため、令和8年12月までに申請をお願いいたします」と案内している。旅館・ホテルの経営者については従来から登録制度が運用されているが、料金改定によって新たに課税対象となる場合には登録が必要になる点も明記されている。
季節で線をまたぐ施設が1名1室ベースで43.4%にのぼるという先の分析結果は、この登録要件と直結する。年間を通じて免税ライン未満であることが確実な施設は登録不要だが、繁忙期だけ線を越える施設は登録が必要になる。自館の月次単価が1万3千円の線に対してどこにあるかを、施行前の1年間で把握しておく価値は高い。
事業者支援の面では、都は特別徴収に係る経費の一部を補助する特別徴収交付金(申告納入額の2.5%)について、今回の見直しに際して交付上限を撤廃するとしている。定率化で申告納入額そのものが増えれば、上限撤廃と合わせて交付額も連動して増える設計になる。あわせて申告・納入手続の簡素化にも取り組むとされており、実務負担の軽減余地は制度側にも用意されている。
収益設計の観点では、3%という税率が価格改定の余地とどう噛み合うかが論点になる。1人1泊1万3千円のプランで税額は390円、2名1室なら1室あたり780円である。これは同水準のプランの朝食プレミアム(東京都のビジネスホテルで1室あたり約2,700円)と比べれば小さく、価格・プラン構成の見直しで吸収できる幅にある。宿泊税は宿泊者が負担する税であり施設の収益には直接入らないが、表示価格と総額のギャップが広がるぶん、総額表示や事前告知の設計を先に整えておくことが、施行後の現場対応を軽くする。
まとめ
東京都の宿泊税は2027年4月1日から宿泊料金の3%の定率方式となり、免税基準は1人1泊1万3千円未満に引き上げられ、簡易宿所と民泊が課税対象に加わる。この1万3千円というラインを実勢単価の分布に重ねると、東京23区452施設のうち2名1室利用時に線を越えるのは11.1%、1名1室利用時では59.5%。線は「2名利用ならほぼ届かず、1名利用なら過半が越える」という位置に引かれている。
業態別では、2名1室でも線の上にいるのは東京都のシティホテル(1人1泊換算 約1万4,000円)だけだが、1名1室に切り替えるとビジネスホテル(約1万4,300円)とリゾートホテル(約1万4,100円)が加わる。さらに1名1室ベースでは43.4%の施設が季節によって線をまたぐ帯にいるため、「課税対象かどうか」は年単位ではなく月単位で判定する必要が出てくる。
大阪府は階層定額方式を維持しており、実効税率は免税点直上の5,000円で4.0%、5万円で1.0%と、価格が上がるほど下がる形になっている。定率3%の東京都とは負担の分布の形が異なるため、2027年4月以降は同じ「宿泊税」という名称でも、両府県で価格帯ごとの効き方がはっきり分かれることになる。自館の月次単価と1人1泊換算の位置関係を早めに把握し、素泊まり相当の料金をプラン単位で切り出せる状態を整えておくことが、施行までの1年半で取り組める最も実務的な準備といえる。
あわせて読みたい
- 宿泊税 全国一覧2026 — 62自治体の税額・施行日と実勢単価への負担率
- ホテルのADRとは — 客室売上÷販売客室数|掲載価格との差と2026年の業態別水準
- 大阪の口コミ評価と推定成約ADRを突き合わせる — シティ×ビジネスの1.49倍を説明するのは「食事」だけだった
- 宿泊料CPI 2025年基準改定で前年比が最大1.6pt下振れ — 自館ADRとの併用法
- ホテル宿泊売上プール2.83兆円の都道府県別マップ — 上位5都道府県で48.0%
⚠ 将来日程のADRに関する注意:本記事のADRのうち2026年8月以降の月は、調査時点でOTA上に公開されている販売価格をもとにした推定であり、チェックイン日に近づくにつれて変動します。過去月(2026年7月以前)は検証済み履歴基準の推定成約ADRです。また、制度の詳細・様式・手続きは今後も更新される可能性があるため、実務判断にあたっては東京都主税局・大阪府の最新の公表内容をご確認ください。
参考資料・出典一覧
■ データソース
価格はメトロエンジンリサーチの推定成約ADR。施設単位の系列(東京23区452施設・大阪府590施設、2025年8月〜2026年7月の12ヶ月平均)、都道府県×業態の月次系列、および同一ホテル内で素泊まりプランと朝食付きプランの両方を販売している施設に限定したペアード比較(2026年8月・2名1室)を用いた。制度・税率・免税点・手続きは東京都主税局および大阪府の公表資料による。
■ 試算前提
宿泊税は1人1泊の宿泊料金に課されるが、価格データは1室2名利用時の1室あたり料金である。そのため1人1泊換算は「1室単価÷2(2名1室)」と「1室単価×1(1名1室)」の2通りを併記し、実際の1室あたり宿泊人数は施設・時期により異なるため両者を分布の下限側・上限側の目安として扱う。感応度表ではその中間(1.3/1.5/1.8名)も算出した。課税ベースは素泊まり・税抜。税額は改正後の東京都が宿泊料金の3%、大阪府が階層定額(2025年9月1日施行)。
■ 限界・留意点
ADRは推定値であり、上場ホテルREITが開示する物件別実績との照合(184物件月・2026年4〜5月)による誤差中央値は約7%。2026年8月以降の月は調査時点の掲載水準に基づく推定で、チェックイン日に近づくにつれて変動する。区別の集計は推定成約ADRの系列が取得できた施設数が8以上の13区(計418施設)に限られ、施設数の少ない区は掲載していない。制度の詳細・様式・手続きは今後も更新される可能性があるため、実務判断にあたっては自治体の最新の公表内容を確認されたい。
■ 制度の一次情報(自治体公式)
- 東京都主税局「宿泊税の見直し」(制度変更の新旧比較・見直しに関するQ&A)
- 東京都主税局「宿泊税」(税率・課税免除・令和9年4月1日以降の内容)
- 東京都主税局「宿泊事業者のみなさまへ」(特別徴収義務者登録・簡易宿所/民泊事業者向け案内)
- 大阪府「宿泊税」(税率・免税点・宿泊料金に含まれるもの/含まれないもの)
- 大阪府「宿泊税制度が変わります!」(2025年9月1日施行の改正内容)
- 大阪府「宿泊税の導入および制度見直しの経緯」(2026年7月10日更新)
- 大阪府「大阪府の宿泊税」(府民文化部)
■ 価格データ
- メトロエンジンリサーチ — 推定成約ADR(東京23区 N=452施設/大阪府 N=590施設、2025年8月〜2026年7月)、都道府県×業態の月次推定成約ADR(2024年1月〜2026年12月)、食事タイプ別ペアード比較(2026年8月)