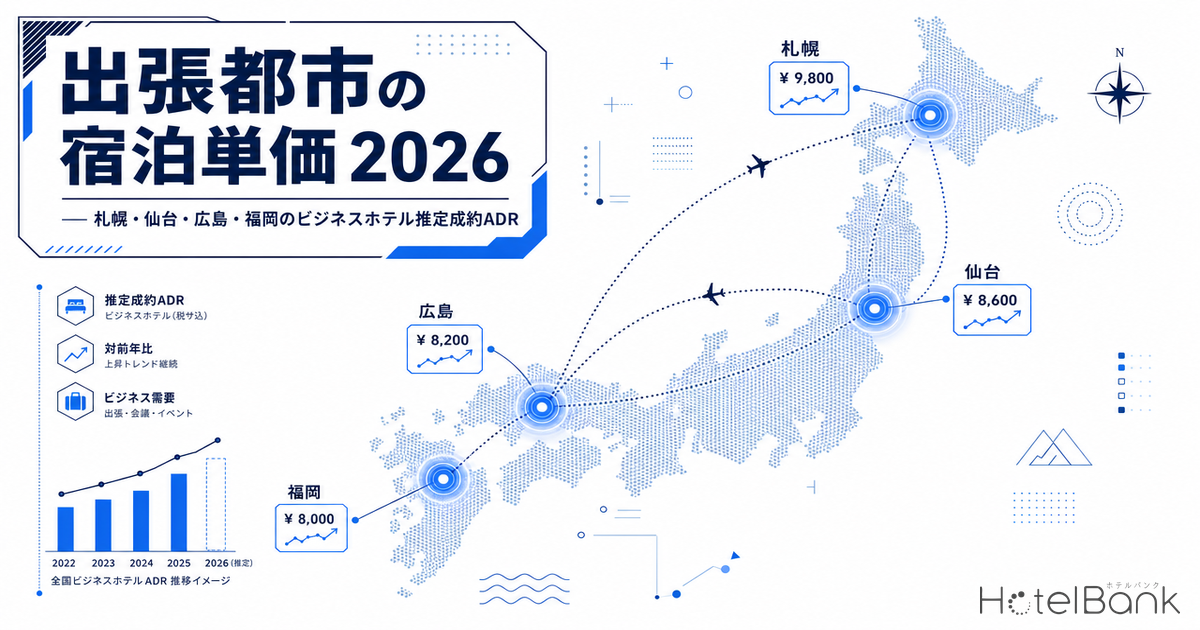
「地方出張は都心より安く済む」という前提は、いまも成り立っているのか。インバウンドの地方分散と国内出張需要の回復が重なり、地方主要都市のビジネスホテル単価はこの2年で明確に水準を切り上げてきた。本稿では、札幌・仙台・広島・福岡という4大出張都市について、ビジネスホテル(宿泊特化型)の推定成約ADRを2024年6月からの25ヶ月にわたって追い、前年同月比(YoY)を重ねることで、出張コストの実勢と季節性を定量的に読み解く。宿泊費規程の見直しや出張予算の策定を検討する担当者にとって、都市ごとの「相場観」を掴む材料としたい。
本記事における指標の定義
- ADR(平均客室単価):各施設がOTA上で公開する最安プラン水準(2名1室利用時・1室あたり料金・税込)に業態別の補正係数を適用して算出した推定成約単価(税抜相当)。上場ホテルREITが開示する物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。推定値であり、各施設の実際の成約価格・会計数値とは異なります。エリア単位のADRは対象施設の中央値(エリアの標準的な施設の水準)。
- 対象:各都市の中心業務地区にあたる行政区(札幌=中央区、仙台=青葉区、広島=中区、福岡=博多区)のビジネスホテル(宿泊特化型カテゴリ)。ビジネス出張の主戦場となるエリアに絞って比較しています。
- データ出典:メトロエンジンリサーチ
- — 2026年6月時点の推定成約ADRは札幌約¥13,300・福岡約¥12,600と高く、広島約¥7,800・仙台約¥8,300とは1泊¥5,000超の開き。「地方=1万円以内」の前提は要見直し。
- — 直近12ヶ月平均の前年比は札幌+14.3%が最大、仙台+9.3%・福岡+8.9%・広島+5.3%と4都市そろって上昇(N=101/56/49/131)。
- — 札幌は季節振れ幅2.6倍(4月約¥7,800〜2月約¥20,300)。繁忙期の出張は別枠の上限設定が現実的。
- — 直近2026年6月は札幌−3.5%・仙台−3.4%・広島−16.6%と3都市で前年割れ。福岡のみ+6.8%で上昇余力に差。
- — ビジホ全国稼働率は2025年75.3%とコロナ前並みに回復。単価の高止まりは当面継続の見込み。
4都市の現在地 — 出張コストは「福岡・札幌が高く、仙台・広島が控えめ」
まず全体像を押さえておきたい。2026年6月時点の推定成約ADRは、福岡(博多区)が約¥12,600、札幌(中央区)が約¥13,300、仙台(青葉区)が約¥8,300、広島(中区)が約¥7,800となった。宿泊特化型ホテルという同じ業態でありながら、最も高い札幌と最も低い広島とでは1泊あたり¥5,000以上の開きがある。同じ「地方出張」でも、出張先によって1泊の実勢コストは大きく異なるということだ。
この差は、各都市が抱える需要構造の違いを映している。札幌は夏の観光・国際会議・インバウンドが厚く、福岡はアジアからの玄関口として通年で法人・観光需要が高い。一方、仙台・広島は東北・中国地方の業務中心地でありながら、宿泊特化型の供給が相対的に潤沢で、単価が抑えられやすい構造にある。平日に絞った需要の戻り具合については、東京・名古屋・大阪・福岡の平日ADR徹底分析で都市ごとの回復ペースを掘り下げている。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
25ヶ月トレンド — 札幌の激しい季節波と、福岡の右肩上がり
次に、2024年6月からの推移を都市別に見ていく。以下は各都市の推定成約ADRを暦月(1月〜12月)を横軸に、年ごとの線を重ねたグラフである。季節性を一目で読み取れるよう、この形式を採用した。
札幌は4都市のなかで最も振れ幅が大きい。25ヶ月の最安値は2025年4月の約¥7,800、最高値は2026年2月の約¥20,300で、その差は実に2.6倍に達する。真冬(2月)の雪まつり期と、夏(7〜8月)の観光ピークで単価が跳ね上がり、雪解けの端境期(4月)に急落する。出張が繁忙期に重なると、同じ札幌でも予算が倍以上ぶれる点は、旅費規程を設計するうえで無視できない。
これに対し福岡は、振れ幅こそ穏やか(最安値と最高値の差は約1.5倍)だが、トレンドラインが明確に右肩上がりである。2024年前半には¥10,000台だった水準が、2025年後半以降は¥14,000〜¥15,000で安定的に推移している。アジア便の回復と大型MICE需要を背景に、福岡は「季節で跳ねる」というより「地力で底上げされている」都市だといえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
仙台と広島は、いずれも¥8,000〜¥12,000のレンジ内で推移する「落ち着いた出張都市」である。仙台は夏(8月)の七夕まつり期にやや単価が上がるものの、通年で¥9,000前後の安定感がある。広島は2025年後半に一時¥11,000台まで上昇したが、2026年に入ってからは¥7,000〜¥11,000のレンジで上下しており、直近6月は約¥7,800まで落ち込んだ。この2都市は、出張予算の観点では相対的に読みやすいエリアといえる。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
前年同月比 — 上昇局面は続くが、直近は「頭打ち」のサインも
出張コストの方向感を掴むには、前年同月比(YoY)が有効だ。以下は各都市の推定成約ADRについて、2025年7月から2026年6月までの各月を、前年同月と比較したものである。
特徴的なのは、2025年後半から2026年前半にかけて、4都市そろって前年比プラスの月が目立ったことだ。札幌は2025年10月に前年比+25.1%、11月に+27.0%、2026年1月に+26.1%と、二桁後半の上昇が連続した。福岡も2026年1月に+29.3%、4月に+20.8%と大きく伸びた。この時期は、インバウンドの地方回帰と国内出張の本格回復が重なり、地方主要都市の宿泊単価が構造的に切り上がった局面だったといえる。
もっとも、直近2026年6月に目を向けると、様相はやや変わる。札幌−3.5%、仙台−3.4%、広島−16.6%と、3都市で前年割れが観測された。前年(2025年6月)の水準がすでに高かったことの反動もあるが、急ピッチの単価上昇が一巡し、「頭打ち」のサインが出始めている可能性がある。一方で福岡だけは6月も+6.8%と前年を上回っており、都市によって上昇余力に差が出てきた点は注目に値する。より長い3年スパンで主要都市の単価推移を俯瞰したい場合は、主要10都市ビジネスホテル2024-2026の3年比較もあわせて参照したい。
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
直近12ヶ月の平均で見る「実勢コスト」
単月のデータは季節要因やイベントで振れるため、出張予算の目安としては直近12ヶ月(2025年7月〜2026年6月)の平均を見るのが実務的だ。以下の表に、直近12ヶ月平均・その前の12ヶ月平均・両者の変化率をまとめた。
| 都市(中心業務区) | 直近12ヶ月平均 | 前の12ヶ月平均 | 前年比 | 対象施設数(中央値) |
|---|---|---|---|---|
| 福岡(博多区) | ¥14,000 | ¥12,900 | +8.9% | 131 |
| 札幌(中央区) | ¥13,900 | ¥12,100 | +14.3% | 101 |
| 広島(中区) | ¥9,900 | ¥9,400 | +5.3% | 49 |
| 仙台(青葉区) | ¥9,300 | ¥8,500 | +9.3% | 56 |
出典:メトロエンジンリサーチ、ホテルバンク編集部より作成
直近12ヶ月平均で見ると、福岡(約¥14,000)と札幌(約¥13,900)がほぼ並んで高く、広島(約¥9,900)と仙台(約¥9,300)が続く。前年比では札幌が+14.3%と最も伸びており、この1年で出張コストが最も切り上がった都市といえる。仙台+9.3%、福岡+8.9%、広島+5.3%と、いずれも前年を上回って推移している。
ここで示した水準は推定成約ADR(税抜相当)であり、OTA上に表示される掲載価格(税込・全プラン平均)はこれより高く出る。たとえば札幌中央区の掲載価格は直近で¥20,000前後だが、実際に売れている価格帯を推定した成約ADRは約¥13,300である。宿泊費規程の上限を「OTAの表示価格」で設計すると過大になりやすい点は、実務上の注意点として押さえておきたい。
出張予算にどう反映するか
マクロの背景として、ビジネスホテルの全国平均客室稼働率は2025年で75.3%と、コロナ前(2019年75.2%)とほぼ同水準まで戻っている(観光庁「宿泊旅行統計調査」)。法人出張需要がほぼ完全に回復し、そこにインバウンドの地方分散が上乗せされる構図が、地方主要都市の宿泊単価を押し上げてきた。企業側でも、高騰するホテル代に合わせて「都市部・地方の2段階設定」や繁忙期の別途承認プロセスを導入する動きが広がっている。規程上限と実勢ADRのギャップがどの程度生じているかは、47都道府県の実勢ADRと役職別超過率で詳しく検証している。
今回のデータから、出張予算の設計に活かせる示唆を整理すると次のようになる。第一に、地方都市であっても福岡・札幌クラスでは1泊¥13,000〜¥14,000(推定成約ベース)を平常時の目安とすべきで、従来の「地方は1万円以内」という前提は見直しが必要だ。第二に、札幌は季節による振れ幅が2.6倍と極端に大きいため、繁忙期(真冬・盛夏)の出張は別枠の上限設定が現実的である。第三に、仙台・広島は¥9,000台で相対的に読みやすく、標準的な地方出張の予算感(1万円前後)で概ね対応できる。
直近では上昇の勢いに頭打ちのサインも見られるが、稼働率が高止まりしている以上、単価が大きく下がる局面は当面考えにくい。出張の多い企業ほど、都市別・季節別の相場を織り込んだ柔軟な規程運用が、コスト管理の実効性を高めるといえるだろう。
データについて:本記事の推定成約ADRは、各施設がOTAで公開する価格から推定した成約単価であり、実際の成約価格・会計数値とは異なります。REIT開示の成約ADRは消費税抜き表示であり、本記事の推定成約ADRも税抜相当の水準です。掲載価格に言及する箇所は2名1室利用時の1室あたり料金(税込)です。
あわせて読みたい
参考資料・出典一覧
■ データソース
各施設がOTA上で公開する最安プラン水準に業態別補正係数を適用して算出した推定成約ADR(税抜相当)。対象は札幌・中央区(N=101)、仙台・青葉区(N=56)、広島・中区(N=49)、福岡・博多区(N=131)の宿泊特化型ホテル、2024年6月〜2026年6月の25ヶ月履歴(メトロエンジンリサーチ集計)。
■ 試算前提
エリアADRは対象施設の中央値(エリアの標準的な施設の水準)。前年同月比(YoY)は各月の推定成約ADRを前年同月と対比。直近12ヶ月平均は2025年7月〜2026年6月、比較対象は2024年7月〜2025年6月。
■ 限界・留意点
推定成約ADRであり各施設の実際の成約価格・会計数値とは異なる。上場ホテルREIT開示の物件別実績との照合(91施設・直近3ヶ月間)で誤差中央値は約7%。OTA掲載価格(税込・全プラン平均)は本値より高く出る点に留意。
■ 市場データ
- メトロエンジンリサーチ — OTA公開価格から推定した成約ADR(推定成約ADR、税抜相当)。対象:札幌・中央区(N=101)、仙台・青葉区(N=56)、広島・中区(N=49)、福岡・博多区(N=131)のビジネスホテル、2024年6月〜2026年6月の25ヶ月履歴。
■ 政府統計・公的データ
- 観光庁「宿泊旅行統計調査」(ビジネスホテル客室稼働率2025年確定値 75.3%)
■ 出張旅費・宿泊費規程の動向